Un rebond après un mois de juillet faible
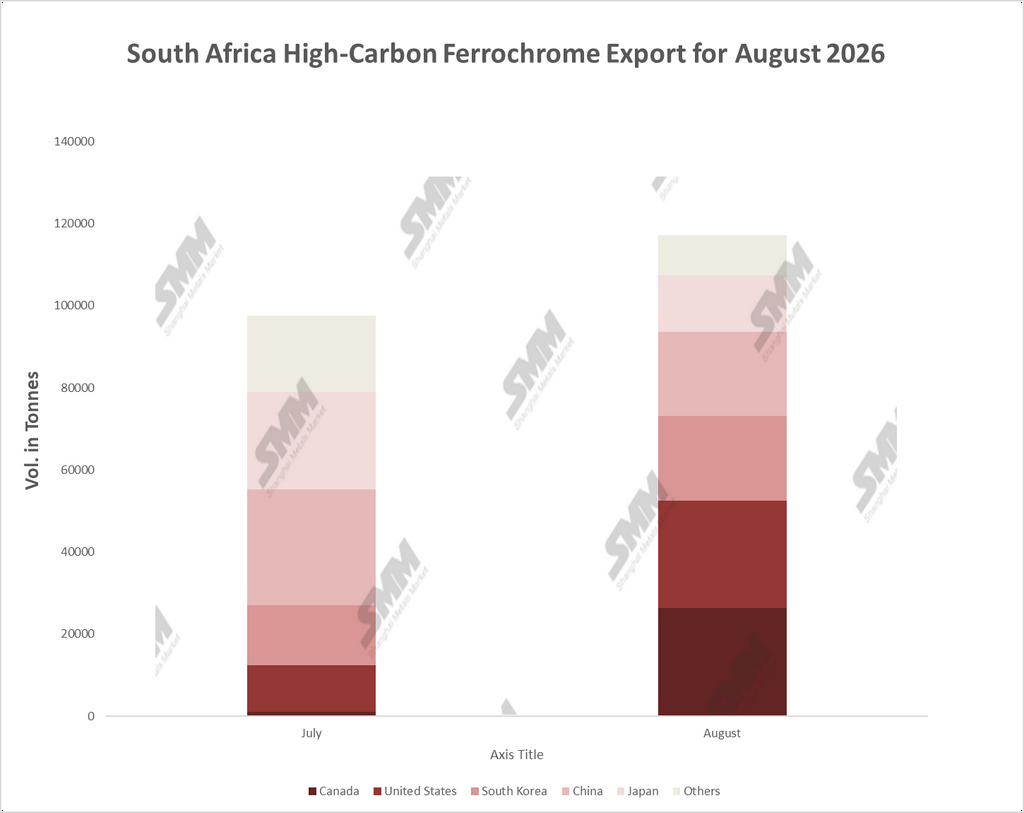
Les exportations sud-africaines de ferrochrome à haute teneur en carbone (HC FeCr) ont augmenté à 117 180 tonnes en août 2026, en hausse de 20,0 % en glissement mensuel par rapport aux 97 618 tonnes révisées de juillet, soit une augmentation de 19 562 tonnes. Ce gain compense le recul de juillet et ramène les volumes à peu près au niveau d’avril, soit environ 117 000 tonnes. Le mois d’août reste toutefois inférieur de 5,0 % aux 123 310 tonnes de juin. Par rapport à août 2025, les expéditions ont été supérieures d’environ 45,8 %, sur la base des quelque 80 400 tonnes enregistrées par le SARS ce mois-là. Cette comparaison flatte le rebond, car août 2025 était lui-même inférieur de 73,7 % à août 2024 en raison des fermetures de fonderies. Depuis avril, les chiffres mensuels évoluent dans une fourchette d’environ 98 000 à 124 000 tonnes. La reprise d’août les ramène dans cette fourchette sans en sortir.
L’Amérique du Nord prend la première place
La répartition par destination a davantage changé que le total. Les importations du Canada sont passées de 1 054 tonnes en juillet à 26 373 tonnes en août, soit une multiplication par 25 qui en fait la première destination, avec 22,5 % des exportations. Les États-Unis ont progressé de 128,0 % pour atteindre 26 029 tonnes, portant leur part de 11,7 % à 22,2 %. Ensemble, les deux marchés nord-américains ont absorbé 52 401 tonnes, soit 44,7 % des exportations, contre 12 470 tonnes et 12,8 % en juillet. Leur gain cumulé de 39 931 tonnes représente le double de la hausse nette des exportations totales, ce qui signifie que le reste du marché s’est contracté. Une variation mensuelle de cette ampleur au Canada indique un petit nombre de cargaisons importantes, et non un changement structurel de la demande. Les prochains mois montreront si cela se répète.
Les achats américains résistent malgré un droit de douane plus élevé
La hausse aux États-Unis est intervenue alors que le droit de douane de 12,5 % prévu par la section 301 sur les produits sud-africains était en vigueur. Il est entré en application le 24 juillet et a remplacé le tarif mondial de 10 % qui expirait le même jour. Il s’applique à la plupart des produits. Les cargaisons chargées en août ont donc été engagées en sachant que le droit plus élevé s’appliquerait à l’arrivée. Le fait que les acheteurs américains aient tout de même pris davantage de volumes indique des alternatives limitées. Selon l’US Geological Survey, les États-Unis ont tiré environ 41 % de leurs importations de ferrochrome d’Afrique du Sud sur la période 2021-2024. Les volumes mensuels sur ces marchés sont irréguliers, de sorte qu’il convient d’interpréter avec prudence l’évolution d’un seul mois.
Le repli de la Chine s’accentue
La Chine a importé 20 505 tonnes, en baisse de 27,5 % par rapport à juillet et de 47,3 % par rapport aux 38 921 tonnes de juin. Sa part des exportations sud-africaines est tombée de 31,6 % en juin à 29,0 % en juillet et 17,5 % en août, et elle se classe désormais au quatrième rang des destinations déclarées, derrière le Canada, les États-Unis et la Corée du Sud. Les expéditions vers la Chine étaient également inférieures d'environ 46 % aux 38 200 tonnes d'août 2025. La cause en est la faiblesse de la demande et l'abondance de l'offre intérieure en Chine. Les données de SMM montrent que l'offre chinoise de ferrochrome a progressé de 12,94 % au premier semestre 2026, tandis que la demande de chrome issue de la production d'acier inoxydable n'a augmenté que de 2,3 %. Les données des douanes chinoises confirment cette tendance. Les arrivées de ferrochrome à haute teneur en carbone en provenance d'Afrique du Sud se sont établies à 50 316 tonnes en août, après un mois de juillet nul, un redressement qui reflète les cargaisons chargées en juin et juillet. Les arrivées de janvier à août en provenance d'Afrique du Sud ont totalisé 181 616 tonnes, en baisse de 78,1 % sur un an. La part de l'Afrique du Sud dans les importations chinoises de ferrochrome à haute teneur en carbone est tombée de 45,4 % à 16,3 %, tandis que celle du Kazakhstan est passée à 57,1 %.
La Corée du Sud se stabilise, le Japon s'inverse
La Corée du Sud a progressé de 43,3 % à 20 790 tonnes, portant sa part de 14,9 % à 17,7 %. Ce chiffre n'est supérieur que de 1,4 % aux 20 502 tonnes de juin, de sorte que le volume d'août marque un retour à la normale après le creux de juillet, et non de nouveaux achats. Le Japon a reculé de 42,1 % à 13 727 tonnes, soit 23,7 % de moins que les 17 988 tonnes de juin. Cela a plus qu'annulé la hausse de 31,8 % de juillet et indique que le gain de ce mois-là reflétait le calendrier des expéditions et non une évolution durable de la demande. Le groupe « Autres », qui inclut désormais l'Italie, a chuté de 47,6 % à 9 757 tonnes, et sa part est passée de 19,1 % à 8,3 %.
Reprise de l'offre encore à ses débuts
Le rebond est cohérent avec la première production supplémentaire issue des fonderies redémarrées de la coentreprise Glencore-Merafe Chrome Venture, bien que les données ne puissent pas le confirmer. Wonderkop et Boshoek ont commencé leur redémarrage fin juin après qu'Eskom a finalisé les accords à 62 cents/kWh. Merafe s'attend à ce que la montée en puissance soit pleinement achevée vers la fin de l'année. La société table sur une production de ferrochrome en 2026 représentant seulement 25 à 29 % de la capacité installée. La production attribuable de Merafe au premier semestre (sa part de 20,5 % dans la coentreprise) a chuté de 75 % à 28 000 tonnes, et les coûts de production unitaires ont augmenté de 61 %. Samancor Chrome a annulé sa procédure de licenciement au titre de l'article 189 fin juin et a indiqué son intention de reprendre la production dans toutes ses fonderies dans un délai de six mois. Ces redémarrages sont encore en cours, de sorte que les volumes d'exportation restent une petite fraction des niveaux antérieurs.
|
Perspectives : Les exportations sud-africaines de ferrochrome devraient augmenter au cours des prochains mois à mesure que les redémarrages des fonderies de Wonderkop, Boshoek et Samancor montent en puissance. Le marché pour ce volume est la question la plus difficile. La Chine ne devrait pas absorber davantage de métal sud-africain tant que son offre nationale dépasse la demande d'acier inoxydable, et Tsingshan ainsi que d'autres grandes aciéries ont réduit leurs prix d'appel d'offres d'octobre pour le ferrochrome de 200 RMB par unité de 50 mtu. Les expéditions devront trouver des débouchés ailleurs, principalement en Corée du Sud, au Japon et en Amérique du Nord. La demande nord-américaine est irrégulière et supporte désormais un droit de douane de 12,5 % du côté américain, de sorte qu'elle ne peut pas remplacer de manière fiable le rôle de la Chine. Le test consiste à voir si septembre montre que le Canada et les États-Unis maintiennent des volumes égaux ou proches des niveaux d'août. |