

Le mois d'août restitue plus que ce que juillet avait gagné
Les exportations sud-africaines de minerai de chrome sont tombées à 2,36 millions de tonnes (2 363,8 kt) en août 2026, en baisse de 10,75 % en glissement mensuel par rapport aux 2 648,5 kt révisées de juillet, soit un recul de 284,8 kt. Cette baisse efface plus que le gain de juillet d'environ 245 kt et ramène les volumes sous les 2,40 millions de tonnes de juin, faisant d'août le mois le plus faible de la série avril-août. Le pic de juillet apparaît désormais comme un sursaut ponctuel dans une fourchette comprise entre environ 2,36 et 2,65 millions de tonnes depuis avril, plutôt que le début d'une nouvelle tendance haussière. Toutes les comparaisons en glissement mensuel utilisent les données de juillet telles que révisées dans le dernier jeu de données SARS.
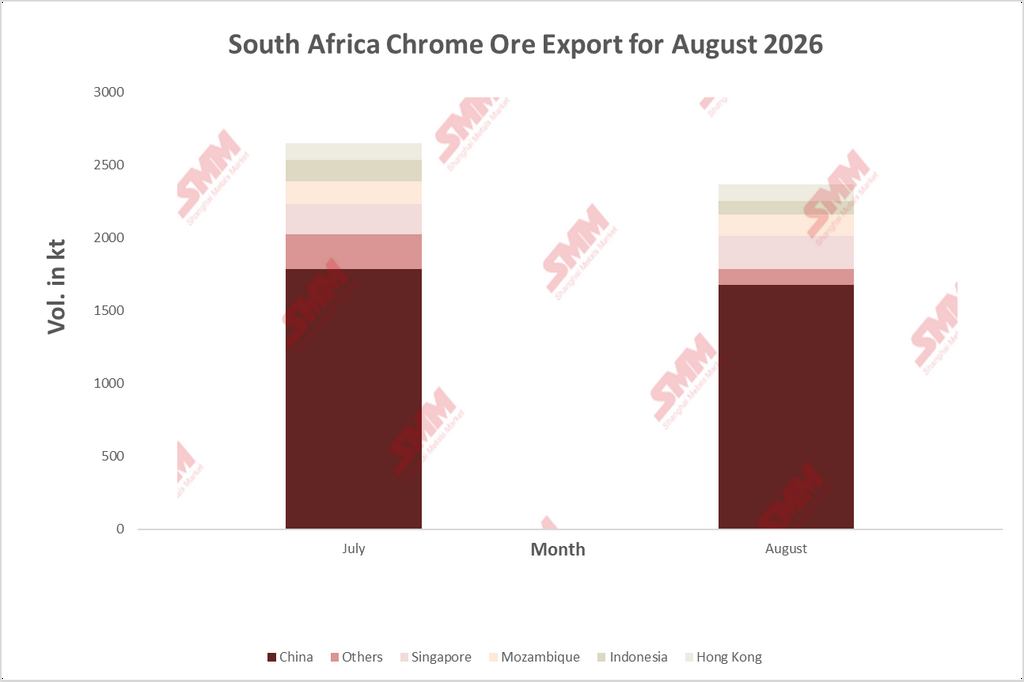
Un pic laisse place à un retour sous la fourchette
Les exportations se sont établies à 2,47 millions de tonnes en avril, 2,43 millions de tonnes en mai et 2,40 millions de tonnes en juin, avant les 2,65 millions de tonnes de juillet. Par rapport à la moyenne d'environ 2,46 millions de tonnes des cinq mois d'avril à août, août se situe environ 4 % en dessous. Cette faiblesse concorde avec le suivi hebdomadaire des départs de SMM, qui montrait un ralentissement des chargements depuis les ports sud-africains et mozambicains à la mi-août et fin août, à 448 500 t pour la semaine close le 14 août et 376 000 t pour celle close le 28 août.
La part de la Chine augmente même si son volume diminue
La Chine a reçu 1 674,4 kt en août, en baisse de 6,09 % (108,6 kt) par rapport à juillet, mais toujours 3,1 % au-dessus de juin. Sa part des exportations totales est passée de 67,3 % à 70,8 %, le niveau le plus élevé de la période juin-août, car le reste du marché s'est contracté beaucoup plus rapidement. Les exportations vers toutes les autres destinations combinées ont chuté de 20,35 %, passant de 865,6 kt à 689,4 kt. Cette baisse de 176,2 kt représente environ 62 % de la baisse totale des exportations, la Chine comptant pour les 38 % restants.
Les données douanières chinoises indiquent la même tendance. L'analyse par SMM des chiffres des douanes chinoises montre des importations de minerai de chrome en août à 2,3619 millions de tonnes, en baisse de 9,42 % en glissement mensuel et en hausse de 12,5 % en glissement annuel. Les importations en provenance d'Afrique du Sud se sont élevées à 1,89 million de tonnes, en baisse de 13,13 % en glissement mensuel et en hausse de 7,77 % en glissement annuel, portant les arrivées de janvier à août en provenance d'Afrique du Sud à 15,28 millions de tonnes, en hausse de 31,42 %. Les cargaisons chargées en Afrique du Sud atteignent généralement les ports chinois plusieurs semaines plus tard, de sorte que les deux séries ne sont pas synchronisées, mais toutes deux montrent un ralentissement des achats après un premier semestre très soutenu.
Pourquoi les acheteurs chinois se sont retirés
La cause se situe du côté chinois des échanges. D'importants volumes sont arrivés en lots concentrés au premier semestre, et les stocks portuaires sont depuis restés proches ou supérieurs à 5 millions de tonnes, à 5,04 Mt le 24 septembre après un pic de 5,32 Mt le 11 septembre. Le marché est ensuite entré dans sa basse saison de consommation, avec la baisse des prix d'appel d'offres de l'acier inoxydable et la tendance à la baisse des prix du ferrochrome, comprimant les marges des fonderies. Certaines fonderies ont réduit leur production ou l'ont arrêtée, et les achats au comptant de minerai de chrome ont ralenti en conséquence. Les fines sud-africaines 40–42 % à Tianjin se sont depuis repliées à 52,5–53 yuans/mtu fin septembre, contre 58,5–59 yuans/mtu fin février. Sur un marché porteur d'un tel volume de stocks, les acheteurs ont peu de raisons de courir après les cargaisons, et les chiffres d'exportation d'août montrent que les expéditions sud-africaines s'y adaptent.
Destinations secondaires : Singapour progresse, l'Indonésie recule
Singapour a été la seule destination nommée à croître, en hausse de 10,33 % à 224,5 kt, portant sa part de 7,7 % à 9,5 %. Cela en fait la plus grande destination hors de Chine parmi les marchés déclarés individuellement, et ses volumes sont supérieurs de 18,9 % à ceux de juin. En tant que plaque tournante établie du négoce et du mélange de matières premières, la progression de Singapour est cohérente avec le placement du minerai en stockage intermédiaire pendant que les achats au comptant chinois sont lents, plutôt qu'avec une nouvelle demande d'utilisation finale.
L'Indonésie a chuté de 40,0 %, de 150,0 kt à 90,0 kt, et sa part est passée de 5,7 % à 3,8 %, annulant l'essentiel du bond de juillet qui l'avait portée devant les Émirats arabes unis. Les volumes indonésiens sont irréguliers à cette échelle. Malgré tout, la moyenne juillet–août de 120,0 kt reste environ 54 % au-dessus des 77,8 kt de juin, de sorte que le développement sous-jacent des capacités indonésiennes de ferrochrome et d'acier inoxydable soutient toujours les importations directes de minerai, mais pas en ligne droite. Le Mozambique a reculé de 5,05 % à 149,9 kt, toujours 8,5 % au-dessus de juin et cohérent avec des volumes réguliers via le corridor de Maputo. Hong Kong est restée pratiquement inchangée à 112,4 kt, contre 112,5 kt en juillet.
Le groupe « Autres » a été le principal contributeur à la baisse. Avec les Émirats arabes unis désormais inclus dans les « Autres », les volumes retraités des « Autres » de juillet, soit 241,7 kt, ont chuté de 53,4 % pour s’établir à 112,6 kt en août, soit une baisse de 129,1 kt qui représente environ 73 % de la baisse totale des exportations hors de Chine.
L’offre reste abondante tandis que la fusion se redresse lentement
La faiblesse d’août reflète un ralentissement des achats, et non un resserrement de l’offre. Les redémarrages de ferrochrome en Afrique du Sud ont été progressifs. Les fonderies de Wonderkop et de Boshoek n’ont commencé à redémarrer qu’à la fin juin, après qu’Eskom et la coentreprise Glencore-Merafe ont finalisé les accords de prix sur le tarif de 62 cents/kWh approuvé par la NERSA le 29 mai, de sorte que le minerai excédentaire continue d’être vendu plutôt que fondu localement. Les producteurs de métaux du groupe du platine développent également encore la récupération de chromite comme source de revenus secondaires. Selon l’évaluation de SMM, l’excédent mondial de ferrochrome a peu de chances de s’inverser à court terme, et la croissance des exportations sud-africaines a jusqu’à présent été limitée par l’appétit chinois, et non par la disponibilité sud-africaine.
La politique ne limite toujours pas les volumes
Le système proposé de permis d’exportation de l’ITAC et la taxe à l’exportation évoquée à des taux pouvant atteindre 25 % restent non appliqués, aucun des deux n’ayant été publié au journal officiel ni adopté, et la nouvelle stratégie industrielle du gouvernement a remis le prélèvement à l’exportation de chrome à l’ordre du jour en juin. Rien dans les données commerciales d’août n’indique que la politique ait réorienté le minerai vers la fusion nationale. La baisse s’explique par la demande chinoise et l’état des stocks, et non par la réglementation.
|
Perspectives : Le mois d’août ressemble davantage à un creux dans les expéditions qu’à une nouvelle référence. Le suivi de SMM montre un rebond des chargements en septembre, et les stocks portuaires chinois ont commencé à se résorber, passant d’un pic de 5,32 millions de tonnes le 11 septembre à 5,04 millions de tonnes le 24 septembre. L’appétit de réapprovisionnement qui soutiendrait une reprise plus forte n’est pas encore visible : Tsingshan et d’autres grandes aciéries ont réduit leurs prix d’appel d’offres de ferrochrome d’octobre de 200 RMB par unité de 50 mtu et ont freiné le réapprovisionnement. Les volumes d’exportation des prochains mois dépendront donc de la rapidité avec laquelle les stocks chinois s’épuisent et de la reprise éventuelle des marges des fonderies. La part de la Chine dans les expéditions sud-africaines devrait rester supérieure aux deux tiers, tandis que les destinations secondaires comme Singapour et l’Indonésie continueront de fluctuer d’un mois à l’autre en fonction des échanges et du calendrier des expéditions. |



