SMM, 13 octobre :
I. Prix : un bref rebond en août, suivi d'un léger repli
En août 2026, portés par le maintien des prix de certaines entreprises et des achats concentrés par phases, les prix des modules ont mis fin à leur précédente tendance baissière et ont connu un modeste rebond, les cotations dominantes TOPCon 210R atteignant un pic de phase fin août. Les prix moyens des modules distribués ont brièvement grimpé autour de 0,725 yuan/W, tandis que les prix moyens des modules centralisés s'échangeaient autour de 0,71 yuan/W.
Cependant, la tendance haussière n'a pas pu se maintenir. En septembre, l'absorption côté demande était insuffisante et, avec une offre abondante, les cotations se sont progressivement assouplies ; à la mi-octobre, les prix moyens des modules distribués étaient retombés autour de 0,716 yuan/W, et ceux des modules centralisés étaient tombés près de 0,699 yuan/W, tous deux en baisse d'environ 0,01 yuan/W par rapport à leurs sommets de fin août, soit des replis d'environ 1,3 % et 1,5 % respectivement. Structurellement, les cotations distribuées sont restées supérieures d'environ 0,017 yuan/W aux cotations centralisées sur toute la période, un écart qui reflète principalement les primes de canal et les différences de coûts de livraison dans le segment distribué, et il est resté stable récemment.
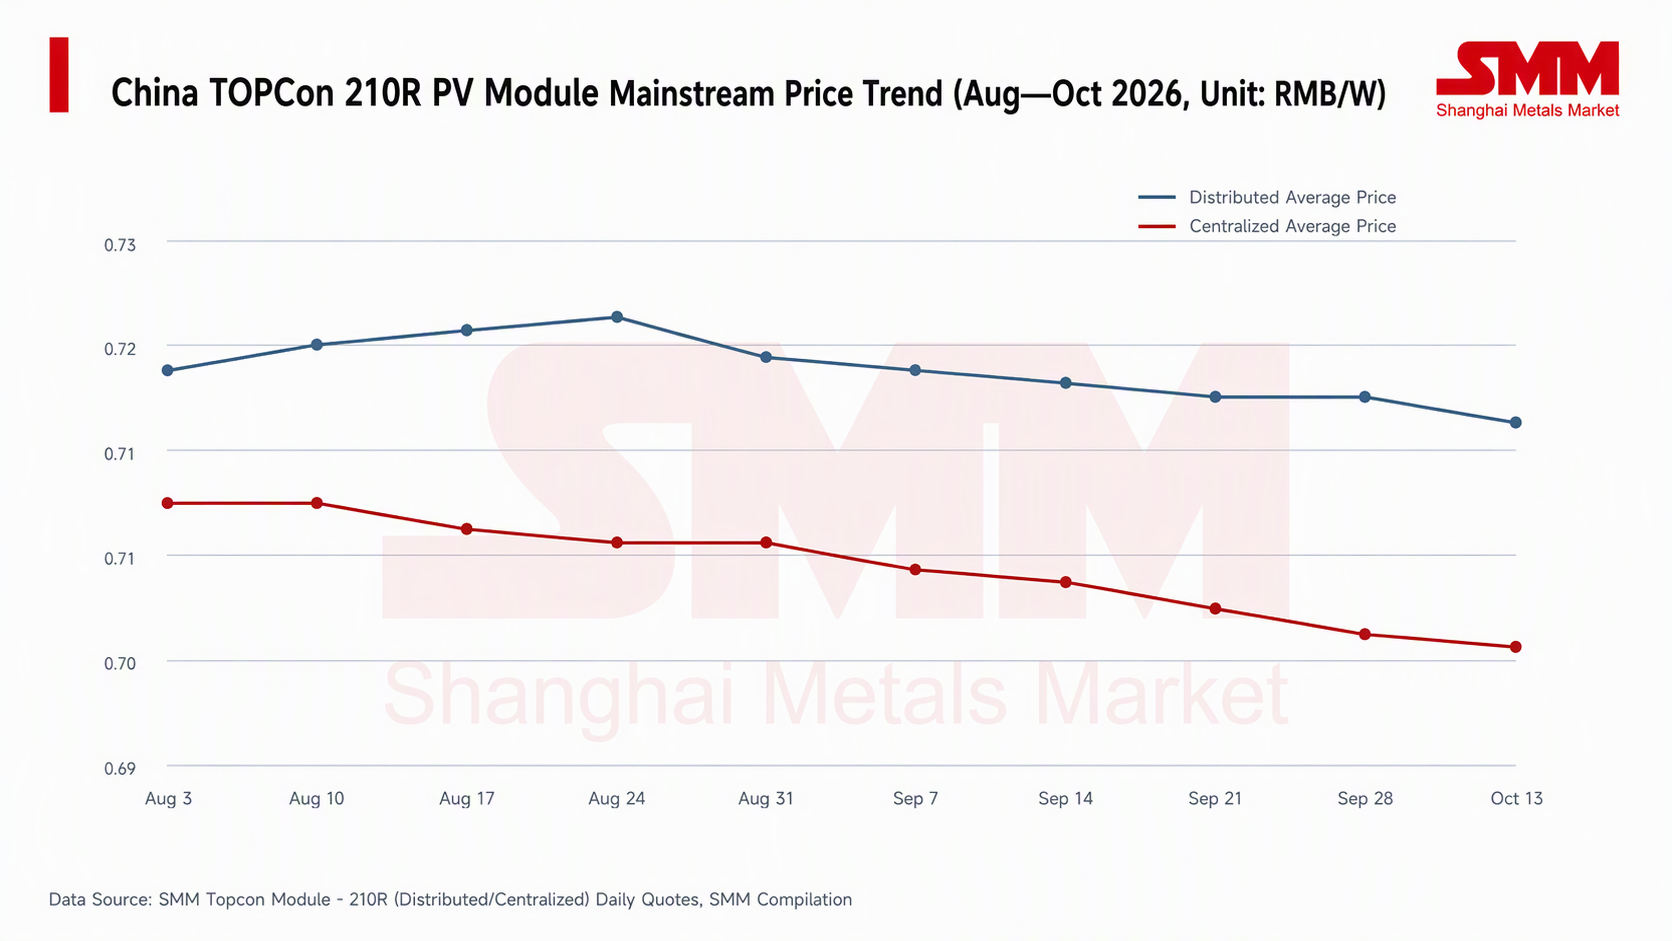
Il convient toutefois de noter que les prix actuels des modules sont déjà proches des seuils de coût de trésorerie de la plupart des entreprises, de sorte que la marge de baisse est également limitée ; les prix se caractérisent de plus en plus par des fluctuations dans une fourchette étroite, l'offre plafonnant la hausse et les coûts servant de plancher.
II. Stocks : les niveaux absolus restent élevés, exerçant une pression baissière sur les prix
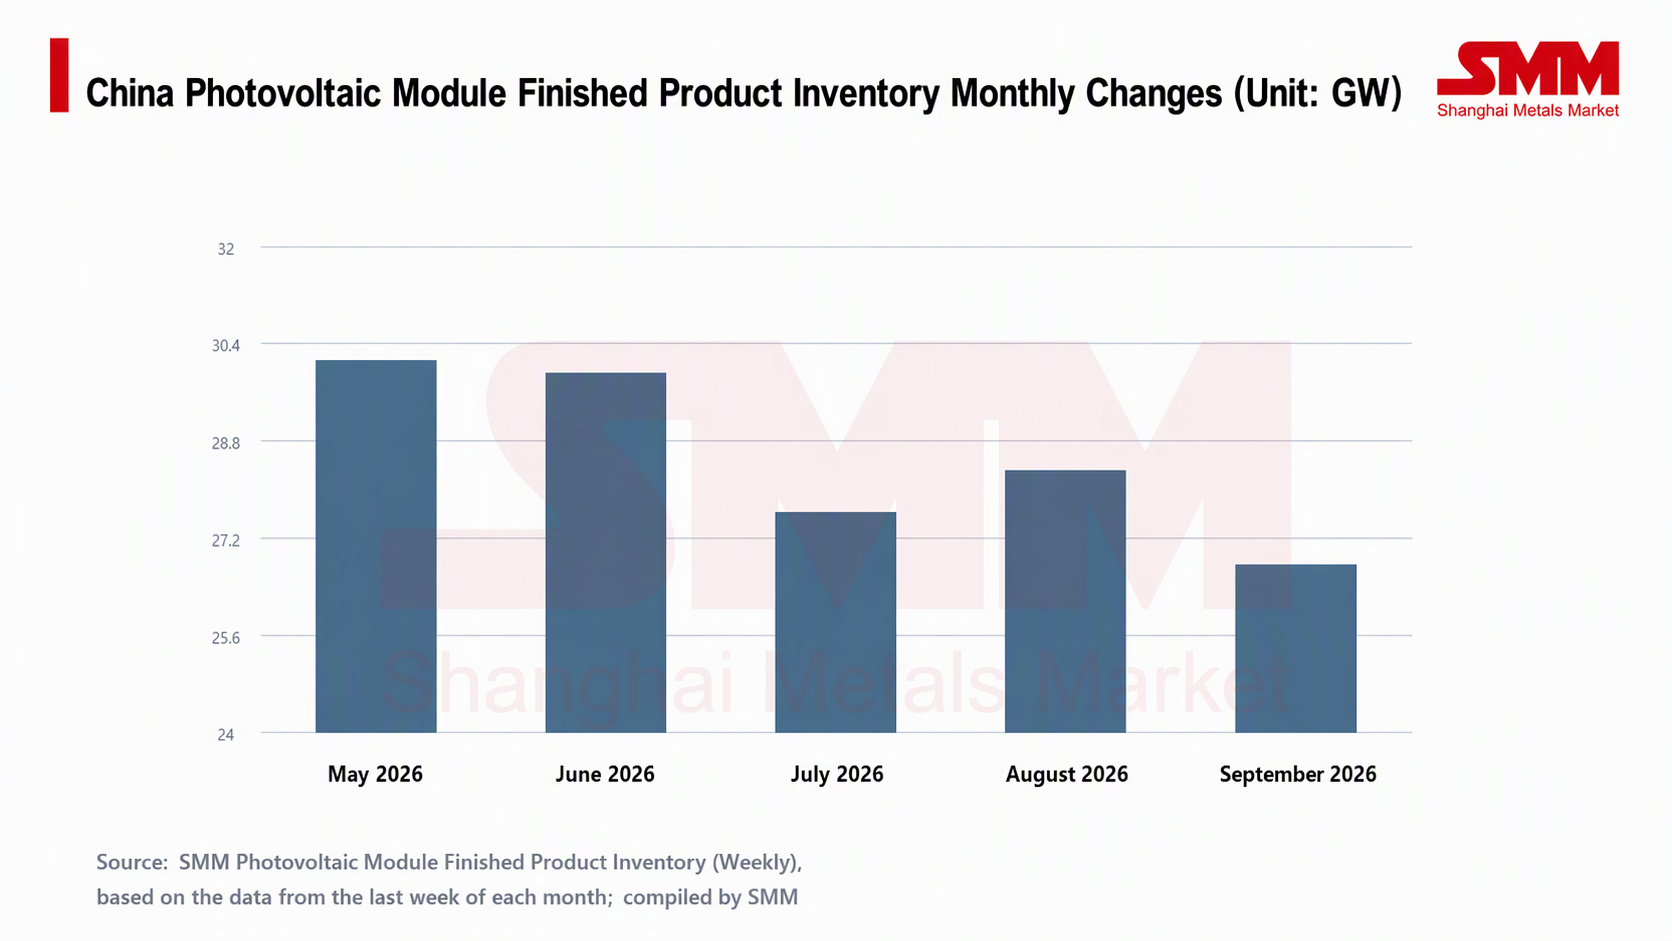
Les baisses de prix consécutives sont directement liées à des niveaux de stocks toujours élevés.
En septembre, les stocks de produits finis de modules étaient globalement en léger déstockage, mais le rythme était lent et les niveaux absolus ne sont pas tombés à des plus bas historiques. Cela signifie que les stocks tampons, tant au niveau des canaux que des usines, restent en place ; dès que la demande faiblit à la marge, la pression des stocks sur les prix réapparaîtra.
III. Production : stabilisation à des niveaux élevés, avec une offre abondante inchangée
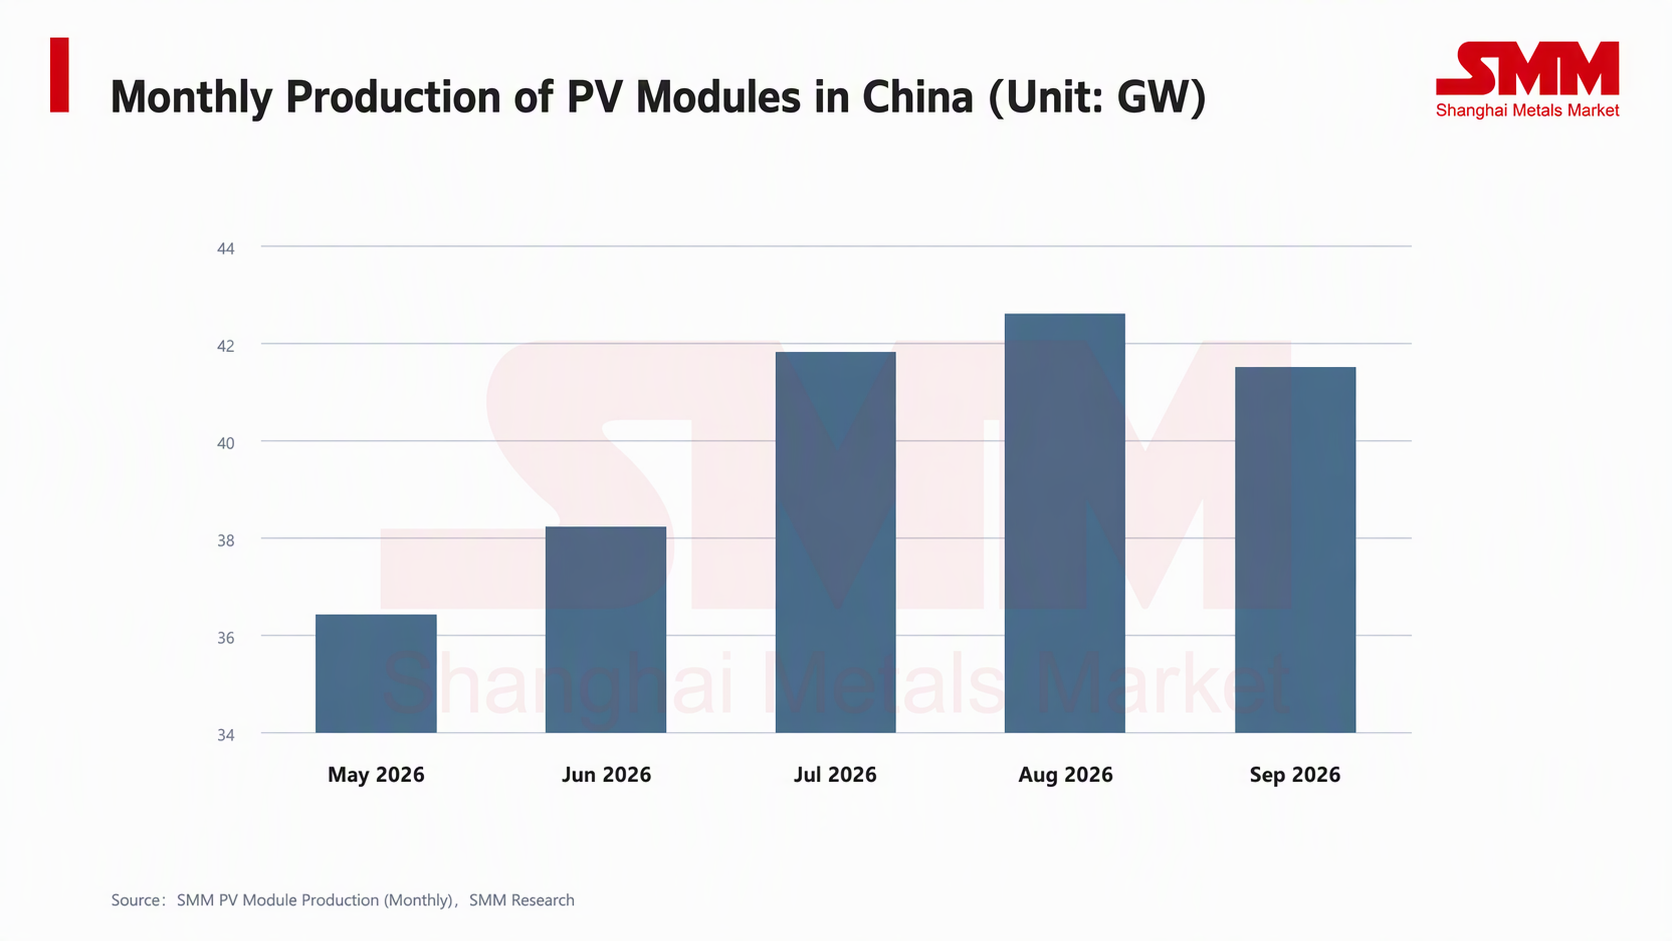
La libération de l'offre est la raison fondamentale pour laquelle les prix manquent d'élan haussier.
Après un repli progressif de la production ce printemps, la production mensuelle de modules s'est nettement redressée et est restée dans la fourchette haute de l'année. Bien que la production reste inférieure à celle de la même période de l’année dernière en glissement annuel, les fluctuations mensuelles sont limitées et la production absolue est abondante, ce qui signifie que le segment des modules n’est pas tendu dans l’équilibre offre-demande. Sans une hausse inattendue de la demande, une production élevée continuera de compenser toute impulsion à la hausse des prix venant des coûts ou des anticipations.
IV. Avec l’avancement du classement par efficacité énergétique, la course à l’expédition des modules à faible rendement ajoute une pression baissière supplémentaire sur les prix courants
À mesure que le système de classement par efficacité énergétique se précise, certains modules à faible rendement mal classés sont confrontés à une contrainte de « fenêtre » : une fois les normes pertinentes mises en œuvre, les produits à faible rendement non conformes auront plus de mal à entrer dans les circuits de distribution classiques et risquent de devenir des stocks à rotation lente. Dans cette perspective, certaines entreprises détenant de tels stocks sont devenues nettement plus pressées d’expédier, privilégiant une accélération du déstockage par des baisses de prix, des promotions et des concessions de marge avant la mise en œuvre des politiques, afin de boucler la rotation avant la fermeture de la fenêtre.
Ce comportement de « course à l’expédition » accroît directement l’offre effective visible sur le marché, et les cargaisons à bas prix visent surtout des projets distribués de petite et moyenne taille sensibles aux prix ainsi que certains projets centralisés, ce qui recoupe largement la clientèle cible des modules TOPCon classiques. Lorsque les modules à faible rendement entrent dans la fourchette de négociation à des prix plus bas, les acheteurs en aval disposent d’une plus grande marge de comparaison des prix, et la confiance tarifaire des modules classiques s’en trouve affaiblie d’autant — même si les grandes entreprises n’ont pas l’intention de baisser proactivement leurs prix, la présence de cargaisons à bas prix abaisse le niveau moyen des transactions, ajoutant une pression baissière supplémentaire sur les prix des modules classiques, en plus d’un équilibre offre-demande déjà détendu.
Autrement dit, la différenciation induite par le classement d’efficacité énergétique a objectivement accéléré l’écoulement des stocks de capacités à faible rendement, mais ce processus, accompagné de ventes à bas prix, a renforcé à court terme la caractéristique d’une « offre qui plafonne la hausse » des prix et, avec une production élevée et le réapprovisionnement des stocks, constitue un arrière-plan important pour les prix bas des modules au quatrième trimestre.
V. Perspectives : le rebond manque de fondement ; la consolidation à bas niveau devrait dominer
En tenant compte à la fois de l’offre et de la demande, SMM estime que les prix des modules au quatrième trimestre ne réunissent pas encore les conditions d’un retournement de tendance. Les principaux jugements sont les suivants :
Facteurs baissiers : premièrement, la production reste à des niveaux élevés. La production planifiée de modules n’a pas connu de contraction proactive et durable, et la configuration d’une offre abondante ne devrait pas changer à court terme. Deuxièmement, les niveaux de stocks demeurent élevés. La reconstitution des stocks depuis octobre indique que le déstockage n’a pas été fluide ; si l’accumulation se poursuit, elle affaiblira encore la confiance dans les prix. Troisièmement, l’absorption de la demande est limitée. Les acheteurs des centrales en aval n’ont pas renoncé à faire pression pour obtenir des prix plus bas, et les achats concentrés sont clairement de nature pulsée, ce qui rend difficile la formation d’une dynamique de prix durable. Quatrièmement, l’impact des prix bas liés aux expéditions de déstockage de modules à faible rendement. Avec l’avancée de la classification de l’efficacité énergétique, la précipitation à expédier des modules non conformes à faible rendement apporte une offre supplémentaire à bas prix qui chevauche la clientèle des modules classiques, tirant vers le bas le centre global des transactions, et cela ne devrait pas se dissiper à court terme.
Soutiens potentiels : d’une part, les prix sont déjà proches des seuils de coût en trésorerie, et la pression de perte sur une partie des capacités à coût élevé offre une certaine protection du plancher ; d’autre part, si la livraison des projets centralisés du quatrième trimestre s’accélère et entraîne un déstockage effectif, les prix pourraient se stabiliser à bas niveau, mais un retournement reste difficile à affirmer.