Après les vacances de la fête nationale, les prix de la masse noire LFP dans le secteur du recyclage des batteries au lithium ont nettement baissé, et la logique de fonctionnement du marché s’est écartée de la phase précédente.
Avant les vacances, les transactions globales sur le marché étaient relativement atones, avec un sentiment d’échange modéré. Certaines entreprises, adoptant une attitude attentiste face à l’évolution du carbonate de lithium après les vacances, sont restées inactives tant dans le stockage que dans la vente avant les vacances. Elles ont montré une faible acceptation du repli des prix du carbonate de lithium avant les vacances, avec des cotations relativement résistantes à la baisse et des ajustements de prix limités. À ce moment-là, les prix de la masse noire LFP étaient principalement soutenus par la rétention des vendeurs, plutôt que par une impulsion de la demande, laissant le marché dans une configuration de prix sans transactions.
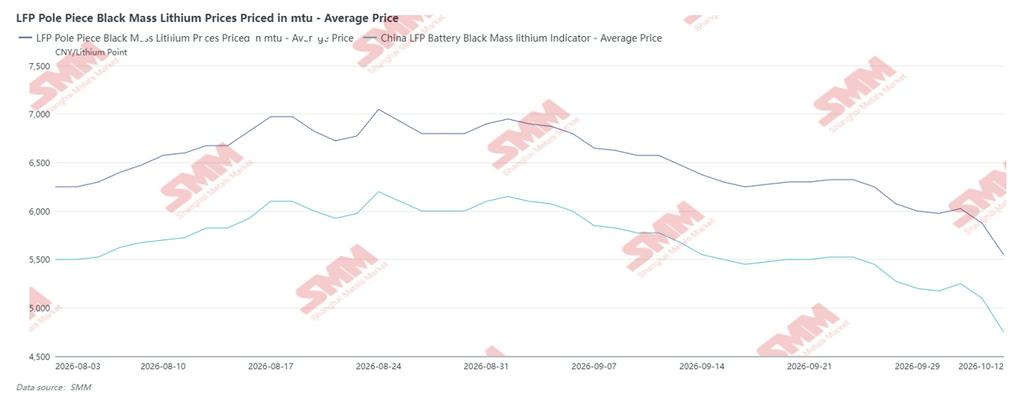
Après les vacances, les prix du carbonate de lithium ont généralement poursuivi leur repli, et les prix de la masse noire LFP ont subi une pression en conséquence. La tarification de la masse noire LFP est essentiellement indexée sur le carbonate de lithium, de sorte que la baisse du carbonate de lithium a directement abaissé la référence de prix de la masse noire, et le soutien des prix précédemment maintenu par la rétention s’est relâché en conséquence. Dans le même temps, alors que le carbonate de lithium continuait de reculer, la confiance du marché dans un retour rapide à des prix élevés s’est nettement affaiblie, et certaines entreprises sont passées d’une posture attentiste à un suivi des tendances du marché, accélérant ainsi le rythme des ajustements de prix.
Côté offre, après les vacances, les demandes de renseignements des entreprises de transformation de poudre ont quelque peu augmenté, et la volonté de vendre s’est légèrement assouplie par rapport à la période précédente, mais la position globale reste prudente. La mentalité de rétention ne s’est pas fondamentalement inversée, la libération de l’offre en circulation sur le marché est limitée, et les transactions réelles n’ont pas montré d’augmentation significative des volumes en conséquence. Comparé au schéma généralisé de rétention et de transactions à prime observé en août et septembre, le sentiment des vendeurs montre désormais un ajustement marginal, et le soutien des prix précédemment fondé sur la rétention s’est quelque peu affaibli.
Les entreprises côté demande ont affiché des performances divergentes. Selon les échanges sur le marché, après les vacances, certaines entreprises hydrométallurgiques sont devenues plus actives dans les achats externes, commençant à s’enquérir des marchandises et des prix sur le marché, avec un rythme d’approvisionnement en rebond par rapport à la période précédente ; d’autres entreprises sont restées en retrait, attendant que les tendances des prix se précisent. En ce qui concerne les cotations, même les entreprises cherchant activement des marchandises ont largement exécuté des cotations conformes aux prix actuels du marché, montrant une faible acceptation des sources à forte prime et maintenant une forte volonté de réduire les offres d’achat. Derrière cette attitude se trouve une pression sur les profits et pertes de la transformation externe qui n’a pas encore été significativement réparée, conduisant les entreprises hydrométallurgiques à réduire leur acceptation des matières premières à prix élevé et à déplacer leur centre de prix d’achat vers le bas. Du point de vue de la structure des transactions, l’approvisionnement actuel reste dominé par la demande rigide et les contrats à long terme, les nouvelles commandes au comptant étant principalement négociées aux prix du marché. La divergence entre acheteurs et vendeurs sur les prix n’a pas encore été comblée, ce qui limite les transactions au comptant. Dans l’ensemble, les transactions sur le marché sont restées médiocres, avec des volumes réels limités.
Dans l’ensemble, le repli du carbonate de lithium du côté des coûts a abaissé la base de tarification de la masse noire, tandis que du côté de la demande, les entreprises hydrométallurgiques ont poussé à la baisse des prix d’achat, et du côté de l’offre, le sentiment de rétention s’est marginalement relâché. Ces facteurs combinés ont entraîné une baisse simultanée des cotations et des prix de transaction de la masse noire LFP. Cependant, limités par un suivi insuffisant du côté de la demande, les volumes de transactions n’ont pas augmenté au même rythme que la baisse des prix. À l’avenir, les prix de la masse noire LFP continueront de fluctuer en fonction des mouvements du carbonate de lithium à court terme. En l’absence d’amélioration nette du côté de la demande et avec des entreprises hydrométallurgiques restant prudentes dans leurs achats, les moteurs de hausse des prix font défaut. À l’avenir, trois domaines méritent une attention particulière : premièrement, la capacité du carbonate de lithium à cesser de baisser et à se stabiliser, car c’est la variable centrale déterminant la base de tarification de la masse noire ; deuxièmement, les changements supplémentaires dans la volonté de vendre des entreprises de broyage, car si le sentiment de rétention continue de se relâcher et que la libération de l’offre s’accélère, la pression à la baisse sur les prix pourrait s’intensifier ; et troisièmement, la capacité des entreprises hydrométallurgiques à restaurer les marges de transformation sur les matières achetées à l’extérieur, car si les pertes persistent, la pression pour réduire les prix d’achat se poursuivra probablement.