SMM, 9 octobre : Après les vacances de la fête nationale, la chaîne industrielle du cobalt est restée globalement morose, la faiblesse de la demande et la baisse des coûts pesant conjointement sur les prix. Le cobalt affiné s'est consolidé à des niveaux bas, les négociants ont relevé leur base, et les acheteurs en aval ont continué de privilégier un réapprovisionnement juste à temps. Les offres de sulfate de cobalt se sont maintenues autour de 60 000 yuans/tonne, mais les transactions ont été difficiles, et la baisse des coefficients des matières premières a encore affaibli le soutien des coûts. Le chlorure de cobalt et le Co3O4 ont continué de s'éroder, les entreprises ont accru les réductions et arrêts de production, et les nouveaux achats sont restés insuffisants... SMM a compilé comme suit les variations de prix des produits à base de cobalt au cours de la première semaine après les vacances :
:
Après les vacances de la fête nationale, les offres au comptant de cobalt affiné ont légèrement augmenté de 500 yuans/tonne puis se sont stabilisées. Au 9 octobre, les offres au comptant de cobalt affiné sont restées stables à 255 000-270 000 yuans/tonne, avec un prix moyen de 262 500 yuans/tonne, en hausse de 0,19 % par rapport à avant les vacances.
Selon SMM, après la baisse post-vacances des prix à terme du cobalt affiné, les négociants ont relevé leur base de cotation. Actuellement, presque aucune entreprise ne propose au pair, et la base de cotation minimale est de 1 000 à 2 000 yuans. Les fonderies traditionnelles n'ont pas encore ajusté leurs prix, mais si les prix du marché restent à ces bas niveaux, la probabilité qu'elles réduisent leurs offres demeure élevée. La demande en aval reste atone, et les entreprises effectuent encore des achats de réapprovisionnement juste à temps. Dans l'ensemble, tant que les différents produits à base de cobalt n'auront pas cessé de baisser et que les acheteurs en aval n'auront pas constitué un réapprovisionnement durable, les prix du cobalt affiné ne réunissent pas encore les conditions pour sortir de la consolidation à des niveaux bas.
Sels de cobalt ( et ) :
:
Selon les données de prix au comptant de SMM, les offres au comptant de sulfate de cobalt ont baissé pendant deux séances consécutives cette semaine. Au 9 octobre, les offres au comptant de sulfate de cobalt sont tombées à 58 000-60 000 yuans/tonne, avec un prix moyen de 59 000 yuans/tonne, en baisse de 2,47 % par rapport au 30 septembre.
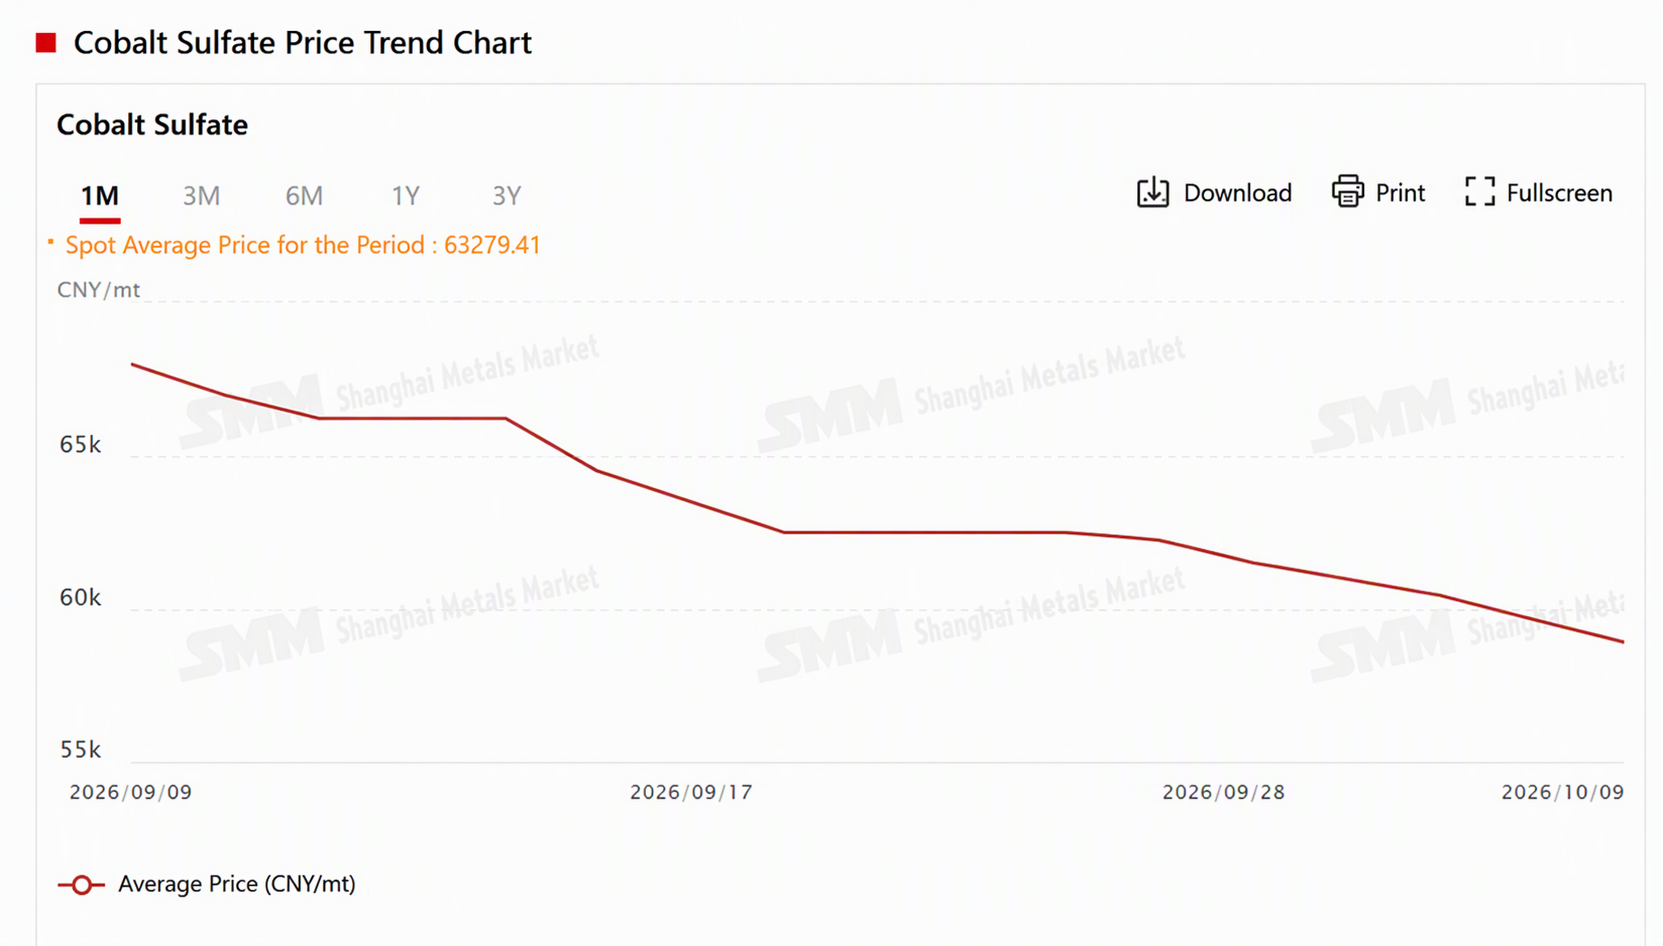
Selon SMM, bien que les grandes entreprises aient maintenu cette semaine les offres de sulfate de cobalt autour de 60 000 yuans/tonne, les transactions réelles ont été très difficiles, et les acheteurs en aval n'ont toujours montré aucun intérêt d'achat. Certains acteurs en aval estiment que les prix du sulfate de cobalt tomberont sous les 50 000 yuans/tonne à l'avenir. Sous l’influence d’un sentiment baissier, seules quelques entreprises ont effectué des achats au plus juste. Bien qu’aucune nouvelle transaction n’ait été enregistrée pour les coefficients de cobalt MHP et de cobalt recyclé, la tendance générale est restée orientée à la baisse, et le soutien des coûts a continué de s’affaiblir, ouvrant une nouvelle marge permettant aux fonderies de baisser leurs prix de vente. Avant qu’une amélioration substantielle n’apparaisse du côté de la demande, le cycle « baisse des prix — pertes — pression sur les matières premières — repli des coûts — nouvelles baisses de prix » devrait continuer de dominer l’orientation du marché du sulfate de cobalt.
:
Selon les cotations au comptant de SMM, après la fête nationale, les cotations au comptant du chlorure de cobalt ont poursuivi la baisse observée avant les congés. Après deux séances de baisse, les cotations au comptant du chlorure de cobalt sont tombées à 67 500-69 500 yuans/tonne, avec un prix moyen de 68 500 yuans/tonne, en repli de 3,52 % par rapport aux niveaux d’avant les congés.
Concernant les transactions réelles, selon SMM, seul un très petit nombre de commandes au comptant ont été conclues après les congés, les livraisons existantes étant surtout concentrées dans l’auto-approvisionnement interne des entreprises intégrées pour leur propre production de Co3O4. Les entreprises non intégrées ont eu du mal à conclure des transactions au comptant. Du côté de l’offre, la demande ne s’est pas encore améliorée et le secteur reste en phase de déstockage. La production de chlorure de cobalt en septembre a nettement reculé en glissement mensuel, les réductions de production devenant le principal moyen pour les producteurs de soulager la pression sur les stocks. Les entreprises qui avaient prévu de reprendre la production avant les congés ont adopté une attitude attentiste en raison de la faiblesse persistante de la demande en aval, et l’ampleur des arrêts de production continue de s’étendre. Du côté de la demande, les réductions de production de Co3O4 en aval ont continué de s’accentuer, réduisant encore la demande d’approvisionnement en matières premières. Pendant la fête nationale, les échanges sur le marché ont été largement à l’arrêt. Après les congés, les demandes de renseignements sporadiques ont augmenté, mais les transactions sont restées atones, avec une marge limitée de fluctuation des prix. Les acteurs du secteur ont généralement reporté leur attention sur la question de savoir si la demande connaîtrait une reprise substantielle après les congés. Dans l’ensemble, les prix du chlorure de cobalt devraient rester sur une tendance baissière étroite à court terme.
:
Selon les cotations au comptant de SMM, les cotations au comptant du Co3O4 cette semaine n’ont pas non plus échappé à la tendance baissière. Selon les cotations au comptant de SMM, au 9 octobre, les prix au comptant du Co3O4 ont chuté à 217 500-232 500 yuans/tonne, avec un prix moyen de 225 000 yuans/tonne, en baisse de 5,26 % par rapport au 30 septembre avant les vacances.
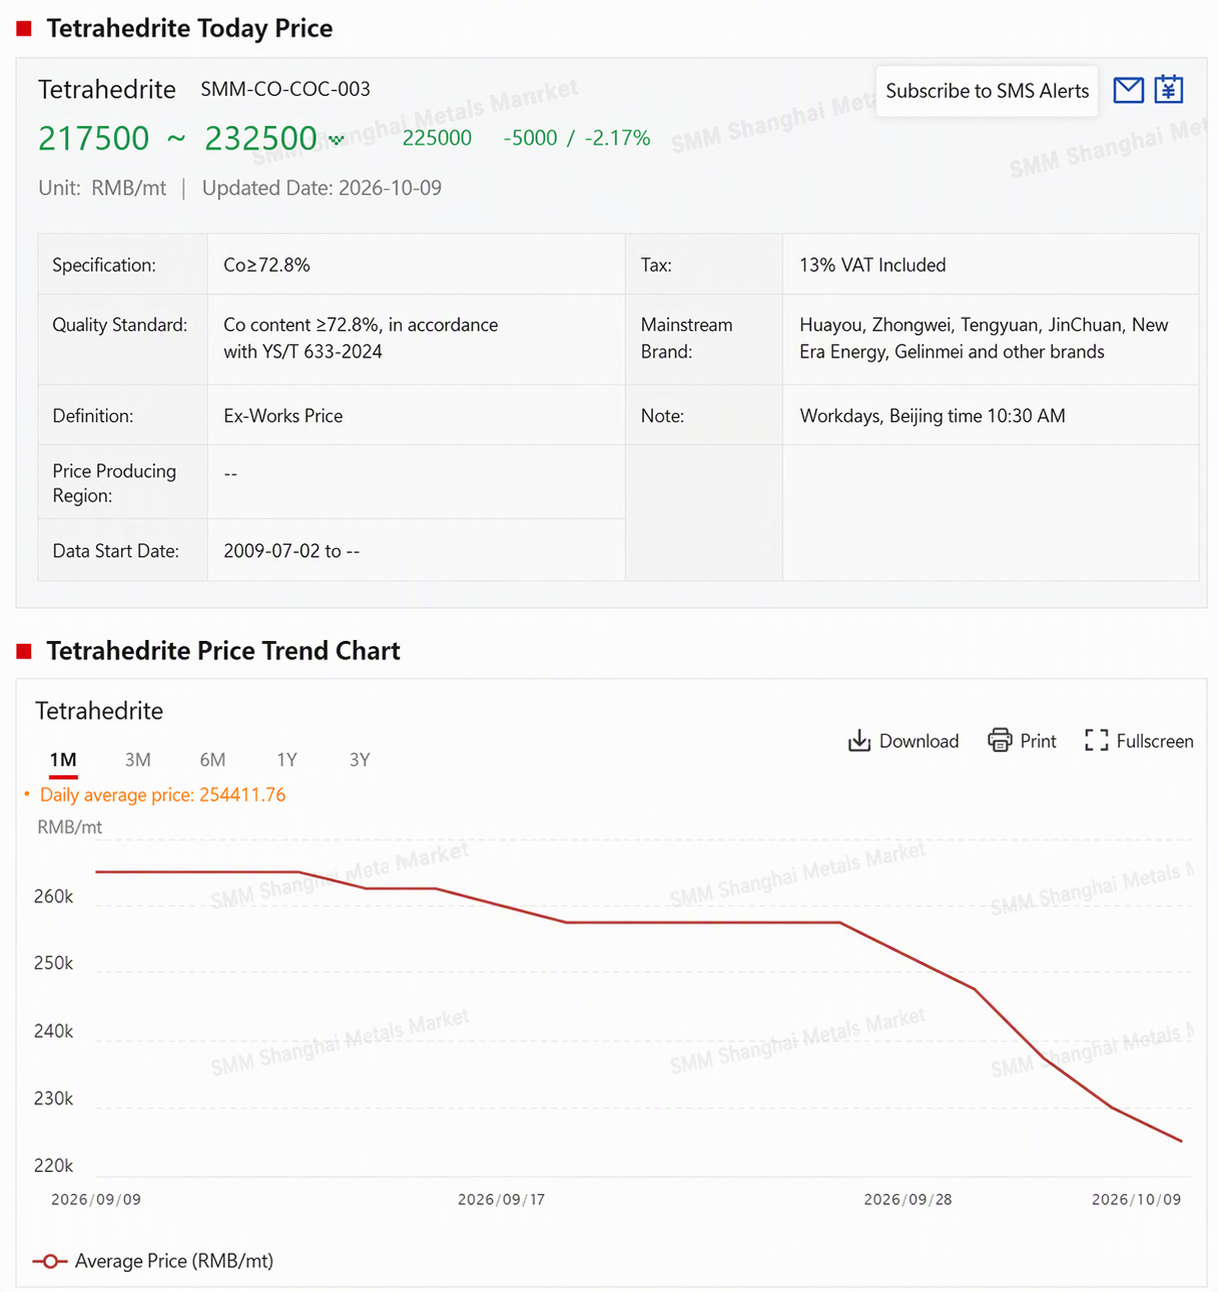
Selon SMM, cette vague de baisses résulte en partie de certaines entreprises proposant activement des prix bas pour stimuler leurs performances, et en partie d'un renforcement mutuel avec des attentes pessimistes dans un contexte de sentiment général orienté à la baisse. Côté offre, affectées par une demande en aval durablement faible, plusieurs entreprises restent en état de réduction de production. Côté demande, les expéditions actuelles servent principalement à livrer d'anciens contrats à long terme et à assurer des activités de transformation, les nouveaux achats étant quasi inexistants. Le marché était déjà entré dans une phase de consolidation avant les vacances, et les transactions n'ont pas montré de reprise nette après les vacances. Le niveau des prix continue de baisser lentement, avec une marge d'ajustement supplémentaire limitée à court terme, et l'attention du marché s'est déplacée vers la concrétisation de la demande après la fin des vacances. Globalement, les prix du Co3O4 devraient rester sur une tendance baissière étroite à court terme.
Dans l'actualité, le 9 octobre, la Commission européenne a annoncé vendredi avoir sélectionné 46 projets de matières premières stratégiques qui bénéficieront d'approbations accélérées et d'un soutien pour l'accès aux financements publics et privés. Les progrès des projets sélectionnés l'année dernière ont été lents, certains rencontrant des difficultés de mise en œuvre. La Commission européenne a déclaré avoir mobilisé plus de 2 milliards d'euros (environ 2,24 milliards de dollars) de financements publics, mais les développeurs de projets ont averti en août que sans injections urgentes de capitaux, davantage de projets pourraient risquer l'échec. La Commission vise à prioriser ces projets pour aider l'UE à atteindre les objectifs fixés par la loi de 2024 sur les matières premières critiques, qui stipule que d'ici 2030, l'UE doit s'approvisionner sur son territoire à hauteur de 10 % de sa demande annuelle en matières premières critiques par l'extraction minière, 40 % par la transformation et 25 % par le recyclage. Ces projets sont répartis dans 16 États membres de l'UE, couvrant 15 des 17 matières premières figurant sur la liste des matières premières stratégiques de l'UE, notamment le cuivre, le lithium, le nickel, le cobalt, le manganèse, le graphite, les terres rares, le magnésium et le tungstène. La Commission a noté : « Ces 46 nouveaux projets devraient nécessiter environ 21,1 milliards d'euros (environ 237 milliards de dollars) d'investissement en capital, les fonds devant être levés par des canaux publics et privés. "
Par ailleurs, selon l’Agence de presse Xinhua, le président indonésien Prabowo a présidé, le 8, la cérémonie de lancement de 11 projets miniers en aval financés par la Chine dans le parc industriel de la baie de Weda, dans la régence de Halmahera central, province des Moluques du Nord. Ces projets représentent un investissement total d’environ 10,2 milliards de dollars, couvrant des secteurs tels que les batteries de puissance, les matériaux nickel-cobalt, l’aluminium, les engins de chantier à énergie nouvelle et la fabrication de véhicules utilitaires.