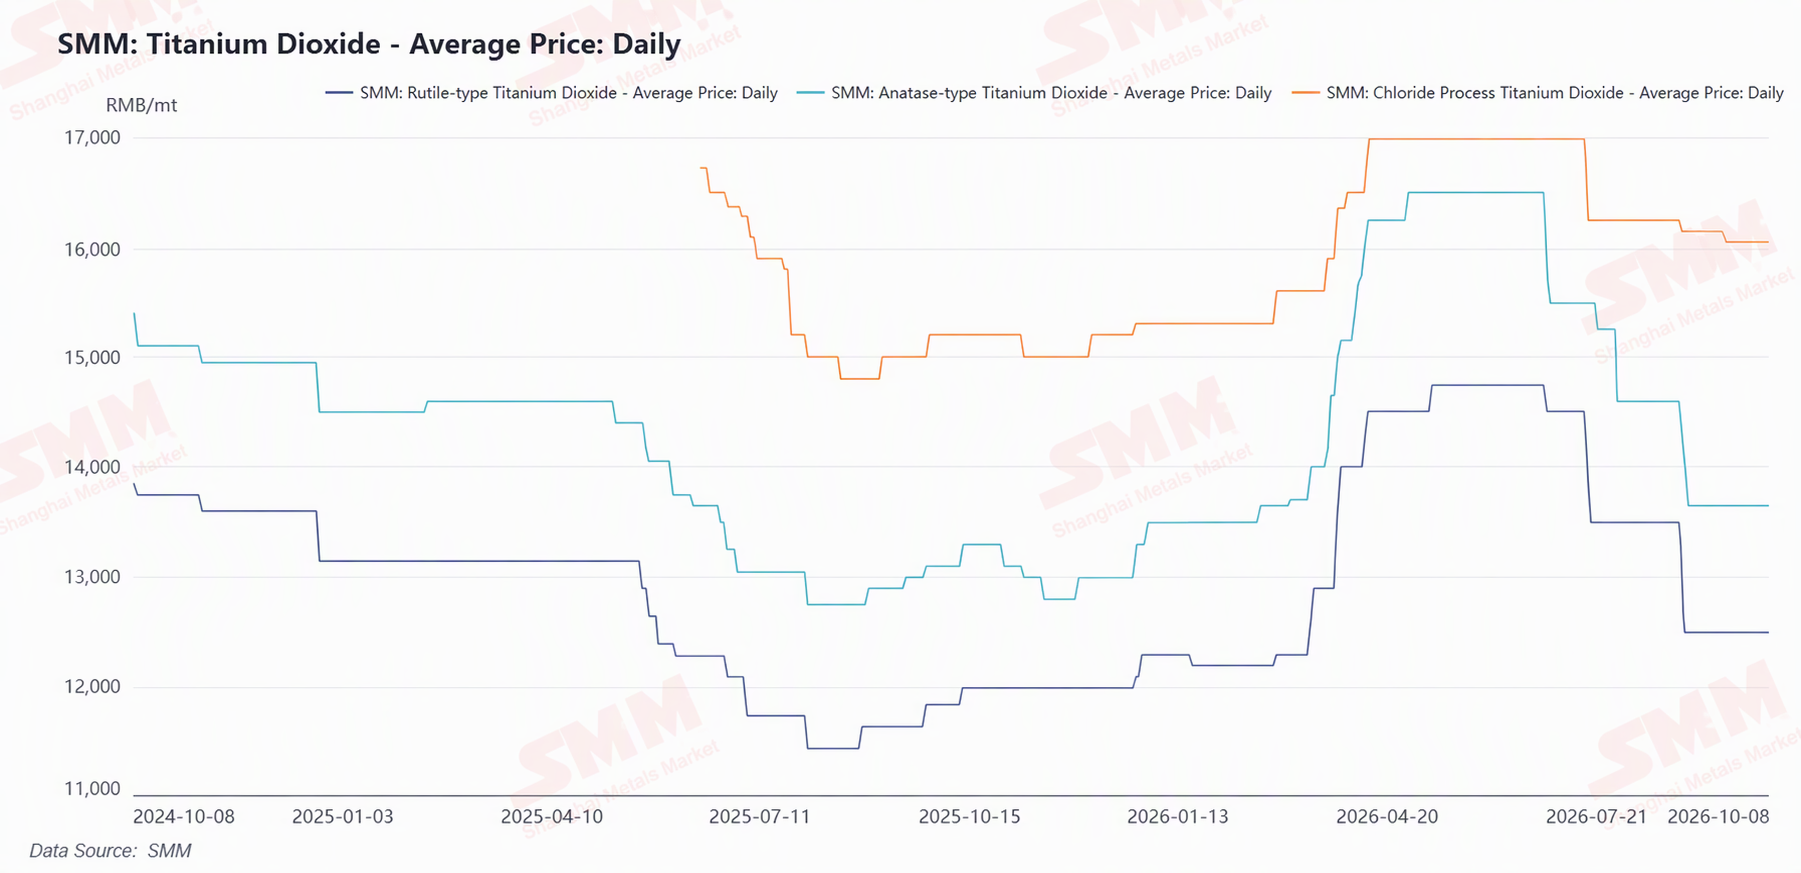
Pendant les vacances de la fête nationale, le marché chinois du titane est resté globalement stable mais sous pression. Le minerai de titane en amont était morose et stagnant, le déséquilibre entre l'offre et la demande devenant plus prononcé. L'éponge de titane restait sous pression, les entreprises maintenant des taux d'exploitation élevés, mais la demande civile en aval était faible, l'accumulation des stocks industriels s'intensifiait et les prix de transaction courants de l'éponge de titane de grade 0 étaient de 44 000 à 45 000 yuans/tonne. Le secteur du dioxyde de titane est resté stable avant les vacances, les écarts de prix entre les produits de différents procédés étant relativement stables : les cotations courantes du type rutile par procédé au sulfate étaient de 12 500 à 14 800 yuans/tonne, du type anatase par procédé au sulfate de 12 000 à 13 000 yuans/tonne, tandis que le dioxyde de titane par procédé au chlore évoluait relativement fermement, avec des cotations courantes de 15 300 à 16 800 yuans/tonne. Le premier jour de cotation après les vacances, les prix des produits en titane sur toute la chaîne industrielle ont prolongé les niveaux d'avant les vacances, sans changement significatif, et le sentiment d'attentisme sur le marché était fort. L'orientation du marché reste à confirmer par les commandes réelles d'approvisionnement en aval après les vacances.
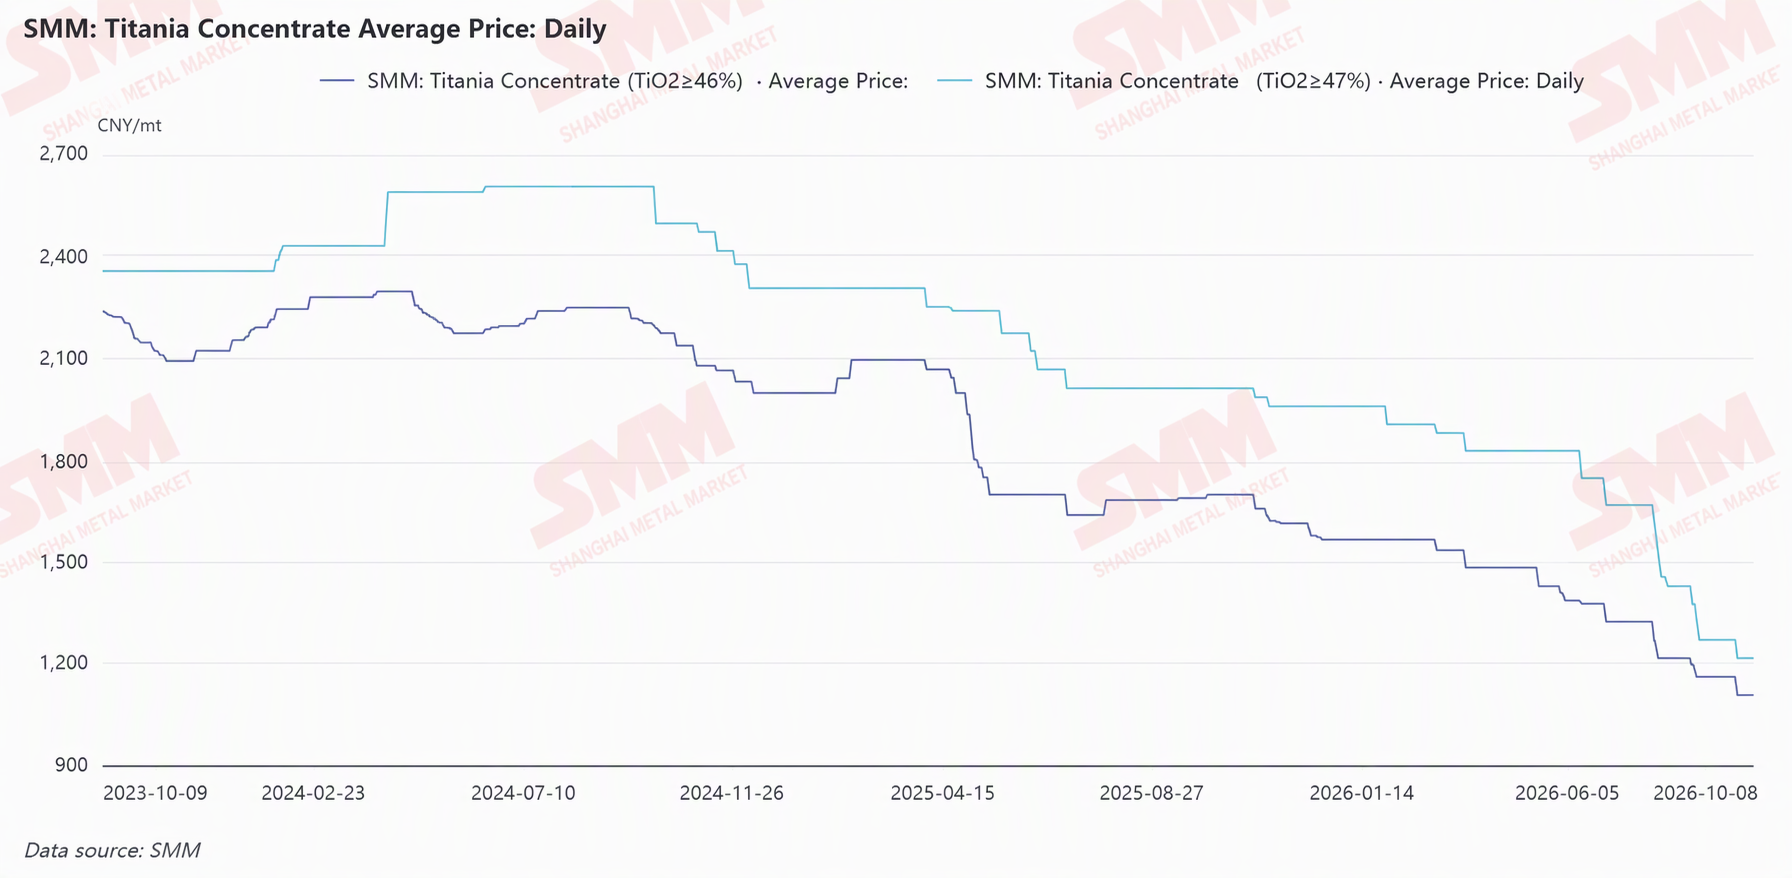
Du côté des matières premières, les mines nationales de minerai de titane étaient généralement déficitaires, avec des taux d'exploitation globalement faibles, mais la croissance de la production au Xinjiang était significative et, combinée à d'importantes arrivées de minerai importé, l'offre du marché était généralement abondante. Les marchés du soufre et de l'acide sulfurique étaient sous pression et en consolidation, et le côté des matières premières peinait à fournir un fort soutien des coûts à la chaîne industrielle du titane.
Le premier jour après les vacances, le marché du titane a prolongé sa tendance d'avant les vacances. Les attentes de « haute saison de septembre » ont échoué et le marché est devenu plus prudent quant à la « haute saison d'octobre ». Compte tenu du faible soutien des matières premières et de la demande intérieure molle en aval, la possibilité d'un retournement du marché du titane dépendra des changements marginaux induits par les exportations et les politiques macroéconomiques.
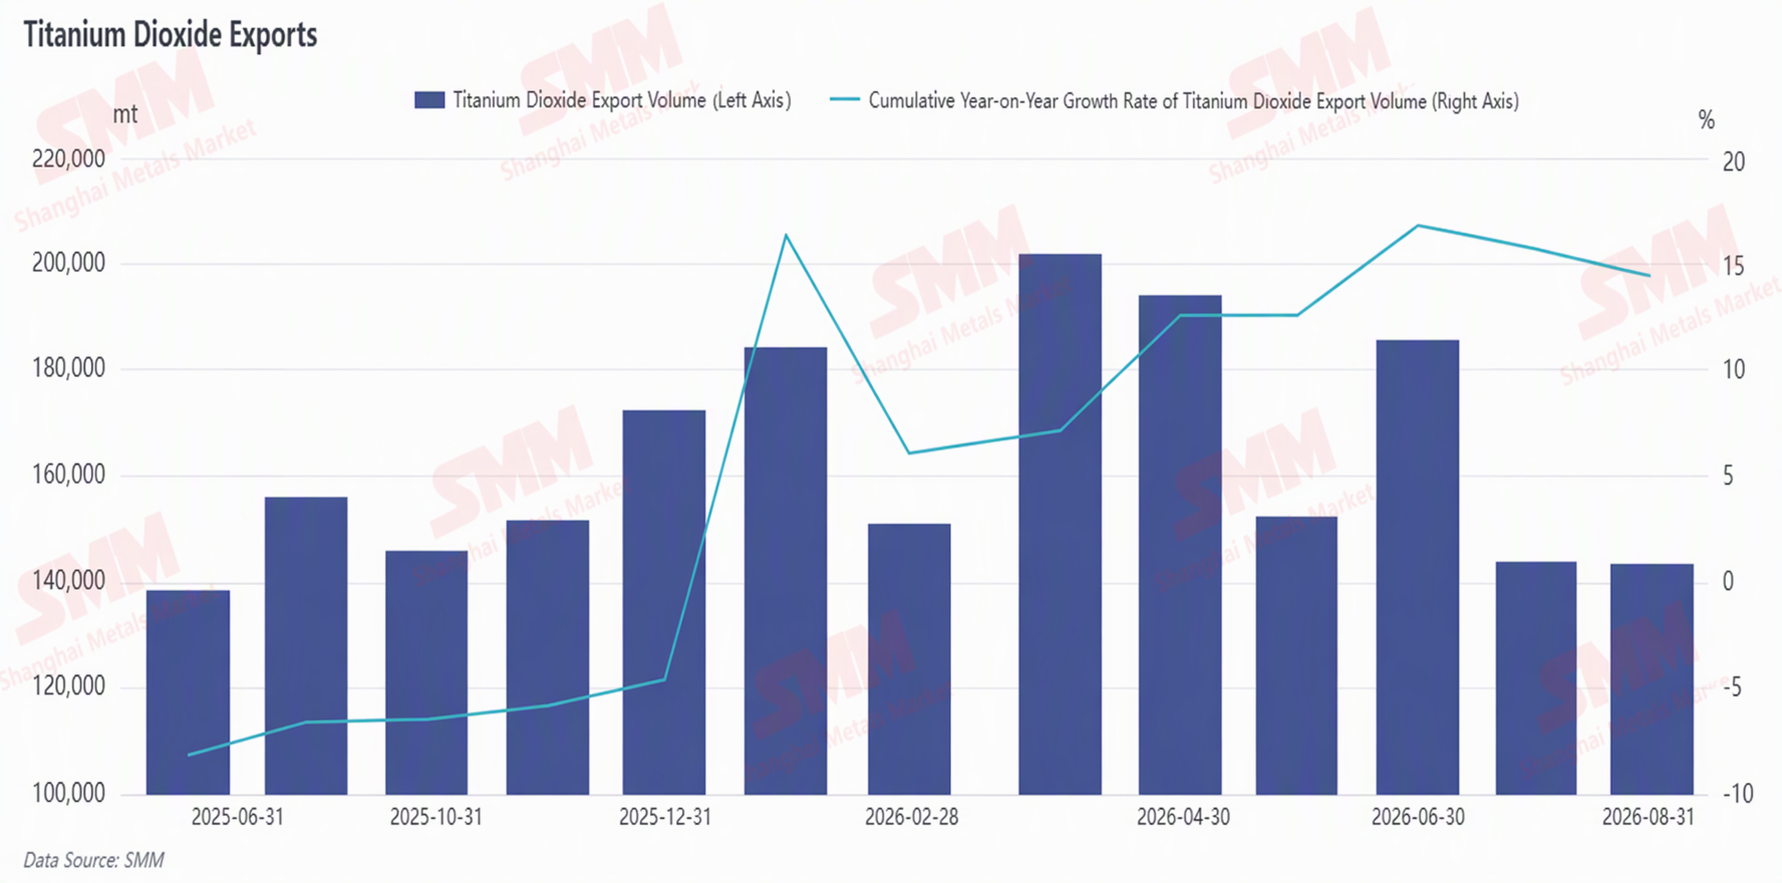
Sur le front des exportations, il existe des points positifs structurels : pendant les vacances de la fête nationale, Shandong Jinhai Titanium a fonctionné à pleine capacité pour honorer les commandes à l'exportation, avec une production quotidienne de 700 à 800 tonnes et des exportations d'environ 1 000 tonnes/jour, offrant un soutien ponctuel des commandes à l'exportation. Les prix des matériaux en titane en Europe du Nord-Ouest ont augmenté de plus de 3 %, bénéficiant de la reprise de la demande aérospatiale et de défense, et les perspectives pour les matériaux en titane haut de gamme hors de Chine s'améliorent. De janvier à août 2026, les exportations cumulées de dioxyde de titane de la Chine ont atteint 1,357 million de tonnes, en hausse de 14,02 % en glissement annuel. Avec la reprise du marché du dioxyde de titane, les exportations constituent l’axe central à surveiller. Toutefois, des perturbations subsistent également du côté des exportations. En août, les exportations de dioxyde de titane se sont établies à 144 100 tonnes, en baisse de 0,21 % en glissement mensuel, la demande extérieure s’affaiblissant légèrement. L’UE, le Brésil et le Royaume-Uni ont maintenu leurs politiques antidumping, l’espace d’exportation est resté contraint, et la croissance sur un marché unique pouvait difficilement compenser entièrement le déficit de la demande intérieure.
Sur le front des politiques macroéconomiques : Le 21 septembre, la Commission économique eurasiatique a décidé de suspendre les mesures antidumping visant le dioxyde de titane chinois, avec effet jusqu’au 10 août 2027. Les entreprises russes de dioxyde de titane ont demandé de leur propre initiative la suspension des droits après des contraintes de production en juin, ouvrant ainsi le canal d’exportation vers la Russie. En août, la Russie est devenue la deuxième destination des exportations chinoises de dioxyde de titane, représentant 7,89 %. À compter du 1er octobre, la politique de subvention des intérêts sur les prêts à l’achat de logements pour les résidents est entrée en vigueur, ciblant la demande rigide dans les villes de deuxième et troisième rangs. Si les livraisons de logements s’accélèrent, la demande d’amélioration de l’habitat après achèvement devrait s’améliorer marginalement, et le dioxyde de titane, en tant que matière première liée à la chaîne d’achèvement, suscite des attentes de reprise de la demande.
Perspectives du marché : Le marché du titane se trouve actuellement dans une phase de consolidation à bas niveau caractérisée par un faible soutien des coûts, une offre abondante et une demande finale atone. La suspension des mesures antidumping eurasiatiques, la politique de subvention des intérêts hypothécaires et les commandes supplémentaires à l’exportation constituent des facteurs positifs à court terme, tandis que le déséquilibre entre l’offre et la demande de minerai de titane, l’accumulation continue des stocks d’éponge de titane et la lente reprise de la demande finale demeurent les principaux facteurs de pression. Après les congés, le marché devrait rester dans une « impasse marquée par une baisse limitée et une absence d’élan haussier ». Si les commandes finales de la mi-octobre à la fin octobre sont inférieures aux attentes et que le déstockage est entravé, les prix des produits à base de titane restent exposés au risque d’un nouvel affaiblissement.