SMM, 30 septembre :
Mardi, plusieurs responsables de la Fed ont multiplié les déclarations, donnant le ton de la trajectoire de politique monétaire pour le reste de l’année. Le président de la Fed de New York, John Williams, a déclaré lors d’un discours à Buffalo, dans l’État de New York, que si l’économie évoluait globalement conformément à ses attentes, une nouvelle hausse des taux plus tard dans l’année pourrait être appropriée pour ramener l’inflation à l’objectif de manière plus rapide. Il a toutefois souligné que la hausse des taux de septembre de la Fed avait déjà donné aux décideurs davantage de temps pour observer, et qu’« il n’y a pas lieu de se précipiter ». Ces propos mêlaient des signaux accommodants et restrictifs, et les attentes du marché concernant une hausse des taux de la Fed en octobre sont rapidement retombées d’environ 70 % à environ 50 %. Outre le refroidissement des attentes de hausse des taux, plusieurs facteurs ont également soutenu la vigueur des métaux précieux : l’indice du dollar américain s’est affaibli ; l’incertitude géopolitique mondiale a persisté, les capitaux refuges continuant d’affluer vers le marché de l’or ; parallèlement, les banques centrales du monde entier ont maintenu une forte demande d’achat d’or, établissant un plancher structurel à moyen et long terme pour les prix de l’or.
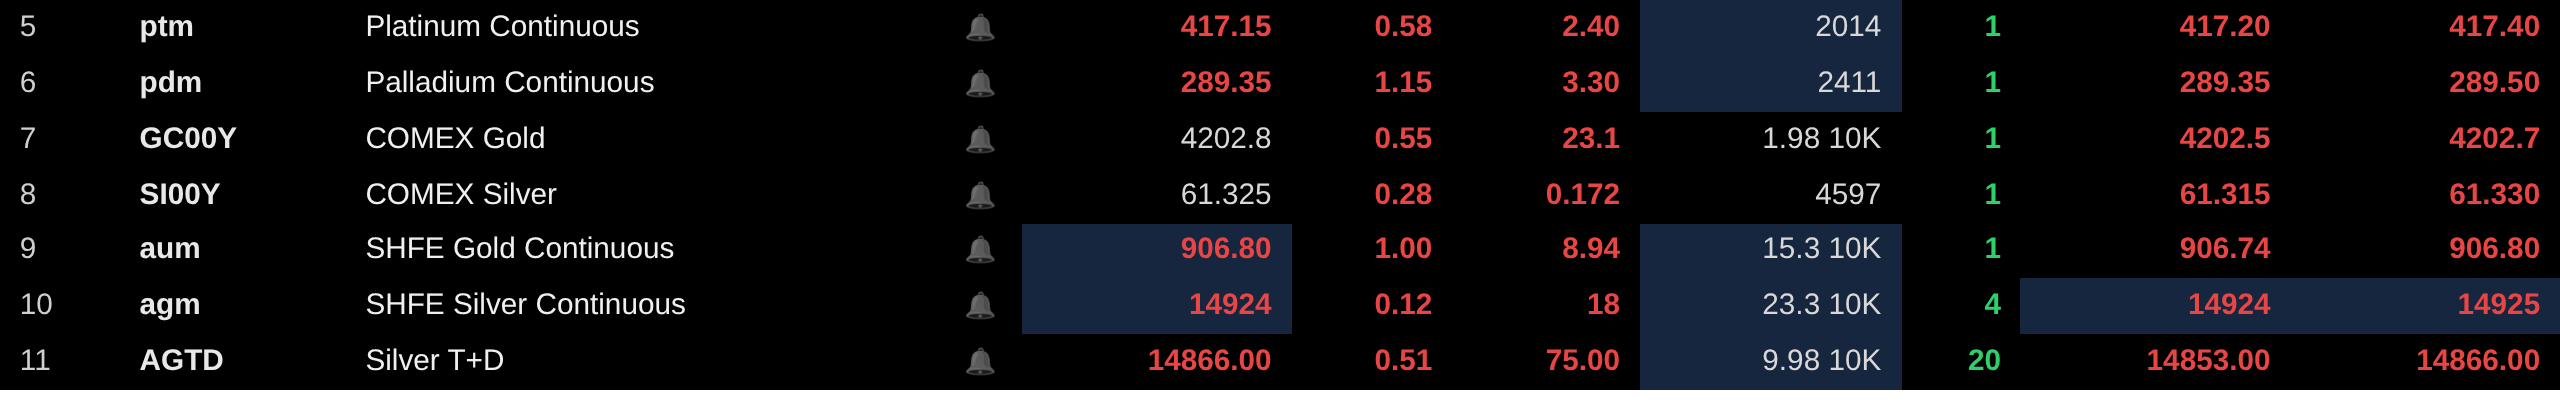
Soutenus par les facteurs ci-dessus, les prix des métaux précieux ont rebondi. À 13 h 32 le 30 septembre, l’or COMEX a progressé de 0,55 % à 4 202,8 $/oz ; le contrat principal de l’or SHFE a augmenté de 1 % à 906,8 yuans/g ; l’argent COMEX a gagné 0,28 % à 61,325 $/oz ; le contrat principal de l’argent SHFE a progressé de 0,12 % à 14 294 yuans/kg ; l’argent T+D a augmenté de 0,51 % à 14 866 yuans/kg. En outre, les contrats à terme principaux du platine ont progressé de 0,58 % à 417,15 yuans/g, et le contrat principal du palladium a augmenté de 1,15 % à 289,35 yuans/g.
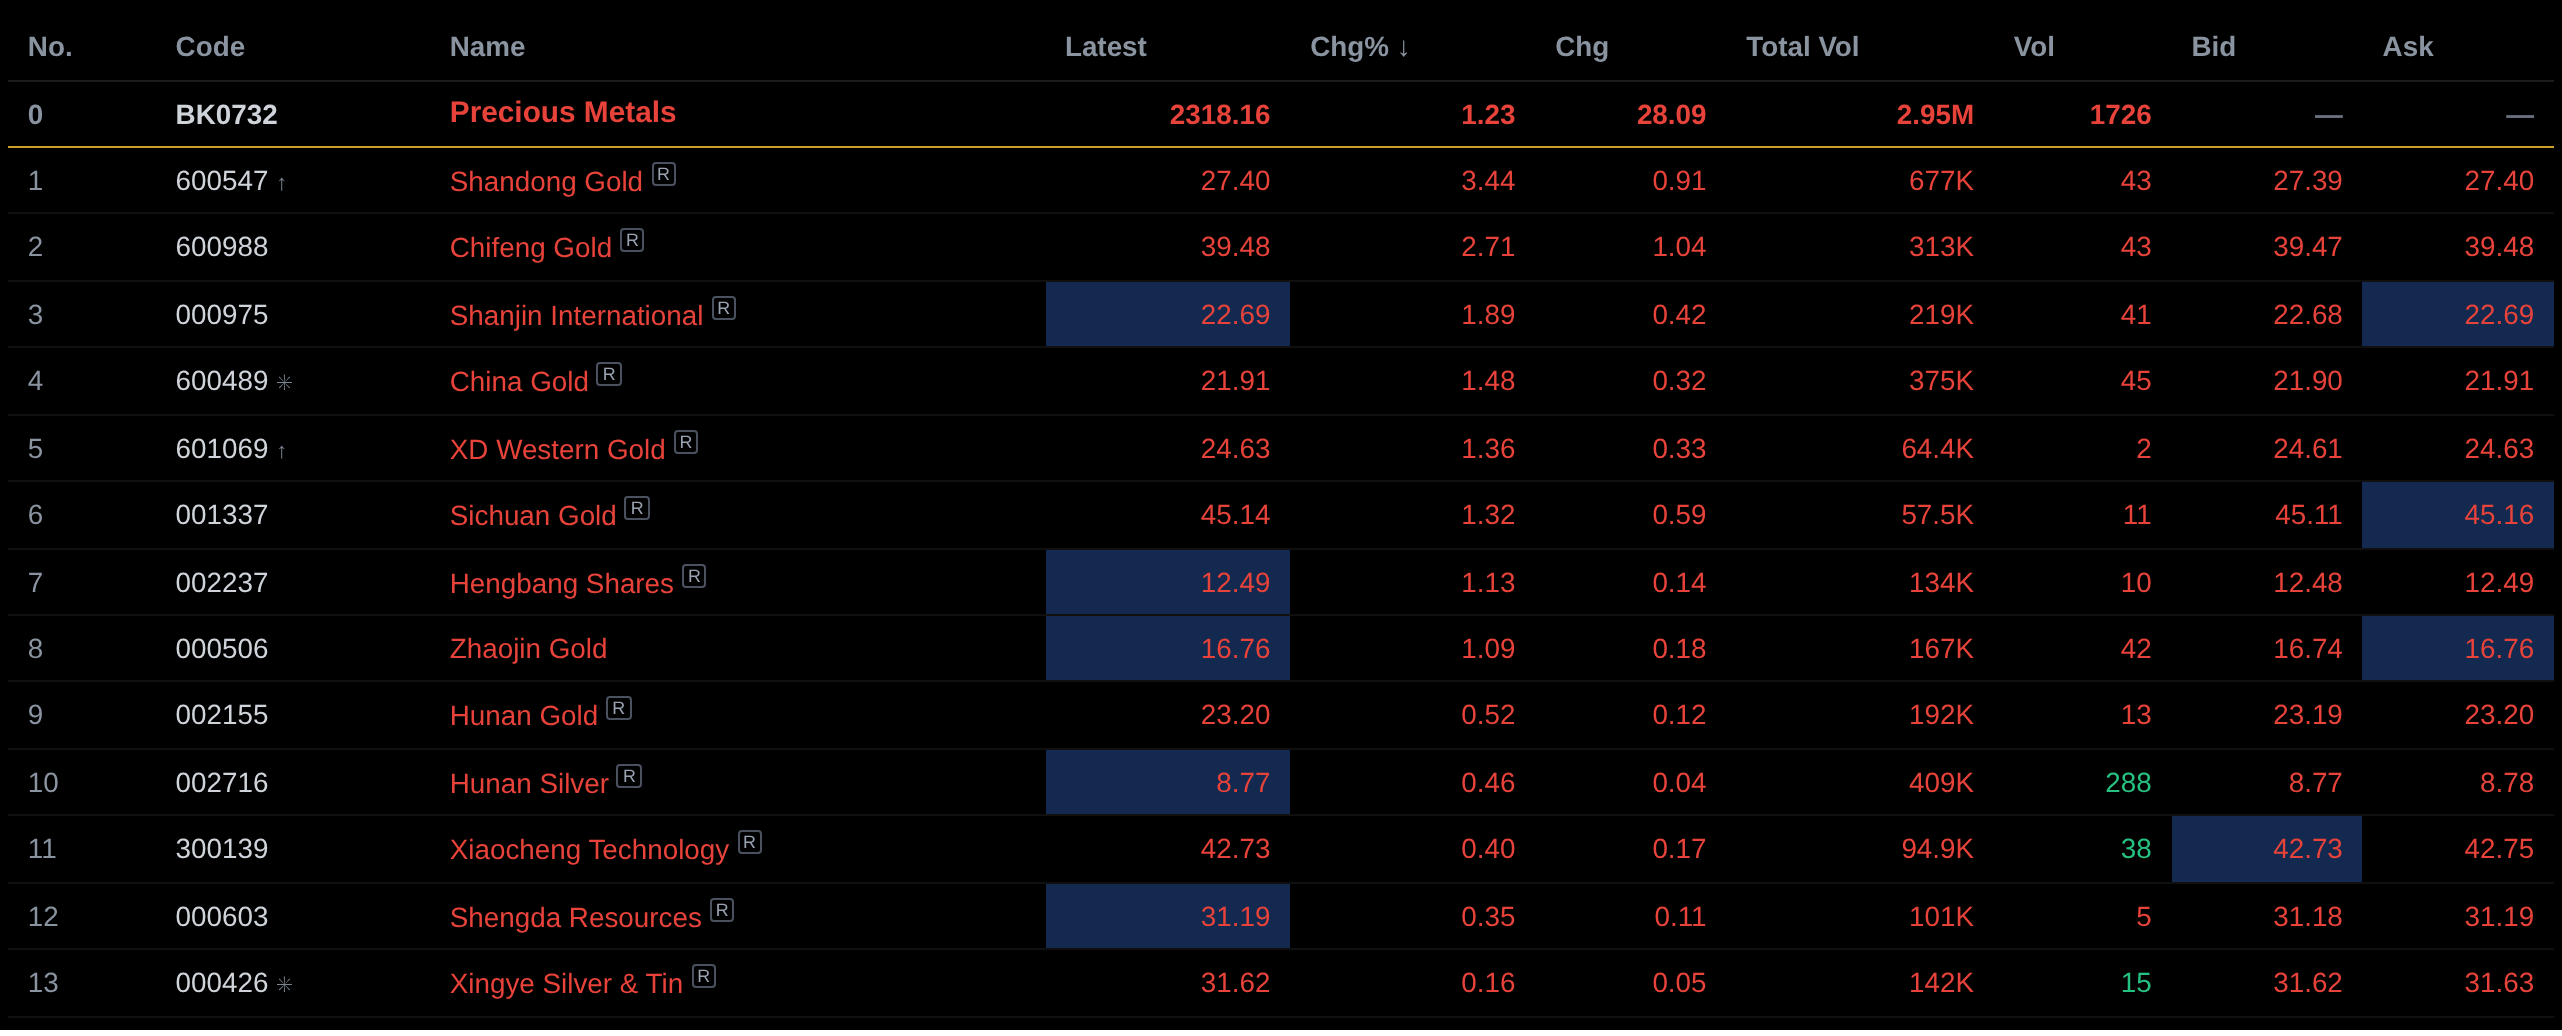
Sur le marché boursier : à 13 h 38 le 30 septembre, le secteur des métaux précieux a progressé de 1,23 %. Parmi les valeurs individuelles, Shandong Gold a augmenté de plus de 3 %, et Chifeng Gold, Shanjin International, Zhongjin Gold et Western Gold figuraient parmi les plus fortes hausses.
Actualités
[Plusieurs responsables de la Fed soutiennent de nouvelles hausses de taux ; le « numéro 3 » déclare qu’une autre hausse est nécessaire cette année mais sans précipitation, refroidissant les attentes d’une hausse en octobre] Plusieurs responsables de la Fed ont multiplié les déclarations mardi, renforçant les attentes selon lesquelles un resserrement monétaire supplémentaire est encore nécessaire cette année, mais les paris du marché sur une hausse des taux à court terme se sont quelque peu refroidis. Le président de la Fed de New York, John Williams, a déclaré lors d’un discours à Buffalo, dans l’État de New York, que si l’économie évoluait globalement conformément à ses attentes, une nouvelle hausse des taux plus tard dans l’année pourrait être appropriée pour ramener l’inflation à l’objectif de manière plus rapide. Dans le même temps, il a souligné que la hausse des taux de la Fed en septembre a donné aux décideurs plus de temps pour observer, et « il n’y a pas lieu de se précipiter ». « Williams s’est clairement opposé à ce que la Fed procède à deux hausses de taux consécutives en octobre », ont écrit les analystes d’Evercore ISI dans une note adressée à leurs clients. « Nous pensons que l’issue la plus probable est de sauter octobre et de procéder à une hausse en décembre. »Après la publication des propos de Williams, les attentes du marché concernant une hausse des taux lors de la réunion de la Fed des 27 et 28 octobre sont rapidement retombées d’environ 70 % à environ 50 %.Mardi, trois responsables de la Fed ont envoyé des signaux similaires à différentes occasions, renforçant le jugement du marché selon lequel la politique doit encore être resserrée. Le gouverneur de la Fed, Michael Barr, s’est exprimé à Détroit et a de nouveau averti que la maîtrise de l’inflation pourrait nécessiter de nouvelles hausses de taux.
Marché au comptant
Argent
Le 30 septembre, le prix moyen de référence départ usine de l’argent SMM n° 1 dans la matinée a légèrement progressé par rapport à la séance précédente.
Sur le marché au comptant, l’écart entre le contrat d’argent le plus traité du SHFE et l’argent T+D du SGE est resté dans une fourchette de 50 à 60 yuans/kg. Lors de la dernière séance avant la fête nationale, l’activité du marché était relativement atone, certains fournisseurs suspendant leurs cotations pour les vacances ou maintenant des prix fermes avec des cotations symboliques, ce qui a entraîné un large écart dans les prix du marché. Les cotations du matin à Shanghai se situaient à des décotes de 60 à 50 yuans/kg par rapport au contrat SHFE 2612 le plus traité, ou au pair jusqu’à une prime de 10 yuans/kg par rapport au SGE Ag (T+D), pratiquement inchangées par rapport à la séance précédente. Certains acheteurs en aval ont procédé à des demandes et achats normaux, les transactions d’une tonne et plus s’orientant vers la parité sur le TD, tandis que les transactions à prime concernaient principalement de petites commandes.
Dans l’ensemble, les propos des responsables de la Fed ont fait baisser la probabilité d’une hausse des taux en octobre et, combinés à la baisse des prix du pétrole, la pression macroéconomique sur les métaux précieux s’est légèrement atténuée. Le marché au comptant de l’argent était imprégné d’un sentiment de vacances avec des échanges atones, et les transactions se sont concentrées dans la fourchette allant de la parité à une légère prime sur le SGE Ag (T+D).
Platine
Le 30 septembre, le prix au comptant moyen du platine a augmenté par rapport à la séance précédente.
Sur le marché au comptant, les cotations dominantes des négociants en platine se concentraient à une décote d’environ 1 yuan/g par rapport au contrat PT 2612, ou à une prime de 0,5 à 1 yuan/kg par rapport au contrat PT 2610. À l’approche des vacances, le sentiment de marché était atone, certains fournisseurs suspendant leurs cotations pour les vacances, et les achats en aval se limitaient principalement à une demande rigide de petits volumes. Dans l’ensemble, le marché au comptant du platine était imprégné d’un sentiment de vacances avec des échanges atones aujourd’hui.
Voix du marché
Concernant l’évolution future des métaux précieux, les points de vue de certaines institutions sont les suivants :
La note de recherche de CSC Financial indique que les anticipations d’inflation à un an de l’Université du Michigan publiées ce vendredi ont bondi de 4,0 % à 4,6 %, et que les responsables de la Fed ont multiplié les propos restrictifs. Hammack a déclaré que « l’inflation sous-jacente pourrait être supérieure à l’objectif et la politique doit rester restrictive », et Schmid a affirmé que « la Fed n’a toujours pas résolu le problème de l’inflation ». Combinés aux résultats décevants des adjudications de bons du Trésor américain, les rendements ont augmenté sur toutes les échéances. Heureusement, les progrès des négociations entre les États-Unis et l’Iran sur une réouverture progressive du détroit d’Ormuz ont fait baisser les prix du pétrole, entraînant un repli des rendements à court terme, tandis que le long terme est resté soutenu par les anticipations d’inflation et la logique de l’offre. Le choc de la hausse des taux de septembre est passé, et l’or a achevé son test de creux. Cependant, en tant qu’actif sans rendement, le potentiel de hausse de l’or est limité par les rendements élevés des obligations.
La recherche de Minmetals Futures note : Mardi, sous l’influence des propos accommodants de Williams, le marché a revu à la baisse ses attentes concernant une politique restrictive ultérieure, et les métaux précieux ont entamé une reprise après le net repli précédent. Les données d’inflation PCE de cette semaine et le rapport sur l’emploi américain seront les variables centrales pour valider les attentes de politique de la Fed. Si les données d’inflation et d’emploi restent résilientes, les attentes restrictives du marché pourraient persister, et la résistance au-dessus des prix de l’or ne s’atténuera pas. Si les données d’inflation faiblissent, la tarification par le marché de nouvelles hausses de taux devrait se calmer, offrant un soutien aux métaux précieux. Stratégiquement, une observation à court terme est recommandée. Le contrat d’or le plus traité du SHFE devrait évoluer dans une fourchette de 850 à 950 yuans/g, et le contrat d’argent le plus traité du SHFE dans une fourchette de 14 500 à 15 500 yuans/kg.
La recherche de Jinyuan Futures estime : Hier, les dernières offres d’emploi aux États-Unis sont ressorties inférieures aux attentes, et le président de la Fed de New York, Williams, membre votant, a signalé qu’il n’y avait aucune urgence à relever les taux. Les attentes du marché concernant une hausse des taux de la Fed en octobre ont reculé, soutenant les prix de l’or et de l’argent. Les offres d’emploi JOLTS d’août aux États-Unis sont tombées à 7,079 millions, leur plus bas niveau en cinq mois et le troisième mois consécutif sous les attentes. L’indice de confiance des consommateurs de septembre est également tombé à son plus bas niveau depuis 2014. Les caractéristiques rigides du marché du travail, avec de faibles embauches, de faibles licenciements et une faible rotation, persistent. Hier, plusieurs responsables ont réitéré leur position restrictive. Le gouverneur de la Fed, Barr, s’attend à ce que de nouvelles hausses de taux soient nécessaires pour faire baisser l’inflation. Cependant, le « numéro trois » de la Fed, le président de la Fed de New York, Williams, a déclaré qu’il pourrait y avoir une hausse de taux supplémentaire plus tard cette année, mais qu’il n’y a pas lieu de se précipiter. La tarification par le marché d’une hausse des taux en octobre est passée d’environ 70 % à environ 50 %. Sur la situation au Moyen-Orient, les négociations entre les États-Unis et l’Iran ont peu progressé, aucune des deux parties n’étant disposée à faire des compromis. Les attentes du marché concernant une hausse des taux de la Fed en octobre ont reculé, mais les tensions géopolitiques persistantes au Moyen-Orient continuent d’alimenter l’inflation et de soutenir l’orientation restrictive. L’ajustement des métaux précieux ne devrait pas être terminé. La fête nationale approche, et des données majeures sur l’emploi non agricole seront publiées pendant les vacances. Les prix de l’or et de l’argent devraient fluctuer considérablement, il est donc conseillé d’observer avant les vacances.
L’argent reste sous pression après la liquidation de lundi, les prix à terme évoluant près de 61 $/oz. La hausse des rendements des bons du Trésor américain et le renforcement du dollar américain pèsent sur cet actif sans rendement. La première augmente le coût d’opportunité de la détention d’argent, tandis que le second rend l’argent plus cher pour les acheteurs hors de Chine. Les attentes du marché d’une nouvelle hausse des taux américains en octobre ont encore intensifié la pression sur l’argent. Cependant, l’analyste de Zaye Capital Markets, Naeem Aslam, a déclaré que les perspectives d’offre à long terme restent favorables, l’argent devant afficher un déficit d’offre pour la sixième année consécutive et une croissance limitée de l’offre minière. La demande industrielle demeure un risque clé. Aslam a déclaré : « Si les rendements s’assouplissent et que le dollar américain s’affaiblit, l’argent pourrait rapidement trouver un soutien, mais si les deux restent élevés, le marché pourrait continuer à tester des niveaux techniques inférieurs avant qu’une reprise durable n’émerge. » (Application Jin10 Data)
Les rapports de recherche d’Everbright Futures montrent : En ce qui concerne le quatrième trimestre, le centre des prix des métaux précieux devrait se déplacer progressivement à la hausse, porté par de multiples facteurs structurels haussiers, mais le potentiel de hausse reste limité par la position politique « restrictive » de Warsh. La première couche de logique réside dans le réancrage de la référence de valorisation de l’or au « crédit du dollar américain ». Le troisième trimestre a déjà montré une divergence où « les rendements ont augmenté mais les prix de l’or n’ont pas baissé ». La fragmentation géopolitique, associée aux inquiétudes du marché concernant la solidité budgétaire américaine et le crédit du dollar, continue d’alimenter une demande robuste d’actifs de réserve alternatifs. En tant que seul actif de réserve métallique, l’or bénéficie naturellement d’une forte faveur. La deuxième couche de logique provient des achats d’or rigides des banques centrales. Les achats d’or des banques centrales mondiales au deuxième trimestre ont atteint un record trimestriel, et les achats mensuels de la PBOC de juin à août ont été respectivement de 480 000, 640 000 et 650 000 onces. Ce schéma « acheter davantage à mesure que les prix baissent », soutenu par la forte caution de crédit des banques centrales, forme le prix de l’or le plus solide soutien plancher. La troisième couche de logique est constituée de catalyseurs événementiels liés aux élections de mi-mandat. À l’approche des élections de mi-mandat américaines du 3 novembre, les revers politiques répétés de Trump créent une grande incertitude quant à la capacité des républicains à tenir leurs positions et à celle des démocrates à reprendre le contrôle du Congrès. Les actions américaines font face à un risque de net retournement, les actifs à risque sont sous pression, et l’or, en tant qu’actif refuge, pourrait progresser dans la stabilité. Les risques à surveiller incluent le fait que la pensée « restrictive » de Warsh n’a pas évolué de manière significative. Si l’inflation ne revient pas sur une trajectoire descendante, une deuxième hausse des taux cette année pourrait intervenir en décembre, et les prix de l’or pourraient faire face à une pression de repli périodique. Dans l’ensemble, au début et au milieu du quatrième trimestre, l’or pourrait continuer à afficher une lente reprise, et les prix de l’or devraient retester le sentiment d’achat du marché à 4 800-5 000 $/oz, mais la prudence est de mise au milieu et à la fin du quatrième trimestre. Le marché pourrait adopter une attitude attentiste, voire se replier à nouveau, en raison de la position politique de la Fed en décembre et de l’incertitude sur la politique monétaire de l’année prochaine.
L’analyste en chef des marchés de KCM Trade, Tim Waterer, a déclaré : « La combinaison de rendements obligataires élevés et de prix du pétrole élevés continue de peser sur l’or. Les prix du pétrole ont augmenté en raison de l’incertitude sur les perspectives de l’offre pétrolière, ramenant l’inflation au centre des préoccupations des investisseurs. » « Les investisseurs surveilleront une série de données sur l’emploi et l’inflation aux États-Unis cette semaine, notamment les offres d’emploi, le rapport sur l’emploi ADP, le rapport sur l’inflation PCE et le rapport sur l’emploi non agricole. » Waterer a déclaré : « Si les données d’inflation ou d’emploi ressortent plus fortes que prévu, cela pourrait continuer à pousser les rendements obligataires à la hausse et peser davantage sur les prix de l’or. » (Application Jin10 Data)
Les analystes de Mitsubishi UFJ ont déclaré : « Les responsables de la Fed ont également maintenu une position restrictive, le gouverneur Barr affirmant qu’un nouveau resserrement de la politique pourrait être nécessaire. Le marché intègre désormais au moins trois hausses de taux supplémentaires d’ici avril, et les rendements élevés ainsi que l’inflation persistante tirée par l’énergie restent des vents contraires importants pour l’or. » (Application Jin10 Data)
L’économiste d’Intesa Sanpaolo, Daniela Corsini, a déclaré dans un rapport : « Dans notre scénario de référence, nous nous attendons à ce que le marché des métaux précieux manque de direction claire, bien que la volatilité puisse rester élevée. Les prix de l’or pourraient continuer à fluctuer autour d’une moyenne d’environ 4 200 dollars l’once au cours des prochains trimestres. »
Lecture recommandée :
►
►
►