I. Fonctionnement du marché spot de l’électricité
Aperçu hebdomadaire : Du 21 au 27 septembre, les conditions météorologiques en Chine sont restées très contrastées. La chaleur de fin d’été a persisté dans le Jiangnan et le sud de la Chine, la demande de refroidissement demeurant relativement soutenue dans le Guangdong et d’autres marchés du sud, tandis que des vagues de froid plus fréquentes dans le nord de la Chine ont progressivement réduit la demande de refroidissement. Malgré la poursuite de la transition hors de la charge de pointe estivale, les prix spot moyens hebdomadaires ont augmenté sur les six marchés suivis. La moyenne temps réel du Shandong est montée à 430,49 RMB/MWh ; les moyennes day-ahead et temps réel du Guangdong ont augmenté respectivement à 509,58 RMB/MWh et 577,52 RMB/MWh ; la moyenne temps réel côté production de la Mongolie-Intérieure est montée à 389,03 RMB/MWh ; les moyennes day-ahead et infrajournalières du Jiangsu ont atteint 433,89 RMB/MWh et 451,23 RMB/MWh ; les moyennes day-ahead et infrajournalières du Shanxi se sont établies à 379,64 RMB/MWh et 452,72 RMB/MWh ; tandis que les moyennes day-ahead et temps réel du Shaanxi ont augmenté à 328,70 RMB/MWh et 319,79 RMB/MWh. Côté combustibles, les prix du charbon thermique portuaire sont restés élevés, tandis que les coûts d’importation de GNL ont diminué au cours de la semaine et que les prix du GNL dans l’est du Guangdong sont passés de 6 205 RMB/t à 6 050 RMB/t.
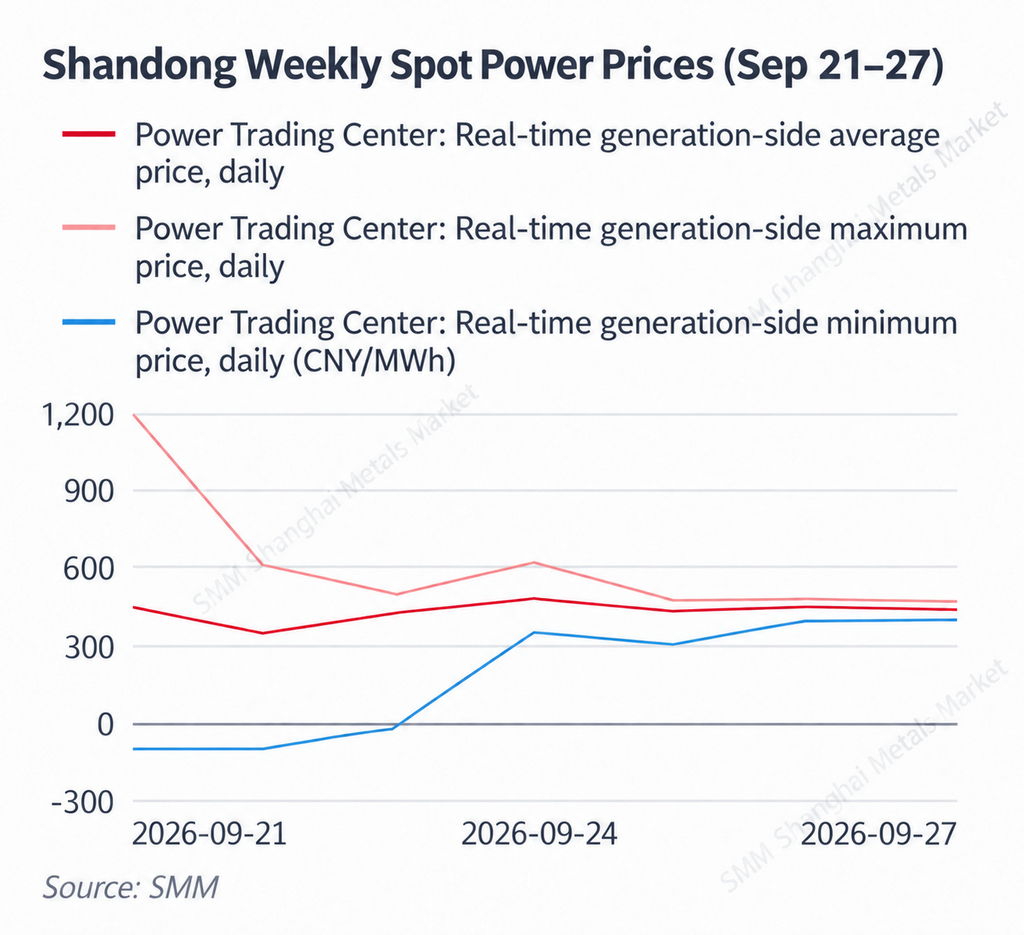
Le Shandong est resté à des niveaux élevés, avec des prix négatifs encore présents en début de semaine avant un net resserrement des conditions offre-demande par la suite. Le prix moyen temps réel côté production du Shandong est passé de 447,39 RMB/MWh le 21 septembre à 348,91 RMB/MWh le 22 septembre, avant de rebondir à 476,84 RMB/MWh le 24 septembre. Les prix sont ensuite restés principalement dans une fourchette de 432 à 448 RMB/MWh du 25 au 27 septembre. La moyenne hebdomadaire s’est établie à environ 430,49 RMB/MWh, en hausse d’environ 3,3 % par rapport à la semaine précédente. Il convient de noter que le prix minimum temps réel a atteint -100 RMB/MWh les 21 et 22 septembre, et est resté négatif à -32,61 RMB/MWh le 23 septembre. À partir du 24 septembre, cependant, les prix minimums quotidiens sont tous remontés au-dessus de 300 RMB/MWh, indiquant un net passage d’une offre excédentaire localisée en début de semaine à des conditions de système beaucoup plus tendues par la suite. La demande de refroidissement continuant de s’estomper dans le nord de la Chine, la charge liée aux fortes chaleurs n’était plus le principal moteur des prix au Shandong. La production renouvelable, les écarts de charge réels et les coûts marginaux du charbon ont joué un rôle plus important, tandis que les prix élevés du charbon ont limité la baisse des offres de production thermique.
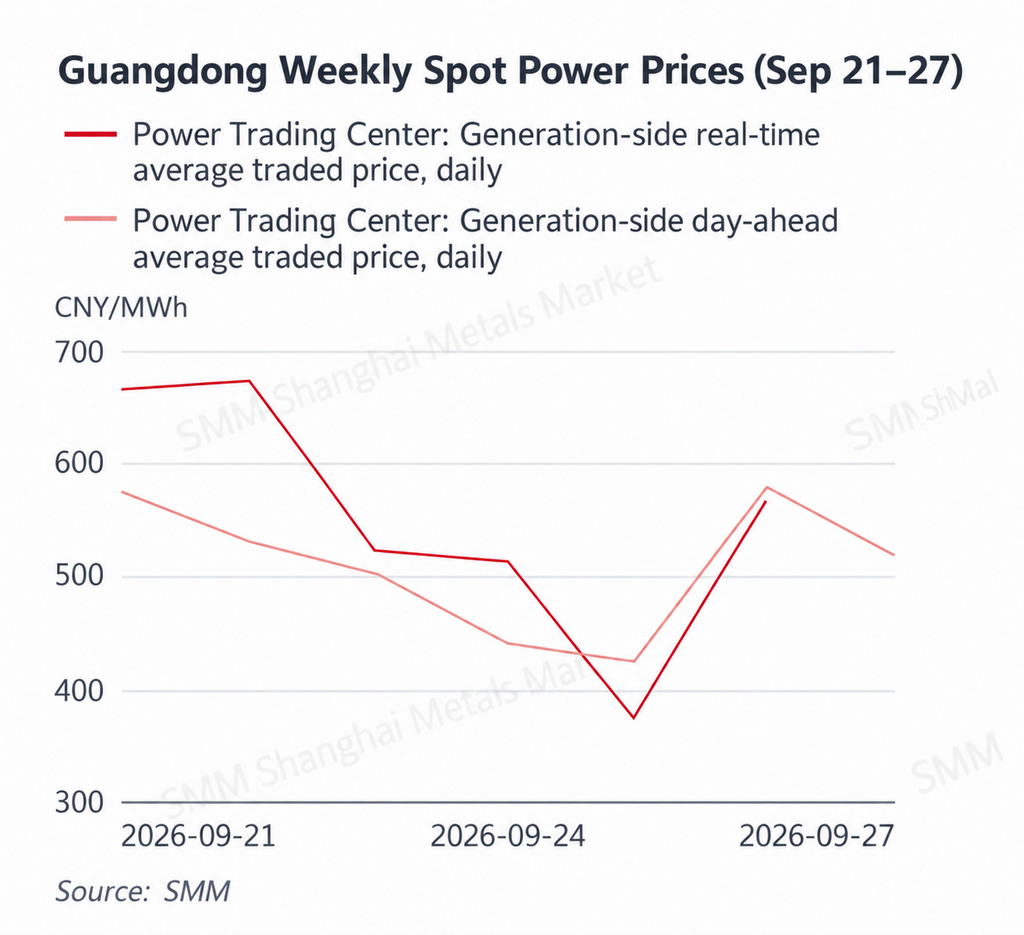
Le Guangdong a conservé un fort soutien des prix grâce à une chaleur persistante, tandis que la volatilité en temps réel s’est encore accrue et que les prix se sont de nouveau raffermis au cours du week-end. La moyenne hebdomadaire du day-ahead au Guangdong est montée à environ 509,58 RMB/MWh, en hausse d’environ 10,7 % sur une semaine, tandis que sa moyenne en temps réel a atteint environ 577,52 RMB/MWh, en hausse d’environ 13,7 %. Les prix en temps réel sont restés au-dessus de 666 RMB/MWh les 21 et 22 septembre, sont tombés à 376,28 RMB/MWh le 25 septembre, puis ont fortement rebondi pour atteindre un sommet hebdomadaire de 727,35 RMB/MWh le 27 septembre. Les prix day-ahead sont également restés élevés, atteignant 577,02 RMB/MWh le 26 septembre. La chaleur persistante a continué de soutenir la demande de refroidissement au Guangdong. Parallèlement, les prix du GNL dans l’est du Guangdong ont baissé de 6 205 RMB/t à 6 050 RMB/t, allégeant les coûts marginaux de production au gaz par rapport à la semaine précédente. Par conséquent, la vigueur persistante des prix spot au Guangdong cette semaine a été davantage portée par une demande liée à la chaleur résiliente et par des conditions offre-demande tendues en temps réel que par de nouvelles hausses des coûts des combustibles.
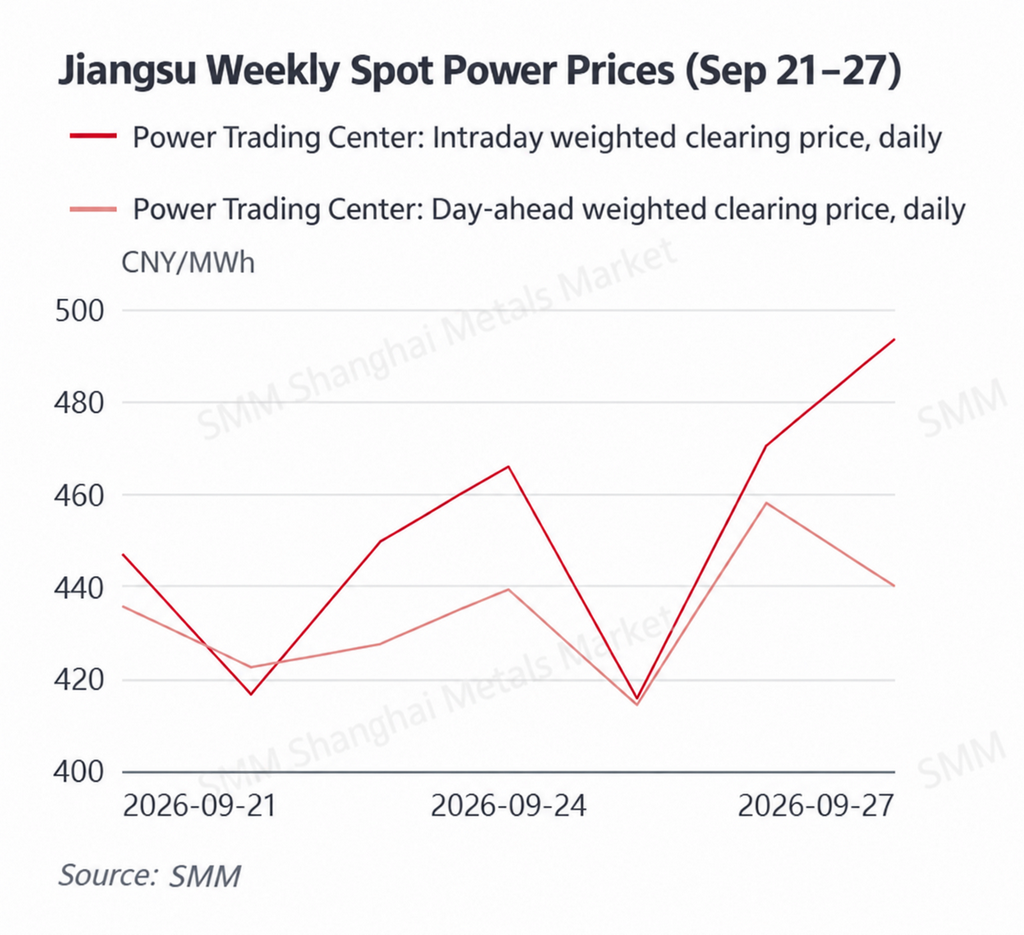
Les marchés day-ahead et infrajournalier du Jiangsu se sont tous deux raffermis, la tarification infrajournalière continuant d’indiquer des conditions d’exploitation en temps réel relativement tendues. La moyenne pondérée hebdomadaire du day-ahead au Jiangsu est montée à environ 433,89 RMB/MWh, en hausse d’environ 9,7 % par rapport à la semaine précédente, tandis que la moyenne infrajournalière a grimpé à environ 451,23 RMB/MWh, en hausse d’environ 6,2 %. Les prix infrajournaliers ont surtout évolué entre 416 RMB/MWh et 471 RMB/MWh avant de monter encore à 493,57 RMB/MWh le 27 septembre. Les prix day-ahead sont restés relativement stables, principalement entre 414 et 458 RMB/MWh. Les précipitations ont augmenté à partir du 23 septembre et les températures maximales ont progressivement baissé, ce qui signifie que la demande de refroidissement n’a pas fourni un fort moteur de hausse. La hausse des prix reflétait plutôt des conditions réelles du système plus tendues, une demande industrielle résiliente et le soutien continu des coûts élevés de production au charbon. La prime des prix infrajournaliers sur les prix day-ahead suggère également que les écarts de production renouvelable et les conditions de charge réelles sont restés des facteurs de tarification importants à court terme.
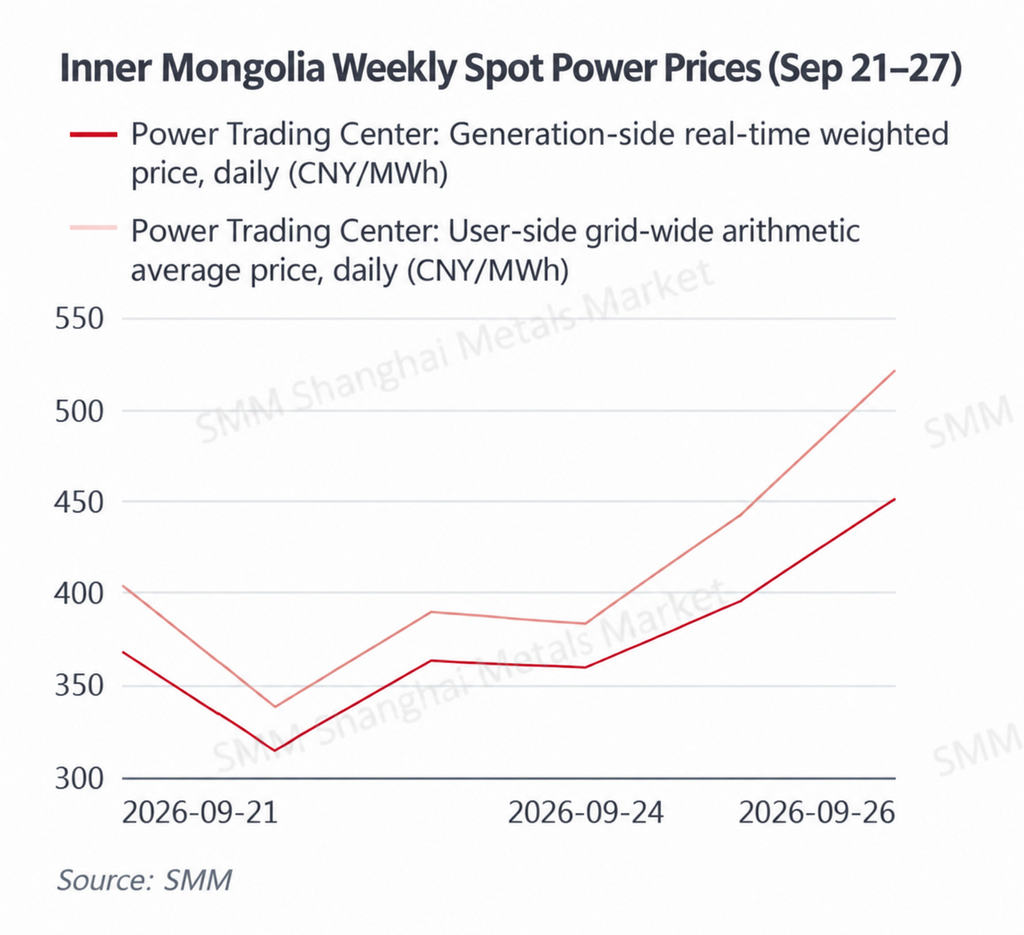
La Mongolie-Intérieure est passée de niveaux faibles en début de semaine à un net rebond en fin de semaine, la production renouvelable continuant de dominer la volatilité des prix. Le prix moyen pondéré en temps réel côté production de la Mongolie-Intérieure a atteint environ 389,03 RMB/MWh sur la semaine, en hausse d’environ 12,3 % par rapport à la semaine précédente, tandis que la moyenne arithmétique côté consommation à l’échelle du système est montée à environ 425,21 RMB/MWh, en hausse d’environ 13,7 %. Les prix côté production sont tombés à 314,85 RMB/MWh le 22 septembre avant de remonter, atteignant 451,10 RMB/MWh le 26 septembre et 472,11 RMB/MWh le 27 septembre. La moyenne côté consommation a également grimpé à 521,09 RMB/MWh le 26 septembre. Avec une part élevée de production éolienne et solaire, les prix spot de la Mongolie-Intérieure restent très sensibles à la production renouvelable et aux flux d’exportation. Une forte production éolienne et solaire peut rapidement faire baisser les prix, tandis qu’une production renouvelable plus faible accroît les besoins d’équilibrage thermique et permet aux coûts élevés du charbon d’exercer une influence plus forte sur les offres marginales. La remontée de fin de semaine reflète donc l’interaction entre les variations de la production renouvelable et les coûts marginaux des centrales au charbon.
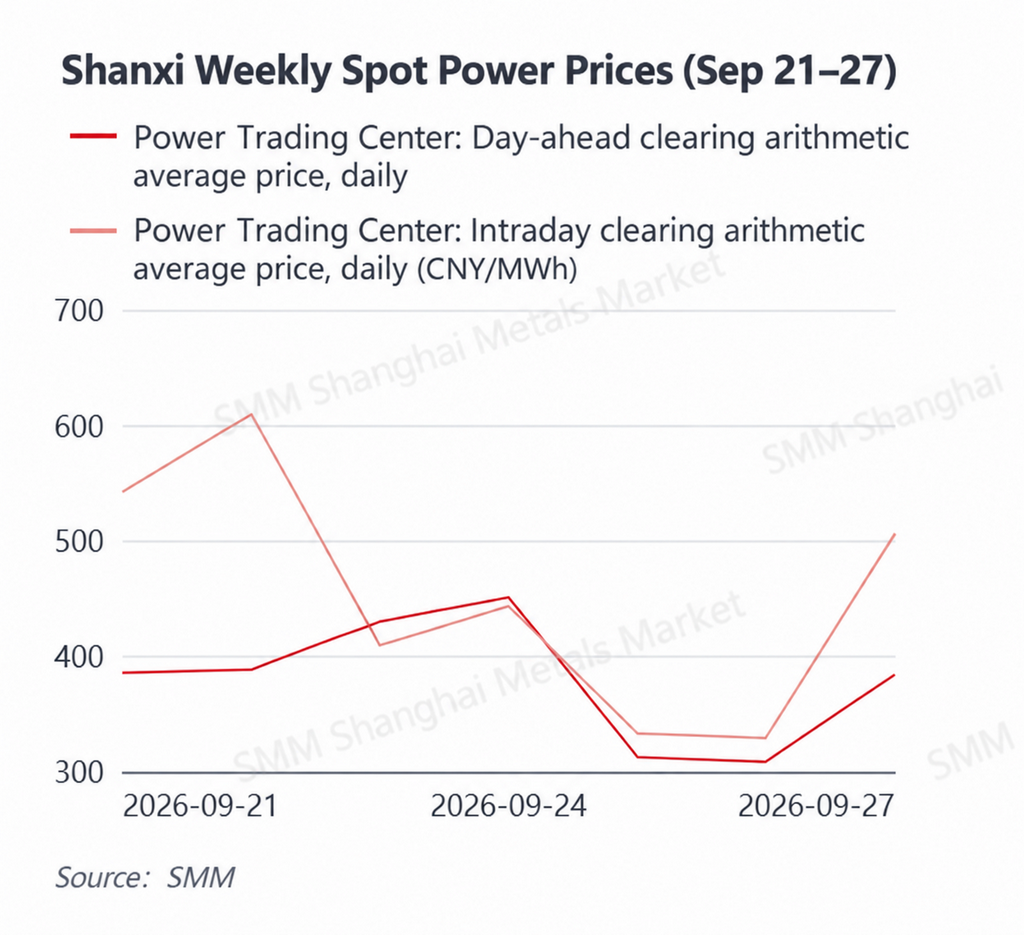
Les prix day-ahead et infrajournaliers du Shanxi ont tous deux fortement augmenté, tandis que les prix infrajournaliers ont continué d’afficher des écarts importants par rapport aux prévisions day-ahead. La moyenne arithmétique hebdomadaire day-ahead du Shanxi est montée à environ 379,64 RMB/MWh, en hausse d’environ 18,0 % par rapport à la semaine précédente, tandis que la moyenne infrajournalière a augmenté à environ 452,72 RMB/MWh, en hausse d’environ 11,8 %. La moyenne infrajournalière était supérieure d’environ 73 RMB/MWh à la moyenne day-ahead. Les prix infrajournaliers étaient déjà élevés à 541,56 RMB/MWh et 609,34 RMB/MWh les 21 et 22 septembre, se sont détendus autour de 330 RMB/MWh les 25 et 26 septembre, puis ont rebondi à 505,71 RMB/MWh le 27 septembre. Les prix day-ahead ont culminé à 450,63 RMB/MWh le 24 septembre avant de chuter fortement. L’écart important entre le day-ahead et l’infrajournalier indique que les conditions réelles du système ont continué de s’écarter sensiblement des prévisions day-ahead. Étant donné la part élevée de la production au charbon dans le Shanxi, les coûts élevés du charbon peuvent amplifier la volatilité des prix infrajournaliers lorsque la charge réelle, les exportations ou la production renouvelable diffèrent des attentes et que les unités au charbon deviennent marginales.
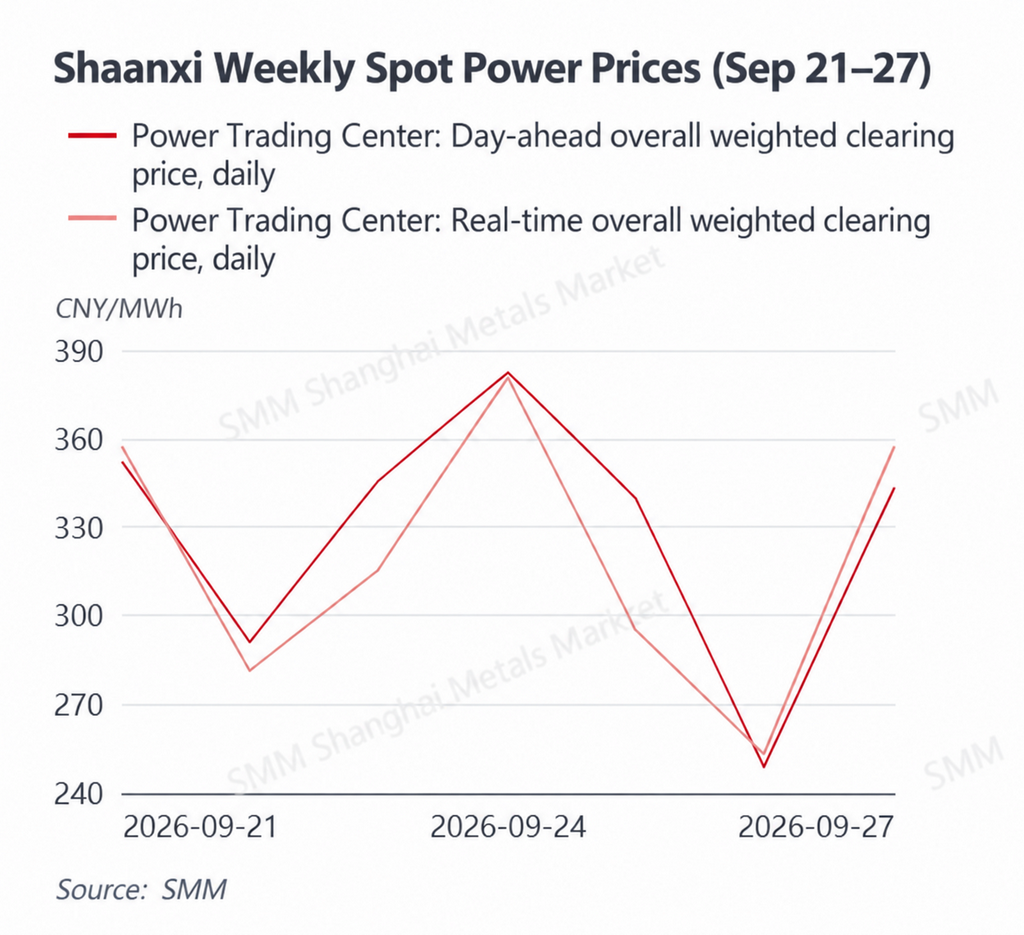
Le niveau des prix du Shaanxi a continué de progresser, bien que les prix en temps réel soient restés légèrement inférieurs aux niveaux day-ahead en moyenne hebdomadaire, ce qui indique des conditions réelles du système relativement équilibrées. Le prix moyen pondéré journalier de la veille du Shaanxi a augmenté pour atteindre environ 328,70 RMB/MWh, en hausse d'environ 18,8 % par rapport à la semaine précédente, tandis que le prix moyen en temps réel a augmenté pour atteindre environ 319,79 RMB/MWh, en hausse d'environ 8,3 %. Les prix de la veille ont atteint un pic hebdomadaire de 382,51 RMB/MWh le 24 septembre, sont tombés à 248,11 RMB/MWh le 26 septembre, puis se sont redressés à 343,20 RMB/MWh le 27 septembre. Les prix en temps réel ont suivi une tendance globalement similaire, culminant à 380,77 RMB/MWh le 24 septembre et atteignant un creux de 252,84 RMB/MWh le 26 septembre. Contrairement au Shanxi, le prix moyen hebdomadaire en temps réel du Shaanxi était inférieur d'environ 9 RMB/MWh à celui de la veille, ce qui suggère que les conditions d'exploitation réelles n'étaient pas durablement plus tendues que prévu. La hausse hebdomadaire reflète donc un renforcement des conditions globales d'offre et de demande et le soutien des coûts marginaux des centrales au charbon, tandis que la production réelle d'énergie renouvelable a continué de déterminer l'orientation des prix à court terme.
Dans l'ensemble, les prix moyens hebdomadaires ont augmenté sur les six marchés surveillés, bien que les facteurs sous-jacents soient déjà très différents de ceux observés pendant le pic estival.Le Guangdong est resté soutenu par la demande liée aux températures élevées, tandis que les prix au Shandong, au Jiangsu, en Mongolie-Intérieure, au Shanxi et au Shaanxi étaient de plus en plus influencés par la production réelle d'énergie renouvelable, la charge en temps réel, les échanges interprovinciaux et les écarts de prévision. En particulier, les prix intrajournaliers au Shanxi et au Jiangsu sont restés supérieurs aux niveaux de la veille, indiquant des conditions d'exploitation réelles plus tendues que prévu. Au Shandong, le passage de prix minimaux négatifs en début de semaine à des prix minimaux supérieurs à 300 RMB/MWh par la suite illustre la rapidité avec laquelle les conditions du système peuvent évoluer au sein d'une même province. Côté combustibles, les prix élevés du charbon ont continué de soutenir les coûts marginaux des centrales au charbon, tandis que le repli des prix du GNL a ralenti le rythme de hausse des coûts de production des centrales au gaz dans le Guangdong.
Énergie primaire
21–27 septembre
Charbon thermique : les prix portuaires sont restés fermes à des niveaux élevés tandis que les prix au départ des mines ont divergé, le marché passant d'une hausse unidirectionnelle à une consolidation à haut niveau.
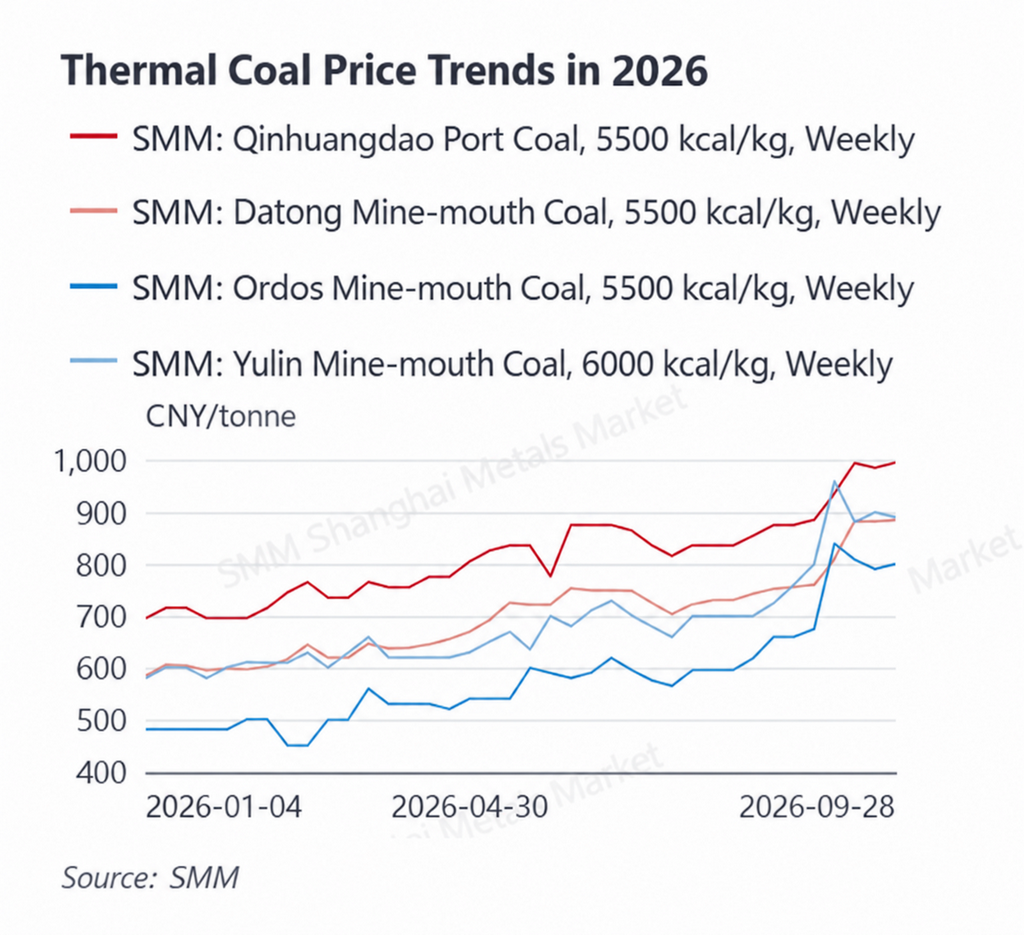
Les dernières lectures hebdomadaires montrent le charbon SMM de 5 500 kcal au port de Qinhuangdao à 995 RMB/t le 28 septembre, contre 985 RMB/t le 18 septembre. Sur la même période, le charbon départ mine de Datong à 5 500 kcal a légèrement progressé de 883 RMB/t à 885 RMB/t, celui d’Ordos à 5 500 kcal est passé de 790 RMB/t à 800 RMB/t, tandis que le charbon de Yulin à 6 000 kcal a reculé de 900 RMB/t à 890 RMB/t. Les prix portuaires sont donc restés fermes, mais les évolutions de prix entre les grandes régions productrices se sont davantage différenciées, ce qui suggère que le marché passait progressivement d’une phase de hausse rapide à une phase de consolidation à des niveaux élevés.
Offre : La supervision de la sécurité est restée relativement stricte dans les principales régions productrices de charbon, tandis que la production de certaines mines n’a repris que progressivement, limitant la croissance de l’offre à court terme. Parallèlement, l’amélioration de la rentabilité des expéditions des zones de production vers les ports du nord a soutenu la reprise des arrivages portuaires. À l’approche de la fête nationale, les calendriers de production de certaines mines pourraient subir des ajustements temporaires, tandis que les anticipations de maintenance ferroviaire ont également incité les négociants à organiser leurs ressources à l’avance. Toutefois, le fait que les prix départ mine n’augmentent plus de manière uniforme suggère que la phase la plus tendue de l’offre commence peut-être déjà à s’atténuer.
Demande : La demande de pointe estivale a largement pris fin dans le nord de la Chine et la consommation de charbon des centrales électriques entre dans une tendance saisonnière à la baisse. Cependant, la chaleur persistante dans le Jiangnan et le sud de la Chine a ralenti le repli de la demande de charbon thermique des centrales côtières. Le réapprovisionnement des stocks avant les congés et le démarrage progressif de la constitution de stocks hivernaux dans le nord de la Chine ont également apporté un certain soutien. Néanmoins, les stocks des centrales restent généralement à des niveaux raisonnables et les achats demeurent principalement axés sur les livraisons contractuelles à terme et les achats au comptant essentiels. Les utilisateurs finaux restent réticents à courir après des prix au comptant élevés.
Stocks : Les stocks des ports du nord restent relativement limités après le déstockage antérieur, tandis que les producteurs d’électricité continuent de détenir des réserves suffisantes. Cela crée une structure de « ports tendus, utilisateurs finaux correctement approvisionnés ». À court terme, les contraintes de sécurité, le réapprovisionnement avant les congés et les anticipations de stockage hivernal continuent de soutenir les prix, mais la baisse des températures et la diminution de la consommation de charbon du secteur électrique réduisent l’élan d’une nouvelle flambée rapide. Les prix du charbon thermique devraient donc rester élevés mais évoluer dans une fourchette limitée.
GNL : Les coûts d’importation ont diminué au cours de la semaine et les prix dans l’est du Guangdong ont été revus à la baisse, atténuant une partie des pressions de coûts antérieures.
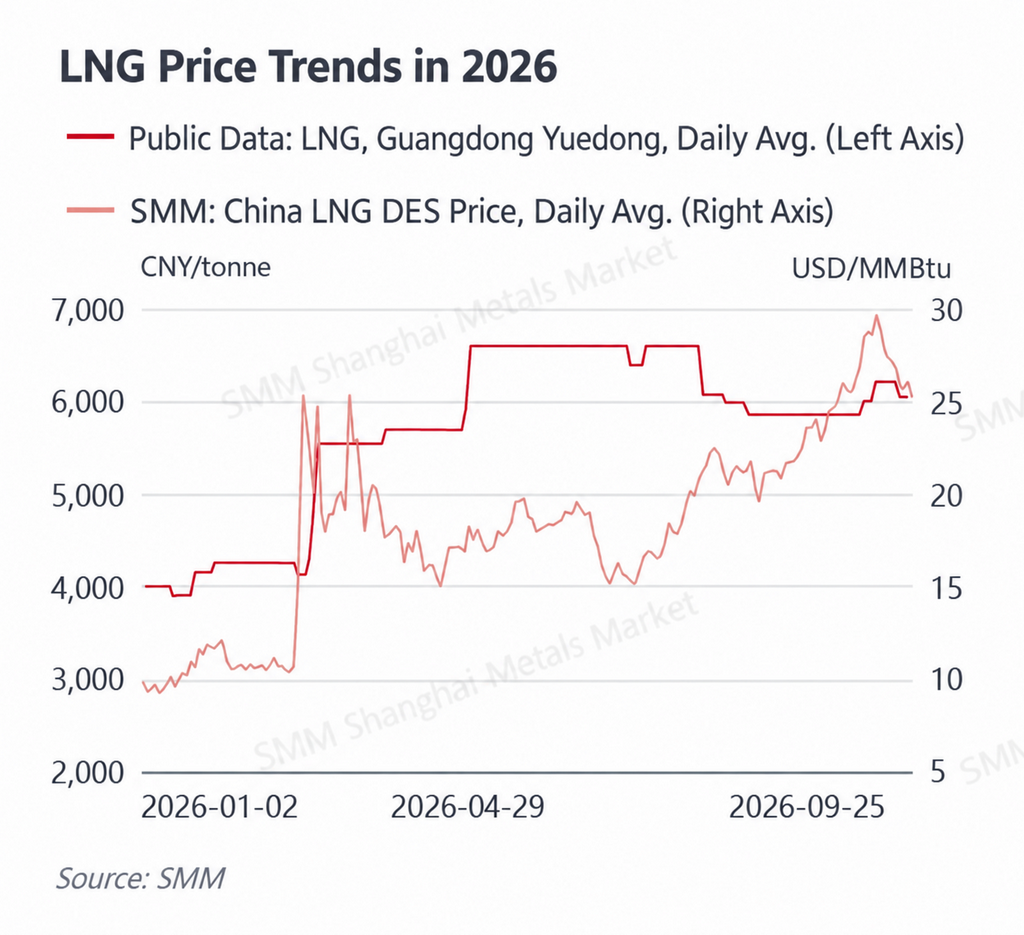
Les prix d’arrivée du GNL en Chine selon SMM ont eu tendance à baisser au cours de la semaine, passant de 26,83 USD/MMBtu le 21 septembre à 25,88 USD/MMBtu le 22 septembre et 25,70 USD/MMBtu le 23 septembre. Les prix ont brièvement rebondi à 26,11 USD/MMBtu le 24 septembre avant de retomber à 25,27 USD/MMBtu le 25 septembre, en baisse d’environ 5,8 % par rapport au début de la semaine. Les prix du GNL dans l’est du Guangdong ont reculé de 6 205 RMB/t le 21 septembre à 6 050 RMB/t le 22 septembre et sont restés à ce niveau par la suite.
Offre : L’impact de la flambée antérieure des coûts du gaz d’alimentation en amont n’a pas totalement disparu, laissant les coûts de production nationaux de GNL relativement élevés. Cependant, à mesure que l’offre se rétablissait progressivement et que les prix au comptant du GNL importé reculaient par rapport à leurs sommets précédents, l’incitation des fournisseurs à continuer d’augmenter les prix s’est affaiblie. La baisse des coûts du GNL importé a également commencé à se répercuter sur les marchés intérieurs côtiers, entraînant une correction modérée dans le Guangdong et d’autres régions.
Demande : La demande de gaz naturel est restée structurellement différenciée. La chaleur persistante dans le Guangdong et d’autres régions du sud a maintenu une demande d’électricité produite au gaz relativement résiliente, tandis que la demande de GNL pour les véhicules et une partie de la consommation industrielle ont également apporté un soutien. Cependant, la saison de chauffage n’a pas encore véritablement commencé et les acheteurs en aval restent prudents face à un gaz coûteux. La demande reste donc insuffisante pour déclencher une nouvelle flambée rapide du GNL. Avec l’atténuation des coûts d’importation, le marché est passé de la période précédente de fortes hausses tirées par les coûts à une consolidation à des niveaux élevés.
Pour le marché de l’électricité du Guangdong, la baisse des prix du GNL dans l’est du Guangdong de 6 205 RMB/t à 6 050 RMB/t devrait atténuer la pression à la hausse sur les coûts marginaux de production au gaz. Toutefois, les prix du gaz restent nettement supérieurs aux niveaux d’août, ce qui signifie que les coûts de production au gaz continuent de soutenir les prix de l’électricité pendant les périodes de forte charge ou lorsque la production renouvelable est faible, bien que leur impact marginal à la hausse se soit affaibli par rapport aux deux semaines précédentes.
Bilan météorologique
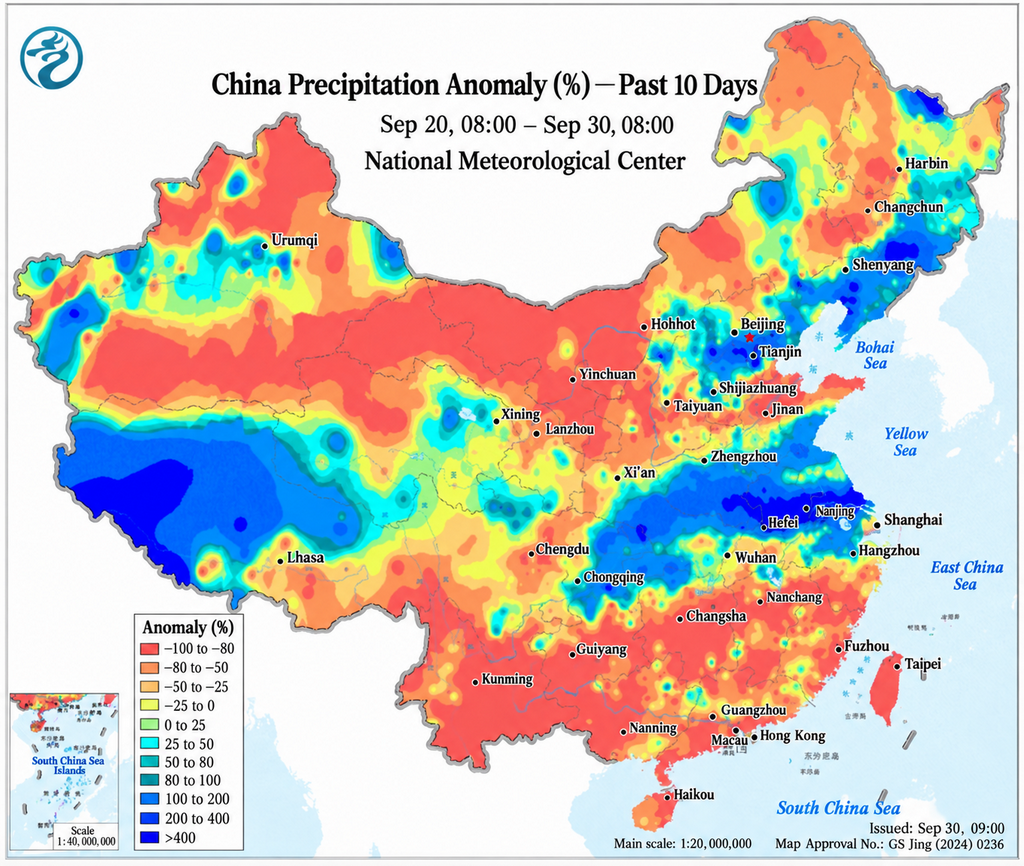
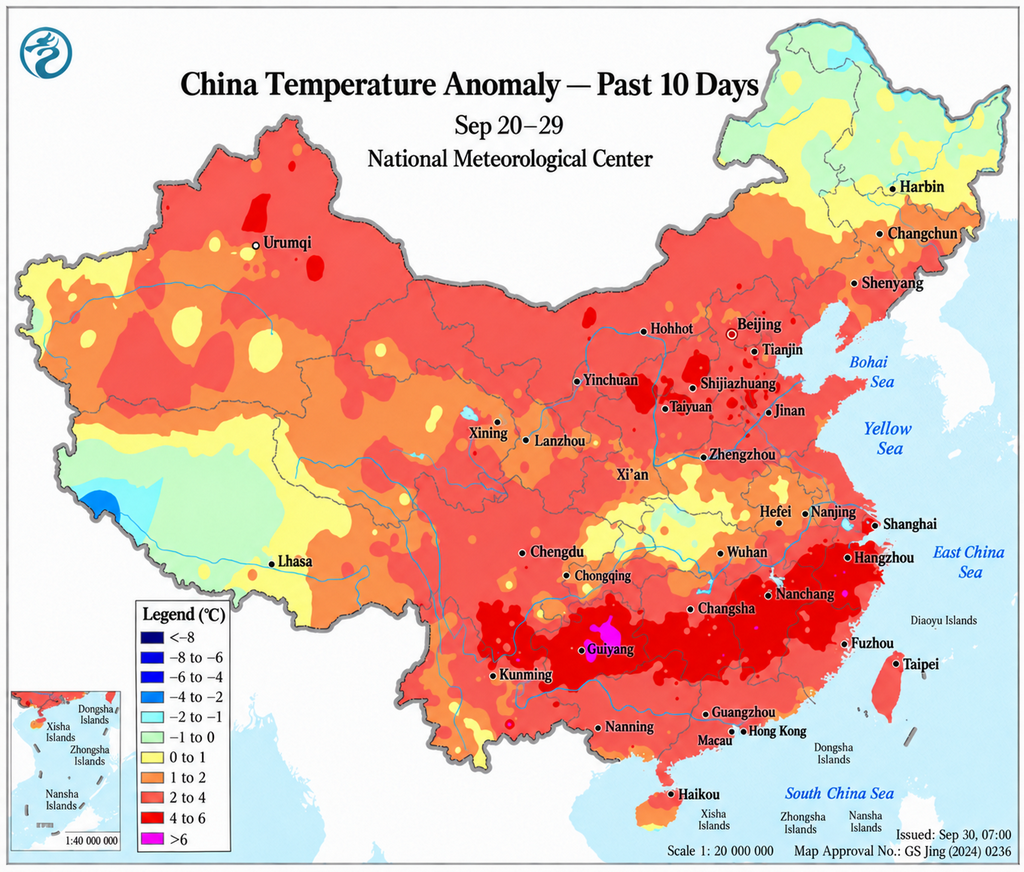
Du 21 au 27 septembre, les conditions météorologiques en Chine sont restées très différenciées. L’anticyclone subtropical a continué d’influencer certaines parties du Jiangnan et du sud de la Chine, maintenant une chaleur de fin d’été. Les températures maximales dans le Guangdong, le Fujian et les régions environnantes ont généralement dépassé 33 °C, certaines zones enregistrant encore des températures supérieures à 35 °C. En revanche, l’activité de l’air froid est devenue plus fréquente dans le nord de la Chine, élargissant les écarts de température entre le jour et la nuit et réduisant encore la demande de climatisation.
Les précipitations se sont concentrées de l’ouest de la Chine vers les régions du Huang-Huai et du Jianghuai, avec des pluies relativement abondantes dans le nord-est du Sichuan, le nord de Chongqing et le sud du Shaanxi. Les précipitations ont augmenté dans le Jiangsu à partir du 23 septembre, accompagnées d’une baisse des températures diurnes. Le Shandong est resté principalement ensoleillé pendant la première moitié de la semaine avant que la couverture nuageuse n’augmente et que de l’air plus frais n’arrive progressivement plus tard. Le Guangdong est resté généralement chaud et humide, et les averses intermittentes n’ont eu qu’un impact limité sur la demande de climatisation.
Du point de vue du marché de l’électricité, les effets météorologiques se sont clairement éloignés du schéma estival généralisé de croissance de la charge tirée par la chaleur à l’échelle nationale pour évoluer vers une plus grande différenciation régionale. Le Guangdong a continué de bénéficier du soutien de la demande liée aux températures élevées, tandis que les marchés du nord sont devenus moins sensibles à la seule température. La production éolienne et solaire, la couverture nuageuse, les précipitations et les erreurs de prévision de charge à court terme jouent désormais un rôle plus important dans la formation des prix au comptant. À mesure que l’activité de l’air froid se renforcera en octobre, la demande de climatisation devrait encore diminuer, augmentant l’importance de la production renouvelable réelle dans la détermination des prix au comptant à court terme.
II. Principales évolutions du marché chinois de l’électricité
Le 21 septembre, la Commission provinciale du développement et de la réforme du Fujian et le Bureau de régulation du Fujian de l’Administration nationale de l’énergie ont publié l’Avis sur le fonctionnement officiel du marché au comptant de l’électricité du Fujian (Min Fa Gai Dian Li [2026] n° 406). Le document indique que le marché au comptant de l’électricité du Fujian entrera en fonctionnement officiel à partir du 30 septembre 2026. Le marché avait auparavant connu plus de 18 mois de fonctionnement d’essai avec règlement continu et avait été testé pendant les périodes de pointe estivale et hivernale, les saisons de crues, les conditions météorologiques extrêmes et les grands jours fériés. Le passage au fonctionnement officiel élargit encore le nombre de marchés au comptant de niveau provincial fonctionnant de manière permanente en Chine.
Le 21 septembre, la Commission provinciale du développement et de la réforme du Liaoning a publié l’Avis sur les questions relatives à l’enchère de 2027 pour les projets d’énergie renouvelable supplémentaires (Liao Fa Gai Jia Ge [2026] n° 521). Le volume total d’électricité couvert par l’enchère du mécanisme est de 5,308 milliards de kWh, dont 3,956 milliards de kWh pour l’éolien et 1,352 milliard de kWh pour le solaire. La fourchette d’enchère pour l’éolien et le solaire est de 0,18 à 0,30 RMB/kWh, le ratio minimal de suffisance des offres est de 140 % et la période de mise en œuvre du prix du mécanisme est de 12 ans. Pour les projets centralisés, le volume d’électricité déclaré au titre du mécanisme ne peut pas dépasser 60 % de la production totale injectée sur le réseau, tandis que le plafond pour les projets décentralisés est de 80 %. À mesure que les enchères de prix de mécanisme deviennent plus régulières, les revenus des projets renouvelables dépendront de plus en plus d’une combinaison de prix de marché et de règlement au prix de mécanisme.
Le 22 septembre, l’Administration nationale de l’énergie a annoncé que l’électricité échangée sur les marchés chinois de l’électricité avait augmenté de 19,2 % en glissement annuel au cours de la période janvier-août 2026. Les bourses d’électricité du pays ont réalisé 5 180 milliards de kWh d’électricité échangée au cours de la période. Sur ce total, les transactions interprovinciales et interrégionales se sont élevées à 1 153,6 milliards de kWh, en hausse de 12,1 % en glissement annuel, tandis que les transactions sur le marché au comptant ont atteint 562,7 milliards de kWh. L’expansion continue des volumes échangés souligne le rôle croissant des marchés au comptant et de l’allocation transrégionale des ressources au sein du marché national unifié de l’électricité de la Chine.
Le 23 septembre, l’Administration nationale de l’énergie a publié l’Annonce sur les nouveaux projets d’énergie renouvelable enregistrés à l’échelle nationale en août 2026 (hors photovoltaïque résidentiel). Au total, 4 007 projets de production d’énergie renouvelable ont été nouvellement enregistrés au cours du mois, dont 29 projets éoliens, 23 projets solaires centralisés, 3 949 projets photovoltaïques distribués commerciaux et industriels et six projets de biomasse. Le photovoltaïque distribué commercial et industriel a représenté l’écrasante majorité des nouveaux enregistrements, le Guangdong ajoutant 704 projets, le Jiangsu 566 et le Zhejiang 553, ce qui indique que le développement des énergies renouvelables distribuées reste particulièrement actif dans les provinces orientales centres de charge.
Dans l’ensemble, les évolutions politiques de cette semaine ont continué de mettre l’accent sur la formalisation des marchés au comptant provinciaux, les enchères de prix de mécanisme pour les énergies renouvelables, l’expansion des échanges interprovinciaux et au comptant, et la croissance continue des capacités renouvelables distribuées. À mesure que la couverture des marchés au comptant s’étend et que la production renouvelable est plus pleinement exposée à la tarification du marché, les producteurs, les fournisseurs d’électricité et les exploitants de stockage d’énergie seront confrontés à des exigences croissantes en matière de prévision des prix, de gestion des écarts et de participation coordonnée sur plusieurs segments de marché.