I. Fonctionnement du marché spot de l’électricité
Aperçu hebdomadaire : Du 14 au 20 septembre, les températures en Chine sont restées globalement supérieures aux normales saisonnières, avec une chaleur de fin d’été persistante particulièrement marquée dans le sud du pays. Les températures maximales dans certaines parties du Guangdong ont atteint 35–36 °C, tandis que le Shandong, le Jiangsu et d’autres régions de l’est sont également restés relativement chauds l’après-midi. À partir du 19 septembre, un faible front froid a commencé à affecter le nord-ouest de la Chine, le nord de la Chine du Nord et le nord-est du pays, entraînant des baisses de température localisées de 4 à 6 °C. Dans ce contexte de charge de plus en plus différenciée, les coûts des énergies primaires sont restés élevés. Au 18 septembre, les prix du charbon thermique CCTD de Qinhuangdao à 5 500 kcal et 5 000 kcal se maintenaient respectivement à 754 RMB/t et 684 RMB/t, tandis que la qualité à 4 500 kcal reculait légèrement à 616 RMB/t. Les prix du GNL dans l’est du Guangdong ont augmenté pour atteindre 6 205 RMB/t. Parallèlement, le prix d’arrivée du GNL en Chine selon SMM a atteint 29,74 USD/MMBtu le 14 septembre avant de retomber à 27,19 USD/MMBtu le 18 septembre. Sous l’influence combinée de la demande liée aux températures élevées, de la production renouvelable et des coûts des combustibles, les marchés spot provinciaux ont montré des tendances de plus en plus divergentes au cours de la semaine, avec des niveaux de prix en hausse dans le Shandong, le Guangdong et le Jiangsu, mais en baisse en Mongolie-Intérieure et au Shaanxi. Le Shanxi, quant à lui, a enregistré des prix day-ahead plus faibles mais une hausse marquée des prix infrajournaliers vers la fin de la semaine.
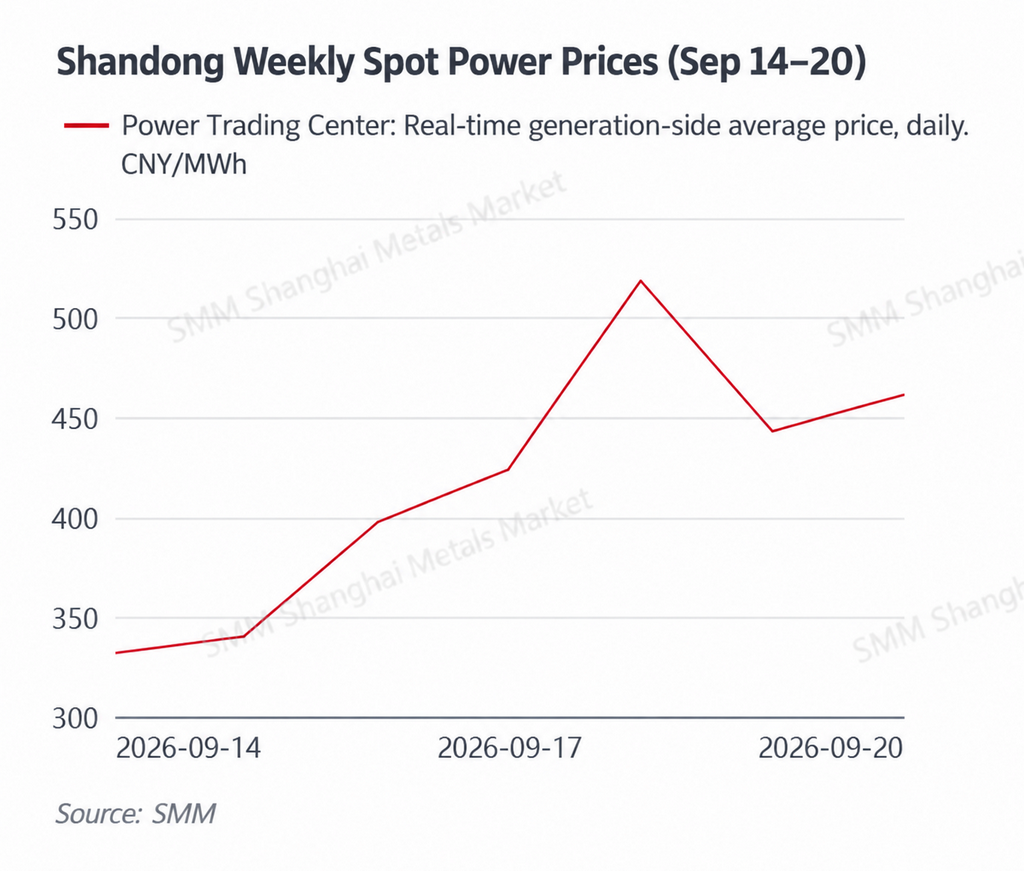
Le niveau des prix du Shandong a progressé, la demande soutenue liée à la chaleur et les coûts de production au charbon renforçant conjointement le soutien. Le prix moyen en temps réel côté production du Shandong est passé de 332,04 RMB/MWh le 14 septembre à 397,17 RMB/MWh le 16 septembre et 423,71 RMB/MWh le 17 septembre, avant de grimper encore à 518,58 RMB/MWh le 18 septembre. Bien que les prix se soient quelque peu détendus au cours du week-end, ils sont restés élevés à 443,02 RMB/MWh et 461,59 RMB/MWh les 19 et 20 septembre. La moyenne hebdomadaire en temps réel a atteint environ 416,62 RMB/MWh, en hausse d’environ 18,3 % par rapport aux 352,08 RMB/MWh de la semaine précédente. Les températures maximales dans le Shandong se situaient principalement autour de 30–33 °C, et les conditions durablement chaudes ont maintenu une demande de refroidissement plus résiliente que lors de la vague de froid de la semaine précédente. Dans le même temps, le charbon CCTD de Qinhuangdao à 5 500 kcal est resté à 754 RMB/t, laissant peu de marge de baisse aux coûts marginaux de la production au charbon. La combinaison d’une demande plus ferme et de coûts de combustible élevés a donc poussé le prix spot provincial à la hausse.
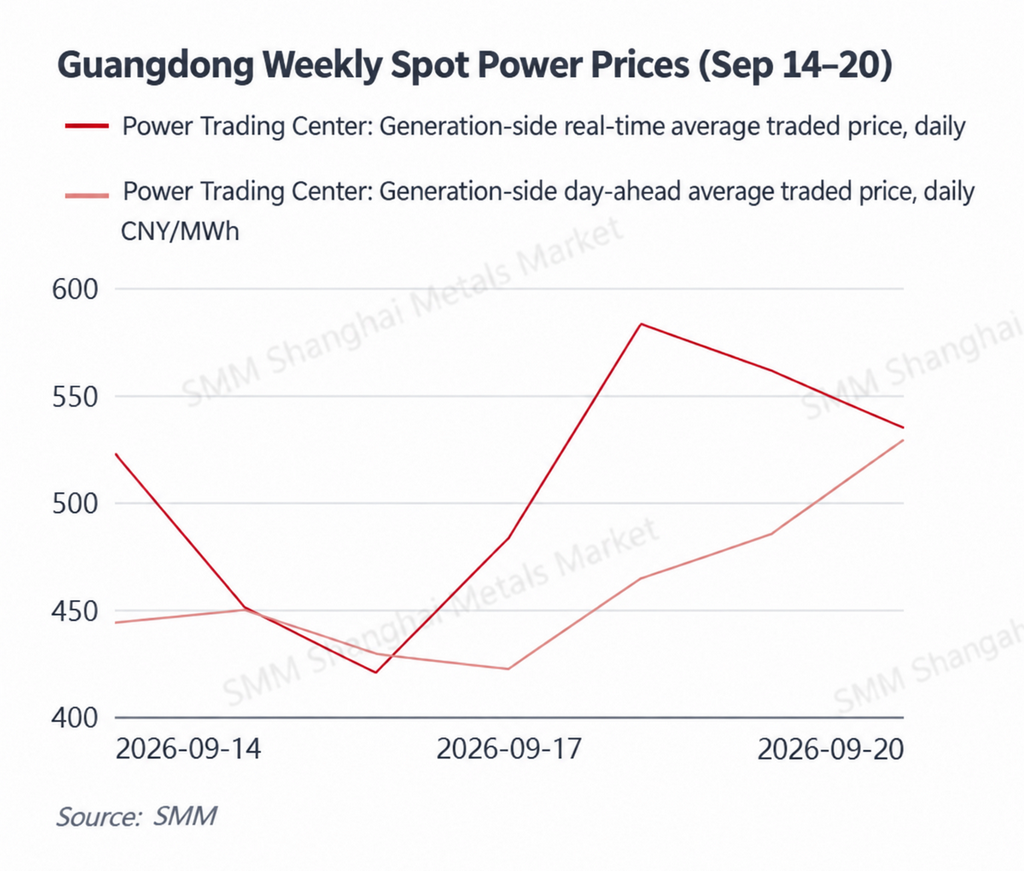
Les prix spot du Guangdong sont restés élevés, soutenus par une chaleur persistante et des coûts de production au gaz plus élevés, les prix se renforçant à nouveau en fin de semaine. Le prix moyen journalier côté production au Guangdong a débuté à 443,67 RMB/MWh, est brièvement tombé à 422,18 RMB/MWh le 17 septembre, puis a augmenté régulièrement jusqu’à 529,19 RMB/MWh le 20 septembre. La moyenne hebdomadaire s’est établie à environ 460,35 RMB/MWh, en hausse d’environ 10,4 % par rapport à la semaine précédente. Les prix en temps réel ont été encore plus volatils, atteignant 522,60 RMB/MWh le 14 septembre, 583,15 RMB/MWh le 18 septembre et 561,36 RMB/MWh le 19 septembre, avec une moyenne hebdomadaire d’environ 508,12 RMB/MWh, en hausse d’environ 12,5 % par rapport à la semaine précédente. Les températures dans de nombreuses régions du Guangdong sont restées proches de 35 °C, soutenant la demande de climatisation. Parallèlement, les prix du GNL dans l’est du Guangdong ont encore augmenté, passant de 6 005 RMB/t à 6 205 RMB/t, ce qui a relevé le coût marginal de la production au gaz. Bien que les prix du GNL importé aient reculé par rapport à leur pic de début de semaine, la répercussion des coûts du gaz domestique intervient généralement avec un décalage, laissant les coûts de production au gaz relativement élevés. La combinaison d’une chaleur persistante et de coûts du gaz élevés a maintenu les prix spot du Guangdong à des niveaux élevés.
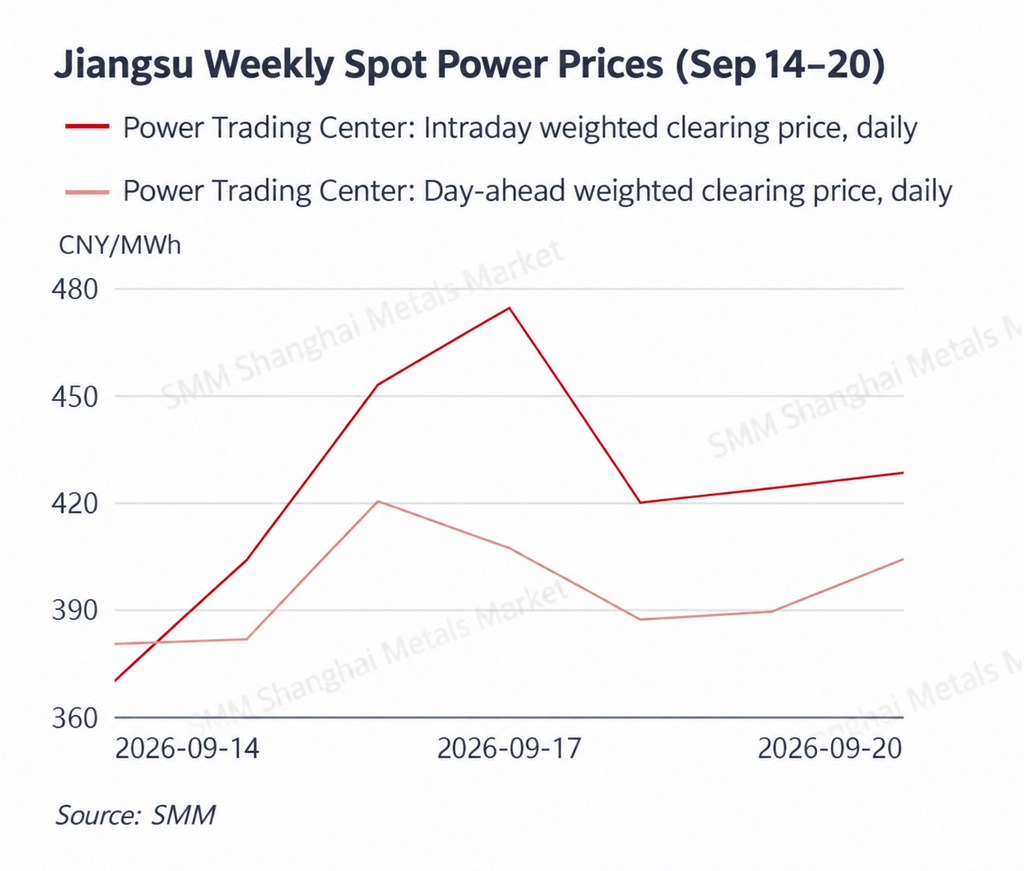
Les prix journaliers et infrajournaliers du Jiangsu se sont tous deux renforcés, les prix infrajournaliers surperformant alors qu’une charge résiliente rencontrait des coûts de production au charbon fermes. Le prix de compensation pondéré journalier du Jiangsu a principalement évolué entre 380 RMB/MWh et 420 RMB/MWh, avec une moyenne d’environ 395,55 RMB/MWh pour la semaine, soit environ 7,0 % de plus que la semaine précédente. Les prix infrajournaliers sont passés de 369,74 RMB/MWh le 14 septembre à 474,48 RMB/MWh le 17 septembre et sont restés au-dessus de 420 RMB/MWh par la suite, portant la moyenne infrajournalière hebdomadaire à environ 424,70 RMB/MWh, en hausse d’environ 15,3 % par rapport à la semaine précédente. Les températures maximales sont restées autour de 29–31 °C, ce qui signifie que la sortie de la chaleur estivale a été relativement progressive et que la charge commerciale et industrielle a conservé une certaine résilience. Dans le même temps, les prix élevés du charbon ont maintenu des coûts marginaux fermes pour la production au charbon. La prime relativement importante des prix infrajournaliers par rapport aux prix journaliers suggère également que les conditions réelles du système étaient plus tendues que prévu dans les prévisions journalières, les écarts de production renouvelable et les variations de charge en temps réel exerçant une influence plus forte sur la tarification infrajournalière.
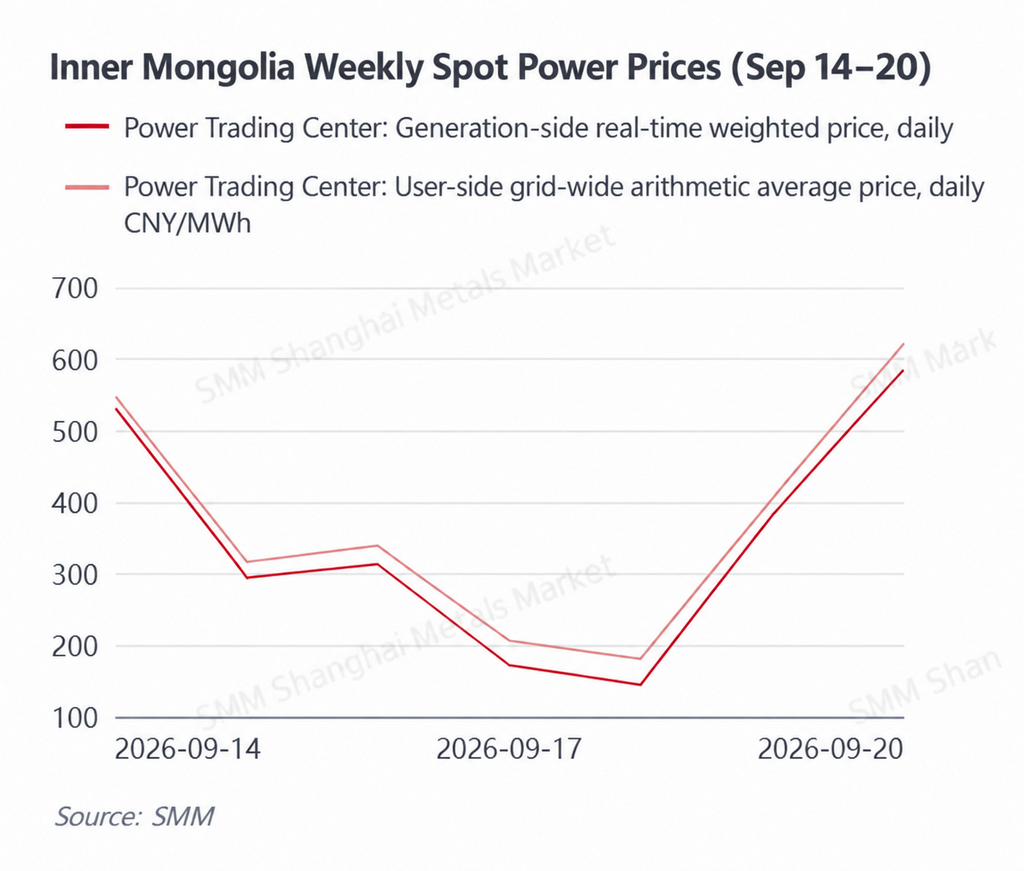
La Mongolie-Intérieure a enregistré de fortes fluctuations de prix, les variations de la production renouvelable continuant de dominer les mouvements à court terme du marché. Le prix moyen pondéré en temps réel côté production a varié de seulement 145,22 RMB/MWh à 586,10 RMB/MWh au cours de la semaine. Les prix ont atteint 531,59 RMB/MWh le 14 septembre avant de chuter fortement du 15 au 18 septembre, touchant un plancher de 145,22 RMB/MWh le 18 septembre, puis rebondissant à 586,10 RMB/MWh le 20 septembre. La moyenne hebdomadaire s'établissait à environ 346,36 RMB/MWh, en baisse d'environ 18,4 % par rapport à la semaine précédente. La moyenne arithmétique côté utilisateurs à l'échelle du système a également reculé à environ 374,09 RMB/MWh. Avec une part élevée de production éolienne et solaire, le marché spot de la Mongolie-Intérieure reste très sensible à la production renouvelable. Une forte production éolienne et solaire peut rapidement faire baisser les prix, tandis qu'une production renouvelable plus faible accroît le besoin de production thermique d'équilibrage, permettant à des coûts marginaux plus élevés du charbon d'amplifier les mouvements haussiers des prix. Ainsi, bien que la moyenne hebdomadaire ait diminué, la volatilité quotidienne des prix est restée prononcée.
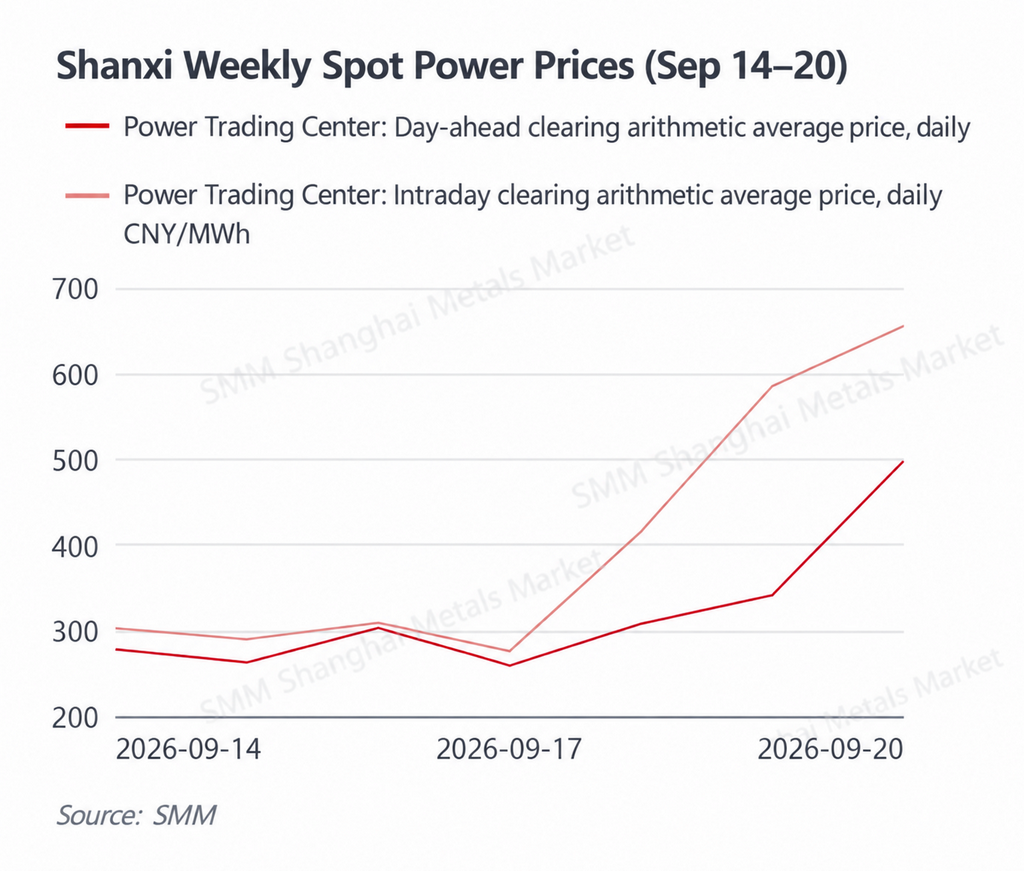
Le Shanxi a affiché des prix journaliers plus faibles mais une forte hausse des prix infrajournaliers en fin de semaine, indiquant un élargissement substantiel des écarts entre l'offre et la demande en temps réel. La moyenne arithmétique des prix de compensation journaliers du Shanxi est restée principalement autour de 260–310 RMB/MWh durant la première moitié de la semaine, a augmenté à 341,27 RMB/MWh le 19 septembre, puis a bondi à 497,68 RMB/MWh le 20 septembre. La moyenne hebdomadaire s'établissait à environ 321,70 RMB/MWh, en baisse d'environ 6,3 % par rapport à la semaine précédente. Les prix infrajournaliers, en revanche, se sont renforcés beaucoup plus nettement. Ils sont restés autour de 276–309 RMB/MWh du 14 au 17 septembre, puis ont augmenté à 416,01 RMB/MWh le 18 septembre, 585,20 RMB/MWh le 19 septembre et 655,58 RMB/MWh le 20 septembre, produisant une moyenne hebdomadaire d'environ 405,06 RMB/MWh, en hausse d'environ 15,3 % en glissement hebdomadaire. L'élargissement rapide de l'écart entre les prix journaliers et infrajournaliers en fin de semaine suggère que les conditions réelles du système sont devenues nettement plus tendues que prévu dans les programmes journaliers. La production au charbon représentant une part importante du mix de production du Shanxi, des prix du charbon élevés peuvent amplifier davantage les pics de prix infrajournaliers lorsque la charge, les exportations ou la production alternative s’écartent des prévisions.
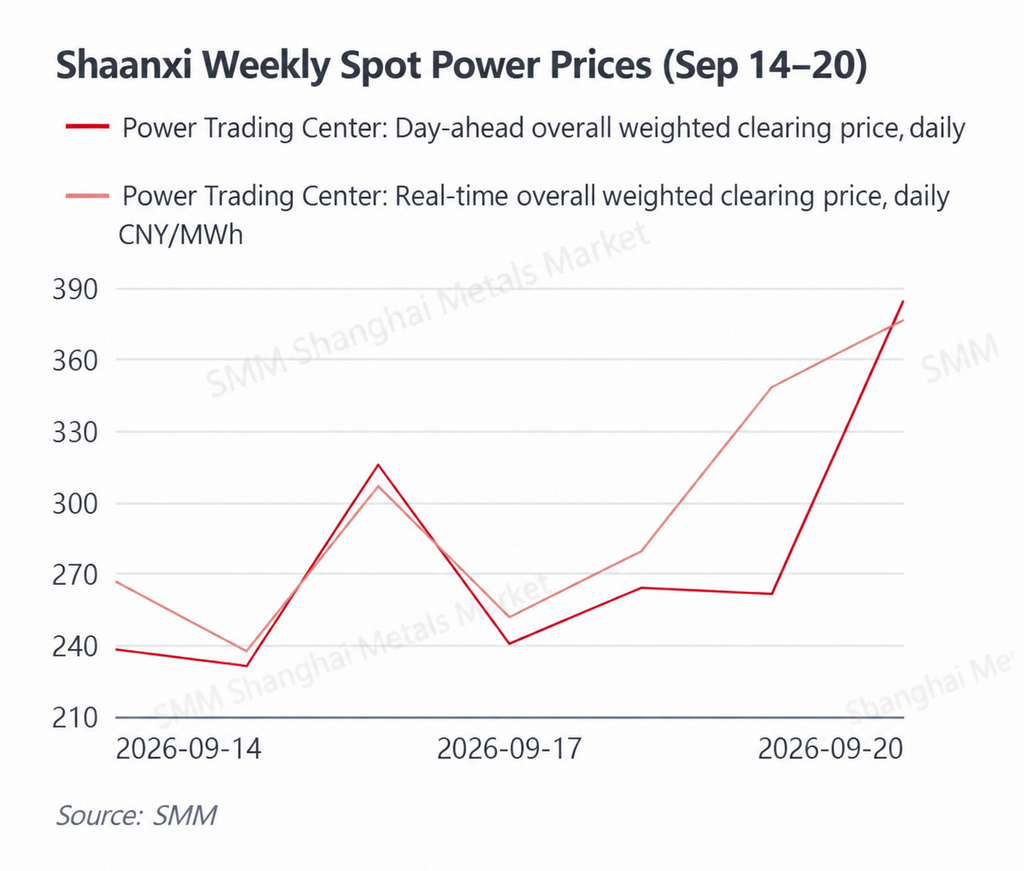
Le Shaanxi est resté relativement faible dans l’ensemble, avec une certaine reprise au cours du week-end mais pas suffisante pour inverser la baisse hebdomadaire. Le prix moyen pondéré global du day-ahead au Shaanxi est resté principalement compris entre 232 et 316 RMB/MWh avant de monter à 384,54 RMB/MWh le 20 septembre. La moyenne hebdomadaire était d’environ 276,70 RMB/MWh, en baisse d’environ 12,0 % en glissement hebdomadaire. La moyenne pondérée globale en temps réel était d’environ 295,37 RMB/MWh, en baisse d’environ 17,6 % par rapport à la semaine précédente. Les prix en temps réel sont tombés à 237,57 RMB/MWh le 15 septembre avant de remonter progressivement à 376,50 RMB/MWh le 20 septembre. Compte tenu de la pénétration relativement élevée des énergies renouvelables au Shaanxi, les fluctuations de la production éolienne et solaire et les variations des échanges interprovinciaux sont restées des variables clés de la formation des prix à court terme. Des coûts du charbon élevés n’ont pas suffi à eux seuls à faire monter les prix lorsque la production renouvelable était forte et les conditions du système détendues, les prix ne se redressant visiblement qu’à mesure que les conditions offre-demande se resserraient vers la fin de la semaine.
Dans l’ensemble, les marchés spot provinciaux ont montré une nette divergence cette semaine. Le Shandong, le Guangdong et le Jiangsu ont vu leurs niveaux de prix hebdomadaires augmenter, la demande résiliente liée à la chaleur se combinant à des coûts de combustible élevés. La Mongolie-Intérieure et le Shaanxi ont enregistré des moyennes hebdomadaires plus faibles, la production renouvelable et des conditions offre-demande relativement détendues pesant sur les prix. Le Shanxi a montré une divergence structurelle marquée entre une tarification day-ahead plus faible et des prix infrajournaliers nettement plus fermes. À mesure que la demande de pointe estivale s’estompe progressivement, la formation des prix de l’électricité dépend moins de la seule température, tandis que la production renouvelable, les écarts de prévision, les flux interprovinciaux et les coûts du charbon et du gaz jouent un rôle de plus en plus important dans la formation des prix à court terme.
Énergie primaire
14–20 septembre
Charbon thermique : les prix CCTD se sont stabilisés à des niveaux élevés, la faiblesse saisonnière de la demande étant contrebalancée par les attentes de reconstitution des stocks avant les congés.
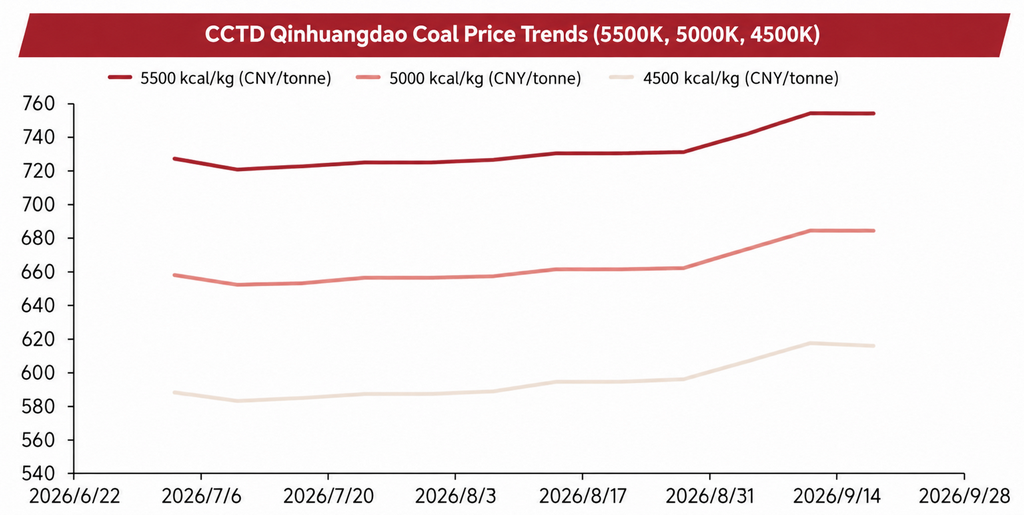
Au 18 septembre, le charbon thermique CCTD de 5 500 kcal à Qinhuangdao s’établissait à 754 RMB/t, inchangé par rapport à la semaine précédente. Le grade 5 000 kcal est également resté stable à 684 RMB/t, tandis que le grade 4 500 kcal a légèrement reculé de 1 RMB/t pour s'établir à 616 RMB/t. Après la hausse précédente, les prix du charbon au port sont entrés dans une phase de consolidation à un niveau élevé, le marché passant d'une progression relativement unidirectionnelle à un bras de fer plus équilibré entre l'offre et la demande.
Offre : La supervision de la sécurité dans les principales régions productrices de charbon est restée relativement stricte, et la production de certaines mines n'est pas encore totalement revenue à la normale, ce qui continue de limiter l'élasticité de l'offre à court terme. Dans le même temps, l'amélioration des conditions de transport a favorisé des arrivées plus importantes dans les ports du nord. À l'approche des congés de la fête nationale et de la fête de la Mi-Automne, certaines mines ayant déjà largement atteint leurs objectifs de production mensuels pourraient réduire temporairement leur production, tandis que les anticipations de maintenance sur la voie ferrée de Daqin ont encouragé l'avancement de certaines expéditions. Par conséquent, l'environnement de l'offre à court terme ne devrait pas se détendre rapidement.
Demande : La demande d'électricité de pointe estivale touche à sa fin et la charge électrique dans le nord a commencé à diminuer. Cependant, la chaleur persistante dans certaines parties de l'est et du sud de la Chine a maintenu une consommation de charbon relativement résiliente dans les centrales électriques côtières. Avant la période de congés, certains producteurs d'électricité ont également accru leurs réapprovisionnements, tandis que la demande de constitution de stocks hivernaux dans les régions du nord émerge progressivement. Néanmoins, les stocks des centrales électriques restent généralement suffisants et les achats continuent de se concentrer sur les livraisons contractuelles à long terme et les achats au comptant essentiels. L'acceptation de prix au comptant élevés demeure limitée. La demande du secteur non électrique s'est modestement améliorée dans certaines industries, mais ne s'est pas encore transformée en une source durable de demande supplémentaire.
Stocks : Les stocks portuaires restent relativement bas après le déstockage précédent, tandis que les stocks de charbon des centrales électriques offrent toujours un volant confortable. Le marché continue donc de présenter une structure de « ressources portuaires tendues, stocks des utilisateurs finaux adéquats ». Les contraintes de sécurité, le réapprovisionnement avant les congés et les anticipations de constitution de stocks hivernaux soutiennent les prix, mais la faiblesse saisonnière de la demande limite toute nouvelle hausse. Les prix du charbon thermique devraient donc rester globalement stables dans une fourchette élevée à court terme, l'attention étant portée sur la reprise de la production, les arrivées portuaires et le calendrier du réapprovisionnement hivernal à grande échelle.
GNL : Les prix intérieurs ont continué d'augmenter tandis que les coûts importés ont reculé par rapport à un pic en début de semaine, laissant les coûts de production au gaz dans le Guangdong bien soutenus.
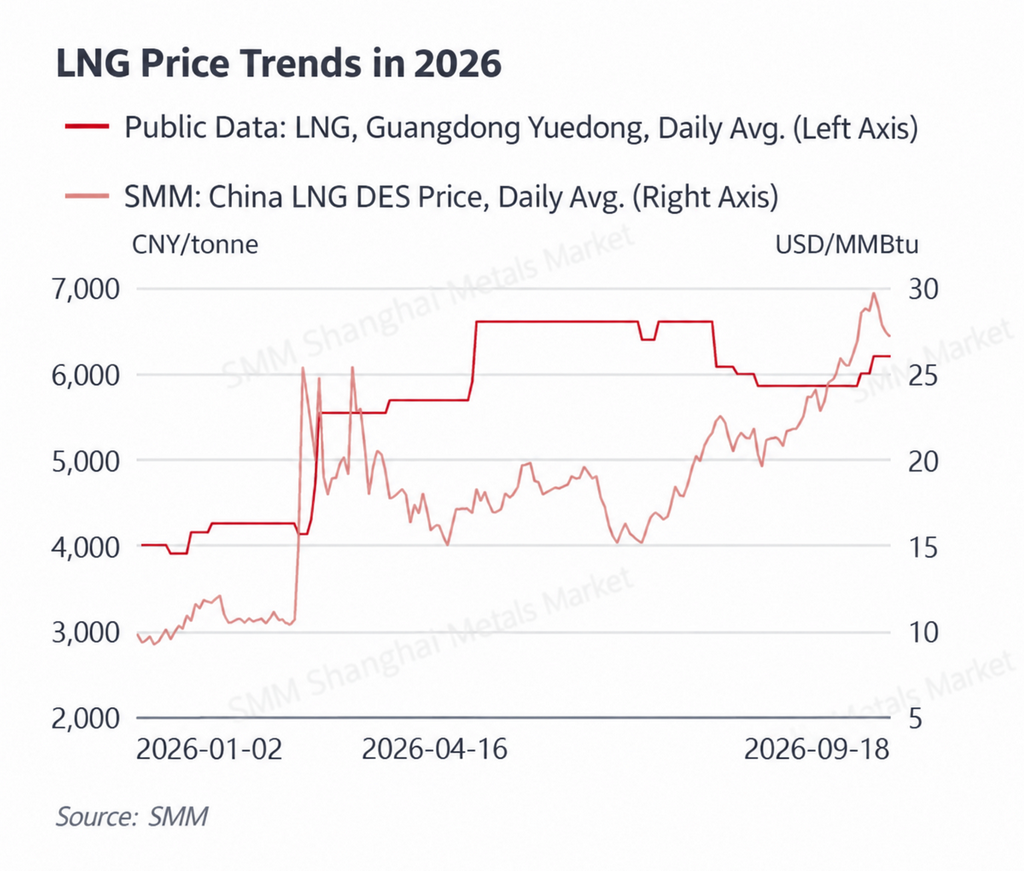
Au 18 septembre, les prix moyens du GNL dans l'est du Guangdong sont restés à 6 205 RMB/t, en hausse de 200 RMB/t par rapport aux 6 005 RMB/t de la semaine précédente. Les prix d'arrivée du GNL en Chine selon SMM ont, quant à eux, montré un net schéma de pic puis de repli. Les prix ont atteint 29,74 USD/MMBtu le 14 septembre avant de retomber à 28,94 USD/MMBtu le 15 septembre, 27,81 USD/MMBtu le 16 septembre, 27,38 USD/MMBtu le 17 septembre et 27,19 USD/MMBtu le 18 septembre. Malgré la correction par rapport au plus haut hebdomadaire, les coûts du GNL importé sont restés élevés.
Offre : Les hausses précédentes des coûts du gaz d'alimentation intérieur ont accru les coûts de production des usines de GNL dans les principales régions productrices telles que le nord-ouest de la Chine. La maintenance de certaines installations a encore limité la flexibilité de l'offre à court terme et réduit la volonté des producteurs de consentir des rabais sur les cargaisons. Les coûts du GNL importé se sont atténués après la forte hausse précédente, mais l'augmentation antérieure continue de se répercuter sur les marchés intérieurs côtiers, maintenant les prix du GNL dans le Guangdong et d'autres régions côtières relativement fermes.
Demande : La demande de GNL n'a pas connu de reprise généralisée. Les utilisateurs industriels restent prudents face à des prix plus élevés, mais l'amélioration de la rentabilité des véhicules fonctionnant au GNL et les anticipations de constitution de stocks d'automne et d'hiver apportent un certain soutien supplémentaire. Dans le Guangdong, la chaleur persistante a également maintenu un certain niveau de demande d'électricité produite au gaz. Avec des prix du GNL dans l'est du Guangdong à 6 205 RMB/t, le coût marginal de production des unités au gaz a encore augmenté, offrant un soutien plus fort aux prix de l'électricité au comptant pendant les périodes de forte charge. Les prix intérieurs du GNL devraient rester élevés à court terme, le rythme de la baisse des températures, la reprise de l'offre des usines de liquéfaction et la constitution de stocks hivernaux demeurant des variables clés.
Bilan météorologique
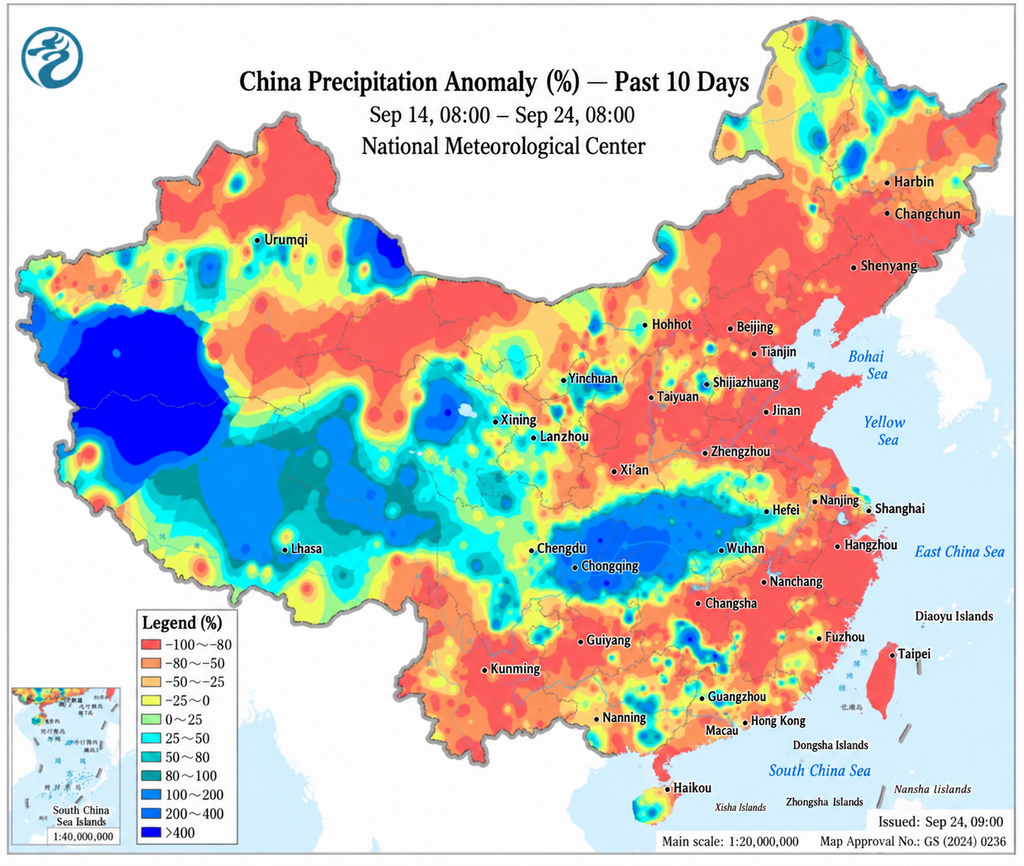
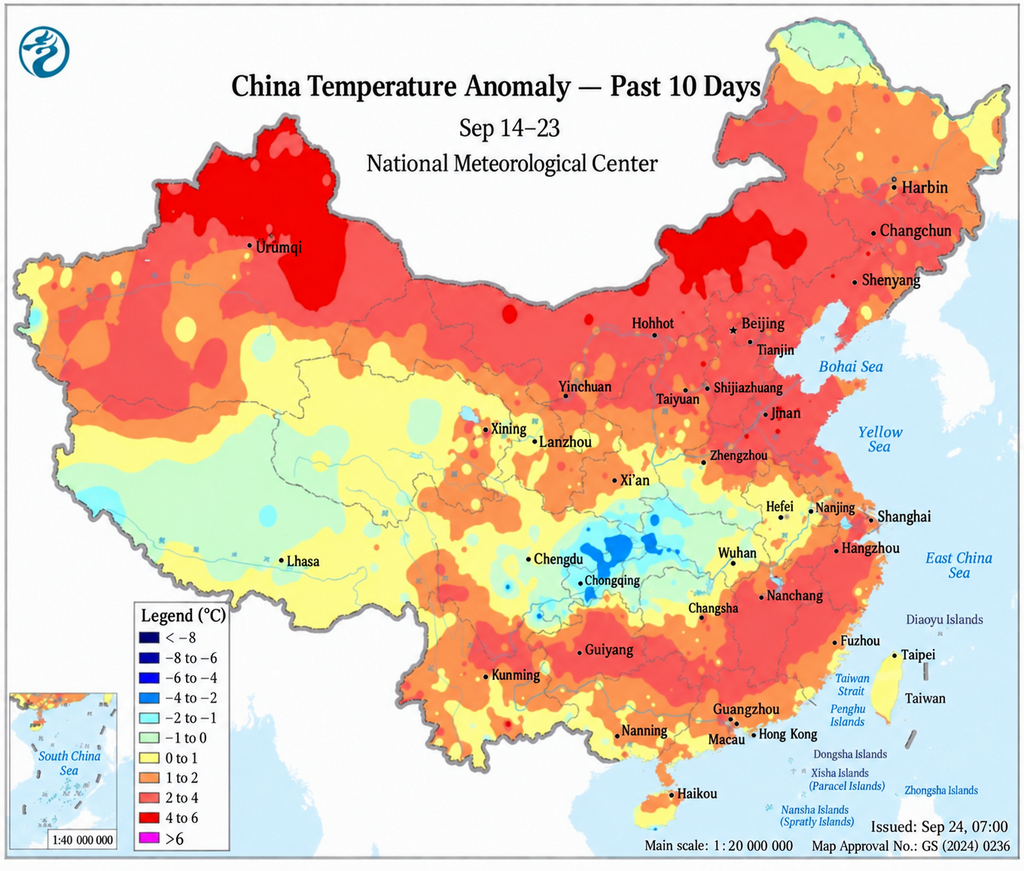
Du 14 au 20 septembre, les températures en Chine ont été généralement supérieures aux normales saisonnières, la chaleur de fin d'été restant relativement prononcée. L'activité de l'air froid a d'abord été faible, tandis que la majeure partie du centre et de l'est de la Chine a connu des conditions principalement ensoleillées et chaudes. Le sud de la Chine est resté particulièrement chaud, avec des températures maximales atteignant 35 à 36 °C dans certaines parties du centre et du nord du Guangdong. Certaines zones du Shandong ont atteint environ 33 °C, tandis que le Jiangsu a principalement enregistré des températures maximales de 29 à 31 °C.
À partir du 19 septembre, une faible masse d'air froid a commencé à se déplacer vers l'est depuis le nord-ouest de la Chine, entraînant des baisses de température d'environ 4 à 6 °C dans certaines parties du nord-ouest de la Chine, du nord de la Chine du Nord et du nord-est de la Chine, et affaiblissant progressivement la demande d'électricité dans le nord. Les précipitations sont restées relativement fréquentes dans le sud-ouest de la Chine et certaines parties de l'ouest de la Chine, bien que les cumuls aient été généralement limités. Le typhon Dujuan, 25e tempête nommée de la saison, s'est formé au-dessus du Pacifique nord-ouest le 16 septembre, mais est resté loin au large et a eu un impact direct limité sur les marchés électriques côtiers de la Chine.
Dans l'ensemble, les impacts météorologiques sont restés très régionaux. La chaleur persistante dans l'est et le sud de la Chine a contribué à maintenir la demande de climatisation au Shandong, au Guangdong et au Jiangsu, tandis que des conditions plus fraîches dans les régions du nord ont affaibli la charge en fin de semaine. À mesure que l'activité de l'air froid devient plus fréquente fin septembre, le soutien direct des températures aux prix de l'électricité devrait s'affaiblir, tandis que la production éolienne et solaire et les écarts de prévision de charge à court terme devraient devenir de plus en plus importants.
II. Principales évolutions du marché électrique chinois
Le 15 septembre, le Bureau de régulation de l'énergie de la Chine de l'Est, la Commission provinciale du développement et de la réforme de l'Anhui et l'Administration provinciale de l'énergie de l'Anhui ont publié conjointement les Règles de mise en œuvre du marché des services auxiliaires de réglage de fréquence de l'Anhui (essai) (Régulation du marché de l'énergie de la Chine de l'Est [2026] n° 87). Ces règles élargissent encore la participation des ressources flexibles, adoptent une fourchette d'enchères pour le kilométrage de réglage de fréquence de 1 à 6 RMB/MW et établissent un mécanisme de répartition des coûts selon lequel les utilisateurs commerciaux et industriels supportent actuellement 90 % des coûts applicables des services auxiliaires de réglage de fréquence. Après le lancement officiel du marché au comptant de l'électricité de l'Anhui, le cadre révisé de réglage de fréquence élargit encore le potentiel pour le stockage d'énergie et d'autres ressources flexibles de combiner les revenus du marché au comptant et des services auxiliaires.
Le 16 septembre, le Département provincial de l'industrie et des technologies de l'information du Liaoning a publié les Règles de fonctionnement du marché électrique du Liaoning (version 5.0, projet pour commentaires). La révision a été préparée sur la base des essais continus de règlement du marché au comptant du Liaoning et met à jour les règles précédentes de la version 4.0. Le projet développe davantage le cadre du marché alors que le Liaoning évolue vers un système de marché au comptant plus complet.
Le 17 septembre, la Bourse de l'électricité de Shanghai a diffusé le projet du Bureau de régulation de l'énergie de la Chine de l'Est intitulé Règles de mise en œuvre du marché des services auxiliaires de réglage de fréquence de Shanghai (essai) pour consultation publique. Le marché proposé utiliserait le kilométrage de réglage de fréquence comme produit de négociation dans le cadre d'un mécanisme à prix unique basé sur la performance, avec une fourchette d'enchères de 3 à 15 RMB/MW et une structure « enchères la veille, compensation en cours de journée, dispatching en temps réel ». Les nouvelles installations de stockage d'énergie et d'autres ressources flexibles seraient également éligibles à participer sous réserve des exigences proposées. Pour Shanghai, un réseau de grand centre de charge, le mécanisme créerait un canal supplémentaire fondé sur le marché pour monétiser la flexibilité de courte durée.
Le 17 septembre, le Bureau de régulation de l'énergie du Shanxi a signalé des mesures d'exécution contre 29 acteurs du marché pour des violations d'enchères coordonnées. À l'aide de sa plateforme de régulation numérique, le régulateur a identifié huit cas présumés d'enchères coordonnées impliquant un utilisateur de gros, six fournisseurs d'électricité et 22 producteurs. Des avis de rectification ont été adressés aux 29 entreprises, tandis que deux producteurs ayant répété des violations similaires ont été officiellement placés sous enquête en vue d'éventuelles sanctions administratives. Ce cas met en évidence le passage à une surveillance plus fréquente des comportements de négociation fondée sur les données à mesure que les opérations du marché au comptant arrivent à maturité.
Le 18 septembre, la Commission nationale du développement et de la réforme, l'Administration nationale de l'énergie et l'Administration nationale de la sécurité des mines ont déployé conjointement des mesures pour soutenir une production et un approvisionnement de charbon sûrs et stables. Les régions productrices de charbon et les entreprises ont été chargées d'accélérer la reprise et la normalisation de la production tout en maintenant les normes de sécurité, de renforcer l'exécution des contrats à moyen et long terme de charbon thermique, d'utiliser de manière appropriée le charbon importé et de faire progresser les capacités de production de remplacement. Ces mesures améliorent les perspectives de l'offre de charbon, bien que la reprise effective de la production prenne du temps, ce qui signifie que le soutien des coûts fourni par les prix du charbon à la production thermique ne devrait pas disparaître immédiatement.