SMM, 24 septembre :
Alors que septembre touche à sa fin, « reprise » et « bras de fer » s’imposent comme les deux mots-clés du marché chinois des billettes d’aluminium ce mois-ci. D’un côté, les perturbations de l’offre se sont intensifiées par étapes et les stocks sont passés d’une accumulation continue à une réduction — une amélioration marginale, avec des volumes sortants en hausse pendant deux semaines consécutives. De l’autre, les frais de transformation, après un rebond en V, ont de nouveau reculé, et le bras de fer entre l’offre et la demande n’a jamais cessé. À l’approche de la fenêtre des « doubles fêtes », le récit mensuel des perturbations de l’offre en septembre et les variables d’approvisionnement autour des congés de la fête nationale sont devenus le fil conducteur pour évaluer le marché à venir.
I. Les prix de l’aluminium reculent depuis leurs sommets ; les frais de transformation rebondissent en V avant de revenir au bras de fer
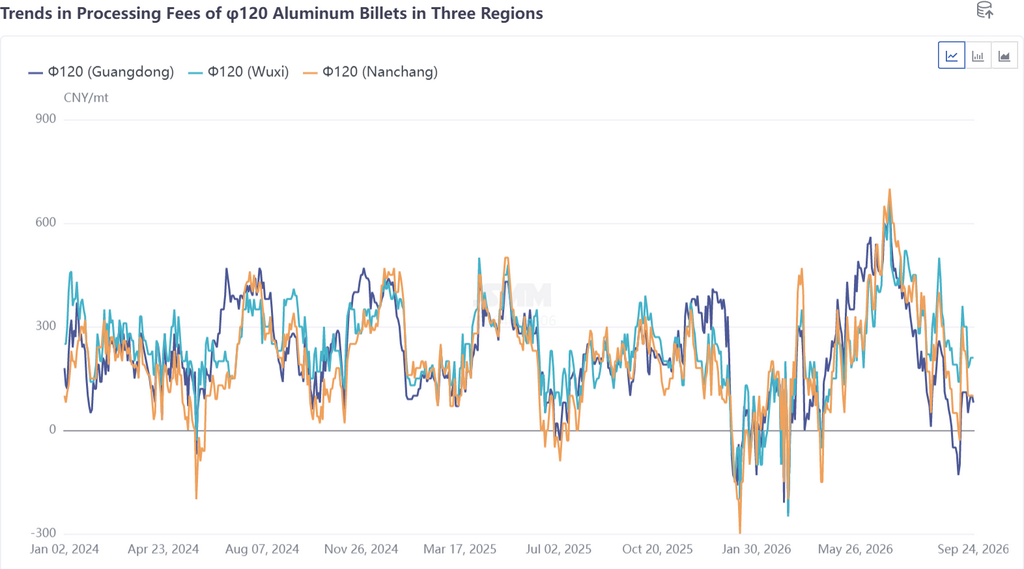
Au cours de la première quinzaine de septembre, les prix de l’aluminium ont prolongé la dynamique de fin août, le prix au comptant SMM A00 de l’aluminium approchant brièvement un sommet de 24 800 RMB/t. L’acceptation par l’aval de prix élevés s’est nettement affaiblie et, face à l’inertie d’une offre en expansion, les frais de transformation des billettes d’aluminium φ120 mm à Foshan sont tombés à un moment donné à des décotes de plus de 100 RMB/t, faisant de la « vente en volume au détriment du prix » la norme du marché. À partir de la mi-septembre, les prix de l’aluminium se sont repliés depuis leurs sommets, l’appétit d’achat en aval s’est rétabli et la constitution de stocks avant les fêtes s’est accélérée, permettant aux frais de transformation de rebondir depuis des niveaux survendus. Au 17 septembre, les frais de transformation dans les trois principales régions de consommation étaient tous repassés en territoire positif. La reprise n’a toutefois pas tenu : cette semaine, alors que les prix de l’aluminium se stabilisaient autour de 24 200 RMB/t et que les usines de tiges du Guangxi et du Yunnan ayant fait l’objet de maintenances ont largement repris leur production, l’offre a légèrement augmenté et la pression sur l’entreposage est réapparue. Les frais de transformation dans les trois régions ont depuis reculé de concert, Nanchang affichant la plus forte baisse parmi les régions. Les commentaires au comptant quotidiens tout au long de la semaine ont montré des acheteurs en aval exerçant une pression sur les prix, des vendeurs en couverture encaissant les gains lors des rebonds et forçant les cotations à la baisse, les transactions n’étant conclues que par des échanges prix contre volume — le rebond des frais de transformation a, dans ce bras de fer entre l’offre et la demande, pour l’instant fait son chemin.
II. Les stocks passent de la constitution à la réduction, mais les niveaux absolus restent les plus élevés depuis trois ans pour la période
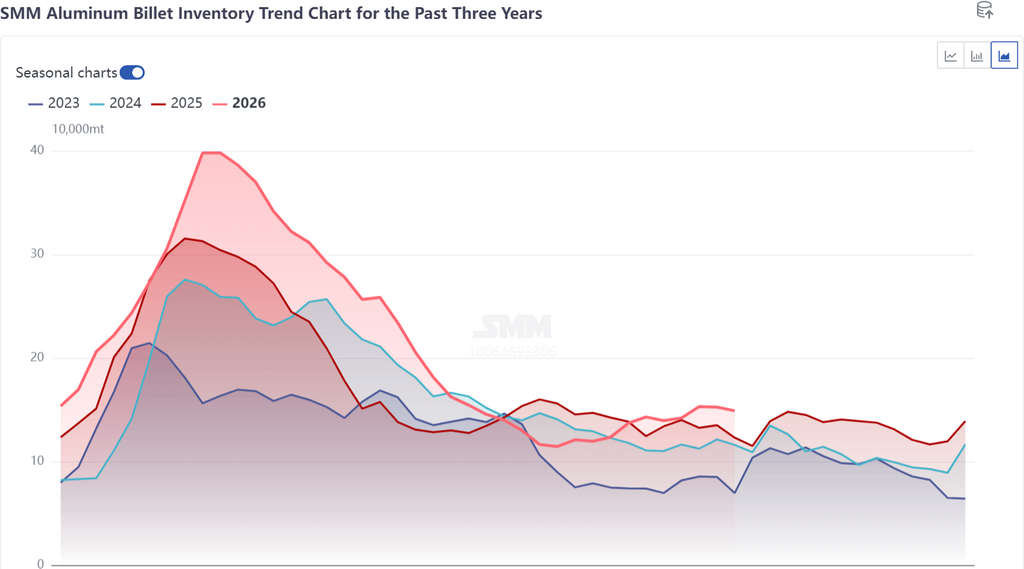
Du point de vue des stocks, en septembre, les stocks de billettes d'aluminium en Chine ont bouclé un cycle complet de « constitution d'abord, réduction ensuite ». De début à mi-septembre, l'expansion inertielle de l'offre s'est conjuguée à une haute saison décevante, et les stocks sociaux de billettes d'aluminium ont grimpé régulièrement jusqu'à un pic de période. Foshan, où les cargaisons acheminées par rail se sont concentrées dans les entrepôts et où les livraisons directes par camion ont été stockées passivement, a mené toutes les régions consommatrices en matière de constitution de stocks. Le tournant est survenu de mi à fin septembre. D'abord, la baisse des prix de l'aluminium a ravivé l'appétit d'achat en aval ; à l'approche des congés de la fête de la Mi-Automne et de la fête nationale, la constitution de stocks avant les congés s'est accélérée, et les volumes sortants de billettes d'aluminium ont atteint 45 100 tonnes du 15 au 21 septembre, en hausse de 6 200 tonnes en glissement hebdomadaire et en augmentation pour une deuxième semaine consécutive, Foshan étant la principale source de la reprise. Ensuite, la maintenance échelonnée des usines de barres dans le sud-ouest de la Chine a ralenti la croissance de la production, atténuant la pression des entrées à la marge. Au 24 septembre, les stocks de billettes d'aluminium dans les principales régions consommatrices du pays s'établissaient à 149 000 tonnes, mettant fin à la série précédente de hausses consécutives — mais les stocks restaient supérieurs d'environ 26 000 tonnes aux niveaux de l'année précédente, soit le plus haut niveau pour la période depuis trois ans. La demande s'est améliorée en parallèle : les taux d'exploitation des principaux transformateurs d'aluminium en aval ont continué de grimper cette semaine, le segment des profilés d'aluminium se redressant nettement grâce aux commandes de profilés industriels, même si les profilés de construction restaient faibles. L'effet de ponction sur la demande de la constitution de stocks avant les congés ne peut être ignoré, et la durabilité de la tendance au déstockage reste à vérifier.
III. Panorama de l'offre : l'inertie d'une base élevée aux prises avec une contraction échelonnée
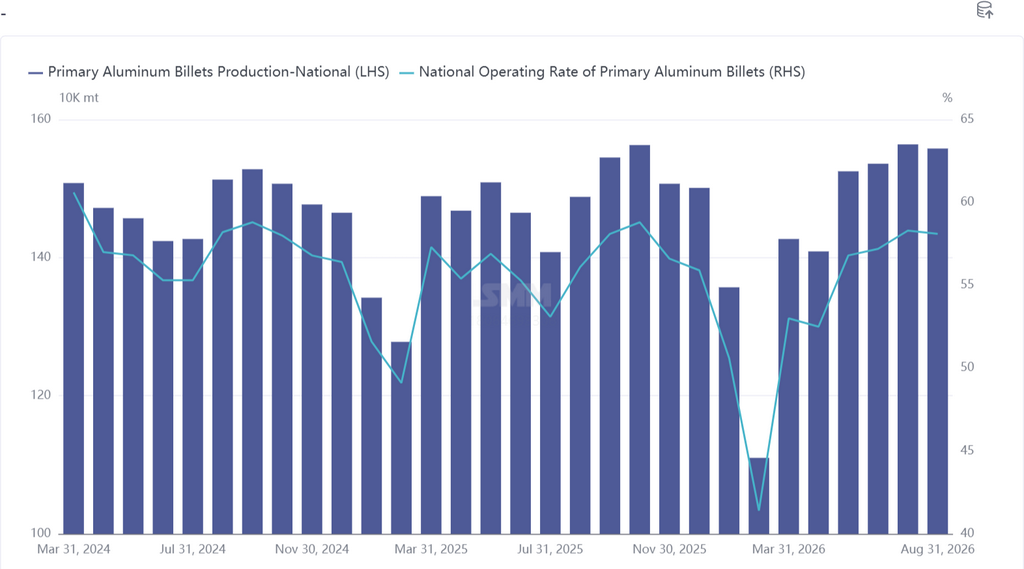
L'offre est la clé pour comprendre le marché des billettes d'aluminium de septembre, les perturbations du mois étant définies par le bras de fer entre « l'inertie d'une base élevée » et « la contraction échelonnée ».
Premièrement, la base de l'offre reste élevée. Selon les statistiques de SMM, la production totale de billettes d'aluminium en fusion de la Chine a atteint 11,487 millions de tonnes de janvier à août 2026, en hausse de 0,4 % en glissement annuel. Porté par les solides frais de transformation au T2, l'élan du côté de l'offre s'est poursuivi de juillet à août, les taux d'exploitation atteignant un sommet depuis le début de l'année, le plus élevé pour cette période en trois ans. Le retard du mécanisme d'ajustement de l'offre signifiait que la production était encore libérée à des niveaux élevés début septembre et, les ratios d'aluminium en fusion chez les producteurs d'aluminium électrolytique restant élevés, l'offre a montré peu de flexibilité.
Deuxièmement, la maintenance dans le sud-ouest de la Chine et les perturbations du fret ont constitué la principale réduction marginale du mois. De début à mi-septembre, les nouvelles de réductions de production et d'arrêts dans les usines de fil machine du sud-ouest de la Chine se sont succédé : au Guangxi, cinq à six usines de fil machine ont été temporairement arrêtées pour des raisons incluant la maintenance des gazoducs et des révisions tournantes ; au Yunnan, une à deux usines ont réduit leur production quotidienne en raison du lavage des fours. Les usines touchées étaient principalement des unités en aval affiliées à quelques grands producteurs d'aluminium, d'autres acteurs étant également marginalement affectés. En termes de durée, la grande majorité étaient des maintenances de courte durée de 5 à 10 jours, des réductions de nature marginale. Fin septembre, seules quelques usines isolées n'avaient pas encore repris leurs activités, toutes les autres étant revenues à un calendrier normal, et seul un petit nombre de producteurs ont vu une production de lingots légèrement supérieure pendant que leurs usines de fil machine affiliées étaient en maintenance. De plus, le fret dans le sud-ouest de la Chine a également été perturbé : la hausse des tarifs de fret, aggravée par la priorité accordée aux véhicules à canal vert, a rendu difficile la recherche de capacités de camionnage adaptées ; certaines cargaisons ont été retenues en transit ou détournées vers des entrepôts, retardant objectivement les livraisons concentrées vers les régions consommatrices. Dans l'ensemble, SMM s'attend à ce que les taux d'exploitation des billettes d'aluminium domestiques reculent de leurs sommets à environ 56,9 % en septembre, soit un léger assouplissement de l'offre, mais compte tenu des cycles de maintenance courts et du poids plus important des redémarrages, la réduction de l'offre sur l'ensemble du mois est relativement limitée, et le schéma de surproduction n'a pas encore été fondamentalement inversé.
Troisièmement, des variables du côté de l'offre émergent autour des vacances de la fête nationale. Selon les retours du marché, pendant les vacances, certaines grandes usines de fil machine en aval affiliées aux principaux producteurs d'aluminium du sud-ouest de la Chine en particulier pourraient étendre les réductions de production. Si cela se concrétise, cela constituerait la plus grande variable de contraction du côté de l'offre en octobre, bien que cela reste au stade des attentes pour l'instant, sans impact évident avant les vacances. Pendant ce temps, la plupart des producteurs d’aluminium devraient maintenir leurs programmes de conversion de l’aluminium en fusion stables pendant les vacances. Les enquêtes indiquent que certains segments en aval n’ont pas de plan d’arrêt pour les vacances et maintiendront la production, tandis que les dispositions de vacances parmi les clients directs des billettes d’aluminium — les entreprises de profilés et d’extrusion — restent divergentes. Si les usines de barres maintiennent leur programmation alors que les entreprises en aval suspendent leurs activités, le déséquilibre entre l’offre et la demande pendant les vacances amplifierait la pression à la constitution de stocks.
IV. Perspectives pendant les « doubles fêtes » et au-delà : inertie du réapprovisionnement des vacances contre anticipations de contraction de l’offre
En ce qui concerne les vacances et au-delà, le rythme des perturbations du côté de l’offre reste la variable centrale. Pendant la période des vacances, la saisonnalité historique montre que les stocks de billettes d’aluminium en Chine augmentent généralement pendant la pause de la fête nationale, et cette année ne devrait pas faire exception : les volumes sortants s’affaibliront nettement à mesure que les entreprises en aval suspendent leurs activités ou réduisent leur production, tandis que les arrivages — bien qu’incertains en raison des perturbations du fret dans le sud-ouest de la Chine et du rythme des transferts de marchandises avant les vacances — continueront d’affluer. La direction générale de la constitution des stocks est claire, et les niveaux absolus des stocks pourraient encore augmenter, exerçant une pression sur le marché au comptant après les vacances.
Trois variables détermineront l’élasticité du marché après les vacances. Premièrement, la mise en œuvre des réductions de production dans le sud-ouest de la Chine : si les réductions élargies dans certaines grandes usines de barres en aval se matérialisent pendant les vacances, combinées à la volonté affaiblie des producteurs de barres de fonctionner aux marges de transformation actuelles, la contraction de l’offre apporterait un certain soutien aux frais de transformation après les vacances. Deuxièmement, le rythme de digestion des stocks constitués avant les vacances : si les achats avant les vacances ont déjà anticipé une partie de la demande de haute saison, la pente de la reprise des sorties après les vacances pourrait s’aplatir, ce qui justifie une vigilance face à un second test de « haute saison sans pic ». Troisièmement, le déplacement du centre des prix de l’aluminium : avec des prix évoluant actuellement autour de 24 200 RMB/tonne, toute nouvelle hausse après les vacances continuerait de freiner l’appétit d’achat en aval et de limiter le potentiel de hausse des frais de transformation.
En somme, le marché des billettes d’aluminium de septembre a réalisé un déstockage et une reprise en V des frais de transformation grâce à la résonance des perturbations de l’offre et du réapprovisionnement avant les vacances. Pourtant, le schéma sous-jacent de surproduction reste inchangé, et les réalités d’inventaires supérieurs à ceux de l’année dernière et de frais de traitement revenus à des niveaux bas restent clairement visibles. L’accumulation des stocks pendant les « doubles fêtes » est quasi certaine, et la clé du marché après les congés réside dans la course entre la concrétisation des réductions de production dans le sud-ouest de la Chine et le rythme de reprise de la demande finale. Il est conseillé au marché de se concentrer sur le degré de décalage entre la programmation des usines de tiges et les arrêts en aval pendant les congés, la pression des arrivages concentrés après les congés et l’impact substantiel des réductions de production dans le sud-ouest sur l’offre.
Source des données : SMM