SMM, 24 septembre :
Alors que septembre touche à sa fin, en regardant le marché chinois des billettes d'aluminium ce mois-ci, « reprise » et « bras de fer » ressortent comme les deux mots-clés déterminants. D'un côté, les perturbations de l'offre se sont intensifiées par phases, et les stocks sont passés d'une accumulation continue à un déstockage, marquant une amélioration marginale. Portés par la constitution de stocks de pré-congé en aval, les retraits d'entrepôt ont rebondi pendant deux semaines consécutives au cours du mois. De l'autre côté, les frais de transformation ont de nouveau reculé après une reprise en V, le bras de fer entre vendeurs et acheteurs n'ayant jamais cessé. À l'approche de la fenêtre des « doubles congés », la trajectoire des perturbations de l'offre tout au long de septembre et les variables d'approvisionnement autour de la fête nationale sont devenues les fils conducteurs pour évaluer les perspectives du marché.
1. Les prix de l'aluminium reculent après une hausse rapide ; les frais de transformation reviennent au bras de fer après une reprise en V
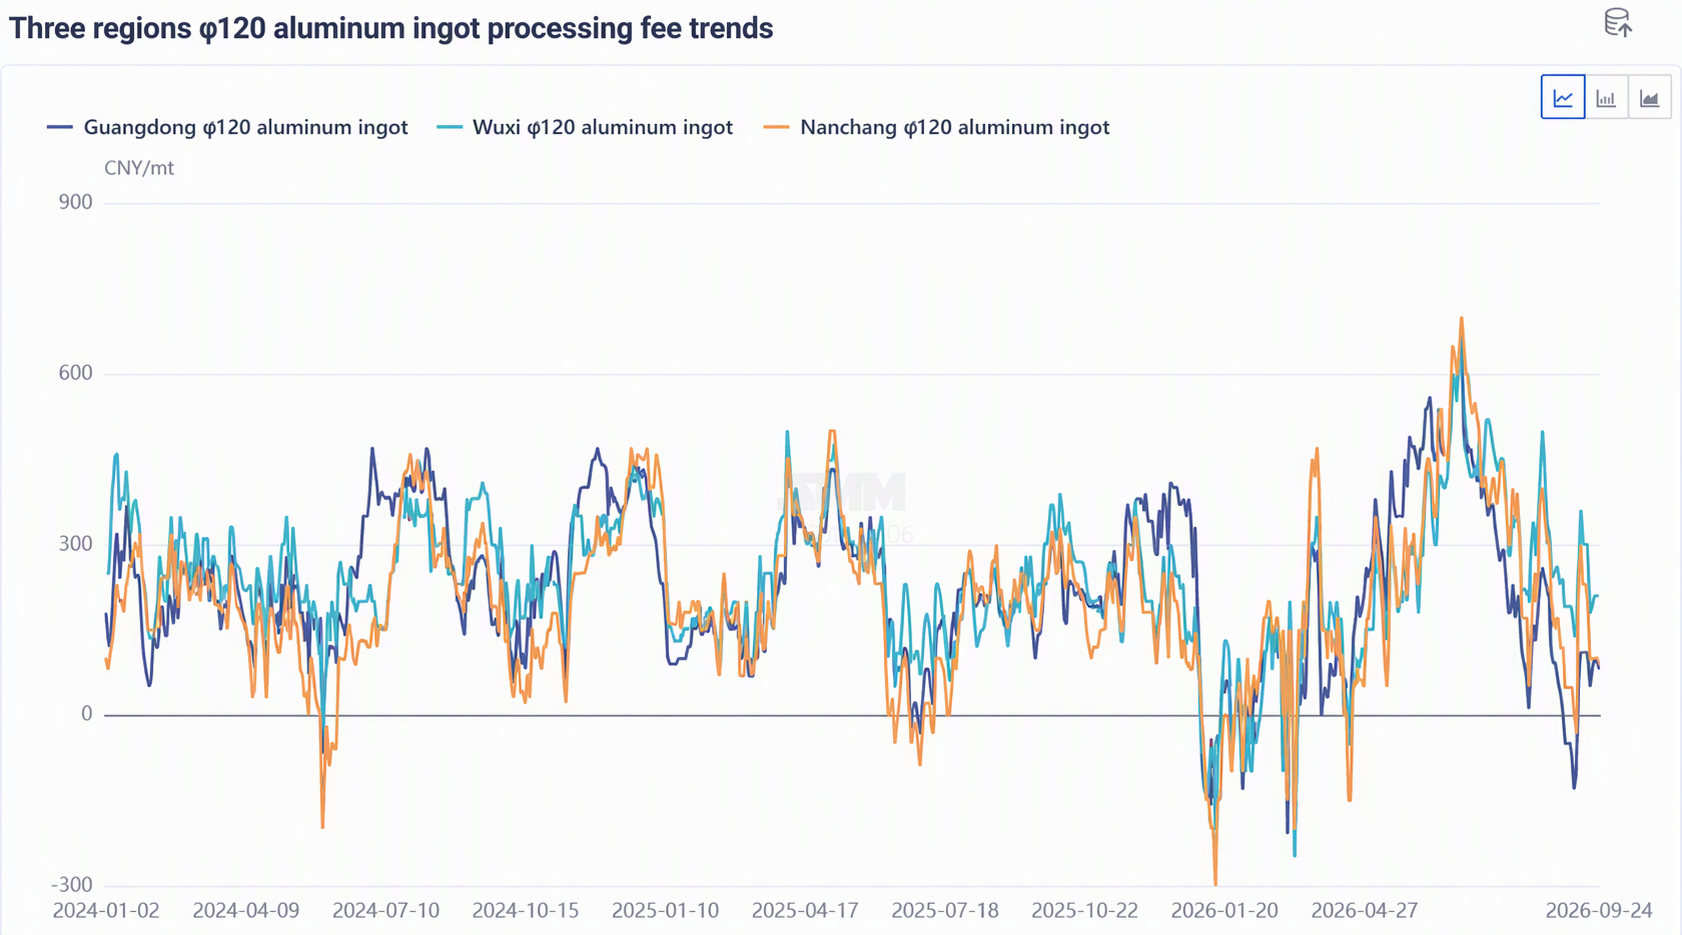
Au cours de la première quinzaine de septembre, les prix de l'aluminium ont conservé une dynamique solide, le prix au comptant de l'aluminium SMM A00 grimpant brièvement jusqu'à un sommet de 24 800 yuans/tonne. L'acceptation par l'aval des prix élevés de l'aluminium a nettement diminué et, combinée à l'expansion inertielle de l'offre, les frais de transformation des billettes d'aluminium φ120 à Foshan ont un moment plongé jusqu'à une décote de plus de 100 yuans/tonne, faisant de la « décote sur volume » la norme du marché. À la mi-septembre, les prix de l'aluminium ont reculé depuis leurs sommets, la volonté d'achat en aval s'est redressée en conséquence et la constitution de stocks de pré-congé a progressivement commencé. Les frais de transformation ont rebondi depuis des niveaux survendus et, au 17 septembre, les frais de transformation dans les trois régions sont repassés en territoire positif. Cependant, la reprise n'a pas duré : cette semaine, les prix de l'aluminium se sont stabilisés autour de 24 200 yuans/tonne, tandis que les usines de billettes du Guangxi et du Yunnan, qui avaient subi une brève maintenance plus tôt, ont repris leur production. L'offre a rebondi marginalement et la pression des arrivages est réapparue, faisant de nouveau baisser les frais de transformation dans les trois régions, Nanchang enregistrant la plus forte baisse parmi toutes les régions.
Le repli des frais de transformation au cours de la seconde moitié du mois a été motivé par deux facteurs principaux : premièrement, la constitution de stocks de pré-congé en aval est entrée dans sa phase finale et a été dominée par la pression à la baisse sur les prix et les achats à bas niveau, affaiblissant la volonté d'achat. Dans le sud de la Chine, les primes élevées des contrats à terme ont incité les positions de couverture à encaisser à des niveaux élevés et à vendre à des prix plus bas, empêchant les fournisseurs de maintenir leurs prix et les forçant à baisser passivement leurs cotations. Deuxièmement, l'ampleur globale des réductions de production de billettes d'aluminium en Chine en septembre a été limitée, et le rebond de survente des frais de transformation la semaine dernière a subi une correction rationnelle, reflétant que le paysage de suroffre ne s'est pas fondamentalement inversé. Notamment, le repli des frais de transformation indique une durabilité insuffisante de la reprise. Si l'accumulation de stocks liée aux congés se produit comme d'habitude, le stockage post-congés est surexploité et la demande connaît un repli, les frais de transformation resteront sous pression à la baisse.
2. Les stocks passent de l'accumulation au déstockage ; les niveaux absolus restent à des sommets pour la même période des trois dernières années
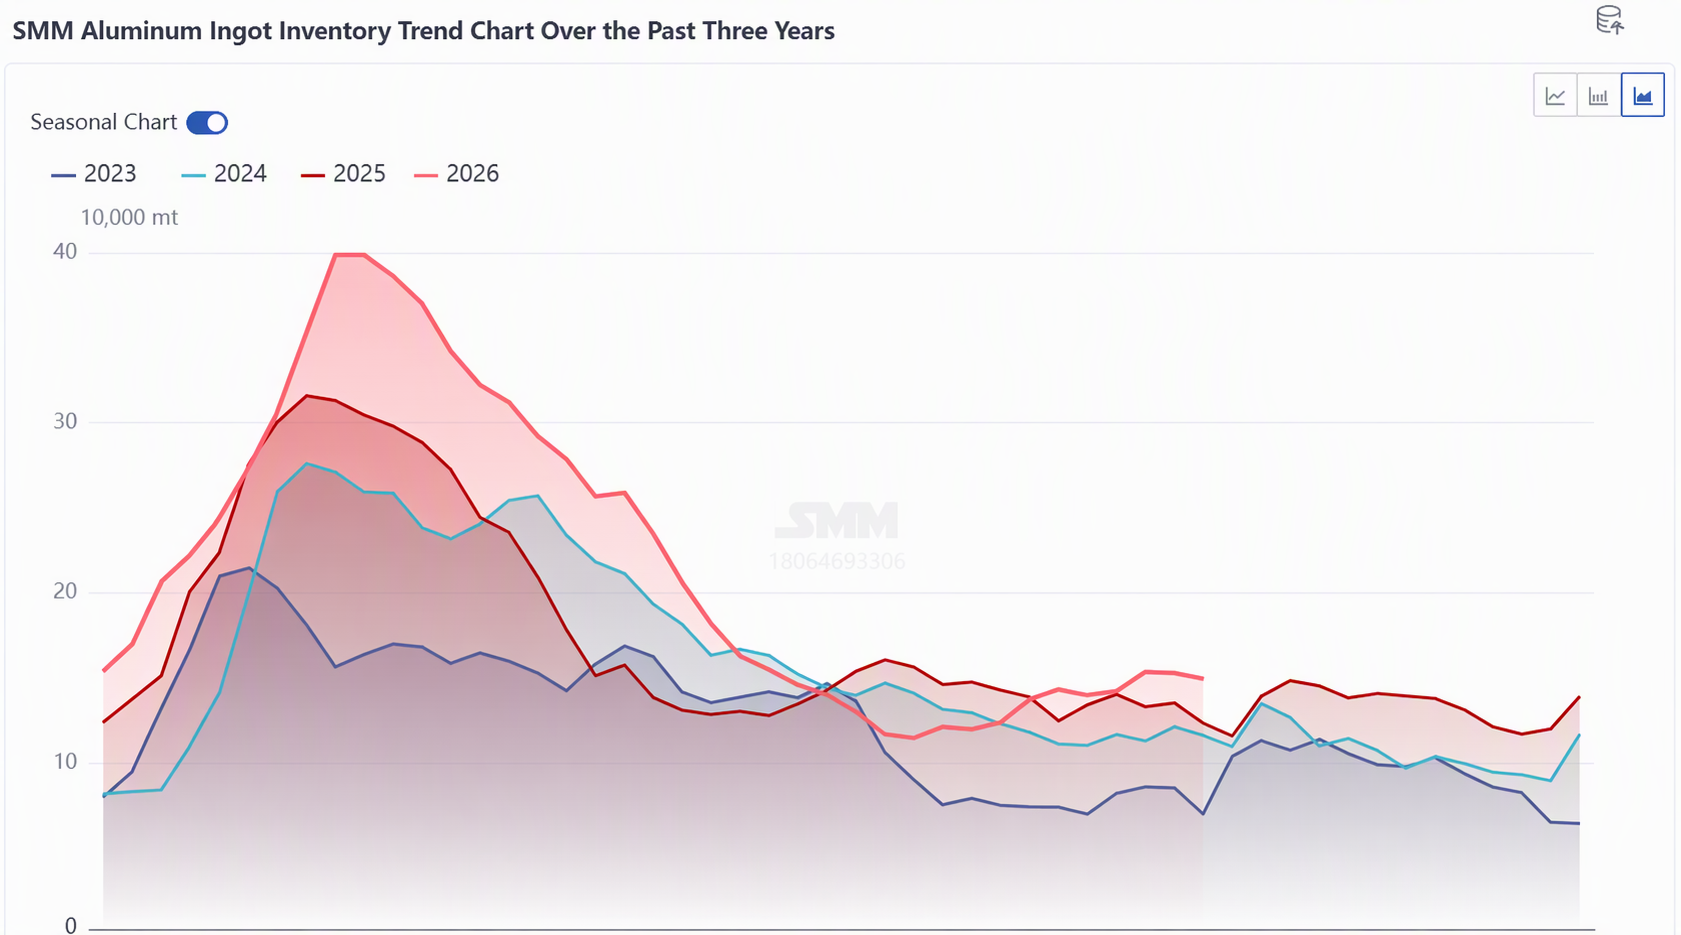
Du point de vue des stocks, les stocks de billettes d'aluminium en Chine en septembre ont suivi un schéma complet « accumulation d'abord, déstockage ensuite ». Au cours de la première moitié jusqu'à la mi-septembre, l'expansion inertielle de l'offre combinée à une demande sous-performante en haute saison a poussé les stocks sociaux de billettes d'aluminium à un sommet par étapes. À Foshan, les arrivées concentrées de wagons et les entrées passives de camions en livraison directe ont entraîné la plus forte accumulation de stocks parmi toutes les régions de consommation. Le tournant est survenu à la mi-fin septembre. Premièrement, le repli des prix de l'aluminium a stimulé la volonté d'achat en aval. À l'approche des congés de la Fête de la Mi-Automne et de la Fête nationale, le stockage pré-congés s'est progressivement enclenché. Du 15 au 21 septembre, les retraits d'entrepôt de billettes d'aluminium en Chine ont atteint 45 100 tonnes, en hausse de 6 200 tonnes en glissement hebdomadaire, marquant la deuxième semaine consécutive de reprise, Foshan étant la principale source du rebond des retraits. Deuxièmement, du côté de l'offre, la maintenance par phases dans les usines de billettes du sud-ouest de la Chine et le ralentissement de la croissance de la production ont atténué la pression des arrivages à la marge.
Au 24 septembre, les stocks de billettes d'aluminium dans les principales zones de consommation en Chine s'élevaient à 149 000 tonnes, mettant fin à la précédente série d'accumulation de stocks, mais restant environ 26 000 tonnes supérieurs à la même période de 2025, le niveau le plus élevé pour la même période des trois dernières années. Le côté demande a également montré une amélioration. Cette semaine, le taux d'exploitation des principales entreprises de transformation de l'aluminium en aval en Chine a continué de rebondir. Dans ce contexte, le segment de l'extrusion d'aluminium s'est redressé de manière relativement notable, soutenu par les commandes d'extrusion industrielle, tandis que l'extrusion pour la construction est restée faible. L'effet d'anticipation du stockage pré-congés sur la demande ne peut être négligé, et la durabilité du déstockage doit encore être vérifiée. Dans un contexte de stockage préalable aux fêtes qui se poursuit et de croissance limitée de l'offre, les stocks devraient maintenir leur tendance à la baisse la semaine prochaine, avant les fêtes. Il conviendra de prêter attention à l'intensité du stockage en aval, à la mise en œuvre des réductions de production dans le sud-ouest de la Chine, ainsi qu'à la pression liée aux arrivages concentrés après les fêtes et à l'accumulation habituelle de stocks pendant les fêtes.
III. Panorama de l'offre : le bras de fer entre l'inertie d'une base élevée et la contraction par phases
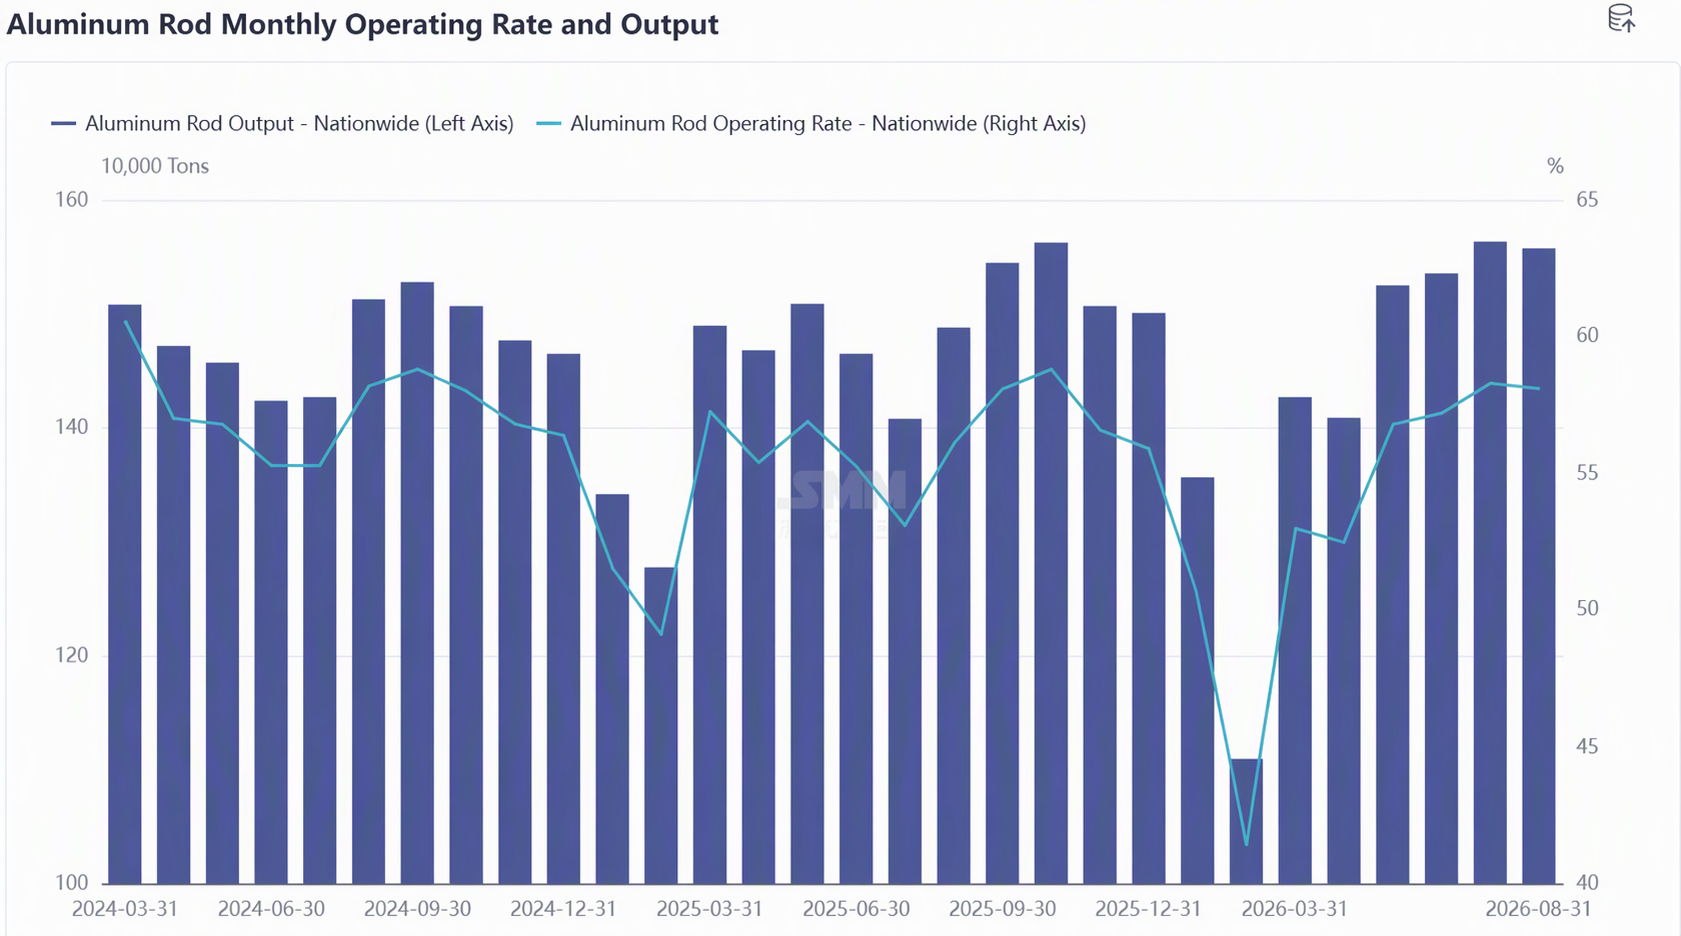
Premièrement, la base de l'offre reste élevée. Selon les statistiques de SMM, la production totale de billettes d'aluminium primaire en Chine a atteint 11,487 millions de tonnes de janvier à août 2026, en hausse de 0,4 % en glissement annuel. Grâce à la bonne tenue des frais de transformation au deuxième trimestre, l'offre de billettes d'aluminium en Chine a maintenu son inertie haussière en juillet-août, le taux d'exploitation atteignant un nouveau record pour l'année et le niveau le plus élevé pour la même période au cours des trois dernières années. Le caractère décalé des ajustements de l'offre dans le segment des billettes d'aluminium a fait que la production est restée dans une phase de forte libération début septembre, la proportion d'aluminium liquide dans les entreprises d'aluminium restant élevée et la rigidité de l'offre demeurant forte.
Deuxièmement, la maintenance dans le sud-ouest de la Chine et les perturbations logistiques ont constitué les principales réductions marginales du mois. De début à mi-septembre, des nouvelles de réductions et d'arrêts de production dans les usines de billettes se sont succédé dans le sud-ouest de la Chine : dans le Guangxi, 5 à 6 usines de billettes ont temporairement arrêté leur production en raison de réparations de gazoducs et de maintenances tournantes, tandis que dans le Yunnan, 1 à 2 usines de billettes ont vu leur production quotidienne diminuer en raison du nettoyage des fours et d'autres raisons. Il s'agissait principalement d'usines de billettes pour matériaux de construction en aval des activités d'aluminium liquide de quelques grandes entreprises d'aluminium, d'autres systèmes étant également affectés dans une certaine mesure. À en juger par les cycles de maintenance, la grande majorité étaient des périodes de maintenance de courte durée de 5 à 10 jours, représentant des réductions de production marginales. Fin septembre, seules quelques usines de billettes n'avaient pas encore repris leur production, tandis que les autres étaient revenues à des calendriers de production normaux. Quelques entreprises d'aluminium ont vu une légère augmentation du volume de lingots coulés en raison de la maintenance dans les usines de billettes en aval. En outre, des perturbations ont eu lieu dans le segment de la logistique sortante dans le sud-ouest de la Chine au cours du mois : la hausse des coûts de fret, combinée à l'affectation prioritaire des véhicules à voie verte, a rendu difficile la recherche de capacités de transport adaptées. Certaines expéditions de marchandises ont été bloquées, immobilisées passivement ou détournées vers des entrepôts, retardant objectivement l’arrivée concentrée des marchandises dans les zones de consommation. Globalement, SMM prévoit que le taux d’exploitation des billettes d’aluminium en Chine reculera de ses sommets pour s’établir autour de 56,9 % en septembre, avec un léger assouplissement de l’offre. Toutefois, en raison de cycles de maintenance relativement courts et de reprises rapides de la production, la réduction mensuelle de l’offre restera relativement limitée, et la situation de surproduction n’a pas été fondamentalement inversée.
Troisièmement, des variables du côté de l’offre apparaissent autour des congés de la fête nationale.Selon les retours du marché, pendant les congés de la fête nationale, les usines de billettes situées en aval de certaines grandes fonderies d’aluminium en Chine, en particulier dans le sud-ouest du pays, pourraient étendre leurs réductions de production. Si cela se concrétise, il s’agirait de la variable de contraction de l’offre la plus significative pour octobre, mais elle n’en est encore qu’au stade des anticipations, sans impact avant les congés. Parallèlement, le rythme de conversion de l’aluminium liquide dans la plupart des fonderies devrait rester stable pendant les congés. Les enquêtes montrent que certains secteurs en aval n’ont pas prévu d’arrêt pendant les congés et poursuivront leur production, tandis que les dispositions pour les congés des secteurs directement en aval des billettes d’aluminium, comme l’extrusion, restent divergentes. Si les programmes de production des usines de billettes sont maintenus alors que les arrêts en aval augmentent, le déséquilibre entre l’offre et la demande pendant les congés amplifiera la pression à l’accumulation des stocks.
IV. Perspectives pour la « double fête » et l’après-congés : inertie de l’accumulation des stocks pendant les congés contre anticipations de contraction de l’offre
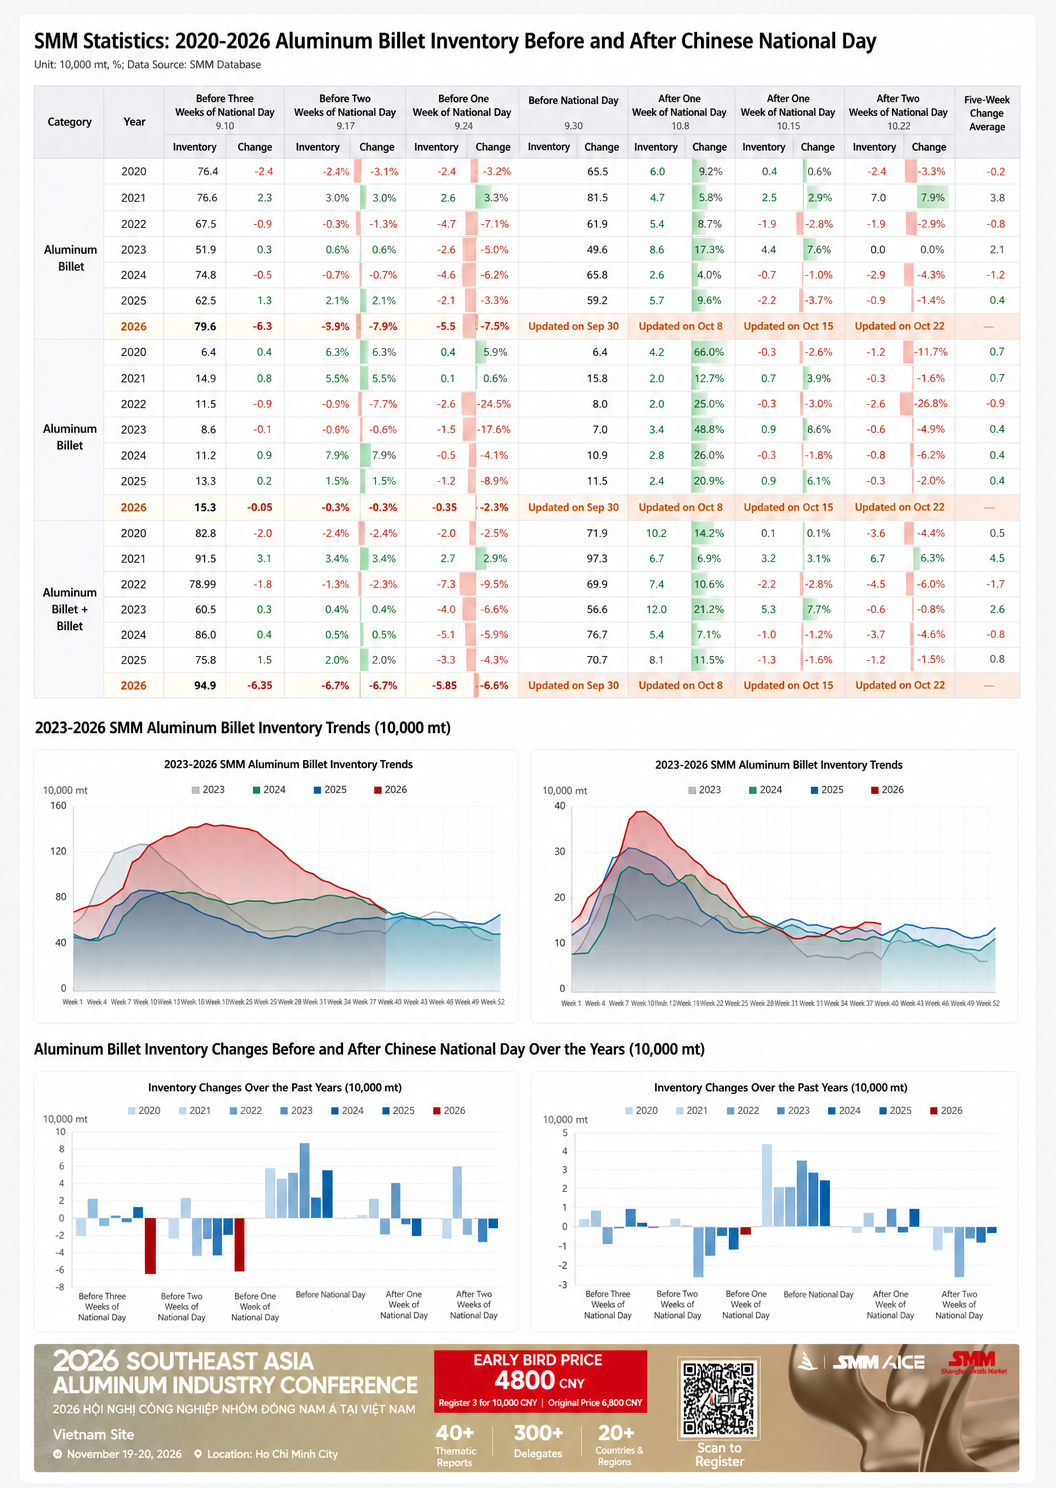
En ce qui concerne la période autour de la double fête, le rythme des perturbations du côté de l’offre reste la variable centrale qui oriente la dynamique du marché. Pendant les congés, les schémas saisonniers historiques montrent que les stocks de billettes d’aluminium en Chine ont généralement tendance à s’accumuler pendant les congés de la fête nationale, et cette année ne devrait pas faire exception : les sorties d’entrepôt s’affaibliront nettement en raison des arrêts ou des réductions de production en aval, tandis que les arrivages seront soumis à l’incertitude liée aux perturbations des expéditions dans le sud-ouest de la Chine et aux ajustements de l’affectation des cargaisons avant les congés. Néanmoins, la direction générale de l’accumulation des stocks est relativement claire, et les niveaux absolus des stocks pourraient encore augmenter, exerçant une pression sur le marché au comptant après les congés.
Après les congés, trois variables clés détermineront l’élasticité du marché : premièrement, la mise en œuvre des réductions de production dans le sud-ouest de la Chine. Si l’extension des réductions de production dans les usines de billettes en aval de certaines grandes fonderies se concrétise comme prévu pendant les congés de la fête nationale, conjuguée à l’affaiblissement de la volonté de production des usines de billettes dans un contexte de marges de transformation déprimées, la contraction de l’offre apportera un certain soutien aux frais de transformation après les congés. Deuxièmement, le rythme de digestion des stocks après les vacances. Si la constitution de stocks avant les vacances a déjà absorbé une partie de la demande de haute saison, la pente de la reprise des sorties d’entrepôt après les vacances pourrait ralentir, ce qui incite à la prudence quant à une seconde confirmation d’une « sous-performance en haute saison ». Troisièmement, l’évolution du niveau central des prix de l’aluminium. Les prix de l’aluminium s’échangent actuellement autour de 24 200 yuans/tonne. Si le niveau central des prix de l’aluminium remonte après les vacances, la volonté d’achat en aval restera freinée et le potentiel de hausse des frais de transformation sera également limité.
Dans l’ensemble, le marché des billettes d’aluminium a réussi en septembre à passer de l’accumulation de stocks au déstockage et à connaître une reprise en V des frais de transformation, porté par la résonance des perturbations de l’offre et de la constitution de stocks avant les vacances. Toutefois, la structure sous-jacente de surcapacité reste inchangée, avec des stocks toujours élevés en glissement annuel et des frais de transformation revenus à des niveaux bas. L’accumulation de stocks pendant les vacances de la « double fête » est presque acquise. La clé de l’évolution du marché après les vacances réside dans la course entre la mise en œuvre effective des réductions de production dans le sud-ouest de la Chine et le rythme de reprise de la demande finale. Nous recommandons aux acteurs du marché de se concentrer sur le degré de décalage entre les programmes de production des usines de billettes et les dispositions des vacances en aval, sur la pression d’arrivages concentrés après les vacances et sur l’impact réel des réductions de production du sud-ouest de la Chine sur l’offre.
Source des données : SMM