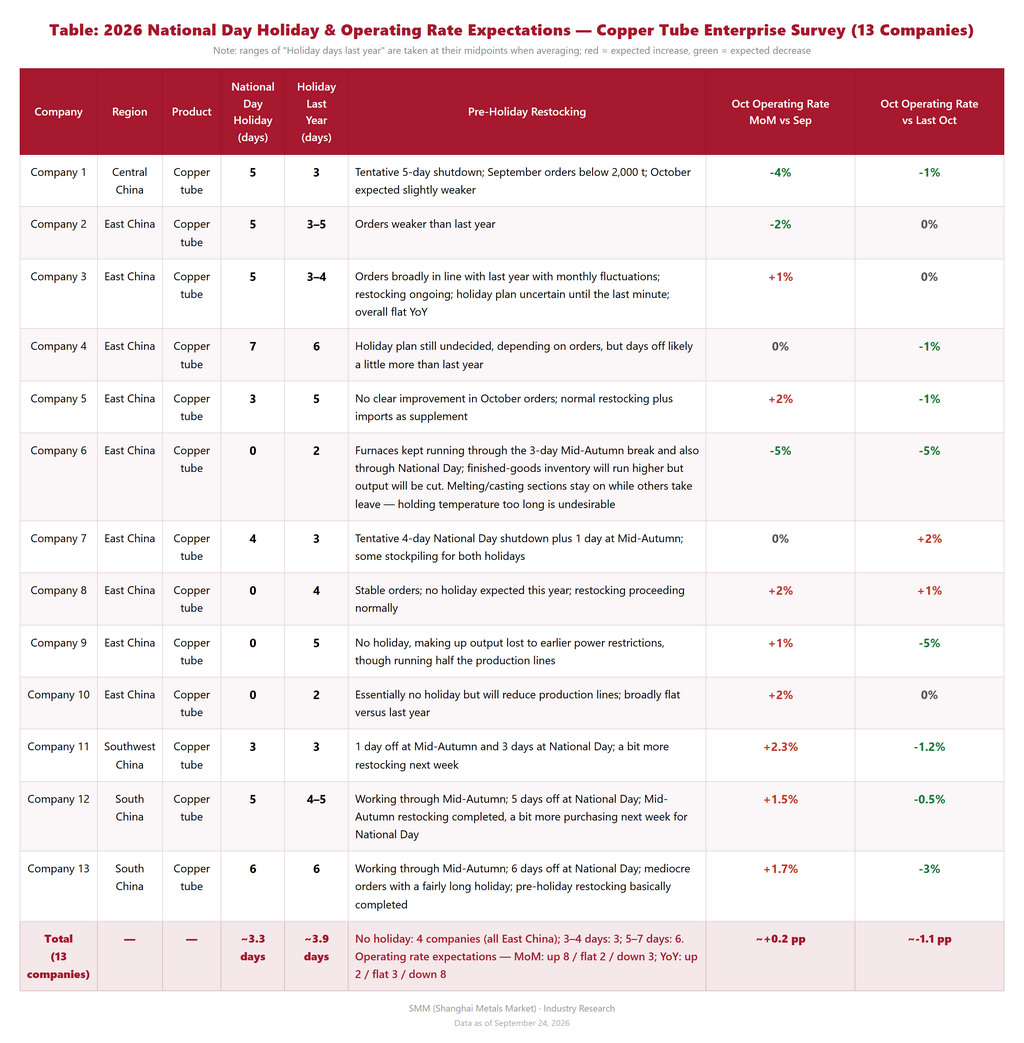
Cette année, dans un contexte de baisse moins marquée des programmes de production de climatiseurs et d'un retour à une croissance positive en glissement annuel en octobre, les 13 entreprises de tubes en cuivre interrogées par SMM ont globalement réduit leurs congés par rapport à l'année dernière — 4 entreprises de l'Est de la Chine maintiendront leur activité pendant les vacances de la fête nationale, et la moyenne des jours de congé de l'échantillon est d'environ 3,3 jours, soit environ 0,6 jour de moins que l'année dernière. Le taux d'exploitation de l'industrie des tubes en cuivre devrait se stabiliser en glissement mensuel en octobre, avec une baisse en glissement annuel nettement atténuée, mais les commandes ne se sont pas encore améliorées de manière substantielle, de sorte que la qualité de cet « octobre d'argent » reste à confirmer.
1. Jours de congé
SMM a interrogé 13 entreprises de tubes en cuivre (9 dans l'Est de la Chine, 2 dans le Sud, 1 dans le Centre et 1 dans le Sud-Ouest). Les dispositions pour les vacances de la fête nationale de cette année sont clairement divisées : la moyenne des jours de congé de l'échantillon est d'environ 3,3 jours, soit environ 0,5 à 0,6 jour de moins que l'année dernière (environ 3,9 jours, estimés sur la base du point médian des fourchettes) — un contraste avec l'année dernière, où la plupart des entreprises avaient ajouté 1 à 3 jours de congé.
Plus précisément, 4 entreprises de l'Est de la Chine (entreprises 6, 8, 9 et 10) ne prendront aucun congé : l'entreprise 9 compense la production perdue en raison des restrictions d'électricité antérieures pendant la pause (en faisant fonctionner la moitié de ses lignes de production) ; l'entreprise 8 a des commandes stables et maintiendra une production normale ; les entreprises 6 et 10, bien qu'elles ne prennent pas de congé, réduiront leurs lignes de production et contrôleront leur production, les sections de fusion étant généralement maintenues à chaud plutôt qu'arrêtées. Trois entreprises (entreprises 5, 7 et 11) prendront 3 à 4 jours de congé, l'entreprise 5 ayant raccourci sa pause de 2 jours par rapport à l'année dernière. Six entreprises (entreprises 1, 2, 3, 4, 12 et 13) prendront 5 à 7 jours de congé ; les deux usines du Sud de la Chine prendront respectivement 5 et 6 jours, et l'entreprise 4 prévoit provisoirement les 7 jours complets — un jour de plus que l'année dernière. La plupart des entreprises ont indiqué que les dispositions finales pour les vacances dépendent encore des carnets de commandes des derniers jours de négociation avant les vacances. Pendant la pause de la fête de la mi-automne (25-27 septembre), la plupart des entreprises ont fonctionné normalement ou n'ont pris que 1 à 3 jours de congé, et certaines usines du Sud de la Chine ont travaillé pendant la mi-automne, le réapprovisionnement ayant déjà été effectué à l'avance.
2. Réapprovisionnement avant les vacances
Les prix du cuivre n'ont cessé d'atteindre des records avant les vacances : le cuivre du LME a dépassé 14 000 $/t (atteignant un sommet intrajournalier de 14 635 $/t le 8 septembre), et le contrat de cuivre le plus actif du SHFE s'échangeait autour de 108 000 yuans/t ; les stocks sociaux de cathodes de cuivre en Chine sont tombés à leur plus bas niveau depuis plusieurs années, autour de 90 kt, le cuivre cathodique au comptant restant en structure de prime. Les prix record des matières premières ont nettement accru le coût en capital du stockage, et la plupart des entreprises ont fait état de commandes de septembre globalement stables à légèrement plus faibles que l’an dernier, de sorte que le réapprovisionnement avant les fêtes a été prudent et largement dicté par les besoins : les grandes entreprises ont reconstitué leurs stocks de matières premières via des contrats à long terme et des cargaisons importées (par ex. Entreprise 5 : « réapprovisionnement normal plus importations en complément ») ; les acteurs plus petits ont acheté en fonction de la demande — le réapprovisionnement de la Fête de la Mi-Automne est pratiquement terminé, seuls de petits compléments étant prévus avant la Fête nationale selon les commandes (par ex. Entreprise 12 : « le réapprovisionnement de la Mi-Automne est terminé ; nous achèterons un peu plus la semaine prochaine pour la Fête nationale »). En outre, les entreprises touchées par les restrictions d’électricité antérieures dans certaines parties de l’est de la Chine accélèrent les commandes avant les fêtes, avançant ainsi leur réapprovisionnement en matières premières.
3. État du marché
S’agissant des taux d’utilisation, le secteur des tubes en cuivre a atteint en moyenne 62,87 % en août, en baisse de 1,22 point de pourcentage en glissement mensuel et de 2,83 points de pourcentage en glissement annuel — les replis ont continué de se réduire et des caractéristiques de basse saison en forme de creux sont progressivement apparues. Le taux d’utilisation moyen de septembre est projeté à 63,88 %, en hausse de 1,01 point de pourcentage en glissement mensuel mais en baisse de 3,80 points de pourcentage en glissement annuel. Les équipementiers d’électroménager continuent de limiter la production et de déstocker, maintenant l’appétit de stockage de matières premières à un faible niveau, mais à mesure que le repli des programmes de production de climatiseurs se réduit, les achats de tubes en cuivre en amont devraient progressivement se réchauffer.
Du côté de la demande, selon le dernier rapport de programme de production de ChinaIOL, la production totale de climatiseurs domestiques programmée pour septembre est de 9,75 millions d’unités, en baisse de 7,7 % en glissement annuel : les ventes intérieures sont programmées à 5,39 millions d’unités, en baisse de 9,4 % en glissement annuel, le repli se réduisant fortement par rapport aux 24,1 % d’août grâce à la base faible de la même période de 2025 ; les exportations sont programmées à 4,36 millions d’unités, en baisse de 11,7 % en glissement annuel dans un creux saisonnier. Le programme total de climatiseurs domestiques d’octobre s’établit à 11,45 millions d’unités, renouant avec une croissance positive de 0,7 % en glissement annuel, avec des ventes intérieures programmées en hausse de 16,4 % en glissement annuel et des exportations en hausse de 6,9 % en glissement annuel — toutes deux repassant en territoire positif. D’une part, les distributeurs étrangers ont commencé plus tôt le réapprovisionnement pour le Black Friday, avançant les commandes en octobre compte tenu des délais d’expédition ; d’autre part, la base de la même période de 2025 était faible. Cela dit, les calendriers actuels restent inférieurs au pic de 2024, les marchés étrangers conservent des stocks et une pression concurrentielle, et la reprise domestique tient davantage à une base de comparaison faible qu’à un véritable retournement de la demande finale.
4. Perspectives
Sur les 13 entreprises enquêtées : 8 s’attendent à ce que leur taux d’utilisation en octobre augmente légèrement par rapport à septembre (+1 à +2,3 points de pourcentage), 2 le voient stable et 3 anticipent une baisse (-2 à -5 points de pourcentage) ; la moyenne simple est d’environ +0,2 point de pourcentage en glissement mensuel, ce qui suggère que le taux d’utilisation du secteur est sur le point de cesser de baisser et de se stabiliser. En glissement annuel, seules 2 entreprises s’attendent à être au-dessus du niveau de l’an dernier, 3 stables et 8 en dessous ; la moyenne simple est d’environ -1,1 point de pourcentage — un repli nettement plus modéré que les -3,80 points de pourcentage de l’ensemble du secteur en septembre, bien que le niveau absolu reste inférieur à celui d’il y a un an.
Dans l’ensemble, avec les calendriers de production de climatiseurs d’octobre repassés en territoire positif et les commandes de réapprovisionnement du Black Friday avancées, l’orientation d’une amélioration marginale de la demande de tubes en cuivre se confirme, et des aménagements de congés plus resserrés corroborent indirectement de meilleurs carnets de commandes dans certaines usines. Mais les entreprises signalent largement qu’aucune amélioration nette des commandes d’octobre n’est encore perceptible (par ex. Entreprise 5 : « Les commandes d’octobre ne se sont pas clairement améliorées » ; Entreprise 1 : « Commandes de septembre inférieures à 2 000 t, octobre devrait être un peu moins bon »), et les prix du cuivre à des niveaux records freinent le réapprovisionnement et les nouvelles commandes. La reprise de l’« octobre d’argent » sera donc probablement modérée — plus proche d’une « stabilisation fragile » que d’un « rebond vigoureux ».