Les prix du minerai de tantale grimpent face au resserrement de l'offre et à la croissance de la demande en aval

Publié: Sep 24, 2026 17:37 (GMT+8)
Le prix du minerai de tantale suit une tendance haussière depuis peu. Selon les retours du marché, sous l'effet de la tenue de conférences sectorielles, les mineurs en amont manifestent une forte réticence à vendre et retiennent activement le minerai de tantale pour réduire l'offre externe. Le resserrement de l'offre à la source soutient le raffermissement des prix.

Le prix du minerai de tantale suit une tendance haussière depuis peu. Selon les retours du marché, sous l’effet de la tenue de conférences sectorielles, les mineurs en amont manifestent une forte réticence à vendre et retiennent activement le minerai de tantale pour réduire l’offre externe. Le resserrement de l’offre à la mine soutient le raffermissement des prix. Parallèlement, depuis début septembre, une partie de la demande en aval reprend progressivement. Sous le double effet de l’offre et de la demande, le prix du tantale affiche une lente progression.
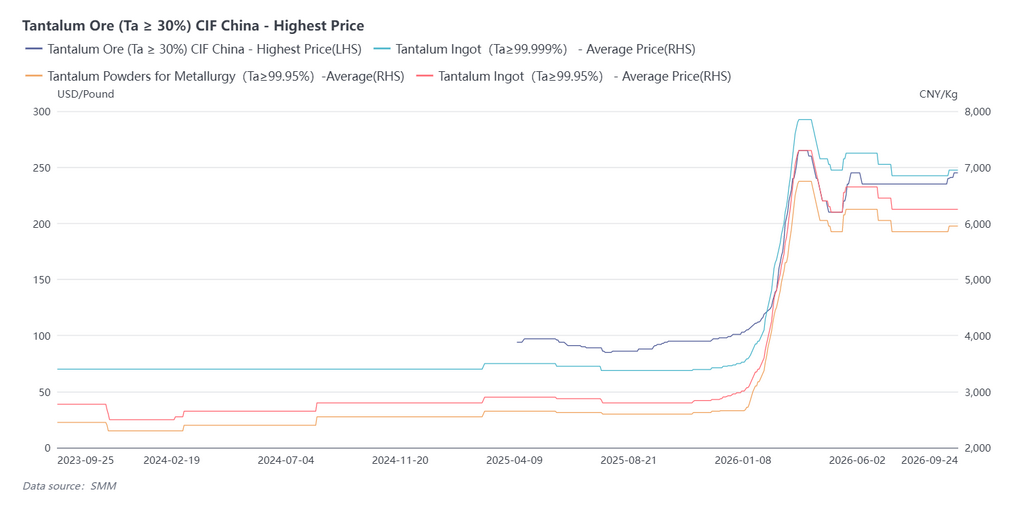
En ce qui concerne la transmission de la demande des différents secteurs en aval, on observe une nette divergence dans le rythme des hausses de prix. L’offre dans les domaines d’application haut de gamme est relativement tendue, les primes sur les produits sont marquées et les cotations des produits concernés continuent d’augmenter. Parmi eux, les condensateurs au tantale représentent le plus grand secteur de demande en aval, avec environ 40 % des applications, et le taux de croissance du marché du secteur reste supérieur à 15 %, ce qui stimule directement la demande de poudre de tantale en amont. Porté par la libération concentrée des commandes haut de gamme et une offre tendue, le prix de la poudre de tantale de qualité standard se situe autour de 6 000 RMB le kilogramme ; les qualités destinées aux domaines d’application haut de gamme affichent des primes importantes en raison des pénuries d’offre, avec des prix environ 50 % supérieurs à ceux des qualités standard, et les carnets de commandes sont pleins avec une offre tendue. Les cibles de tantale représentent environ 20 % des applications et soutiennent la demande de lingots de tantale de haute pureté ; actuellement, le prix de transaction des lingots de tantale de haute pureté à 99,999 % se situe dans une fourchette de 6 900 à 7 000 RMB le kilogramme. En revanche, les produits des domaines d’application traditionnels et bas de gamme manquent de dynamisme en matière de prix, la demande étant modérée et légèrement en repli ; pour les autres directions d’application, les entreprises concernées ont pratiquement suspendu la prise de commandes, certains négociants se livrant à une concurrence à bas prix.

Concernant l’évolution future du minerai de tantale, les acteurs du marché estiment que les fondamentaux actuels de l’offre et de la demande du minerai de tantale n’ont pas été substantiellement affectés. L’offre tendue du marché provient principalement de la réticence des mineurs à vendre, ceux-ci s’attendant généralement à vendre leur minerai de tantale à un prix plus élevé et contrôlant donc de manière proactive les volumes expédiés. À court terme, le prix du minerai de tantale reste orienté à la hausse, et il n’est pas exclu qu’il teste à nouveau son plus haut annuel ; toutefois, le marché prévient également qu’une fois que le prix atteindra ce plus haut annuel, des expéditions concentrées des mineurs pourraient provoquer une forte baisse du prix du minerai de tantale.

Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[SMM Éclair Chrome] La nouvelle interdiction des licences d'exploitation minière mono-minérale au Zimbabwe pourrait remodeler son secteur du chrome
il y a 46 minutes
[SMM Éclair Chrome] La nouvelle interdiction des licences d'exploitation minière mono-minérale au Zimbabwe pourrait remodeler son secteur du chrome
Lire la suite
[SMM Éclair Chrome] La nouvelle interdiction des licences d'exploitation minière mono-minérale au Zimbabwe pourrait remodeler son secteur du chrome
[SMM Éclair Chrome] La nouvelle interdiction des licences d'exploitation minière mono-minérale au Zimbabwe pourrait remodeler son secteur du chrome
Le Zimbabwe ne délivrera plus de licences minières pour des opérations isolées portant sur un seul minéral, a annoncé le vice-président Dr Constantino Chiwenga lors du Forum d'affaires Zimbabwe-Chine la semaine dernière. Les futurs investissements miniers devront démontrer leur capacité à identifier, séparer et traiter l'ensemble des minéraux présents dans un gisement, et non uniquement le minéral principal visé, les opérations incapables de le faire étant interdites d'exercer dans le pays. Chiwenga a présenté cette mesure comme faisant partie de la volonté plus large du Zimbabwe de retenir davantage de valeur de ses ressources minérales plutôt que de les exporter à l'état brut. Pour le secteur du chrome au Zimbabwe, cette politique s'applique directement à la géologie du pays. Les gisements de chrome le long du Grand Dyke se trouvent fréquemment associés aux métaux du groupe du platine, au nickel et à d'autres minéraux dans la même roche hôte, le même contexte qui a déjà favorisé le modèle de coproduction platine-chrome dans des opérations telles que Zimplats, Mimosa, Unki et Karo. Un investissement minier axé sur le chrome sans capacité d'identifier et de traiter également les métaux du groupe du platine ou d'autres minéraux coprésents relèverait directement de la catégorie d'opérations que le gouvernement affirme ne plus vouloir autoriser, poussant ainsi les nouveaux projets de chrome vers un traitement intégré multi-minéraux dès le départ plutôt que vers une extraction mono-produit. Cette politique ajoute une couche supplémentaire à la dynamique de valorisation du chrome au Zimbabwe, qui est déjà passée de l'interdiction des exportations de minerai brut en février 2026 à la perspective d'une extension de cette interdiction au concentré de chrome. Alors que ces mesures antérieures visaient ce qu'il advient du chrome après son extraction, cette politique détermine ce qu'une opération minière doit être capable de traiter avant même de pouvoir être autorisée, relevant ainsi la barre d'entrée pour les nouveaux investissements dans le chrome dans le pays. Elle soulève également des questions immédiates pour les nombreux petits exploitants et mineurs artisanaux de chrome déjà confrontés à une échéance distincte de régularisation : il n'est pas encore clair si la nouvelle norme d'octroi de licences s'applique uniquement aux nouvelles demandes ou si elle pourrait à terme être étendue aux opérations mono-minérales existantes, tout comme il n'est pas clair si la « capacité de valorisation » signifie transformer le minéral principal en un produit raffiné ou s'étend spécifiquement à la séparation des minéraux secondaires présents dans le même corps minéralisé. Le gouvernement zimbabwéen n'a pas encore publié de règlements d'application précisant comment cette politique sera appliquée spécifiquement aux projets de chrome.
il y a 46 minutes
Soutien continu des coûts de l'ADC12, légère amélioration de la demande avant les fêtes [Revue hebdomadaire de la ferraille d'aluminium et de l'aluminium secondaire]
il y a 1 heure
Soutien continu des coûts de l'ADC12, légère amélioration de la demande avant les fêtes [Revue hebdomadaire de la ferraille d'aluminium et de l'aluminium secondaire]
Lire la suite
Soutien continu des coûts de l'ADC12, légère amélioration de la demande avant les fêtes [Revue hebdomadaire de la ferraille d'aluminium et de l'aluminium secondaire]
[Revue hebdomadaire de l'aluminium secondaire : le soutien des coûts de l'ADC12 persiste, la demande pré-vacances s'améliore légèrement] Cette semaine, les prix SMM de l'ADC12 sont restés stables à 24 500 yuans/tonne. Côté coûts, les prix des matières premières de déchets d'aluminium ont fluctué dans une fourchette limitée cette semaine, mais l'impact du renforcement de l'application de la politique de facturation fiscale est devenu plus évident sur le marché. Les exigences de conformité pour les achats des entreprises ont augmenté, l'offre de déchets d'aluminium facturés est restée relativement tendue et les coûts globaux d'approvisionnement en matières premières pour certaines entreprises se sont maintenus à des niveaux élevés.
il y a 1 heure
Polysilicium : transactions en petits volumes à prix élevés, les prix des modules centralisés baissent encore [Revue hebdomadaire SMM]
il y a 2 heures
Polysilicium : transactions en petits volumes à prix élevés, les prix des modules centralisés baissent encore [Revue hebdomadaire SMM]
Lire la suite
Polysilicium : transactions en petits volumes à prix élevés, les prix des modules centralisés baissent encore [Revue hebdomadaire SMM]
[SMM Weekly Review : le polysilicium voit un petit volume de transactions à prix élevé ; la baisse des prix des modules centralisés s'élargit] Cette semaine, les prix des modules en Chine ont montré une divergence structurelle, les modules distribués cessant de baisser et se stabilisant tandis que les modules centralisés ont connu une baisse plus large. Du côté distribué, les prix indicatifs des entreprises sont restés inchangés, et les prix moyens des transactions pour toutes les spécifications sont restés pratiquement stables cette semaine, seuls les modules HJT ayant légèrement baissé de 0,0005 yuan/W. Soutenus par les coûts et l'autodiscipline de l'industrie, les prix des modules n'ont pas beaucoup de marge pour une forte baisse et devraient se consolider à court terme. Cependant, il convient de noter que les modules à faible rendement ont récemment commencé à être expédiés rapidement, ce qui affecte dans une certaine mesure la capacité des modules conventionnels à maintenir leurs prix fermes. Du côté de la demande centralisée, l'amélioration marginale s'est poursuivie : les livraisons récentes ont continué d'augmenter, les appels d'offres pour certains grands projets ont été avancés, et les installations comme les commandes ont toutes deux augmenté. Néanmoins, les prix manquaient toujours d'élan à la hausse, et la baisse pour les trois spécifications s'est en fait élargie à 0,004 yuan/W cette semaine.
il y a 2 heures

