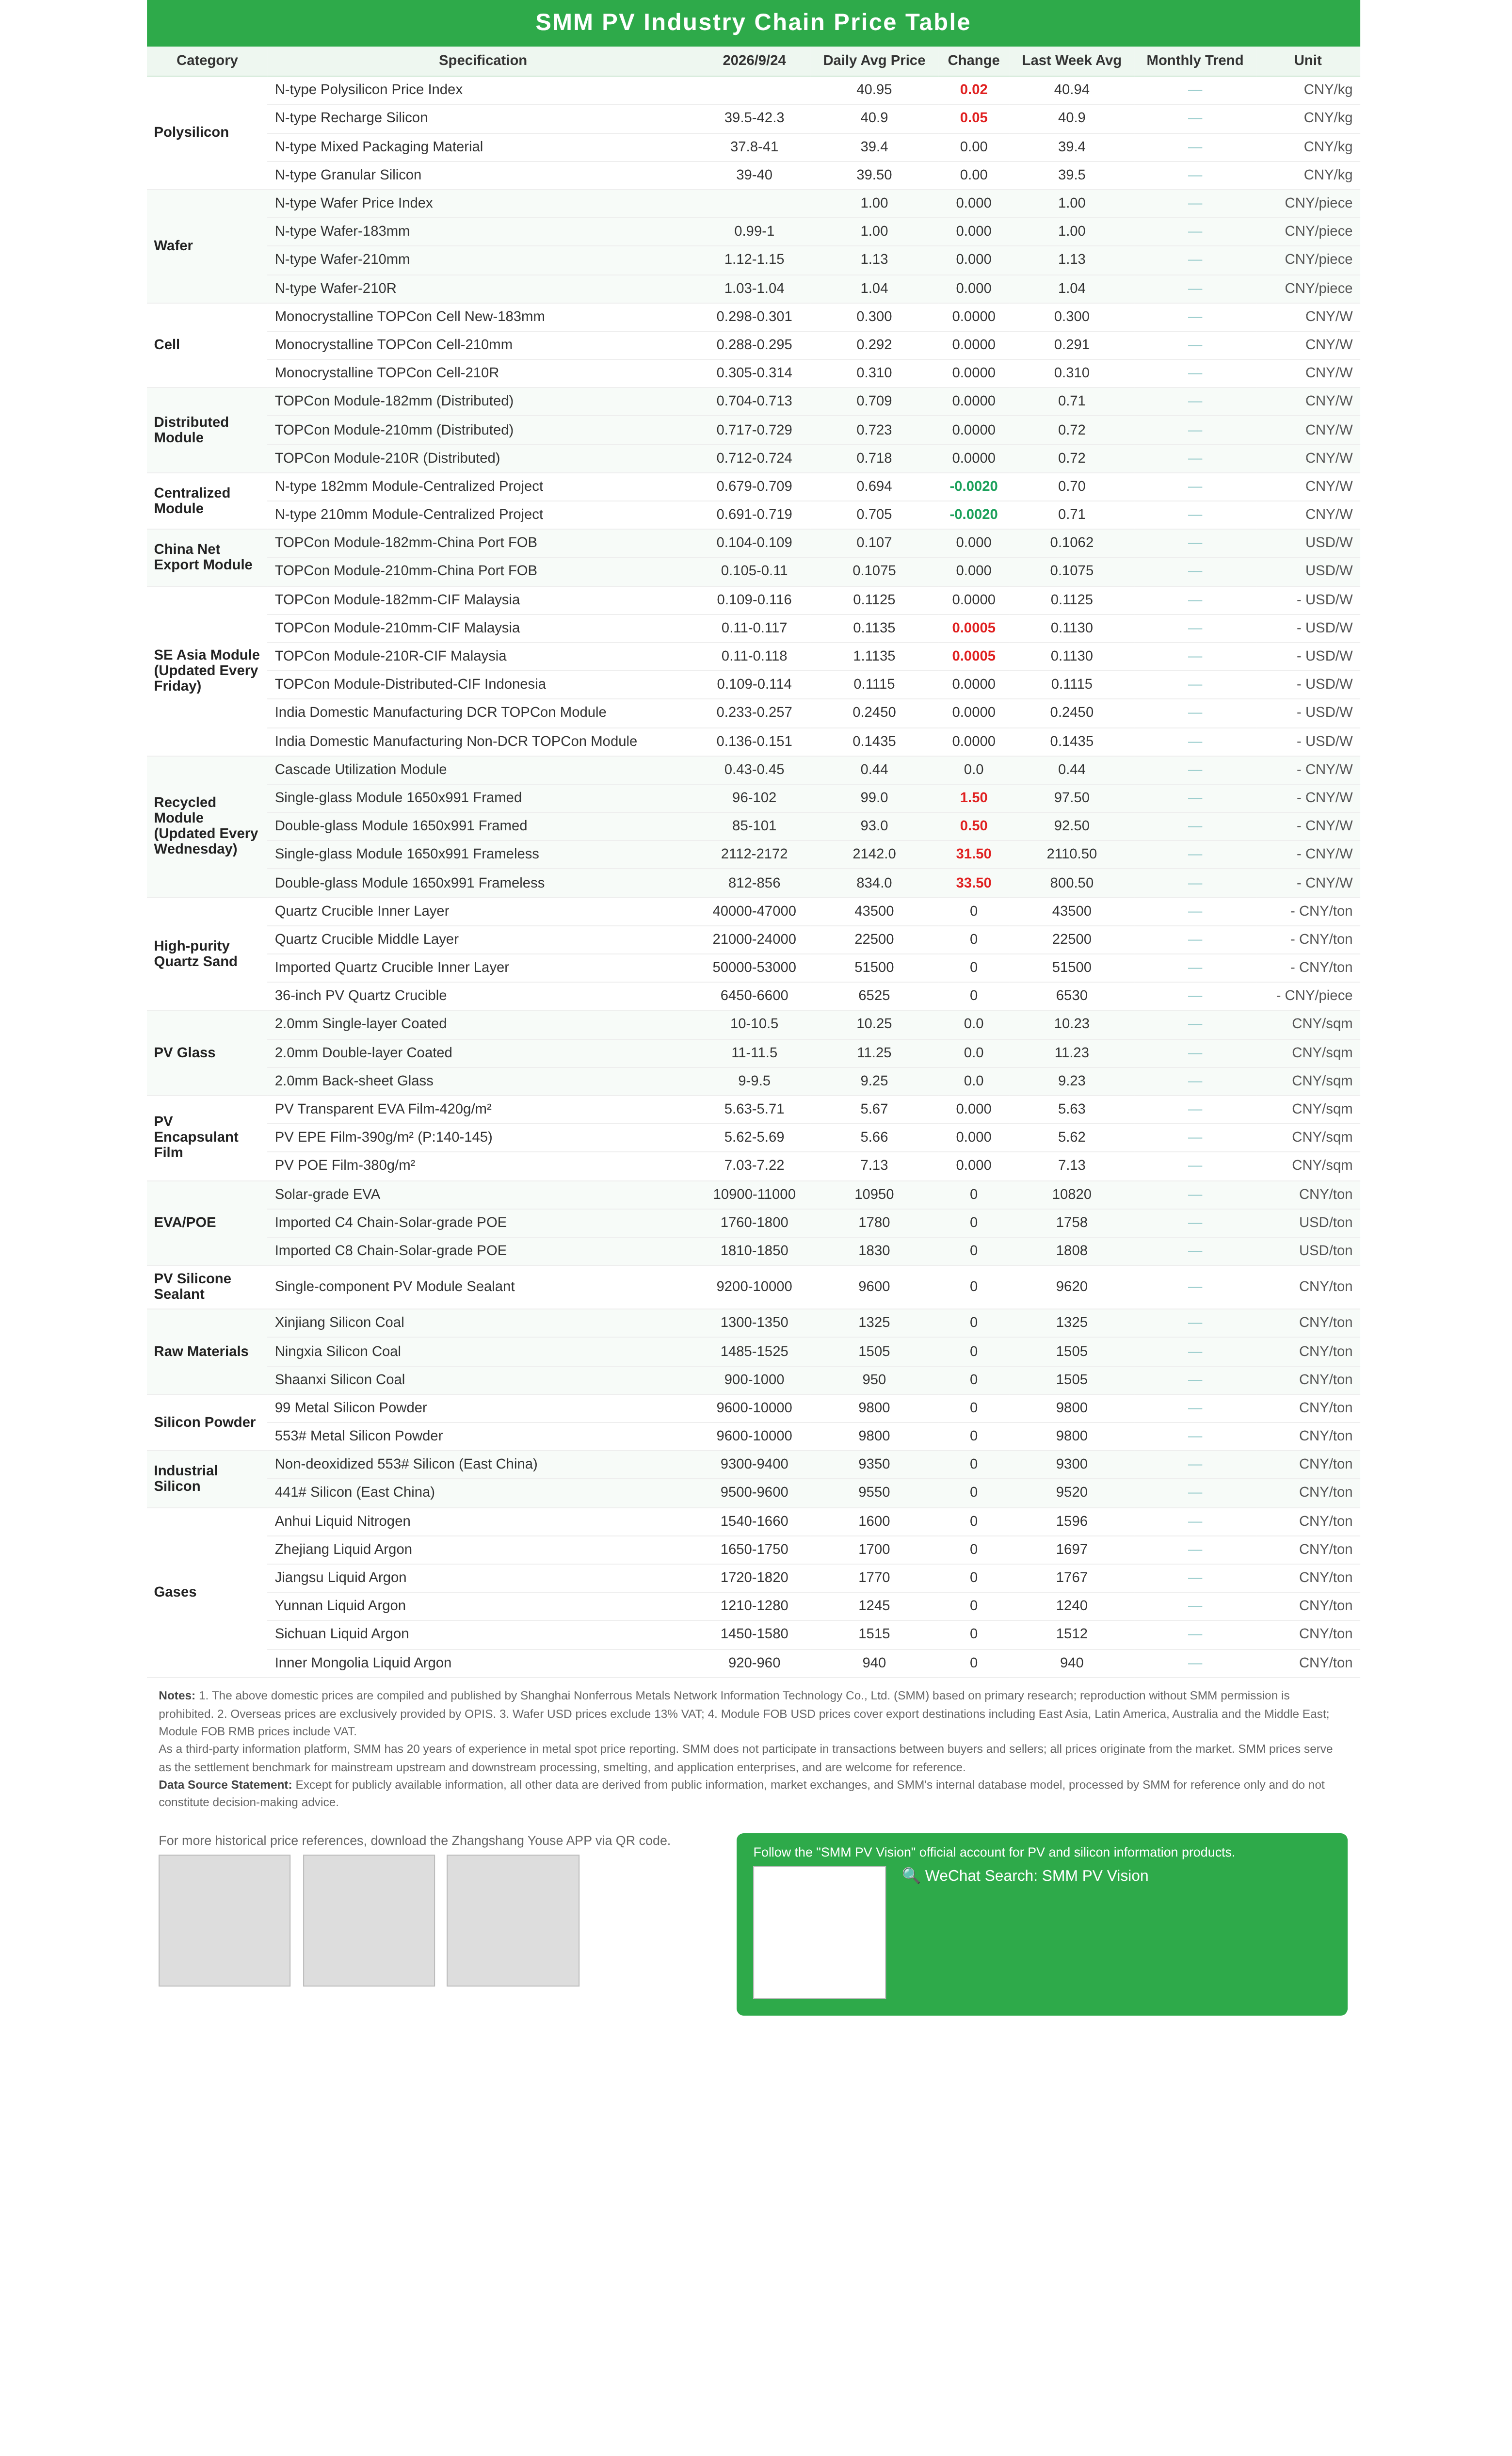
Polysilicium : Cette semaine, l'indice des prix du polysilicium s'établissait à 40,95 yuans/kg, le polysilicium de type N pour recharge étant coté entre 39,5 et 42,37 yuans/kg et le polysilicium granulaire entre 39 et 40 yuans/kg. Les cotations du marché ont légèrement progressé cette semaine, principalement sous l'effet des réunions antérieures de réduction de production. Les volumes de transactions actuels restent limités, seules quelques transactions à prix élevé ayant été conclues, tandis que les acheteurs en aval ont surtout opté pour des cargaisons à bas prix auprès des négociants. La production de polysilicium d'octobre devrait reculer en glissement mensuel.
Plaquettes : Les prix des plaquettes sont restés globalement stables cette semaine. Les plaquettes de type N 183 étaient proposées entre 0,994 et 1,002 yuan/pièce, les plaquettes 210R entre 1,026 et 1,044 yuan/pièce et les plaquettes 210 mm entre 1,119 et 1,145 yuan/pièce. Les cotations du polysilicium en amont ont affiché des fluctuations limitées dans l'ensemble et, conjuguées aux anticipations de nouvelles réductions de production, les attentes de soutien des coûts ont persisté. Après les baisses de prix consécutives de la période précédente, l'effet marginal de nouvelles réductions des prix des plaquettes pour stimuler les expéditions s'est progressivement affaibli, et la position tarifaire des producteurs de plaquettes est passée de concessions proactives à un maintien ferme des prix dans une approche attentiste. Parallèlement, la demande de constitution de stocks en aval avant les congés a apporté un certain soutien aux prix des plaquettes, et le marché des plaquettes devrait rester globalement stable à court terme.
Cellules solaires : Les prix des cellules solaires, toutes tailles confondues, sont restés globalement stables cette semaine, le marché affichant une divergence structurelle de la demande et un déstockage modéré avant les congés. Le bras de fer entre l'amont et l'aval s'est poursuivi, avec une libération limitée de la demande rigide du côté des modules. Les conditions générales du marché étaient stables, laissant peu de marge pour des fluctuations de prix à court terme. Les cotations des cellules solaires sont restées inchangées sur toute la ligne cette semaine, les producteurs n'ayant pratiquement procédé à aucun ajustement de prix. La taille 183 était proposée entre 0,298 et 0,31 yuan/W, la 210R entre 0,305 et 0,314 yuan/W et la 210N entre 0,288 et 0,295 yuan/W. Les performances du côté de la demande ont varié de manière notable : les prix des 210R sont restés relativement élevés, avec une faible acceptation de la part des fabricants de modules, et seul un petit nombre de commandes dispersées ont été conclues en Chine, la demande globale demeurant modérée. Les 210N ont bénéficié de la constitution de stocks de modules avant les congés, la demande s'améliorant et le rythme des expéditions progressant en glissement mensuel. Dans l'ensemble, le sentiment d'attentisme en aval est resté lourd et la demande rigide a été insuffisante, le bras de fer sur les prix entre l'amont et l'aval persistant. Les prix des cellules solaires devraient rester stables à court terme. La production de l'ensemble du secteur en septembre a légèrement reculé par rapport à août, la baisse étant principalement attribuable aux arrêts de production pour transformation technologique et à la maintenance des lignes de production dans certaines usines spécialisées de cellules solaires. En ce qui concerne octobre, les calendriers de production du secteur pourraient continuer à s'orienter à la baisse. D'une part, certains producteurs prévoient d'arrêter la production pour maintenance pendant les vacances de la fête nationale ; d'autre part, certaines entreprises lancent progressivement des transformations et des mises à niveau technologiques de leurs lignes de production, ce qui renforce les attentes d'une contraction progressive de l'offre. Les stocks de cellules solaires ont globalement reculé cette semaine, le stockage avant les vacances ayant entraîné une phase de déstockage à l'échelle du secteur, avec des schémas de stocks très divergents selon les tailles. Le 210R a continué d'être soutenu par des commandes d'exportation soutenues, maintenant les stocks des producteurs à un niveau tendu. Le 210N a bénéficié de la demande intérieure de réapprovisionnement avant les vacances, affichant une solide réduction des stocks. La demande finale du 183 a été médiocre, avec un rythme d'expédition plus lent et une dynamique de déstockage relativement plus faible. Dans l'ensemble, la pression sur les stocks avant les vacances s'est quelque peu atténuée, mais le risque d'une nouvelle accumulation des stocks du secteur après les vacances, à mesure que les achats des utilisateurs finaux reviennent à des niveaux médiocres, doit encore être étroitement surveillé.
Modules en Chine : Cette semaine, les tendances des prix des modules en Chine ont montré une divergence structurelle, les modules distribués cessant leur baisse et se stabilisant tandis que les modules centralisés ont connu une baisse plus marquée. Du côté distribué, les prix indicatifs des entreprises sont restés inchangés, et les prix moyens des transactions pour la plupart des spécifications ont été pratiquement stables cette semaine, seuls les modules HJT ayant légèrement reculé de 0,0005 yuan/W. Avec le soutien des coûts et les contraintes d'autodiscipline du secteur, les prix des modules n'ont pas beaucoup de marge pour une forte baisse, et le court terme devrait encore être dominé par la consolidation. Cependant, il convient de noter que les modules à faible rendement ont récemment commencé à se vendre rapidement, ce qui affecte dans une certaine mesure la capacité des modules conventionnels à maintenir leurs prix. Du côté centralisé, la demande a continué de s'améliorer marginalement : les volumes de livraison récents n'ont cessé d'augmenter, certains grands appels d'offres de projets ont progressé régulièrement, et les installations comme les commandes ont affiché une croissance bidirectionnelle. Cependant, les prix n'ont toujours pas gagné de dynamique haussière, et la baisse pour les trois spécifications s'est en réalité creusée à 0,004 yuan/W cette semaine. À ce jour, le prix moyen des modules Topcon de Chine-182 mm (distribué) est de 0,7085 yuan/W ; les modules Topcon-210 mm (distribué) affichent en moyenne 0,723 yuan/W ; les modules Topcon-210R (distribué) s'établissent en moyenne à 0,718 yuan/W ; les modules Topcon-210R haute puissance (distribué) atteignent en moyenne 0,757 yuan/W ; les modules BC-210R (distribué) s'élèvent en moyenne à 0,7635 yuan/W ; les modules HJT-210 mm (distribué) affichent en moyenne 0,732 yuan/W. Côté centralisé, les modules 182 sont proposés à 0,694 yuan/W, les modules 210 à 0,705 yuan/W et les modules 210R à 0,700 yuan/W. En matière de stocks, les stocks de modules en Chine ont continué de légèrement diminuer. Le niveau global des stocks chez les producteurs chinois de modules dépasse encore actuellement 25 GW, mais il devrait continuer de baisser à mesure que les commandes à l'export arrivent et que les volumes de livraison centralisés augmentent.
Prix FOB des modules à l'export :
Cette semaine, les prix FOB des modules sont restés globalement stables, les cotations des différents produits divergeant légèrement. La plupart des producteurs ont maintenu leurs cotations de la semaine dernière, tandis que quelques acteurs de premier plan ont commencé à relever les cotations pour les commandes à terme ainsi que pour les modules TOPCon et BC conventionnels, et ont progressivement retiré les bas prix antérieurs. Cependant, la demande à l'étranger ne s'est pas encore nettement améliorée, et les prix de transaction réels n'ont qu'une marge limitée pour suivre les hausses. Parallèlement, certains distributeurs écoulent encore leurs stocks à bas prix et, combiné à la pression de digestion des stocks de modules à faible rendement et à la concurrence pour les grandes commandes centralisées, quelques cotations extrêmement basses sont encore apparues sur le marché. Toutefois, les producteurs grand public de premier rang n'ont pas suivi pour l'instant, et les centres de transaction grand public restent proches de 0,107-0,108 $/W. À l'heure actuelle, la volonté du marché de prendre des commandes et d'ajuster les prix est faible, et les prix à court terme devraient continuer d'évoluer latéralement.
Prix CIF des modules en Asie du Sud-Est :
Cette semaine, le marché des modules en Asie du Sud-Est a globalement poursuivi la tendance de la semaine dernière, les prix de certaines spécifications ayant été légèrement relevés ou leurs fourchettes élargies. Certains distributeurs ont commencé à écouler à bas prix les stocks de modules d'une puissance de 620 W et moins, avec une forte ambiance de ventes à bas prix pour les produits de faible puissance, bien que le volume réel de transactions pour les modules standard et haute puissance reste limité.
À ce jour, les prix CIF des modules TOPCon sur les marchés d'Asie du Sud-Est sont les suivants :
en Malaisie, les prix CIF sont de 0,109 à 0,116 $/W pour les modules 182 mm, de 0,110 à 0,117 $/W pour les modules 210 mm et de 0,110 à 0,117 $/W pour les modules 210R ;
en Indonésie, les prix CIF des modules TOPCon distribués sont de 0,109 à 0,114 $/W ;
en Thaïlande, les prix CIF sont de 0,108 à 0,115 $/W pour les modules 182 mm, de 0,109 à 0,116 $/W pour les modules 210 mm et de 0,109 à 0,116 $/W pour les modules 210R ;
au Vietnam, les prix CIF sont de 0,106 à 0,113 $/W pour les modules 182 mm, de 0,107 à 0,114 $/W pour les modules 210 mm et de 0,107 à 0,114 $/W pour les modules 210R.
Par marché, les transactions à bas prix sont restées la caractéristique dominante sur la plupart des marchés, tandis qu'en Indonésie, la demande continuait d'attendre l'activité des projets et une reprise globale du marché. En Thaïlande, le projet de PDP 2026 a été publié plus tôt ; s'il est officiellement mis en œuvre, ses plans d'installation spécifiques et ses dispositions de projet deviendront un point clé pour la demande locale de modules.
Modules en Inde : cette semaine, le marché indien des modules a continué de montrer une divergence entre les segments DCR et non-DCR, les prix des deux types de produits restant stables. À ce jour, les prix des modules TOPCon DCR fabriqués en Inde étaient de 0,233 à 0,257 $/W, tandis que les prix des modules TOPCon non-DCR étaient de 0,136 à 0,151 $/W. À l'approche de la fin d'année, la demande des projets nationaux en Inde a apporté un certain soutien aux modules DCR, et les conditions du marché se sont légèrement améliorées ; les modules non-DCR ont été soutenus par la demande extérieure, avec des prix relativement fermes. Côté stocks, les stocks de modules DCR en Inde ont légèrement augmenté en glissement hebdomadaire pour atteindre 13,52 GW, tandis que les stocks de cellules solaires DCR sont tombés à 3,85 GW. Sur le plan politique, la « politique de la section 232 » des États-Unis a introduit de nouvelles règles le 22 septembre, renforçant encore les contrôles sur le stockage concentré avant la mise en œuvre des droits de douane et des prix minimaux à l'importation. Les nouvelles règles sont entrées en vigueur le jour même, expireront automatiquement le 3 décembre et imposent des plafonds de volume hebdomadaires rigides aux importateurs ayant déposé pour la première fois après le 6 août, tout en renforçant la surveillance des hausses de volume anormales parmi les importateurs existants. Si l'application continue de se durcir, la demande de stockage concentré à destination des États-Unis pour les modules non-DCR de l'Inde pourrait progressivement se refroidir, avec un risque de léger repli de la demande extérieure et des volumes d'expédition.
Modules Europe :
Cette semaine, la reprise de la demande sur le marché européen des modules est restée limitée, les transactions réelles se concentrant principalement sur des commandes de réapprovisionnement, tandis que le reste demeurait dominé par des demandes de renseignements et des négociations de prix. Sur le marché de la distribution, les attentes de prix en amont et en aval divergeaient, les producteurs adoptant généralement une attitude attentiste. Bien que certains acteurs de premier plan aient signalé leur intention d'augmenter les prix ultérieurement, la concrétisation de cette hausse dépend encore de l'acceptation par les utilisateurs finaux. La concurrence sur les prix pour les commandes de grands projets était plus intense, en particulier pour les projets centralisés de plus de 100 MW, où la concurrence à bas prix entre certains producteurs persistait. Dans l'ensemble, les prix des modules distribués ont légèrement reculé cette semaine, tandis que les prix des modules centralisés sont restés globalement stables, et les échanges sur le marché sont demeurés atones. À ce jour, les prix départ entrepôt, droits acquittés, des modules TOPCon à l'entrepôt de Rotterdam étaient les suivants : modules distribués 210R (48 cellules) à 0,1084–0,1170 euro/W, modules distribués 210R (66/72 cellules) à 0,1015–0,1112 euro/W ; modules centralisés 210R (66/72 cellules) à 0,0991–0,1090 euro/W, et modules centralisés 210 mm (66/72 cellules) à 0,0995–0,1095 euro/W. Sur la base des prix moyens par type de module, les prix en entrepôt au Portugal et en Grèce étaient environ 2,2 %–2,4 % plus élevés qu'à Rotterdam.
Utilisateur final : Cette semaine, les modules photovoltaïques ont enregistré à la fois des prix et des volumes en hausse. Selon les statistiques de SMM, du 14 au 20 septembre 2026, les entreprises chinoises ont remporté des appels d'offres pour 53 projets de modules photovoltaïques, avec un prix moyen pondéré hebdomadaire de 0,73 yuan/W, en hausse de 0,01 yuan/W par rapport à la période statistique précédente. La capacité totale d'approvisionnement attribuée s'élevait à 5 444,44 MW, soit une augmentation de 2 226,65 MW par rapport à la période précédente.
Selon l'analyse de SMM, la principale capacité attribuée au cours de la période statistique actuelle se situait dans la fourchette de 500 MW à 5 000 MW, représentant 82,65 % de la capacité totale attribuée divulguée. La répartition par tranche de capacité est la suivante :
La tranche de 0 MW à 1 MW comptait 5 projets, représentant 0,03 % de la capacité, avec un prix moyen de 0,773 yuan/W ;
la tranche de 1 MW à 6 MW comptait 5 projets, représentant 0,32 % de la capacité, avec un prix moyen de 0,845 yuan/W ;
la tranche de 6 MW à 50 MW comptait 7 projets, représentant 2,58 % de la capacité, avec un prix moyen de 0,696 yuan/W ;
la tranche de 50 MW à 100 MW comptait 2 projets, représentant 2,13 % de la capacité, avec un prix moyen de 0,700 yuan/W ;
la tranche de 100 MW à 200 MW comptait 3 projets, représentant 6,78 % de la capacité, le prix moyen n'étant pas divulgué ;
la tranche de 200 MW à 500 MW comptait 1 projet, représentant 5,51 % de la capacité, avec un prix moyen de 0,782 yuan/W ;
la tranche de 500 MW à 1 000 MW comptait 2 projets, représentant 27,55 % de la capacité, avec un prix moyen de 0,710 yuan/W ;
la tranche de 2 000 MW à 5 000 MW comptait 1 projet, représentant 55,10 % de la capacité, le prix moyen n'étant pas divulgué.
Selon l'analyse de SMM, le prix moyen pondéré au cours de la période statistique actuelle était de 0,73 yuan/W, en hausse de 0,01 yuan/W en glissement hebdomadaire.
En termes de capacité totale d'approvisionnement attribuée, la semaine a enregistré 5 444,44 MW, soit une augmentation de 2 226,65 MW par rapport à la période statistique précédente. Deux projets d'approvisionnement-cadre ont été ouverts au cours de la période statistique actuelle : la section de 3 000 MW du projet « China Railway Construction Network Information Technology Co., Ltd. Modules photovoltaïques 2026-2027 » attribuée à TrinaSolar Co., Ltd., ainsi que la section 1 du projet « China South-to-North Water Diversion Group Co., Ltd. Modules photovoltaïques 2026-2027 », 1 000 MW attribués à TrinaSolar Co., Ltd. à 0,71 yuan/W, et la section 2 du même projet, 300 MW attribués à LONGi Solar Technology Co., Ltd. à 0,782 yuan/W.
En termes de répartition régionale, Pékin a enregistré la plus grande capacité attribuée cette semaine, représentant 79,03 % du total, suivi de la région autonome Hui du Ningxia et du Yunnan, représentant respectivement 9,18 % et 3,85 % du total.
Informations clés sur les attributions au cours de la période statistique (du 14 au 20 septembre) :
Dans le projet « China Railway Construction Network Information Technology Co., Ltd. Modules photovoltaïques 2026-2027 », TrinaSolar Co., Ltd. s'est vu attribuer 3 000 MW de modules photovoltaïques.
Dans la section 1 du projet « China South-to-North Water Diversion Group Co., Ltd. Modules photovoltaïques 2026-2027 », TrinaSolar Co., Ltd. s'est vu attribuer 1 000 MW de modules photovoltaïques à un prix moyen de 0,71 yuan/W.
Dans le projet « PowerChina China Power Construction Co., Ltd. Institut de Pékin CGN New Energy TCL Zhonghuan Lingwu 500 000 kW Projet composite photovoltaïque Module photovoltaïque double verre en silicium monocristallin », TCL Zhonghuan New Energy Technology Co., Ltd. s'est vu attribuer 500 MW de modules photovoltaïques.
Dans la section 2 du projet « China South-to-North Water Diversion Group Co., Ltd. Modules photovoltaïques 2026-2027 », LONGi Solar Technology Co., Ltd. s'est vu attribuer 300 MW de modules photovoltaïques à un prix moyen de 0,782 yuan/W.
Verre photovoltaïque : Cette semaine, les prix du verre photovoltaïque bas de gamme ont été relevés, la spécification de 2,0 mm menant la hausse. Au 24 septembre, le prix moyen du revêtement double couche de 3,2 mm était de 17,3 yuans/m², stable en glissement hebdomadaire, tandis que le prix moyen du revêtement double couche de 2,0 mm est monté à 11,25 yuans/m², en hausse de 1,35 % en glissement hebdomadaire. Prix de transaction réels pour les joueurs de premier plan restés à 11 yuans/m² en raison du volume et des politiques préférentielles. Concernant les perspectives de prix ultérieures, SMM estime que les fondations d'une tendance haussière restent intactes. Le soutien principal réside du côté de l'offre, où les attentes demeurent faibles, et les réductions de production de septembre dans les fours affaibliront davantage les attentes d'offre d'octobre. Le côté des stocks coopère également, car la tendance au déstockage en jours de stocks suivie par SMM se poursuit. Dans le même temps, nous devons nous prémunir contre deux risques majeurs : premièrement, si l'acceptation par les producteurs de modules des prix élevés du verre s'affaiblit et que le rythme de constitution des stocks ralentit, la marge de hausse des prix sera considérablement comprimée ; deuxièmement, si les prix se redressent rapidement au-dessus de la fourchette rentable, les lignes de production précédemment réparées à froid pourraient accélérer la reprise de la production, et la reconstitution de l'offre limitera la poursuite de la hausse des prix.
Film : Cette semaine, la fourchette de prix du film était de 27 800 à 28 200 yuans/mt, et le deuxième cycle de négociations sur les prix du film a abouti à un ajustement à la hausse. La semaine dernière, les producteurs de films ont avancé le deuxième cycle de négociations. Sous l'influence combinée de la hausse des prix du marché de la résine EVA en amont, des prix élevés des matières premières et de la demande rigide de garantie d'approvisionnement en aval en milieu et fin de mois, les producteurs de modules disposaient d'une marge de négociation relativement limitée, et l'augmentation finale a été mise en œuvre avec succès. À l'avenir, il faudra se concentrer sur les résultats du nouveau cycle de négociations mensuelles de fin de mois, ainsi que sur l'impact continu des variations des prix de la résine EVA sur le côté coût du film.
EVA : Cette semaine, les prix au comptant de la résine EVA de qualité photovoltaïque étaient de 10 900 à 11 000 yuans/mt, avec des prix de résine en hausse. Du côté des coûts, les prix internationaux du pétrole ont reculé par rapport à leurs sommets antérieurs, mais les matières premières telles que l'éthylène et l'acétate de vinyle sont restées à des niveaux relativement élevés à court terme, et le soutien des coûts de la résine ne s'était pas encore significativement relâché ; du côté de l'offre, les cargaisons au comptant disponibles sur le marché étaient relativement limitées, les stocks des usines pétrochimiques étaient faibles, et le sentiment des négociants de maintenir les prix est resté, offrant un soutien plancher aux prix. Dans l'ensemble, avec la résonance entre l'étroitesse de l'offre à court terme et le soutien des coûts, les prix de la résine devraient rester fermes, mais la marge de progression supplémentaire s'est réduite par rapport à auparavant.
POE : Cette semaine, les prix livrés de POE en Chine étaient de 13 000 à 13 100 yuans/mt, avec des prix encore relevés. Sous l'effet de la hausse des prix des matières premières, les entreprises ont subi une pression accrue sur les coûts de production, et la demande de reconstitution des marges s'est renforcée. Cependant, la rigidité actuelle de la demande en aval pour le POE photovoltaïque est relativement limitée, et l'acceptation par les producteurs de films des hausses de prix de la résine reste à observer. À court terme, bien que les prix du POE soient soutenus par les coûts et portés par la demande de reconstitution des marges des entreprises, la durabilité des hausses de prix dépend encore des transactions réelles en aval et de leur acceptation.
Sable de quartz de haute pureté : cette semaine, les prix du sable de quartz de haute pureté sont restés globalement stables, avec le sable de couche interne à 40 000-47 000 yuans/tonne, le sable de couche intermédiaire à 21 000-24 000 yuans/tonne, le sable de couche externe à 12 500-18 000 yuans/tonne, et les commandes au comptant de sable importé à 50 000-53 000 yuans/tonne, les cotations de toutes les spécifications étant inchangées. Pour les creusets, les creusets de 33 pouces étaient à 5 400-5 700 yuans/pièce, et les creusets de 36 pouces à 6 450-6 600 yuans/pièce, les prix des creusets s'assouplissant respectivement de 100 yuans et 50 yuans en glissement hebdomadaire, le centre des prix se déplaçant légèrement à la baisse. Récemment, les prix du sable de quartz se sont essentiellement consolidés à des niveaux bas après une série de baisses, mais depuis le second semestre, la baisse de la production de creusets a entraîné une augmentation des stocks de sable de quartz en Chine. Récemment, certains producteurs en aval ont commencé à écouler du sable national et importé, ce qui pourrait avoir un certain impact sur les prix du sable à l'avenir. Mais la concurrence par les prix bas du côté des creusets ne s'est pas encore totalement apaisée. Avec le soutien des coûts, la marge pour une nouvelle baisse brutale des prix à l'avenir est relativement faible, mais il faut encore suivre de près la concurrence récente sur les creusets. Au quatrième trimestre, la production de plaquettes de silicium ne devrait pas s'améliorer significativement, les attentes de concurrence entre entreprises restent intenses et le pouvoir de négociation des prix est relativement fort.
Recyclage des modules : la semaine dernière, les prix du marché national du recyclage des modules photovoltaïques ont quelque peu rebondi.
Les premiers modèles à cadre de petit format ont augmenté d'environ 0,5 à 1,5 yuan/pièce, avec des prix de première main pour le simple vitrage dans la fourchette de 98 à 114 yuans/pièce, tandis que les modèles sans cadre ont augmenté de 31 à 34 yuans/tonne, avec des prix de première main pour le simple vitrage dans la fourchette de 2 112 à 2 172 yuans/pièce. Outre les modules de petite taille des premières générations, les prix des grandes tailles ont également montré une tendance au rebond, avec des prix des modèles à cadre en hausse d'environ 2 à 3 yuans/pièce et des modèles sans cadre en hausse d'environ 26 à 30 yuans/tonne.
Cette vague de repli des prix a été influencée par le rebond des prix au comptant des principaux métaux recyclés. La semaine dernière, l'argent au comptant a progressé, tandis que les prix de l'aluminium continuaient de se consolider à des niveaux élevés. Selon SMM, le prix au comptant de l'argent n°1 a fluctué à la hausse, passant de 15 492 yuans/kg le 16 septembre à 16 161 yuans/kg le 23 septembre ; les prix de l'aluminium A00 ont continué de se consolider à des niveaux élevés, oscillant entre 24 160 yuans/tonne le 16 septembre et 24 240 yuans/tonne le 23 septembre.