Les prix du molybdène à l'étranger se détendent, le marché intérieur reste résilient [Analyse SMM du molybdène]

Publié: Sep 24, 2026 15:09 (GMT+8)
[SMM Analyse du molybdène : les prix du molybdène à l’étranger se détendent tandis que le marché intérieur reste résilient] SMM, 11 septembre : Cette semaine, le marché du molybdène a connu un changement progressif du paysage intérieur et extérieur, l’écart de prix entre les marchés chinois et étrangers, qui s’était auparavant creusé, montrant des signes de réduction. Mercredi, un producteur européen d’acier inoxydable a acheté 3 camions de briquettes d’oxyde de molybdène (environ 75 tonnes au total) à 33,65-33,8 $/lb de molybdène (rendu droits acquittés). Après déduction du fret et des frais divers, l’équivalent matière première était d’environ 33,2 $/lb de molybdène. L’oxyde de molybdène international a clôturé à 33,55-33,65 $/lb, l’écart de prix entre les marchés chinois et étrangers se réduisant.

SMM, 24 septembre :

Cette semaine, le marché du molybdène a connu un changement progressif dans la dynamique entre les marchés chinois et internationaux, l'écart de prix entre les deux marchés, qui s'était auparavant creusé, montrant des signes de réduction. Mercredi, un producteur d'acier inoxydable en Europe a acheté 3 camions de briquettes d'oxyde de molybdène (environ 75 tonnes au total) à un prix de transaction de 33,65 à 33,8 $/lb Mo (DDP rendu droits acquittés). Après déduction des frais de transport et des frais divers, l'équivalent en matière première était d'environ 33,2 $/lb Mo. L'oxyde de molybdène international a clôturé à 33,55-33,65 $/lb Mo, réduisant l'écart de prix entre les marchés chinois et internationaux. En Chine, les transactions de ferromolybdène ont montré un sentiment de vente panique. Mercredi, certaines aciéries de l'est de la Chine et d'autres régions sont entrées sur le marché pour des appels d'offres, les prix d'appel d'offres reculant dans la fourchette de 340 800 à 320 000 yuans/tonne. Les transactions de concentrés de molybdène au comptant ont été principalement caractérisées par des volumes en contraction, la circulation sur le marché restant tendue. Les fournisseurs ont maintenu des cotations fermes et n'ont pas encore été affectés par l'assouplissement des prix de l'oxyde de molybdène à l'étranger.
Au cours de la semaine, les producteurs de concentré de molybdène du Henan qui avaient précédemment réduit leur production sont restés en état de production réduite, renforçant davantage la logique de réduction de l'offre du côté domestique. La campagne de remédiation complète des mines de molybdène (tungstène) de Luanchuan s'est poursuivie, seules certaines grandes mines de molybdène à ciel ouvert de la région maintenant une extraction normale, tandis que toutes les opérations minières souterraines de molybdène ont été arrêtées. L'offre régionale s'est considérablement contractée, la production mensuelle étant affectée d'environ 1 800 tonnes. Au cours des trois premiers trimestres de 2026, la production de concentré de molybdène du Henan a nettement diminué, et le quatrième trimestre devrait probablement maintenir de faibles taux d'exploitation. À l'échelle mondiale, les ressources en molybdène sont principalement associées aux mines de cuivre, avec une élasticité de l'offre extrêmement faible et une libération limitée de nouvelles capacités à court terme. Auparavant, les mines de cuivre-molybdène des principales régions productrices comme le Chili et le Pérou ont été affectées par des conditions météorologiques extrêmes, la baisse des teneurs en minerai et les contraintes énergétiques et logistiques, entraînant des réductions de production qui ont soutenu la flambée du marché international. Cependant, cette semaine, le sentiment sur les marchés hors de Chine s'est affaibli, la volonté de vente des fournisseurs a augmenté, les cotations de l'oxyde de molybdène se sont assouplies et des commandes à bas prix ont progressivement émergé. Le repli des prix à l'étranger a réduit l'écart de prix entre les marchés chinois et étrangers, améliorant la rentabilité des importations d'oxyde de molybdène. Au cours de la semaine, les fournisseurs ont maintenu fermement leurs cotations, et une mine du Jiangxi a vendu aux enchères à des prix élevés, les prix de transaction du concentré de molybdène à 45 % se consolidant à des sommets de 5 460 à 5 490 yuans/mtu.
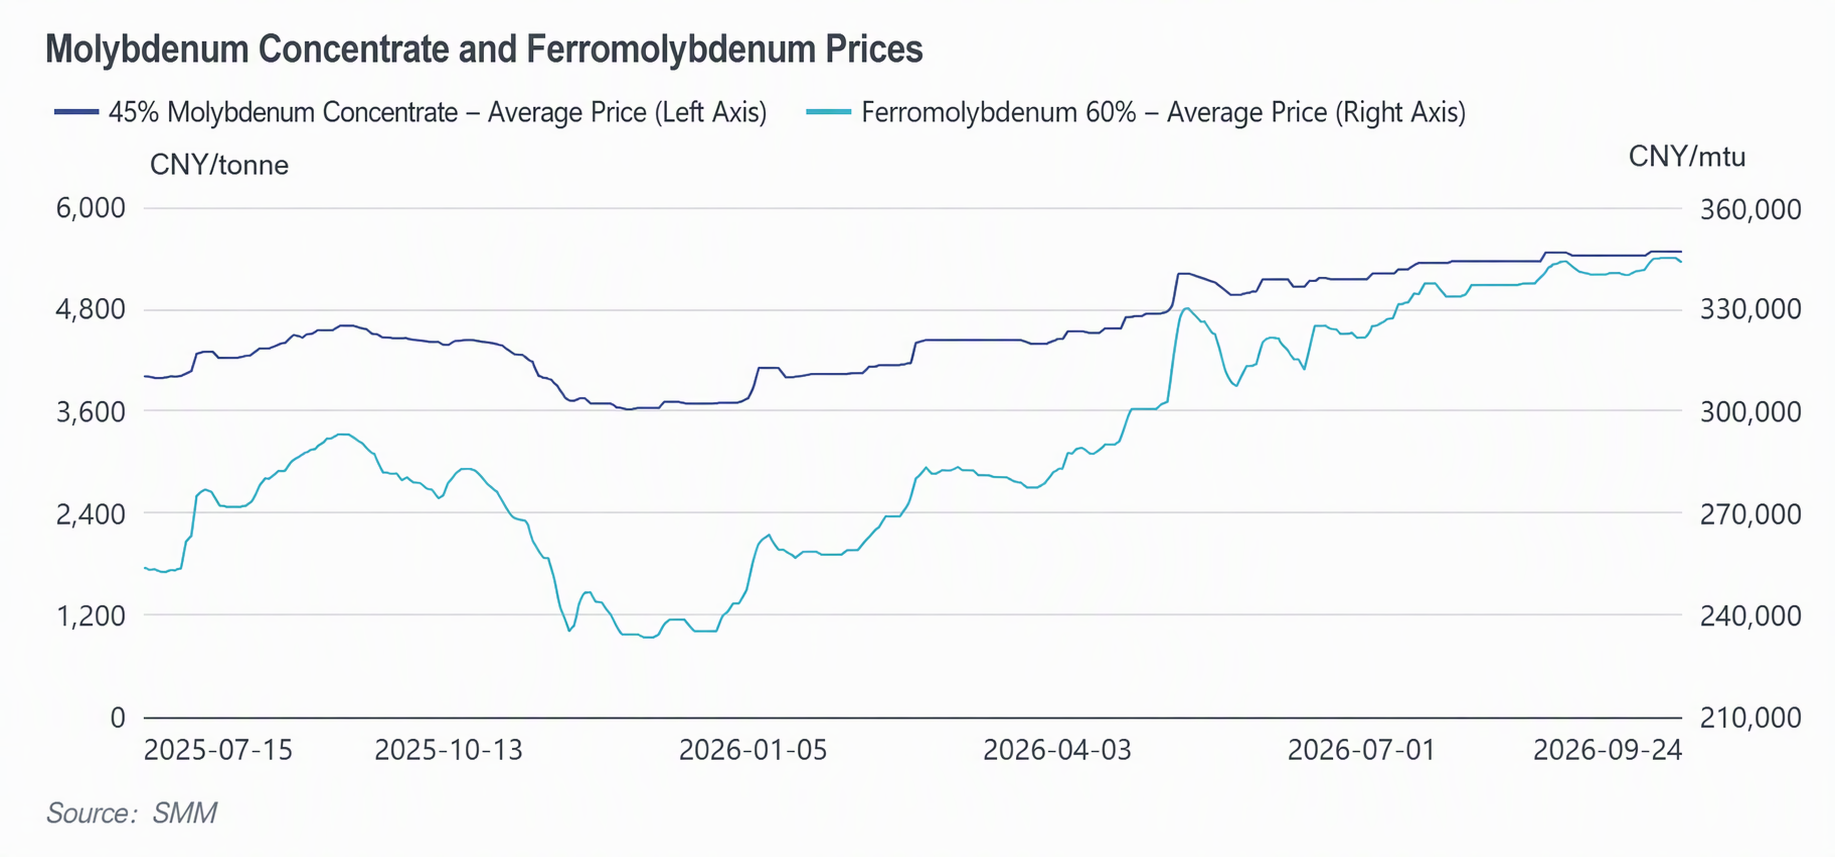
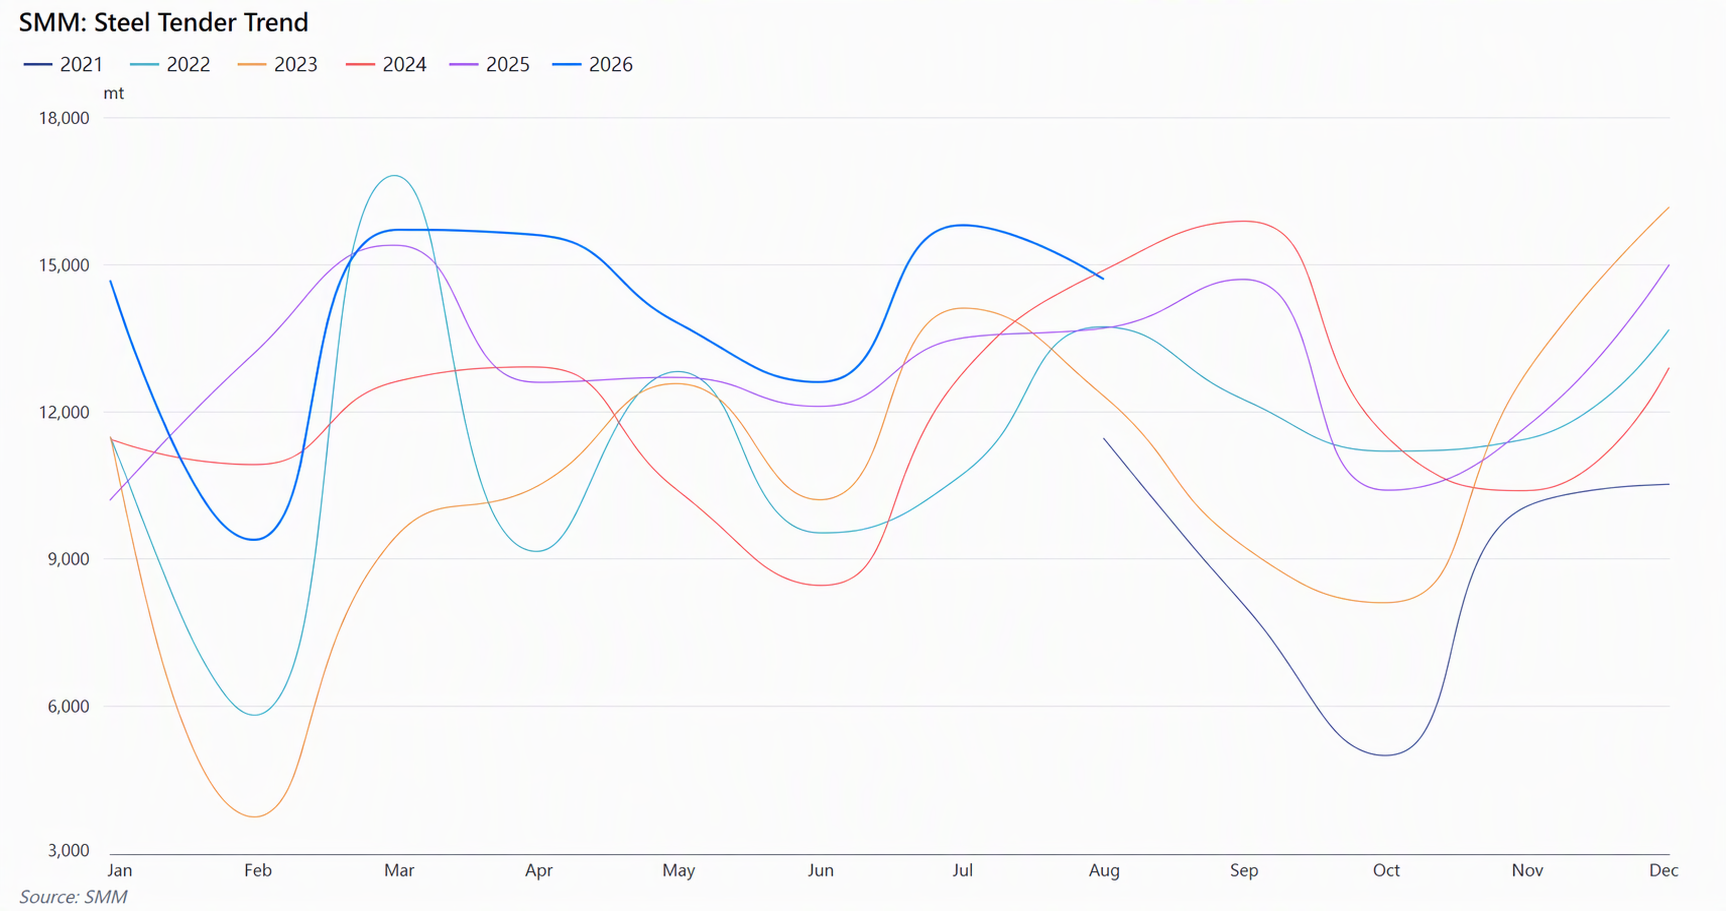
Cette semaine, le marché du ferromolybdène a montré un schéma de volumes d'appels d'offres des aciéries suffisants mais de transactions au comptant faibles. La fourchette de prix au comptant dominante pour le ferromolybdène 60#, taxes comprises, était de 344 000 à 344 000 yuans/mt, avec peu de transactions au-dessus de 344 000 yuans/mt. Cette semaine, plusieurs aciéries nationales ont lancé des appels d'offres de manière concentrée, les prix d'adjudication reculant légèrement par rapport aux sommets antérieurs. Le désir des aciéries de négocier les prix à la baisse a augmenté, tandis que l'offre de matières premières en concentré de molybdène restait tendue et que les producteurs se retenaient de vendre à bas prix, intensifiant le bras de fer entre vendeurs et acheteurs. Les prix du marché de l'acier inoxydable de série 300 en aval se sont consolidés sur une note faible, certaines aciéries entrant dans des phases de réduction de production et de maintenance. Les entreprises d'aciers spéciaux produisaient principalement sur commande, le réapprovisionnement pour les besoins essentiels étant le principal moteur. La majeure partie du ferromolybdène adjugé par les aciéries était prévue pour livraison fin octobre. À ce jour, le volume total national d'appels d'offres de ferromolybdène en septembre est d'environ 11 800 mt, l'estimation pour le mois complet devant atteindre environ 12 500 mt, en baisse d'environ 15 % en glissement annuel, ce qui reflète dans une certaine mesure que les prix élevés freinent la volonté des aciéries en aval d'entrer sur le marché.
Au cours de la semaine, l'Administration générale des douanes a publié les données d'importation et d'exportation d'août. En août, les importations de produits de molybdène se sont élevées à 16 819,5 mt, en baisse de 8,3 % en glissement mensuel mais en hausse de 174,0 % en glissement annuel, avec des importations cumulées de 137 479 mt de janvier à août, en hausse de 155,1 % en glissement annuel. En août, les exportations chinoises de produits de molybdène se sont élevées à 3 435,9 mt, en hausse de 43,5 % en glissement mensuel et de 49,1 % en glissement annuel, avec des exportations cumulées de 21 894 mt de janvier à août, en baisse de 6,9 % en glissement annuel. Importations nettes en teneur métal de 1 612,4 t, en baisse de 5,7 % en glissement mensuel et quasiment stables en glissement annuel, avec des importations nettes cumulées de 16 484 t de janvier à août, en hausse de 28,8 % en glissement annuel. En termes de structure, côté importations, le minerai de molybdène grillé et ses concentrés se sont élevés à 2 188,2 t, en forte hausse de 318,0 % en glissement mensuel et de 161,9 % en glissement annuel, tandis que les concentrés de molybdène conventionnels ont atteint 5 370,5 t, stables en glissement mensuel et en hausse de 21,5 % en glissement annuel, se maintenant à des niveaux élevés. Les importations de ferromolybdène se sont élevées à 408,0 t, en hausse de seulement 1,1 % en glissement mensuel mais en baisse de 43,2 % en glissement annuel, avec des importations cumulées de janvier à août en baisse de 20,8 % en glissement annuel, indiquant que l'effet de substitution des importations persiste et que le ferromolybdène national regagne des parts de marché. Côté exportations, les produits concentrés (minerai de molybdène grillé et autres minerais de molybdène) ont totalisé 2 507 t, en hausse de 56,7 % en glissement mensuel et de 93,6 % en glissement annuel, constituant le principal moteur de la forte hausse des exportations ce mois-ci, en cohérence avec le prix international élevé de l'oxyde de molybdène cette semaine à 34 $/lb et l'écart de prix croissant entre les marchés chinois et étrangers. Les exportations de ferromolybdène se sont élevées à 469,3 t, en hausse de 35,0 % en glissement mensuel et de 1,4 % en glissement annuel, restant stables dans un contexte d'écart de prix entre les prix nationaux de 341 000 à 345 000 yuans et les prix européens de 77 $/kg. Parallèlement, les exportations de produits de transformation profonde tels que la poudre de molybdène, le fil de molybdène et les déchets de molybdène ont pour la plupart reculé en glissement mensuel.
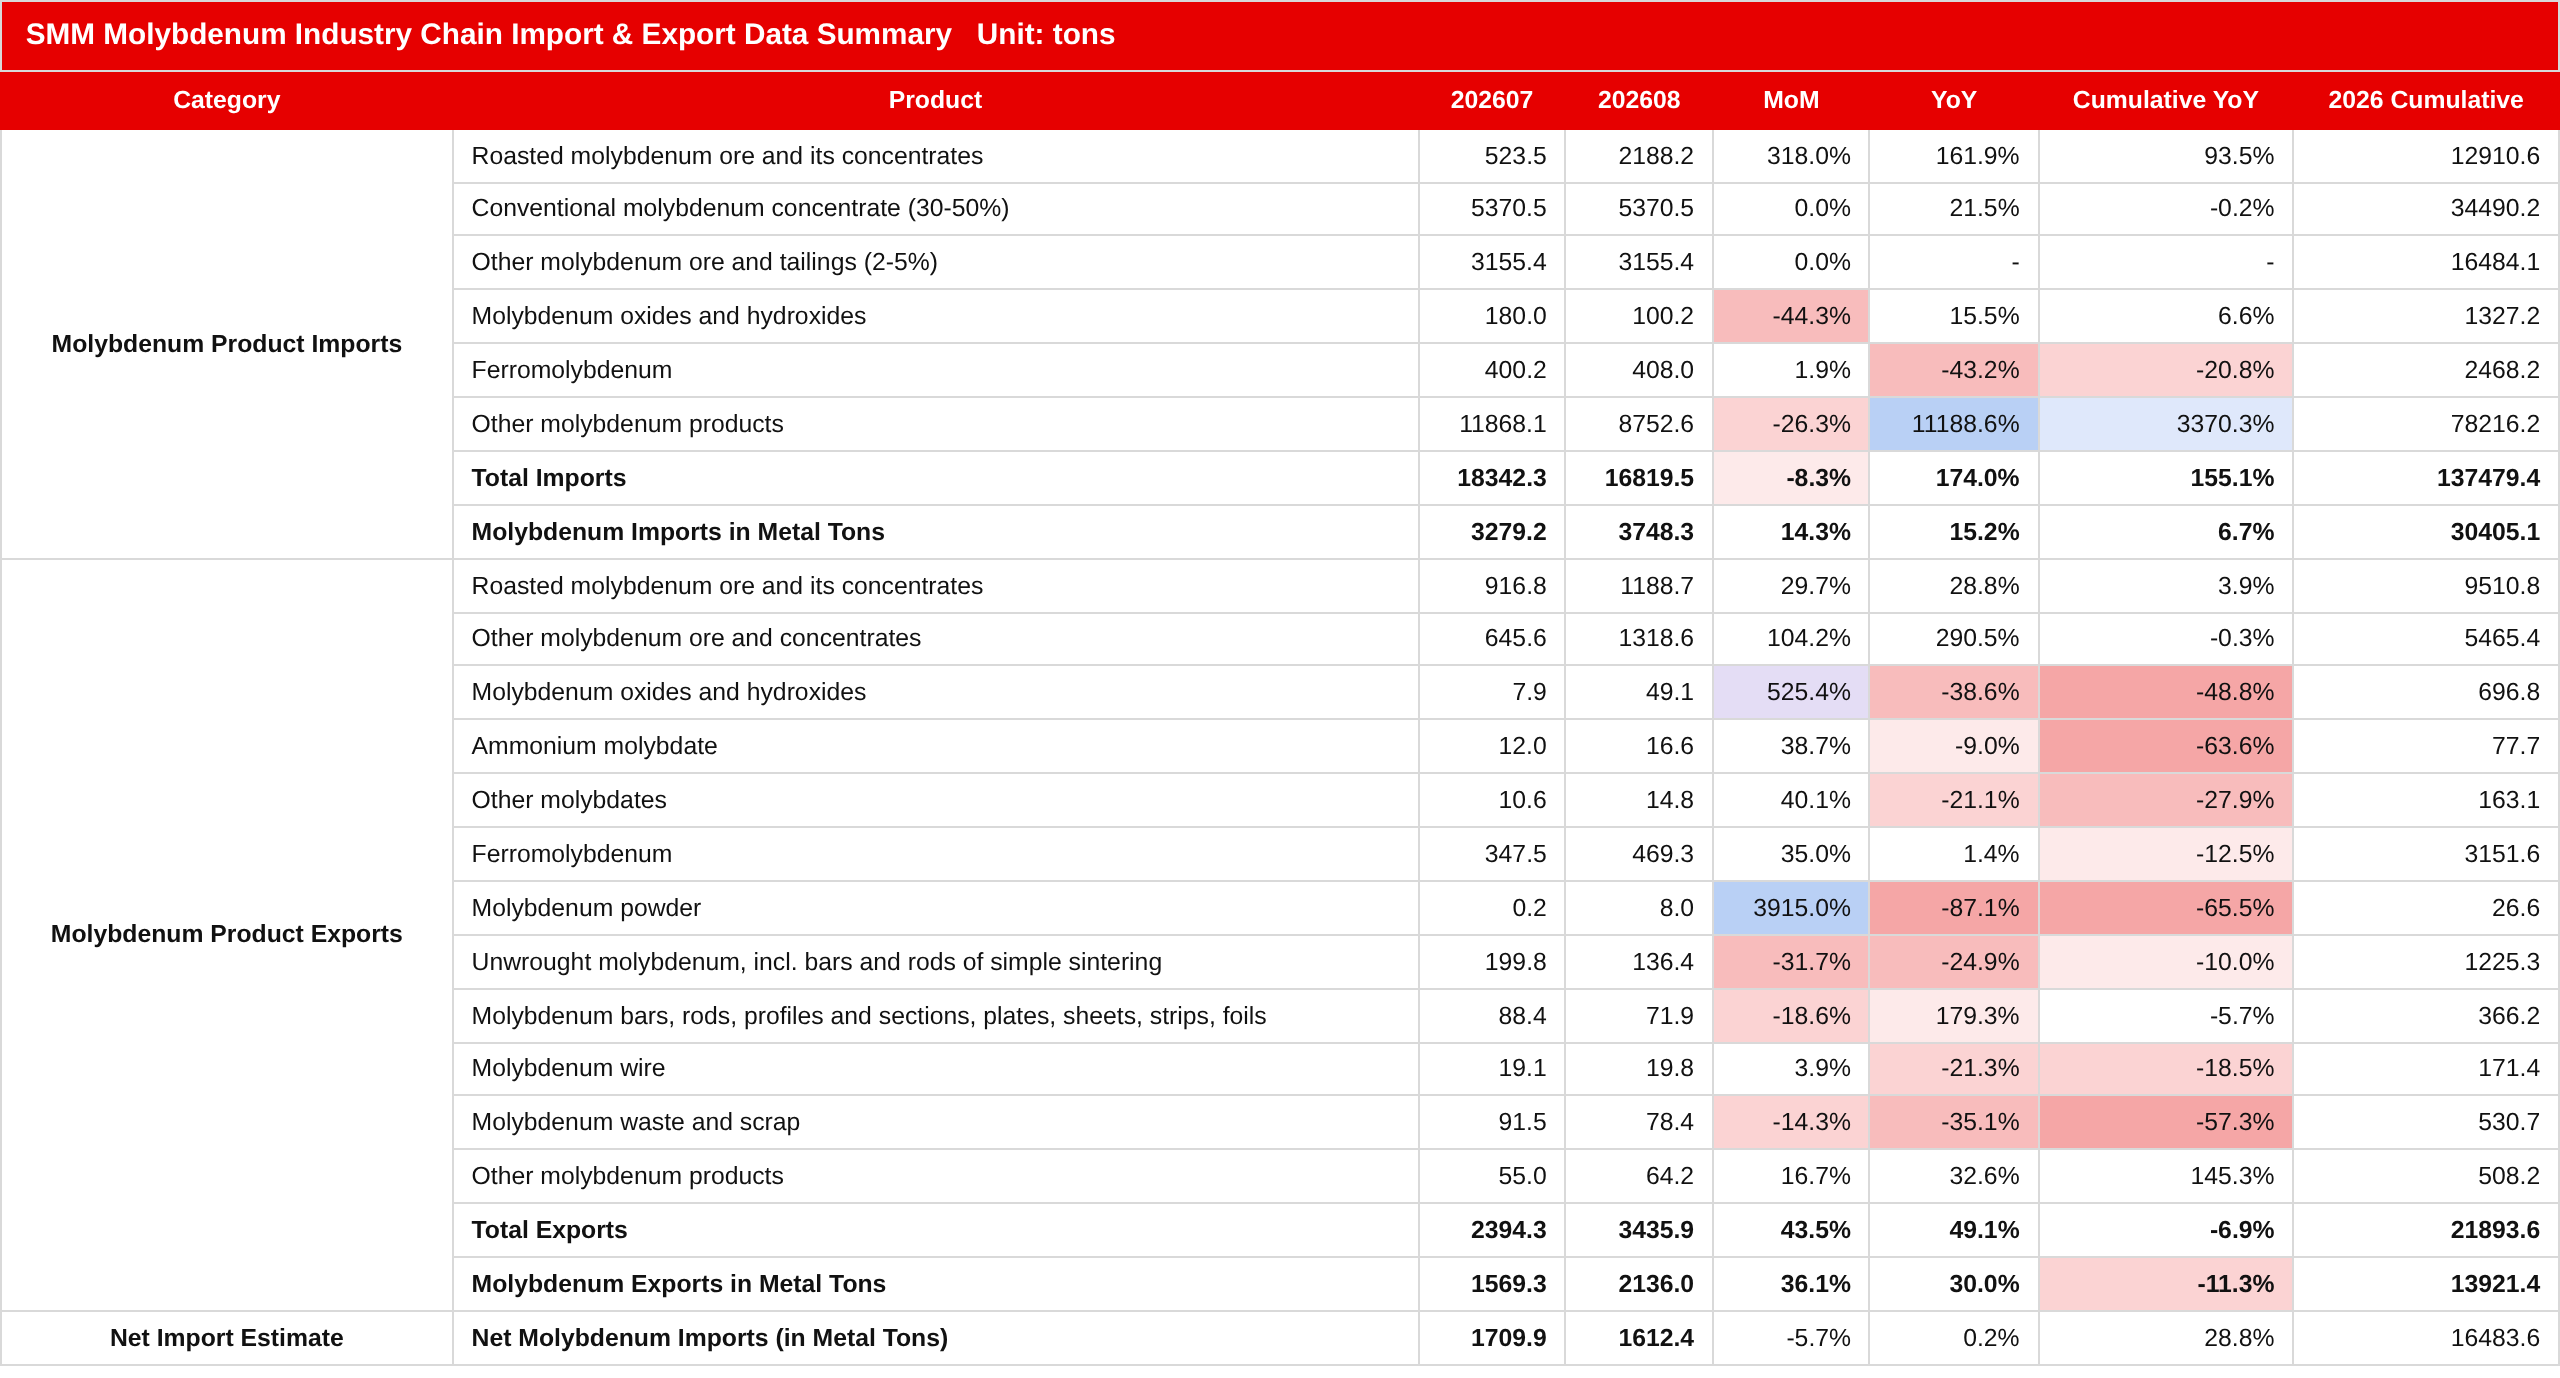
À court terme, les prix nationaux du molybdène devraient évoluer latéralement dans une fourchette étroite avant la fête nationale. Sur la base des fondamentaux à court terme de la Chine, l'offre dans le Henan ne devrait pas se rétablir, les grandes mines vendent des volumes relativement faibles, le marché manque de liquidité et les entreprises de ferromolybdène ont essentiellement épuisé leurs matières premières à bas coût antérieures, ce qui intensifie la situation d'inversion des prix. Si les appels d'offres des aciéries connaissent davantage d'échecs, le ferromolybdène pourrait également avoir des attentes de rattrapage des hausses de prix. Le marché étranger des matières premières de molybdène pourrait voir son activité diminuer en raison de la baisse de la demande du marché chinois pendant les vacances, avec moins de demandes de renseignements entraînant une activité plus faible. Certains fournisseurs pourraient vendre pour éviter les risques, faisant légèrement baisser les prix. L'écart de prix entre les marchés chinois et étrangers doit encore se réduire pour stimuler un réapprovisionnement supplémentaire par les importations. Cependant, avec le double soutien de la réticence des mines à vendre et de faibles stocks, la probabilité d'une forte baisse est relativement faible. Concentrez-vous sur le suivi du rythme de reprise de la production minière et de la relance des appels d'offres des aciéries après les vacances.


 

Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Les images de cet article contiennent des légendes traduites par IA à titre indicatif uniquement.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
Reprise des prix avec des matières premières faibles ; les marges des aciéries inoxydables se redressent légèrement [Analyse SMM]
il y a 42 minutes
Reprise des prix avec des matières premières faibles ; les marges des aciéries inoxydables se redressent légèrement [Analyse SMM]
Lire la suite
Reprise des prix avec des matières premières faibles ; les marges des aciéries inoxydables se redressent légèrement [Analyse SMM]
[Analyse SMM] Les prix se redressent tandis que les matières premières restent faibles, les bénéfices des aciéries inoxydables rebondissent légèrement Cette semaine, les marchés à terme et au comptant de l'acier inoxydable ont affiché une tendance divergente, les produits finis se redressant légèrement tandis que les matières premières s'affaiblissaient globalement. Les aciéries ont réalisé une reprise marginale de leurs bénéfices en poussant à la baisse les prix des matières premières. Sur la base des calculs du laminé à froid 304, les structures de bénéfices des aciéries ont divergé : les marges bénéficiaires calculées avec les prix actuels des matières premières se sont redressées à 1,24 %, redevenant positives, mais les marges calculées avec les matières premières en stock sont restées à -1,98 % en raison des matières premières achetées précédemment à prix élevé. Cette semaine, la baisse des matières premières à base de nickel a ralenti et s'est progressivement stabilisée. Auparavant, les prix de la fonte brute de nickel ont continué de chuter à des niveaux bas et, combinés aux pénuries d'eau liées aux conditions météorologiques en Indonésie perturbant la production, les attentes de contraction de l'offre ont augmenté, offrant un soutien plancher aux prix. Les faibles valorisations associées à des facteurs positifs sur l'offre ont stimulé une demande accrue de réapprovisionnement de la part des aciéries, affaiblissant considérablement la volonté des producteurs en amont de réduire les prix, et le rythme de baisse de la fonte brute de nickel s'est pratiquement arrêté. En ce vendredi, le prix livré toutes taxes comprises de la fonte brute de nickel indonésienne de qualité supérieure à 10-12 % sur le marché intérieur n'a que légèrement baissé de 3 yuans par unité de nickel pour s'établir à 1 048 yuans par unité de nickel, les coûts à base de nickel se stabilisant progressivement. Cette semaine, les ferrailles d'acier inoxydable sont restées faibles mais stables, sans élan de rebond. La reprise à bas niveau des contrats à terme SS et la demande sporadique de réapprovisionnement avant les congés n'ont offert qu'un léger soutien aux produits finis, mais la demande finale ne s'est pas redressée substantiellement et les transactions sont restées atones, rendant difficile toute hausse des prix des ferrailles. Parallèlement, le repli de la fonte brute de nickel de qualité supérieure a réduit l'avantage de substitution des ferrailles et, avec les attentes déçues d'un pic saisonnier en septembre et les anticipations croissantes de réductions de production dans les aciéries en octobre, les aciéries sont restées prudentes dans leurs achats et ont continué de pousser à la baisse les prix. Sous de multiples contraintes baissières, les ferrailles ont eu du mal à amorcer un rebond tendanciel et ont continué d'évoluer latéralement dans une fourchette faible. En ce vendredi, le prix hors taxes des chutes 304 courantes à Shanghai est resté inchangé à 9 700-9...
il y a 42 minutes
La reprise des contrats à terme sur l'acier inoxydable ne devrait pas modifier les attentes de réduction de la production des aciéries ; la diminution des avantages économiques maintient la stabilité des prix des ferrailles d'acier inoxydable [Revue hebdomadaire du marché des ferrailles d'acier inoxydable SMM]
il y a 58 minutes
La reprise des contrats à terme sur l'acier inoxydable ne devrait pas modifier les attentes de réduction de la production des aciéries ; la diminution des avantages économiques maintient la stabilité des prix des ferrailles d'acier inoxydable [Revue hebdomadaire du marché des ferrailles d'acier inoxydable SMM]
Lire la suite
La reprise des contrats à terme sur l'acier inoxydable ne devrait pas modifier les attentes de réduction de la production des aciéries ; la diminution des avantages économiques maintient la stabilité des prix des ferrailles d'acier inoxydable [Revue hebdomadaire du marché des ferrailles d'acier inoxydable SMM]
[SMM Revue hebdomadaire de la ferraille inoxydable] La reprise des contrats à terme SS ne compense pas les attentes de réduction de la production des aciéries ; le rétrécissement de l'avantage de coût maintient la stabilité des prix de la ferraille inoxydable Cette semaine, les prix des chutes de ferraille inoxydable 304 dans l'est de la Chine sont restés stables, avec une fourchette de cotation de 9 700 à 9 800 yuans/tonne. À Foshan, les prix des chutes de ferraille inoxydable 304 se sont également maintenus, oscillant entre 9 800 et 10 100 yuans/tonne. Du point de vue du coût des matières premières, le coût de production de l'acier inoxydable utilisant uniquement de la ferraille inoxydable comme matière première s'élevait à environ 13 763,18 yuans/tonne, tandis que le coût utilisant uniquement de la FNi de haute qualité atteignait 14 186,61 yuans/tonne. La ferraille inoxydable conserve encore un certain avantage de substitution de coût par rapport à la FNi de haute qualité, mais l'écart de prix entre les deux s'est resserré. Cette semaine, les prix de la ferraille inoxydable sont restés globalement atones. Au cours de la semaine, les contrats à terme SS ont rebondi depuis leurs plus bas, et à l'approche des congés, le pouvoir de négociation des acheteurs finaux s'est quelque peu affaibli. Les prix au comptant des produits finis ont légèrement progressé, et la baisse des prix de la ferraille inoxydable s'est atténuée, les maintenant stables. Cependant, l'impact positif de la reprise des contrats à terme manquait de durabilité, car la demande des utilisateurs finaux ne s'est pas réellement redressée. Les volumes de transactions globales du marché n'ont connu qu'une amélioration limitée, et les acteurs en aval ont conservé un fort sentiment d'attentisme pessimiste quant aux perspectives à court terme, rendant difficile tout soutien substantiel aux prix de la ferraille. Parallèlement, les prix de la FNi de haute qualité ont continué de reculer, comprimant davantage l'avantage de substitution de coût de la ferraille inoxydable et affaiblissant le soutien plancher de la ferraille. Le marché dans son ensemble a affiché une tendance stable mais légèrement orientée à la baisse. Dans l'ensemble, la reprise modeste des contrats à terme et la demande de réapprovisionnement avant les congés ont été insuffisantes pour compenser les multiples facteurs baissiers, notamment la faiblesse de la demande des utilisateurs finaux et les anticipations d'une offre abondante. Les espoirs d'une reprise de haute saison se sont désormais complètement évanouis, et la demande de réapprovisionnement des utilisateurs finaux reste...
il y a 58 minutes
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent ; la libération de la demande essentielle avant les fêtes entraîne un déstockage des stocks d'acier inoxydable
il y a 1 heure
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent ; la libération de la demande essentielle avant les fêtes entraîne un déstockage des stocks d'acier inoxydable
Lire la suite
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent ; la libération de la demande essentielle avant les fêtes entraîne un déstockage des stocks d'acier inoxydable
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent ; la libération de la demande essentielle avant les fêtes entraîne un déstockage des stocks d'acier inoxydable
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent, la demande juste-à-temps avant les fêtes libère le déstockage des stocks d'acier inoxydable SMM, 24 septembre : Cette semaine, les stocks sociaux d'acier inoxydable ont poursuivi leur tendance au déstockage, le point médian des stocks reculant régulièrement et la pression liée à l'offre accumulée sur le marché s'atténuant davantage. Les stocks totaux sur les deux marchés principaux de Wuxi et Foshan ont nettement reculé, et le rythme de déstockage s'est accentué cette semaine. Cette semaine, le redressement du sentiment macroéconomique, combiné à la libération de la demande juste-à-temps avant les fêtes, a soutenu la poursuite du déstockage des stocks d'acier inoxydable. Avec la hausse des taux de la Réserve fédérale américaine désormais actée, les vents contraires macroéconomiques qui pesaient sur le marché ont été largement intégrés dans les prix, atténuant considérablement le sentiment baissier du marché. Les contrats à terme SS se sont raffermis dans un mouvement de reprise, entraînant les prix au comptant à la hausse et ravivant visiblement l'activité de négociation sur le marché. À l'approche des congés de la fête de la Mi-Automne, les utilisateurs finaux en aval ont concentré la libération de leur demande d'approvisionnement juste-à-temps par phases afin d'assurer une production normale avant la pause, stimulant l'activité de demande et de transaction et améliorant l'efficacité de la résorption des stocks. Sous l'effet combiné du redressement du sentiment sur les contrats à terme, du réchauffement des prix au comptant et du réapprovisionnement juste-à-temps concentré avant les fêtes, l'offre du marché a été efficacement absorbée, entraînant une baisse régulière des stocks sociaux. Dans l'ensemble, la matérialisation des vents contraires macroéconomiques restaurant la confiance du marché, le renforcement des contrats à terme soutenant les prix au comptant et la libération concentrée de la demande juste-à-temps des utilisateurs finaux avant les fêtes ont été les moteurs essentiels du déstockage soutenu et substantiel des stocks d'acier inoxydable cette semaine. Au stade actuel, le pessimisme du marché s'estompe progressivement, la reprise à bas niveau des contrats à terme se poursuit et, avec le soutien de la demande juste-à-temps avant les fêtes, le rythme de déstockage ne cesse de se renforcer. À court terme, alors que les vents contraires macroéconomiques sont pleinement intégrés dans les prix et que le sentiment du marché se redresse régulièrement, la pression d'accumulation des stocks continue de s'atténuer. Soutenus par la libération ordonnée de la demande juste-à-temps des utilisateurs finaux, les stocks devraient prolonger leur tendance modérée au déstockage...
il y a 1 heure
Inscrivez-vous pour continuer la lecture
Accédez aux dernières analyses sur les métaux et les énergies nouvelles
Vous avez déjà un compte ?Connectez-vous ici