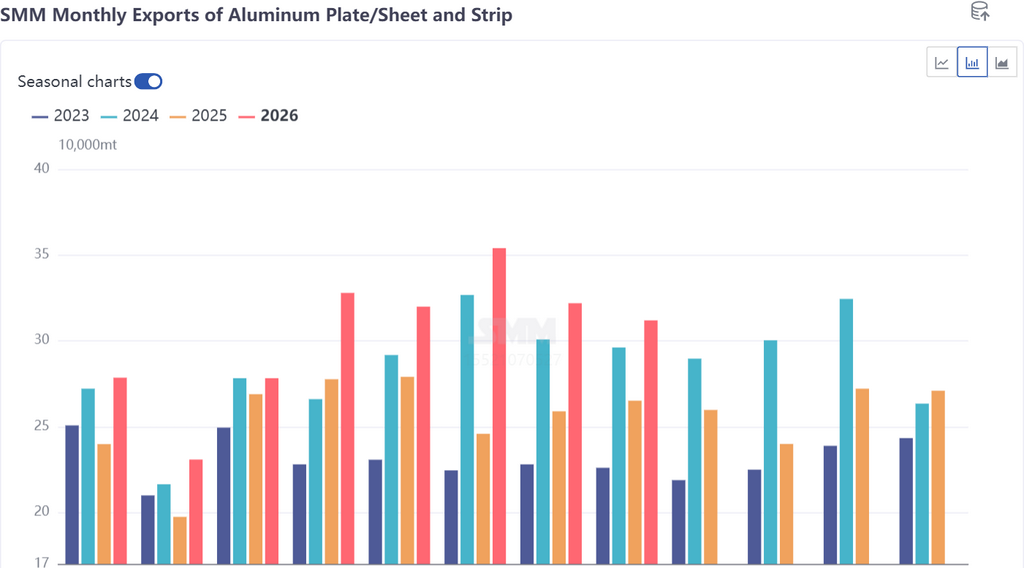
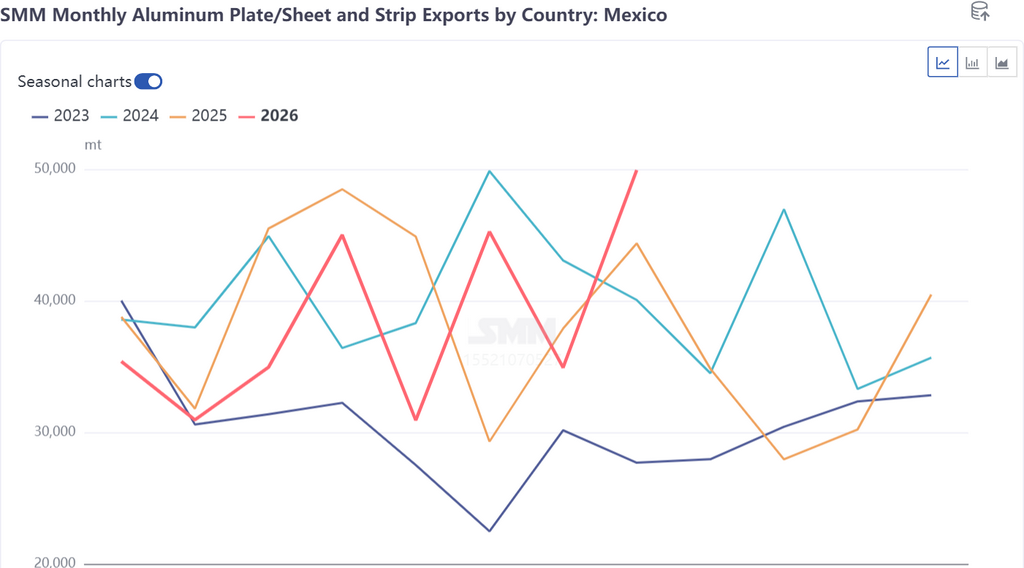
Sur le plan régional, l’Amérique du Nord (États-Unis + Canada + Mexique) a dépassé l’Asie du Sud-Est pour devenir la première région d’exportation en août, avec une part de 23,9 %, principalement portée par une forte progression de +43,0 % en provenance du Mexique. La part de l’Asie du Sud-Est est retombée à 23,7 %, tandis que le Moyen-Orient et l’Europe ont chacun reculé de 15,4 %, constituant les principales sources de la baisse mensuelle globale. Par pays, le Mexique est passé à la première place avec 49 934 tonnes, en hausse de 43,0 % en glissement mensuel, devenant ainsi le principal moteur de croissance en août. Dans le même temps, les exportations vers les États-Unis ont fortement chuté, passant de 16 240 tonnes en juillet à 7 192 tonnes (-55,7 %).
Les exportations d’août vers le Mexique ont bondi de 43,0 % en glissement mensuel pour prendre la première place, mais cette envolée n’a pas été portée par une expansion de la demande : il s’agissait d’un mouvement concentré d’anticipation face aux attentes d’une nouvelle série de droits de douane visant la Chine. Depuis 2026, les droits de douane mexicains sur la Chine ont été relevés en trois étapes : à partir de janvier, des droits de 10 % à 50 % ont été imposés sur environ 1 463 lignes tarifaires en provenance de pays sans accord de libre-échange ; le 24 avril, des droits supplémentaires de 5 % à 35 % ont été appliqués à 185 lignes tarifaires ; et le 18 août, Bloomberg a rapporté que le Mexique envisageait de nouvelles restrictions commerciales sur l’acier, l’automobile et d’autres produits, le ministère de l’Économie confirmant des consultations avec les entreprises. Cela a alimenté les anticipations de hausse des droits de douane : les exportateurs ont accéléré leurs expéditions avant l’entrée en vigueur des droits, et les importateurs mexicains ont constitué des stocks par anticipation avant les augmentations tarifaires. Les exportations d'août ont ainsi connu une poussée pulsatile, allant à contre-courant de la tendance intérieure globale d'une baisse de 3,3 % en glissement mensuel, la part du Mexique passant de 10,9 % en juillet à 16,0 %. Sur une période plus longue, les exportations cumulées vers le Mexique de janvier à août ont totalisé 307 304 tonnes, en baisse de 4,3 % en glissement annuel, sous-performant les exportations totales (+19,2 %) de 23 points de pourcentage. La coexistence d'une baisse cumulée et d'une poussée sur un seul mois est précisément le résultat de deux forces opposées : la suppression tarifaire au premier semestre et l'anticipation de nouvelles attentes en août.
En ce qui concerne le second semestre, les exportations vers les États-Unis retomberont à des niveaux bas, et l'élargissement du ratio des prix SHFE/LME continuera de freiner les nouvelles commandes. Les exportations devraient encore diminuer à partir de septembre, la moyenne mensuelle des exportations du quatrième trimestre se situant dans une fourchette de 260 000 à 300 000 tonnes. Sur la base solide de 2,427 millions de tonnes de janvier à août, et en supposant une estimation neutre pour septembre-décembre (moyenne mensuelle de 270 000 tonnes, soit environ 1,08 million de tonnes sur quatre mois), le volume annuel des exportations devrait encore atteindre 3,45 à 3,6 millions de tonnes, dépassant les 3,07 millions de tonnes de 2025 et probablement le niveau de 3,43 millions de tonnes de 2024. Par marché, l'effet d'anticipation du Mexique devrait persister jusqu'à environ le quatrième cycle de négociations américano-mexicaines à Washington (fin septembre), les exportations de septembre vers le Mexique devant rester à un niveau élevé de 45 000 à 50 000 tonnes. À l'entrée du quatrième trimestre, si l'accord-cadre américano-mexicain est finalisé en fin d'année et que le Mexique impose des droits de douane élevés sur l'acier et l'aluminium chinois en vertu de la section 232, les exportations vers le Mexique subiront une pression significative, le centre mensuel pouvant retomber à 30 000-35 000 tonnes. À moyen et long terme, la base de la demande de délocalisation de proximité du Mexique reste intacte, mais le canal de « transbordement vers les États-Unis via le Mexique » est progressivement bloqué par les règles de fusion et de coulée. Combiné à la montée des barrières tarifaires, la part des tôles, plaques et bandes d'aluminium chinoises au Mexique devrait tendre à la baisse, les exportations dépendant de plus en plus de la demande réelle de la transformation locale au Mexique.