SMM, 24 septembre :
À l'approche des congés de la Fête de la Mi-Automne et de la Fête nationale, les entreprises d'alliages d'aluminium secondaire ont successivement finalisé leurs plans de production et de congés pour la période festive. SMM a récemment mené une enquête sur les plans de production pendant les doubles congés, le stockage avant les congés et l'approvisionnement en matières premières de certaines entreprises d'alliages d'aluminium secondaire, couvrant une capacité totale de 4,2 millions de tonnes. Voici un résumé des conclusions de l'enquête :
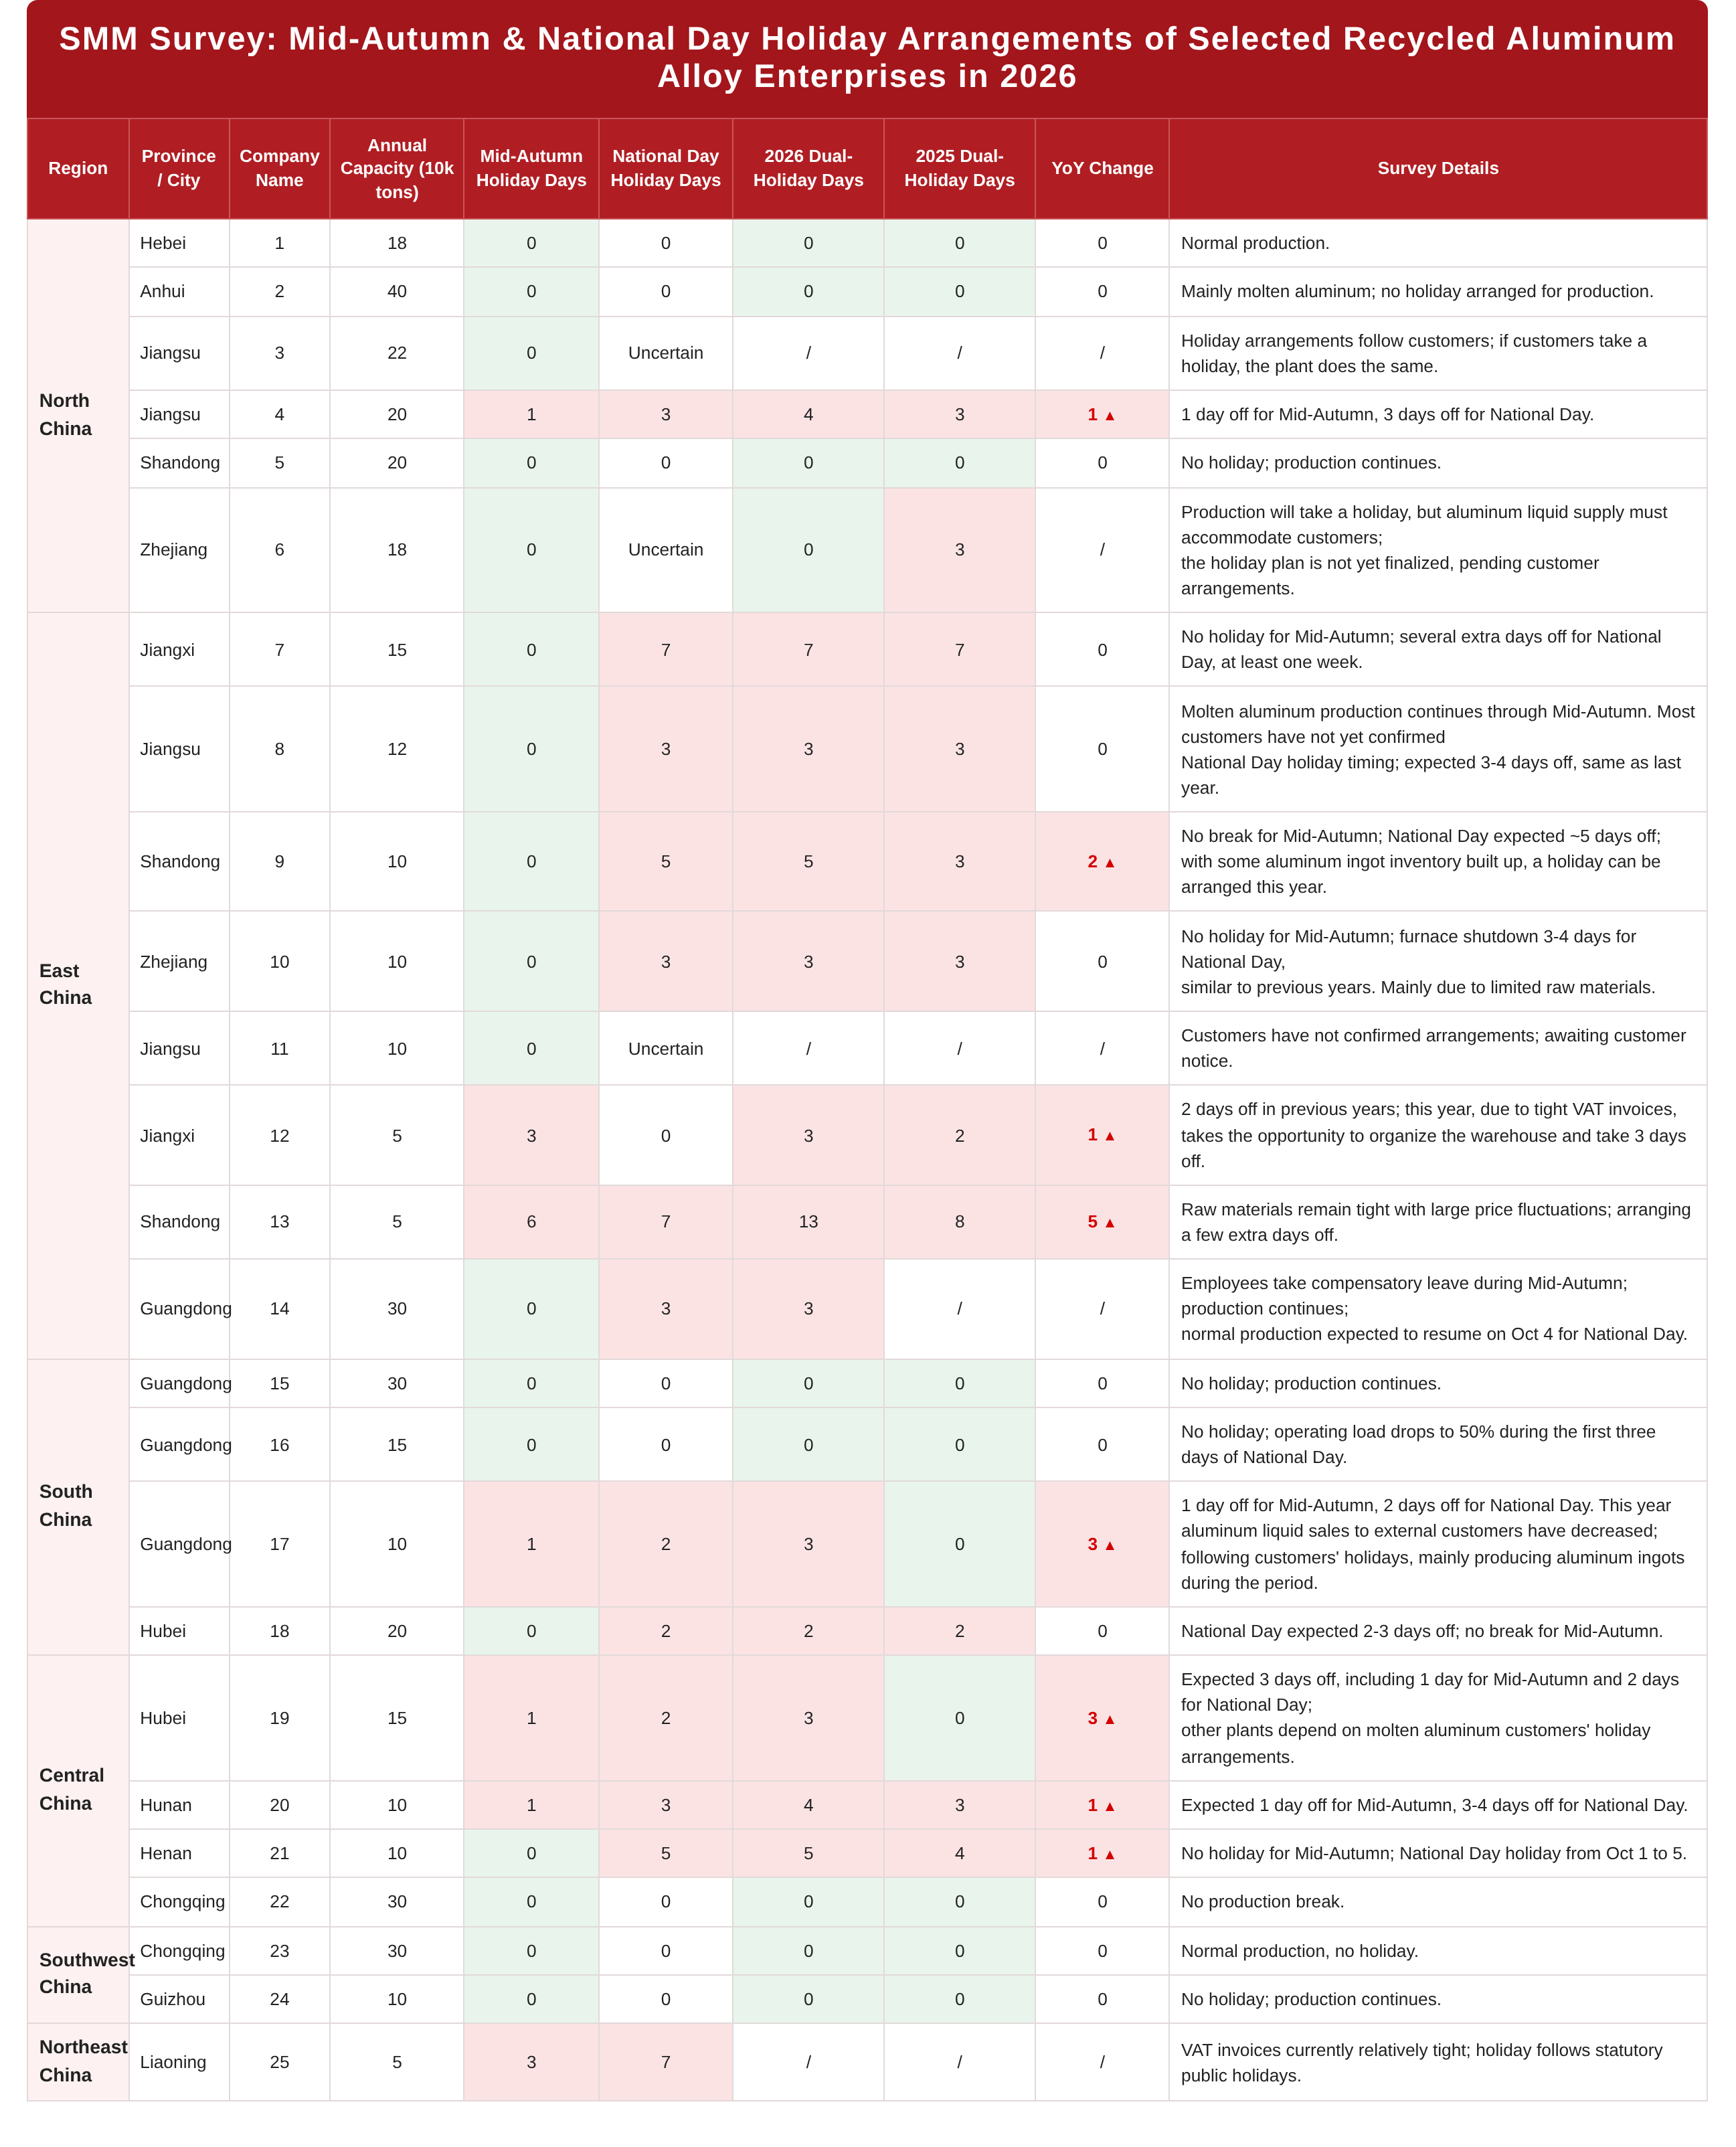
Selon l'enquête de SMM, pendant les congés de la Fête de la Mi-Automne et de la Fête nationale de 2026, les entreprises d'alliages d'aluminium secondaire ont généralement opté pour une production continue ou de brèves interruptions, bien que certaines aient prolongé la durée de leurs congés par rapport à 2025. Parmi les 25 entreprises échantillonnées, plus de la moitié avaient confirmé leurs dispositions de congés, certaines entreprises prenant jusqu'à 13 jours de congé ; toutes les entreprises échantillonnées du centre de la Chine ont pris des congés, d'une durée majoritairement de 2 à 5 jours, tandis que la moitié de celles du sud de la Chine et la majorité de celles du sud-ouest ont maintenu une production normale. Huit entreprises ont prolongé leurs congés en glissement annuel, les autres restant inchangées.
La durée plus longue des congés cette année s'explique principalement par l'approvisionnement tendu en matières premières, des coûts d'achat élevés, des exigences plus strictes en matière de conformité des factures fiscales et les dispositions de congés des clients en aval. Face à la difficulté accrue d'approvisionnement en matières premières et à la pression opérationnelle croissante, certaines entreprises se sont adaptées en réduisant les charges de production, en planifiant la maintenance ou en prolongeant les congés ; parallèlement, certaines entreprises ont dû organiser leur production avec flexibilité en fonction de l'approvisionnement en aluminium fondu et des commandes des clients.
Concernant la demande avant les congés, les entreprises en aval ont libéré une certaine demande de stockage par rapport à la période précédente afin d'assurer la production après les congés, mais les achats globaux sont restés principalement axés sur le réapprovisionnement selon les besoins, sans stockage massif et concentré. Certaines entreprises ont effectué des achats anticipés en raison des calendriers de congés et de livraison, mais les prix élevés de l'aluminium ont encore limité dans une certaine mesure l'enthousiasme pour le stockage. Du côté des matières premières, les entreprises d'aluminium secondaire avaient également une certaine demande de stockage avant les congés, mais contraintes par l'offre tendue de déchets d'aluminium conformes, des coûts d'achat élevés et des politiques de facturation fiscale plus strictes, le stockage global est resté relativement prudent, avec un réapprovisionnement rigide principalement basé sur leurs propres commandes et les plans de production après les congés.
Dans l'ensemble, pendant les doubles congés de 2026, l'offre de l'industrie de l'aluminium secondaire a continué de présenter un schéma divergent, certaines entreprises mettant en œuvre des réductions de production par phases, tandis que l'impact des facteurs de congés sur l'offre globale est resté relativement limité. La constitution de stocks en aval avant les congés a apporté un certain soutien à la demande à court terme d'aluminium secondaire, tandis qu'après les congés, l'attention devrait se porter sur le rythme de reprise de la production, la reprise des achats de matières premières et l'ampleur de l'amélioration des commandes en aval.