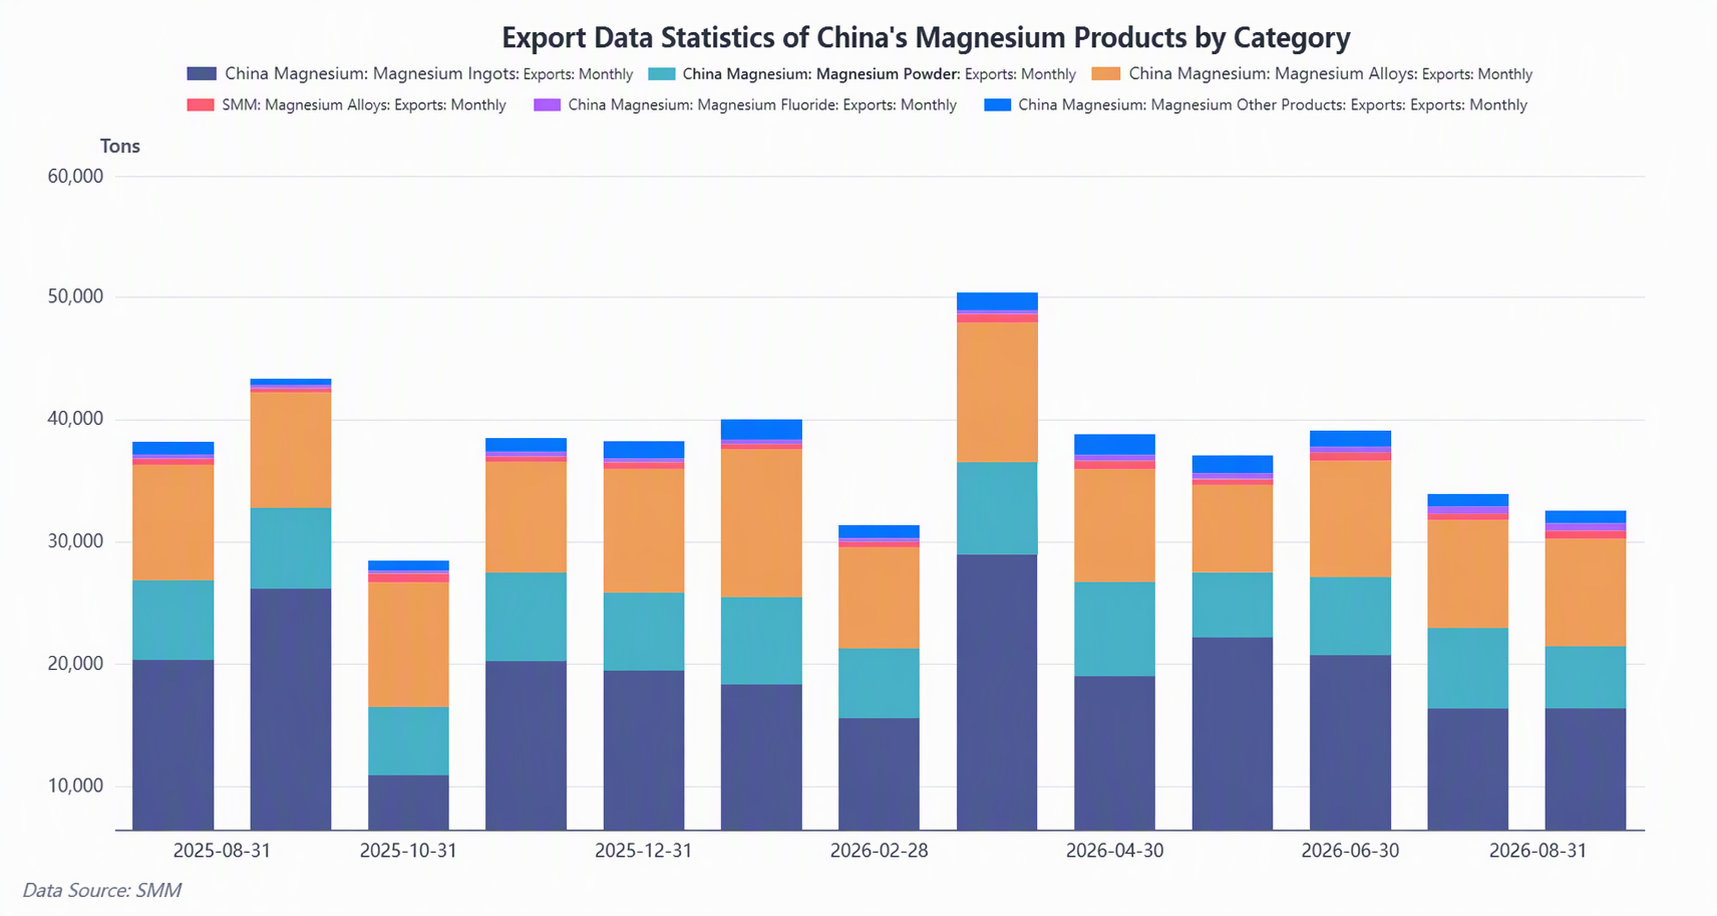
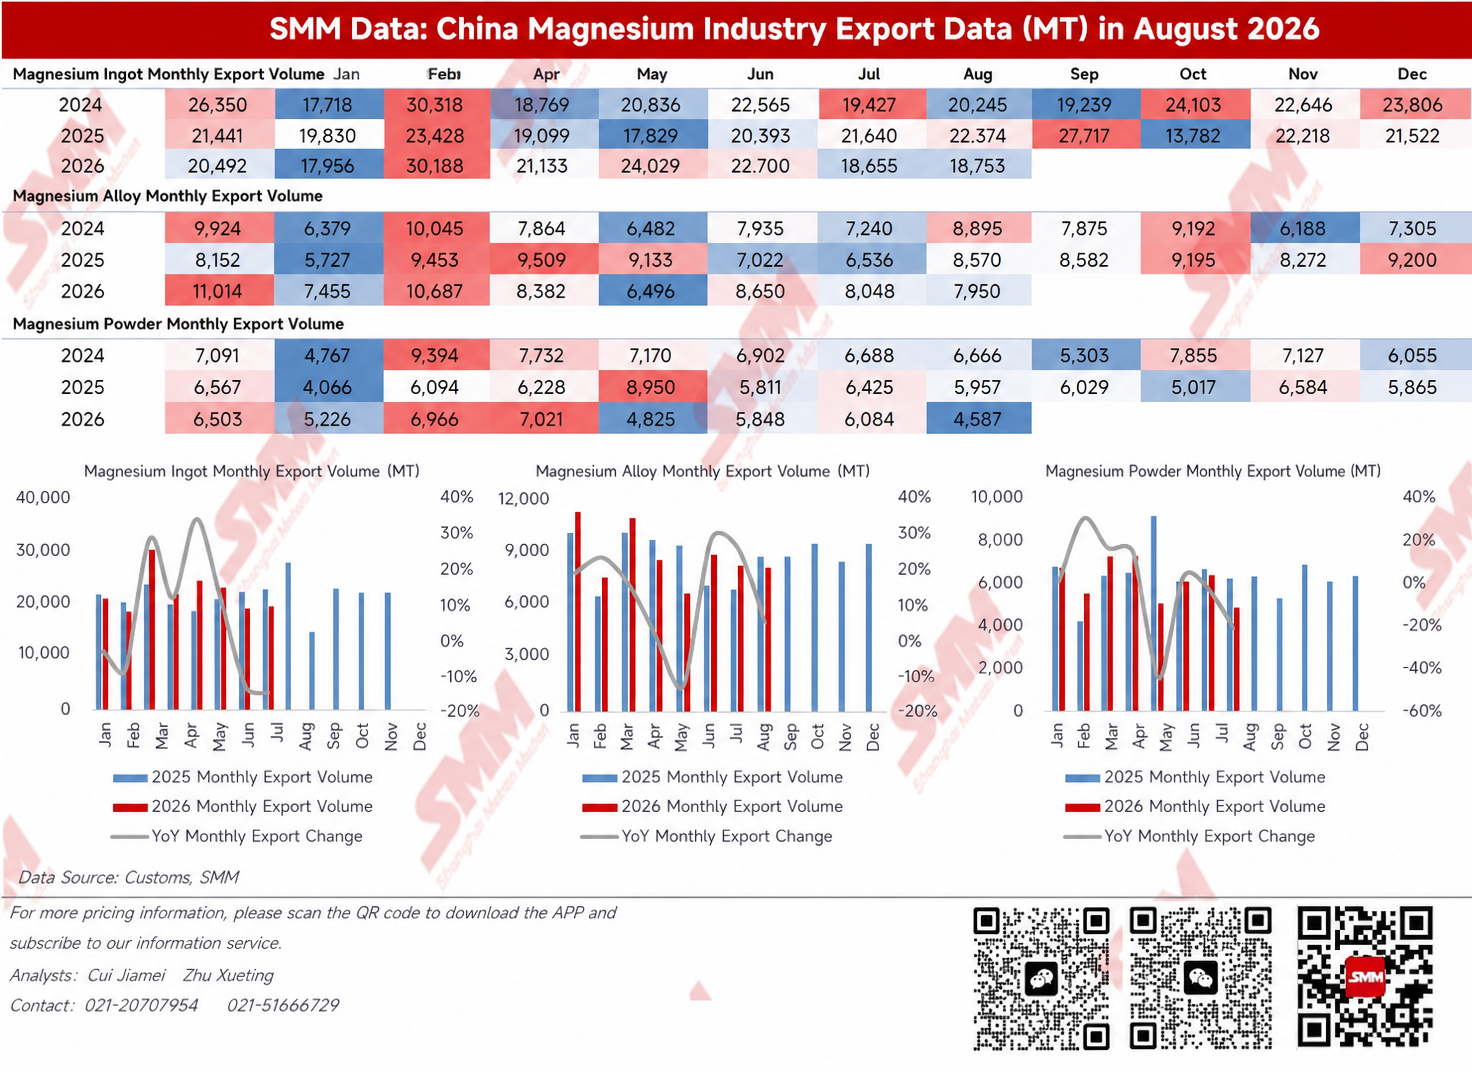
En août, les exportations totales de produits de magnésium de la Chine ont atteint 33 400 tonnes, en baisse de 3,5 % en glissement mensuel et de 13,7 % en glissement annuel. Par type de produit, les exportations de lingots de magnésium se sont élevées à 18 800 tonnes, en hausse de 0,5 % en glissement mensuel mais en baisse de 16,2 % en glissement annuel, mettant fin à deux mois consécutifs de baisse des volumes d'exportation depuis mai. La tendance à la baisse des exportations de poudre de magnésium s'est encore accentuée, les exportations d'août s'établissant à 4 587 tonnes, soit un net repli de 24,6 % en glissement mensuel. Les exportations d'alliages de magnésium se sont établies à 7 950 tonnes, en baisse de 1,2 % en glissement mensuel et de 7,2 % en glissement annuel. Hormis la poudre de magnésium, les fluctuations des exportations de lingots et d'alliages de magnésium en août ont été relativement limitées. À l'avenir, avec l'arrivée progressive de la haute saison traditionnelle de septembre-octobre, conjuguée à la livraison concentrée de certaines commandes du commerce extérieur, les exportations de produits de magnésium pourraient se redresser en glissement mensuel en septembre-octobre, bien que l'ampleur réelle du rebond nécessite encore une observation et une vérification continues.
Les volumes d'exportation de produits de magnésium en août ont continué de se replier en glissement mensuel, mais les exportations cumulées en 2026 ont maintenu une tendance haussière en glissement annuel
En août 2026, les exportations totales de produits de magnésium de la Chine se sont élevées à 33 400 tonnes, en baisse de 3,5 % en glissement mensuel par rapport à juillet et de 13,7 % en glissement annuel par rapport à août de l'année dernière. Les exportations cumulées de tous les produits de magnésium de janvier à août ont atteint 307 000 tonnes, en hausse de 3,5 % en glissement annuel.
Malgré le repli continu des exportations mensuelles en août, la valeur cumulée des exportations de janvier à août a atteint environ 748 millions de dollars, en hausse de 5,97 % en glissement annuel. Le taux de croissance de la valeur des exportations de produits de magnésium de la Chine en janvier-août 2026 a nettement dépassé le taux de croissance du volume des exportations, reflétant l'optimisation continue de la structure des exportations de produits de magnésium de la Chine. À mesure que le modèle commercial du secteur passe progressivement des exportations de matières premières de lingots de magnésium à faible valeur ajoutée vers des alliages de magnésium à forte valeur ajoutée et des produits finis moulés sous pression haut de gamme, la valeur unitaire des exportations n'a cessé d'augmenter, ce qui a permis à la croissance de la valeur globale des exportations de dépasser celle du volume des ventes. Cela reflète l'amélioration continue des capacités de transformation profonde de l'industrie chinoise du magnésium et de sa capacité à valoriser ses produits à l'échelle mondiale.
Deux raisons principales expliquent la baisse continue des volumes d'exportation de produits de magnésium en août : premièrement, la morte-saison traditionnelle des vacances d'été à l'étranger a continué de peser sur la demande, avec des signes apparus en juillet et qui se sont accentués en août. En juillet, les principaux marchés de consommation comme l'Europe étaient déjà entrés en période de pause estivale, avec des taux d'exploitation des usines en aval en baisse et un rythme d'approvisionnement ralenti. Ce facteur saisonnier s'est encore intensifié en août. Les clients européens étaient en grande partie en congé, les demandes et les commandes réelles ayant nettement diminué, et les nouvelles commandes étant presque à l'arrêt. D'après les données d'exportation, les exportations de lingots de magnésium ont chuté de 16,2 % en glissement annuel en août, et celles de poudre de magnésium de 23,00 % en glissement annuel, des baisses nettement plus marquées que celle de 7,2 % pour les alliages de magnésium. Cela indique que la pause estivale a eu un impact plus direct sur les matières premières primaires, tandis que les alliages, avec une intégration plus profonde dans les chaînes de production en aval et des attributs de demande rigide plus forts, ont été relativement moins touchés. Cette différence structurelle confirme que la pression de la basse saison sur les exportations s'est principalement concentrée sur les lingots et la poudre de magnésium, dont la substituabilité est plus forte. Deuxièmement, le renforcement du soutien des coûts a consolidé la détermination des producteurs de magnésium à maintenir les prix, créant une impasse avec les attentes des acheteurs étrangers qui cherchaient à faire baisser les prix. En août, les niveaux de prix du charbon et du semi-coke ont progressé, entraînant une hausse des coûts du ferrosilicium, et les prix au comptant du ferrosilicium ont légèrement augmenté. Cette vague de hausse des prix des matières premières provenait principalement du resserrement de l'offre et de la transmission des coûts des combustibles, tandis que la demande de magnésium en aval ne s'est pas renforcée en parallèle, créant une pression sur les coûts de la fusion du magnésium. En août, le prix départ usine moyen mensuel des lingots de magnésium domestiques s'élevait à 15 881 yuans/tonne, en légère hausse de 35 yuans/tonne par rapport à juillet, soit un gain de seulement 0,22 %, mais le niveau de prix absolu restait supérieur aux niveaux de prix psychologiques des acheteurs étrangers. L'écart de prix entre acheteurs et vendeurs était difficile à combler, ce qui a entraîné un commerce d'exportation atone. Parallèlement, les taux de fret maritime sont restés élevés en août, les tarifs augmentant en raison de la capacité de transport limitée, et les coûts de transport supplémentaires ont encore comprimé les marges bénéficiaires des négociants et la volonté d'achat en aval.
En août, les tendances à l'exportation des principaux produits de magnésium ont continué de diverger, les volumes d'exportation de lingots et d'alliages de magnésium étant pratiquement stables par rapport à juillet, tandis que les exportations de poudre de magnésium ont affiché un net repli.
Plus précisément :Les exportations de lingots de magnésium ont enregistré la plus forte baisse en glissement annuel, avec des exportations de lingots de magnésium en août de 18 753 tonnes, en baisse de 16,2 % en glissement annuel, soit la plus forte baisse en glissement annuel parmi les trois grandes catégories de produits. La raison principale est que les lingots de magnésium, en tant que matière première primaire, présentent la plus forte substituabilité, et les clients étrangers ont d'abord réduit leurs achats de lingots de magnésium pendant la basse saison des vacances d'été. Combiné au fait que les producteurs nationaux maintiennent leurs prix face aux pertes, l'écart de prix entre acheteurs et vendeurs était difficile à combler, et les échanges sont restés atones. Les alliages de magnésium ont montré la plus forte résilience et ont été la seule catégorie de produits à enregistrer une hausse du prix moyen en glissement annuel.En août, les exportations d'alliages de magnésium ont totalisé 7 950 tonnes, en baisse de 7,2 % en glissement annuel, soit un recul inférieur de plus de moitié à celui des lingots de magnésium.La raison principale est que les produits en alliage ont une intégration en aval plus profonde, les entreprises de moulage sous pression sur des marchés comme le Canada, le Mexique et l'Allemagne ayant de fortes caractéristiques de demande rigide, ce qui leur confère une résistance nettement meilleure aux facteurs saisonniers des vacances d'été que les lingots de magnésium primaire. Les exportations de poudre de magnésium ont connu le repli le plus marqué, confrontées à de multiples pressions sur la demande.En août, les exportations de poudre de magnésium ont totalisé 4 587 tonnes, en baisse de 23,0 % en glissement annuel et de 24,6 % en glissement mensuel, ce qui en fait la catégorie de produits avec la plus forte baisse du volume d'exportation du mois.La poudre de magnésium est principalement utilisée dans la désulfuration de l'acier. Les petites et moyennes aciéries étrangères ont vu leur activité ralentir, tandis que les stocks précédemment importés étaient encore en cours de résorption, et la volonté d'achat a continué de s'affaiblir. De plus, le resserrement actuel des contrôles à l'exportation sur les biens à double usage a encore limité les exportations de poudre de magnésium. De multiples facteurs combinés ont entraîné la baisse notable des exportations de poudre de magnésium en août.
La demande d'exportation de produits de magnésium haut de gamme a été forte, la structure du commerce extérieur continuant de s'optimiser
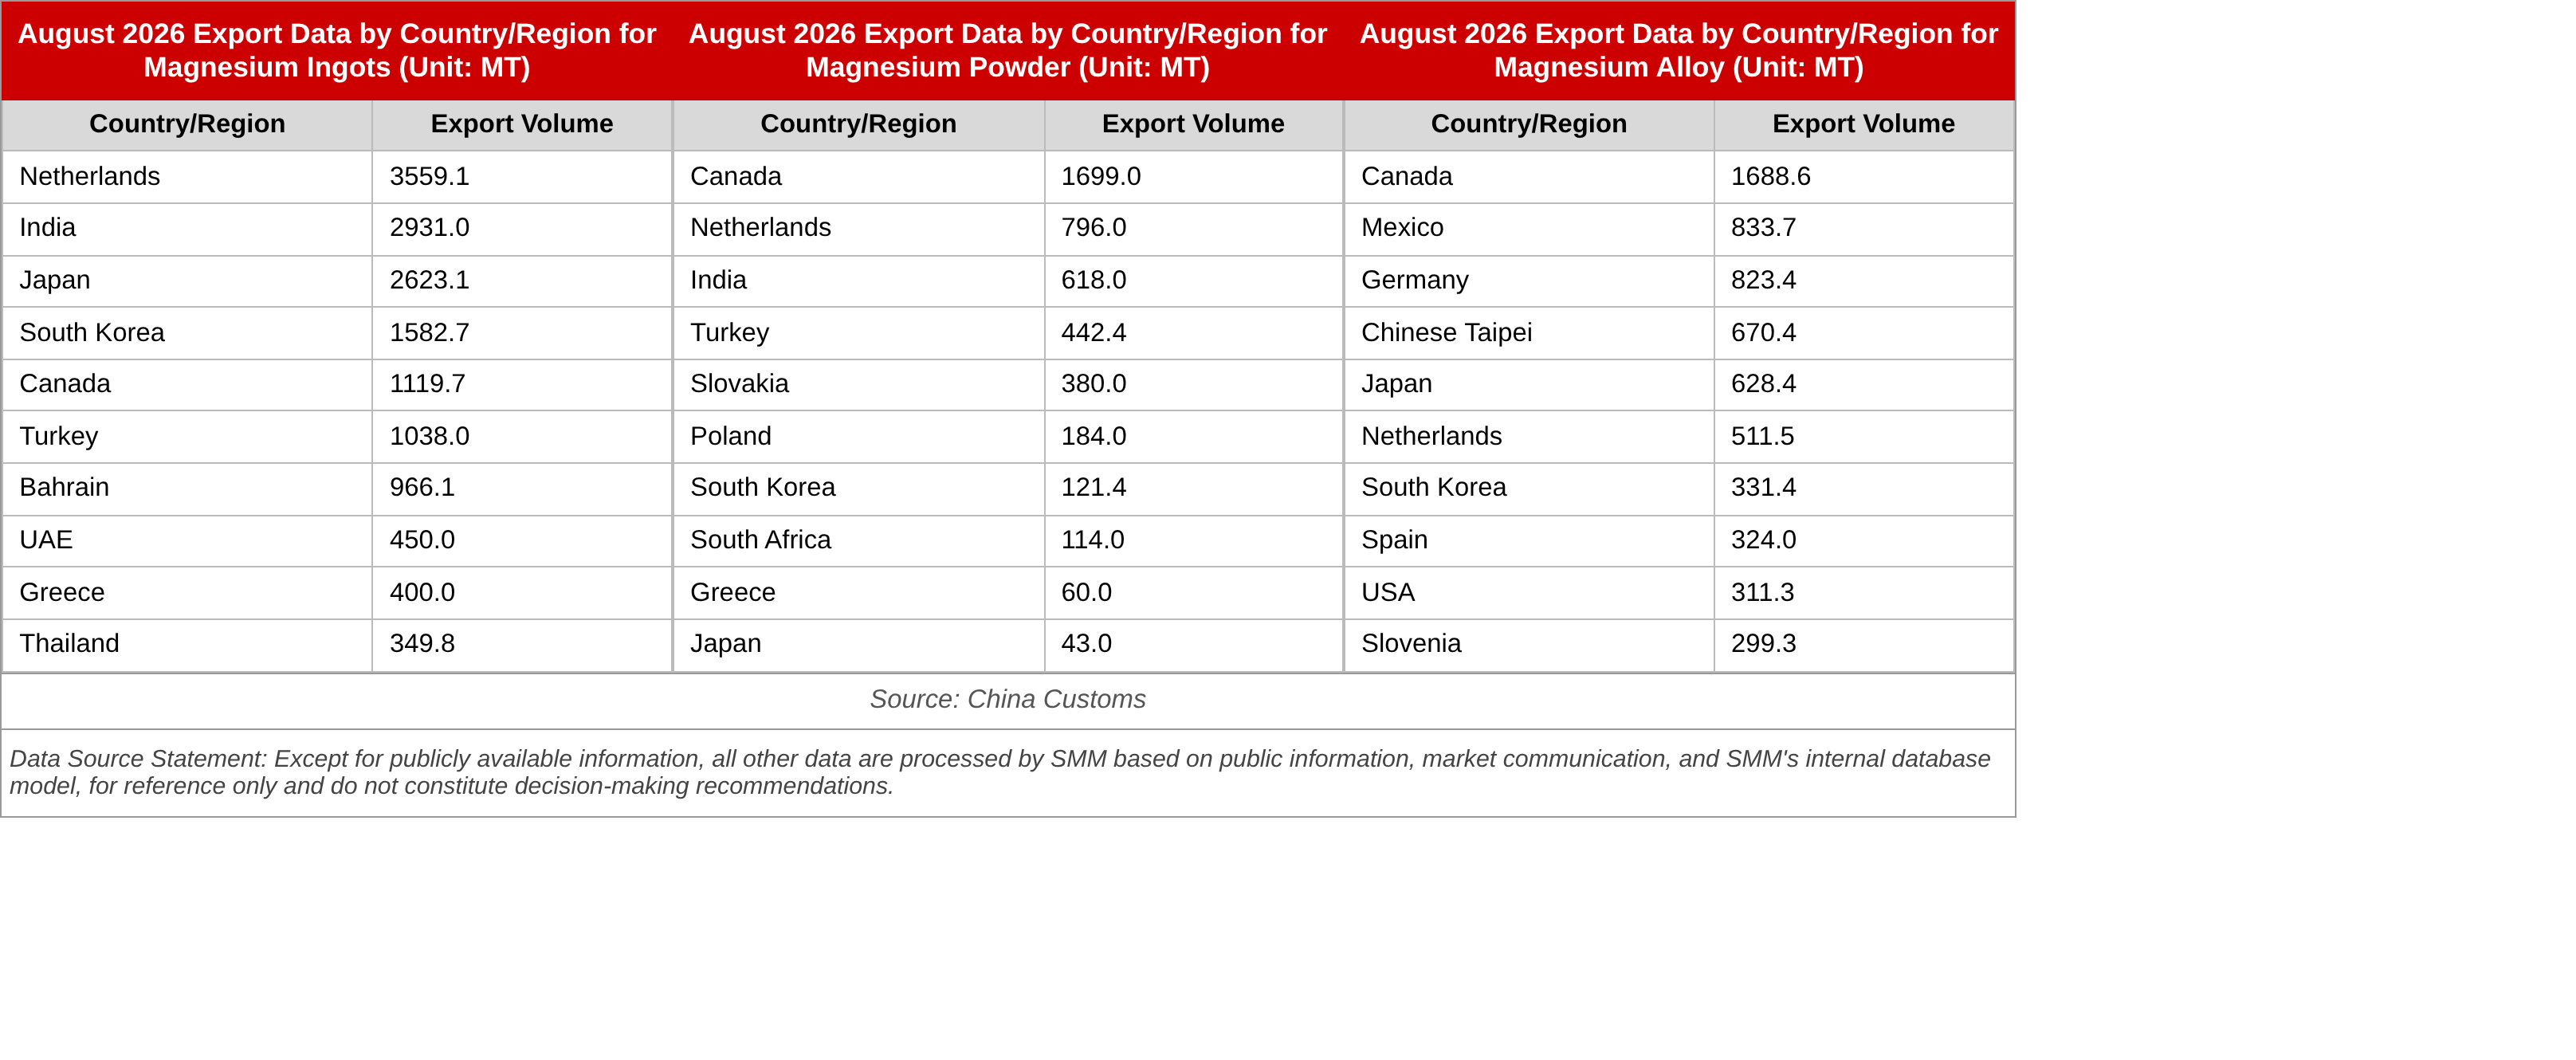
D'après les données d'exportation par destination, parmi les trois premières destinations des lingots de magnésium, les Pays-Bas ont reculé de 8,6 % en glissement mensuel et de 39,7 % en glissement annuel, l'Allemagne de 41,4 % en glissement mensuel et de 47,0 % en glissement annuel, et l'Espagne, l'Italie, la Pologne et d'autres pays ont également généralement baissé. Les vacances des clients européens ont entraîné un ralentissement du rythme des achats, tandis que l'Inde a progressé de 60,3 % en glissement mensuel et le Japon de 8,7 % en glissement mensuel, ce qui indique que les marchés asiatiques ont des rythmes de vacances différents de l'Europe et une demande relativement stable. Il en va de même pour la poudre de magnésium, la Turquie chutant de 70,4 % en glissement mensuel et les Pays-Bas de 31,9 %, la demande européenne de désulfuration de l'acier s'étant nettement contractée pendant les vacances d'été.
Parallèlement, les exportations de produits de magnésium haut de gamme ont affiché des performances impressionnantes, devenant le principal moteur de croissance du commerce extérieur.Parmi elles, les exportations de produits semi-finis en magnésium ont bondi de 148,5 % en glissement annuel, une croissance principalement portée par le marché nord-américain. Les exportations vers les États-Unis ont représenté jusqu'à 81,8 %, en hausse de 187,9 % en glissement annuel, tandis que les exportations vers le Canada ont grimpé de 261,5 % en glissement mensuel. Les exportations d'alliages de magnésium ont également fait preuve d'une vigueur généralisée, avec des exportations vers l'Allemagne en hausse de 20,9 % en glissement mensuel et en bond de 162,8 % en glissement annuel ; les exportations vers Taïwan, en Chine, ont progressé de 108,1 % en glissement mensuel et ont explosé de 451,6 % en glissement annuel. Cela démontre que la demande rigide d'alliages de magnésium haut de gamme possède une résilience suffisante et est relativement moins affectée par la basse saison estivale à l'étranger, confirmant pleinement que la structure de la demande d'exportation de produits de magnésium de la Chine est en pleine transformation, avec des modèles de commerce extérieur en constante montée en gamme. Dans le même temps, les exportations de produits de magnésium vers la Thaïlande ont fortement augmenté en glissement mensuel, le marché de l'Asie du Sud-Est s'affirmant progressivement comme un nouveau pôle de croissance pour les exportations chinoises de produits de magnésium. Dans l'ensemble, les données d'exportation d'août reflètent des changements structurels dans le commerce mondial du magnésium. La basse saison européenne a principalement affecté les exportations de matières premières primaires, tandis que la demande d'alliages et de produits transformés en Amérique du Nord et sur certains marchés asiatiques a maintenu sa croissance. La résilience des exportations chinoises de magnésium est plus évidente dans les catégories haut de gamme telles que les alliages et les produits semi-finis.
Perspectives du marché d'exportation du magnésium : les exportations à court terme devraient se redresser progressivement avec l'arrivée de la haute saison traditionnelle, le volume total des exportations de 2026 devant encore afficher une croissance modeste
Après la fin de la pause estivale européenne, les entreprises locales de moulage sous pression en aval reprendront progressivement leurs activités et leurs calendriers de production, et la demande de réapprovisionnement échelonné en lingots et alliages de magnésium devrait se libérer progressivement. Bien que la demande globale à l'étranger n'ait pas encore montré un retournement complet du marché ni une reprise concentrée, et que les acheteurs étrangers aient un fort désir de négocier les prix à la baisse, conjugué à la fermeté des prix intérieurs du magnésium, l'écart de prix entre les marchés chinois et étrangers reste important, et les transactions de commerce extérieur à court terme pourraient se poursuivre dans une impasse. Cependant, la résilience de la demande sur les marchés asiatiques tels que l'Inde, le Japon et la Corée du Sud était évidente en août. Si cette tendance se poursuit, elle pourrait compenser la pression liée à la reprise plus lente du marché européen. Dans l’ensemble, avec le début de la haute saison traditionnelle de septembre-octobre, la probabilité d’une amélioration en glissement mensuel des exportations de produits de magnésium est relativement élevée, mais le marché sera probablement dominé par un réapprovisionnement de rattrapage. L’ampleur du rebond dépendra ensuite de la durabilité de la demande étrangère et de l’issue du jeu des prix entre les marchés intérieur et extérieur.
De janvier à août 2026, les exportations totales de produits de magnésium de la Chine ont atteint environ 307 200 tonnes, en hausse de 3,53 % en glissement annuel, représentant déjà 68,6 % du total de 447 600 tonnes de 2025. Bien que les exportations de produits de magnésium aient continué de faiblir au cours des deux derniers mois, les stocks accumulés précédemment par les clients étrangers ont été progressivement consommés et ont quelque peu diminué. Après octobre, le marché devrait connaître une fenêtre de réapprovisionnement, même si une nouvelle libération de la demande nécessitera encore que les niveaux de prix correspondent aux attentes des acheteurs étrangers. En outre, la demande étrangère en aval pour l’allègement au magnésium progresse régulièrement, et aucune nouvelle capacité importante de magnésium primaire n’est prévue à court terme à l’étranger. L’offre mondiale de magnésium primaire reste très dépendante des sources chinoises, de sorte que le volume global des exportations chinoises de produits de magnésium conserve un potentiel de hausse.