À l'approche des vacances de la fête nationale, SMM a mené une enquête approfondie sur les dispositions de production pendant les vacances de 14 grandes entreprises de fils et câbles en Chine, avec une capacité d'échantillonnage combinée de 1,444 million de tonnes. Les détails sont les suivants :
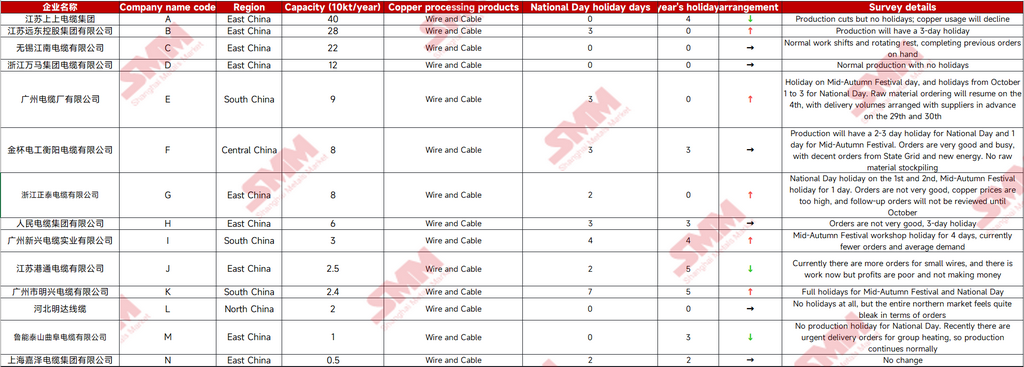
D'après les données des vacances, les entreprises enquêtées ont eu une durée moyenne de vacances de 2,07 jours cette année, stable en glissement annuel. Cependant, l'année dernière, il y avait une pause combinée de 8 jours pour la fête nationale et la fête de la mi-automne, tandis que cette année, les vacances de la fête nationale sont de 7 jours, ce qui signifie que la base statistique a été réduite d'un jour. Cela indique que le temps d'arrêt réel organisé par les entreprises s'est allongé en termes relatifs. Les stratégies de vacances des entreprises ont divergé de manière notable. Les grandes entreprises de fils et câbles avec une plus grande capacité ont pour la plupart choisi de continuer la production ou de mettre en œuvre des réductions de production mineures pour assurer la continuité de la livraison des projets, tandis que les petites et moyennes usines de fils et câbles ont montré une plus grande flexibilité de production. Celles avec des commandes plus faibles ont prolongé de manière proactive les temps d'arrêt, organisant les vacances selon les besoins pour réduire les coûts de production et de détention de matières premières.
En ce qui concerne le stockage de matières premières avant les vacances, contraintes par les prix élevés du cuivre et les primes élevées, les entreprises de fils et câbles ont montré une volonté généralement faible de constituer des stocks de matières premières. La plupart des usines ont réduit le stockage anticipé et ont plutôt effectué des achats prudents selon les besoins en fonction de l'avancement des commandes, afin d'éviter les risques de dépréciation des stocks dus aux fluctuations des prix du cuivre.
Selon SMM, en termes de performance des commandes, la faible demande en aval combinée aux prix élevés du cuivre a supprimé la volonté d'achat en aval. Les nouvelles commandes des entreprises n'étaient pas connectées de manière fluide, et les commandes en main de certaines usines n'étaient pas suffisantes pour soutenir une production à pleine capacité pendant les vacances. De plus, la hausse des prix du cuivre a fait grimper les coûts des matières premières, entraînant des pertes pour certaines commandes à bas prix acceptées plus tôt par les entreprises, avec des marges bénéficiaires globales sévèrement comprimées. Parallèlement, la hausse des prix du cuivre a poussé à la hausse les coûts actuels d'approvisionnement en matières premières, et de nombreuses entreprises ont vu leurs commandes à bas prix précédemment acceptées tomber dans les pertes, avec des marges bénéficiaires à l'échelle de l'industrie continuant d'être comprimées. Par segment d'utilisateurs finaux, le secteur de l'énergie était soutenu par des commandes rigides du réseau électrique, et la demande en énergies nouvelles montrait encore de la résilience, mais dans l'ensemble, les commandes des utilisateurs finaux n'ont pas connu de reprise substantielle pendant la haute saison traditionnelle.
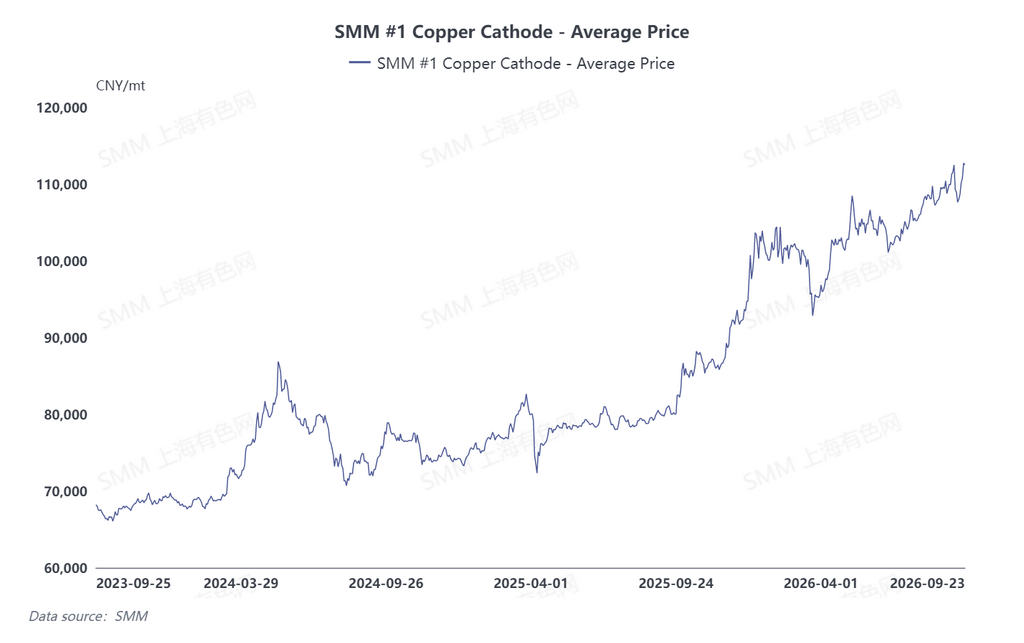
Pour octobre, les prix du cuivre devraient rester au-dessus de 110 000, continuant de freiner l'enthousiasme des achats en aval, et de nombreuses entreprises de fils et câbles restent prudentes quant à la demande en aval. Le marché s'inquiète du rythme des achats de fils et câbles en cuivre par State Grid et China Southern Power Grid en octobre, et avec la persistance de la faiblesse de la demande observée précédemment, « sous-performance en haute saison » deviendra le jugement dominant pour le marché de consommation en octobre. Toutefois, l'évolution des prix du cuivre reste à surveiller. Si les prix du cuivre laissent entrevoir une marge de repli, les commandes devraient connaître une reprise marginale.