Selon l’enquête de SMM, les usines NPI RKEF du parc industriel Morowali en Indonésie ont commencé à réduire leur production le 22 septembre en raison de pénuries d’eau. Les taux d’exploitation devraient baisser d’environ 30 à 40 % par rapport aux niveaux précédents. Si cette situation persiste pendant un demi-mois, les réductions affecteraient environ 50 à 70 kt de production physique de NPI, soit 5,5 à 7,7 kt de nickel contenu à une teneur de 11 %. Si les pénuries d’eau et la baisse des taux d’exploitation persistent plus longtemps, les pertes cumulées de production de NPI devraient dépasser 100 kt de matière physique, soit plus de 11 kt de nickel contenu.
Cette réduction de l’offre intervient alors que la demande chinoise d’acier inoxydable reste faible. La faiblesse des achats en aval et la pression sur les marges des aciéries entraînent une baisse des plans de production, la production de série 300 d’octobre devant reculer de plus de 100 kt en glissement mensuel. La consommation de NPI diminuerait en parallèle.
Les réductions de production d’IMIP renforcent le soutien de l’offre aux prix du NPI, tandis que la baisse de la production chinoise d’inox affaiblit l’acceptation côté demande. L’équilibre dépendra de la durée des contraintes hydriques en Indonésie et du moment où la demande chinoise d’inox pourra soutenir une reprise de la production et des achats.
1. La faiblesse de la demande et des marges entraîne une baisse de la production chinoise
Les réductions de production d’inox attendues en octobre doivent être comprises dans le contexte de la demande et de la rentabilité.
La faiblesse des achats en aval réduit l’incitation des aciéries à maintenir une production élevée. Produire davantage dans un marché de vente faible augmente les stocks et la pression sur le fonds de roulement, incitant les aciéries à contrôler la production et à ajuster les achats de matières premières.
La marge modélisée par SMM pour l’acier inoxydable laminé à froid 304 s’établissait à moins 1,13 % le 22 septembre. Une rentabilité limitée restreint la capacité des aciéries à absorber des coûts de matières premières plus élevés. Les réductions d’IMIP pourraient inciter les vendeurs de NPI à défendre leurs prix, mais l’acceptation d’offres plus élevées dépendra de l’amélioration des commandes d’inox et des prix de vente.
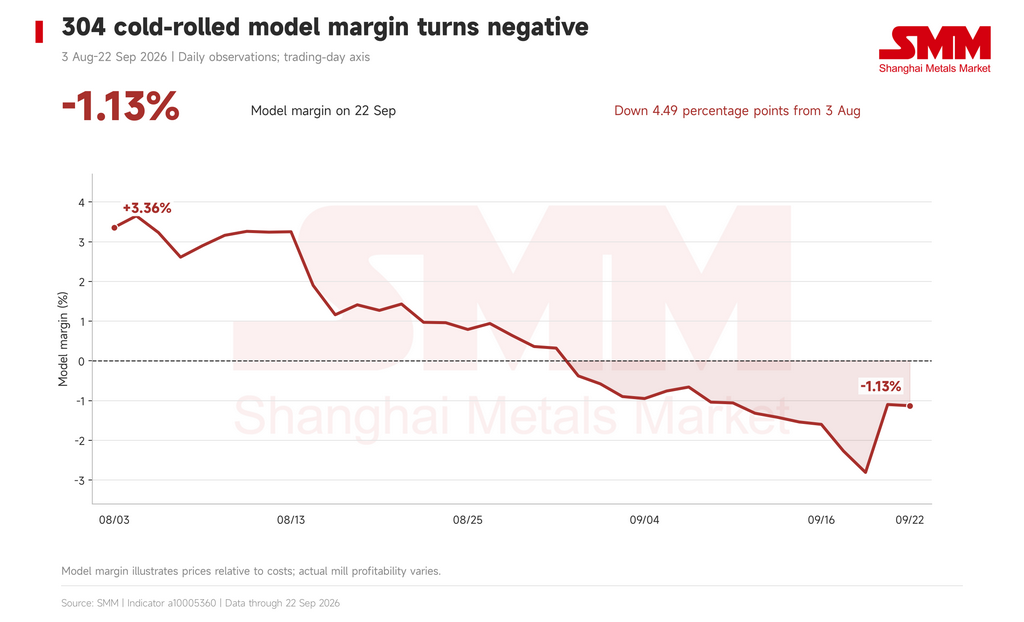
Figure 1 | La marge modélisée du laminé à froid 304 est passée de 3,36 % le 3 août à moins 1,13 % le 22 septembre.
Une production plus faible réduit directement la consommation de matières premières. La faiblesse de la demande affecte également la volonté des aciéries de reconstituer leurs stocks, rendant les volumes et le calendrier des achats plus dépendants des commandes réelles.
Les perspectives d’octobre dépendent donc à la fois de l’ampleur des réductions de production et de leur durée. Une reprise lente de la demande d’inox pourrait prolonger la prudence des achats et retarder un rebond de la consommation de NPI.
2. Les réductions initiales de l’offre et de la demande sont comparables
En prenant une réduction de 100 kt de la production chinoise de série 300 et une teneur moyenne en nickel supposée de 8 %, la demande de nickel contenu diminuerait d’environ 8 kt. Si le NPI fournit 60 à 80 % de ce besoin, la réduction correspondante de la demande de NPI serait d’environ 4,8 à 6,4 kt de nickel.
Cela est comparable à la perte d’offre de 5,5 à 7,7 kt de nickel estimée dans le scénario d’une réduction de production d’IMIP d’un demi-mois.
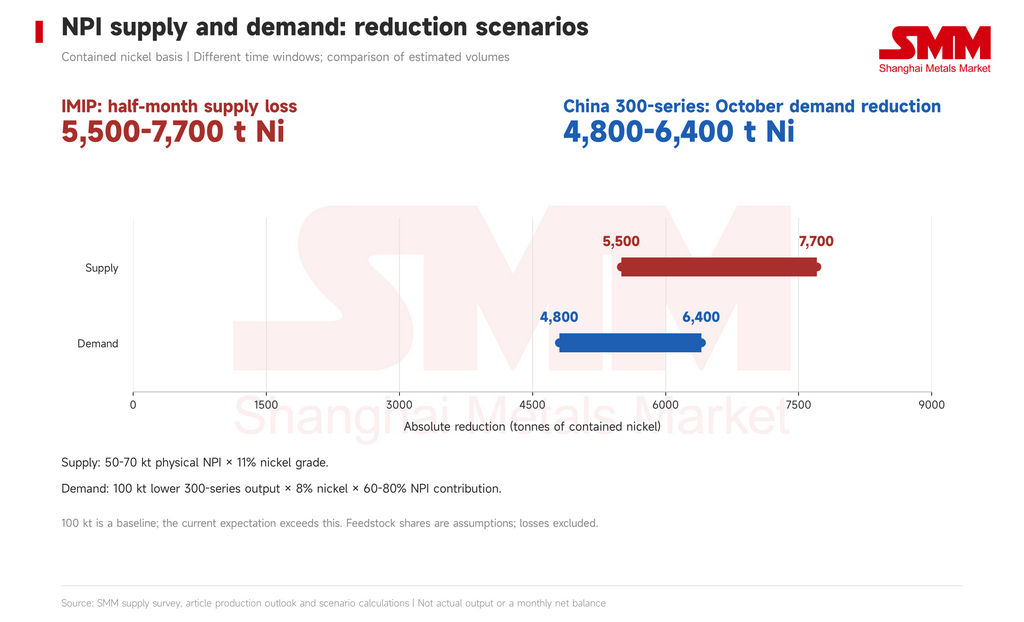
Figure 2 | Les réductions estimées de NPI utilisent des fenêtres temporelles différentes : un demi-mois pour l’offre d’IMIP et octobre pour la demande chinoise.
Le calcul chinois utilise 100 kt comme référence de comparaison ; l’attente actuelle de réduction de production dépasse ce niveau. La teneur en nickel et les parts de matières premières sont des hypothèses de scénario, sans ajustement séparé pour les pertes de fusion.
Une production chinoise plus faible pourrait donc absorber une part substantielle de la contraction initiale de l’offre. Les calendriers de production, les achats, les stocks des aciéries et les arrangements d’expédition détermineront le moment où ces ajustements atteindront le marché physique.
L’impact immédiat dépend de l’ampleur des réductions ; leur durée devient ensuite de plus en plus importante. Une amélioration rapide de l’approvisionnement en eau d’IMIP laisserait la faiblesse de la demande chinoise fournir un amortisseur substantiel. Si les réductions persistent plus longtemps, les pertes cumulées de NPI devraient dépasser 100 kt de matière physique, soit plus de 11 kt de nickel à une teneur de 11 %. Cela dépasserait la réduction estimée de la demande chinoise de NPI pour octobre décrite ci-dessus, augmentant la pression sur l’offre et la dépendance aux stocks existants pour couvrir le déficit.
3. La production RKEF nécessite un appoint d’eau fiable
La production RKEF utilise de l’eau pour refroidir les équipements, tandis que certaines usines ont également besoin d’eau pour la manutention des scories et l’épuration des gaz. Un refroidissement fiable soutient le fonctionnement continu des fours. Du point de vue du procédé, des taux d’exploitation plus faibles peuvent réduire les besoins de refroidissement lorsque l’approvisionnement en eau devient limité.
Le recyclage économise l’eau, mais la production continue nécessite toujours un appoint. L’évaporation et les autres pertes doivent être compensées. Des conditions sèches prolongées et des débits fluviaux réduits peuvent donc affecter la production même lorsque des systèmes de recyclage sont installés. Les perspectives de reprise dépendent du rétablissement d’un appoint d’eau fiable.
4. IMIP utilise l’eau de rivière, ce qui rend l’appoint central pour la reprise
Le rapport de durabilité 2023 d’IMIP décrit la récupération des eaux de pluie, le traitement de l’eau et le recyclage de l’eau industrielle dans les usines de ferronickel et d’acier inoxydable. Le profil de projet du gouvernement mentionne également des infrastructures de traitement de l’eau propre. Ces sources décrivent le prélèvement, le traitement et la réutilisation de l’eau de rivière ; la capacité et l’état de fonctionnement des installations de dessalement de l’eau de mer nécessitent une vérification supplémentaire.
Les registres provinciaux publiés en août confirment l’utilisation par IMIP de la rivière Makarti dans le cadre d’un permis détenu depuis 2024. Le taux de prélèvement maximal autorisé est de 1,5 m³/s, soit 129 600 m³/jour en fonctionnement continu. Les infrastructures de station de pompage et de prise d’eau sont également documentées. La disponibilité réelle en saison sèche dépend des débits fluviaux et des conditions d’exploitation.
Les données de précipitations illustrent la pression. Nickel Industries a signalé moins de 4 mm de précipitations en août à la mine voisine de Hengjaya, contre une moyenne historique d’août de 222 mm. Cette observation s’applique à l’emplacement de la mine. Les prévisions de BMKG indiquent des précipitations principalement faibles dans tout Morowali du 21 au 30 septembre, dans la fourchette de 0 à 50 mm.
La reprise dépend par conséquent de la transformation de précipitations soutenues en apports fiables. L’estimation d’un demi-mois est un scénario de perte de production ; la reprise réelle suivra la disponibilité de l’eau. Les précipitations du bassin versant, les débits fluviaux et les taux d’exploitation des usines sont les indicateurs pertinents, tandis que les volumes actuels de prélèvement et d’eau stockée restent indisponibles dans les documents publics examinés.
5. La baisse des niveaux des rivières affecte également la logistique du charbon
Les conditions sèches s’étendent au transport des matières premières.
L’association indonésienne de l’industrie du coke, APUKN, a signalé début septembre que la baisse des niveaux d’eau de la rivière Barito obligeait certaines barges transportant du charbon à coke depuis Kalimantan à réduire leurs chargements ou à ajuster leurs horaires de navigation.
Pour les acheteurs utilisant ces itinéraires, des chargements de barges plus faibles réduisent le volume transporté par voyage, tandis que les changements d’horaires peuvent allonger les délais de livraison et augmenter les coûts logistiques. Les opérateurs disposant de stocks de matières premières limités sont plus exposés aux changements d’arrivages.
Le transport du charbon à coke a déjà été affecté. Les implications pour les opérateurs individuels d’IMIP dépendent de l’approvisionnement, des stocks et des arrangements de transport. La logistique du charbon mérite donc d’être surveillée comme une exposition supplémentaire de la chaîne d’approvisionnement, parallèlement à la disponibilité de l’eau.
L’approvisionnement en eau industrielle et les livraisons de matières premières pourraient se rétablir à des rythmes différents, affectant potentiellement la vitesse à laquelle les opérations individuelles restaurent leur production.
6. Les stocks amortissent la perturbation, tandis que la demande détermine l’acceptation des prix
Les stocks chinois de NPI dans les ports s’étaient accumulés avant les réductions d’IMIP.
Les données de SMM établissent les stocks à 53,8 kt de nickel contenu le 17 septembre, contre 35,3 kt le 3 septembre. L’augmentation d’environ 18,5 kt, soit 52,5 %, fournit un amortisseur contre une réduction à court terme des arrivages et donne aux aciéries une marge pour ajuster leurs achats. La propriété, la teneur et la disponibilité du matériel à vendre affecteront la rapidité avec laquelle ces stocks pourront répondre à la demande.
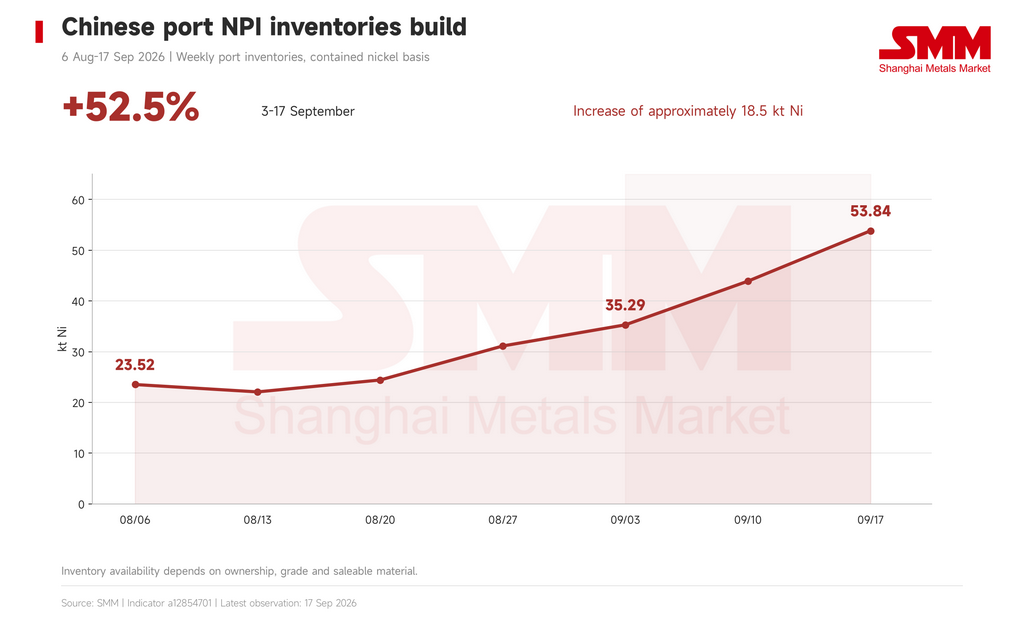
Figure 3 | Les stocks chinois de NPI dans les ports ont augmenté de 52,5 % entre le 3 et le 17 septembre, atteignant 53,8 kt Ni.
Les prix montrent également la pression précédant la perturbation. La moyenne départ usine du NPI à haute teneur de SMM est passée de 1 114 RMB/mtu fin août à 1 039,5 RMB/mtu le 22 septembre. La moyenne FOB du NPI indonésien a reculé de 144,5 USD/mtu à 135 USD/mtu sur la même période. Un mtu représente 10 kg de nickel contenu.
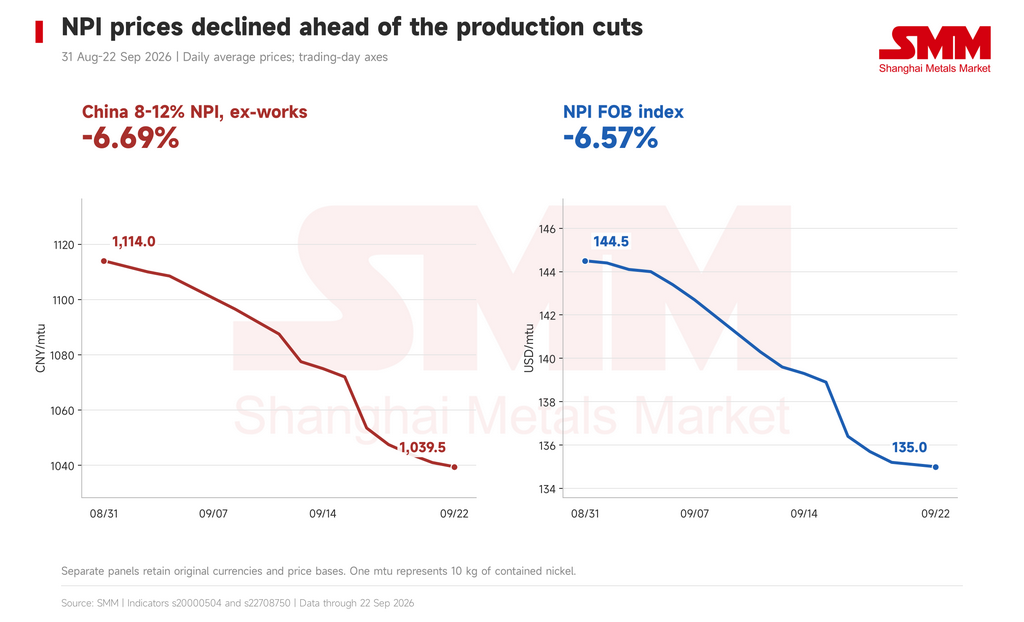
Figure 4 | Du 31 août au 22 septembre, la moyenne départ usine chinoise du NPI a baissé de 6,69 % et l’indice FOB du NPI a baissé de 6,57 %.
Les réductions de production renforcent l’argument des vendeurs pour stabiliser les offres. Des hausses de prix soutenues nécessitent toutefois un soutien des achats, et la faiblesse de la demande d’inox laisse aux aciéries une capacité limitée à absorber des coûts plus élevés.
Si la disponibilité de l’eau s’améliore rapidement, les réductions de production chinoises d’octobre et les stocks portuaires existants pourraient amortir la perturbation. Si les taux d’exploitation réduits d’IMIP persistent plus longtemps et que les pertes cumulées de NPI dépassent 100 kt de matière physique, les prélèvements sur les stocks réduiraient progressivement l’amortisseur disponible et renforceraient le soutien des prix côté offre. La faiblesse persistante de la demande chinoise d’inox pourrait néanmoins maintenir la prudence des achats et limiter les gains de prix du NPI.
Les indicateurs clés sont la production réelle chinoise de série 300, les taux d’exploitation d’IMIP et les variations des stocks portuaires chinois. Des pertes d’offre persistantes, des prélèvements sur les stocks et une reprise des achats des aciéries fourniraient ensemble une base plus solide pour un soutien durable des prix.
À mesure que l’industrie indonésienne de la fusion se développe, la disponibilité des rivières, l’appoint d’eau industrielle et les conditions de transport deviennent des mesures de plus en plus importantes de la capacité effective. L’évaluation d’un approvisionnement fiable en NPI nécessite de prendre en compte ces conditions d’exploitation parallèlement à la capacité installée.
Écrit par Bruce Chew
Analyste Nickel et Acier inoxydable, Shanghai Metals Market
E-mail : bruce.chew@metal.com
Tél. : +601167087088