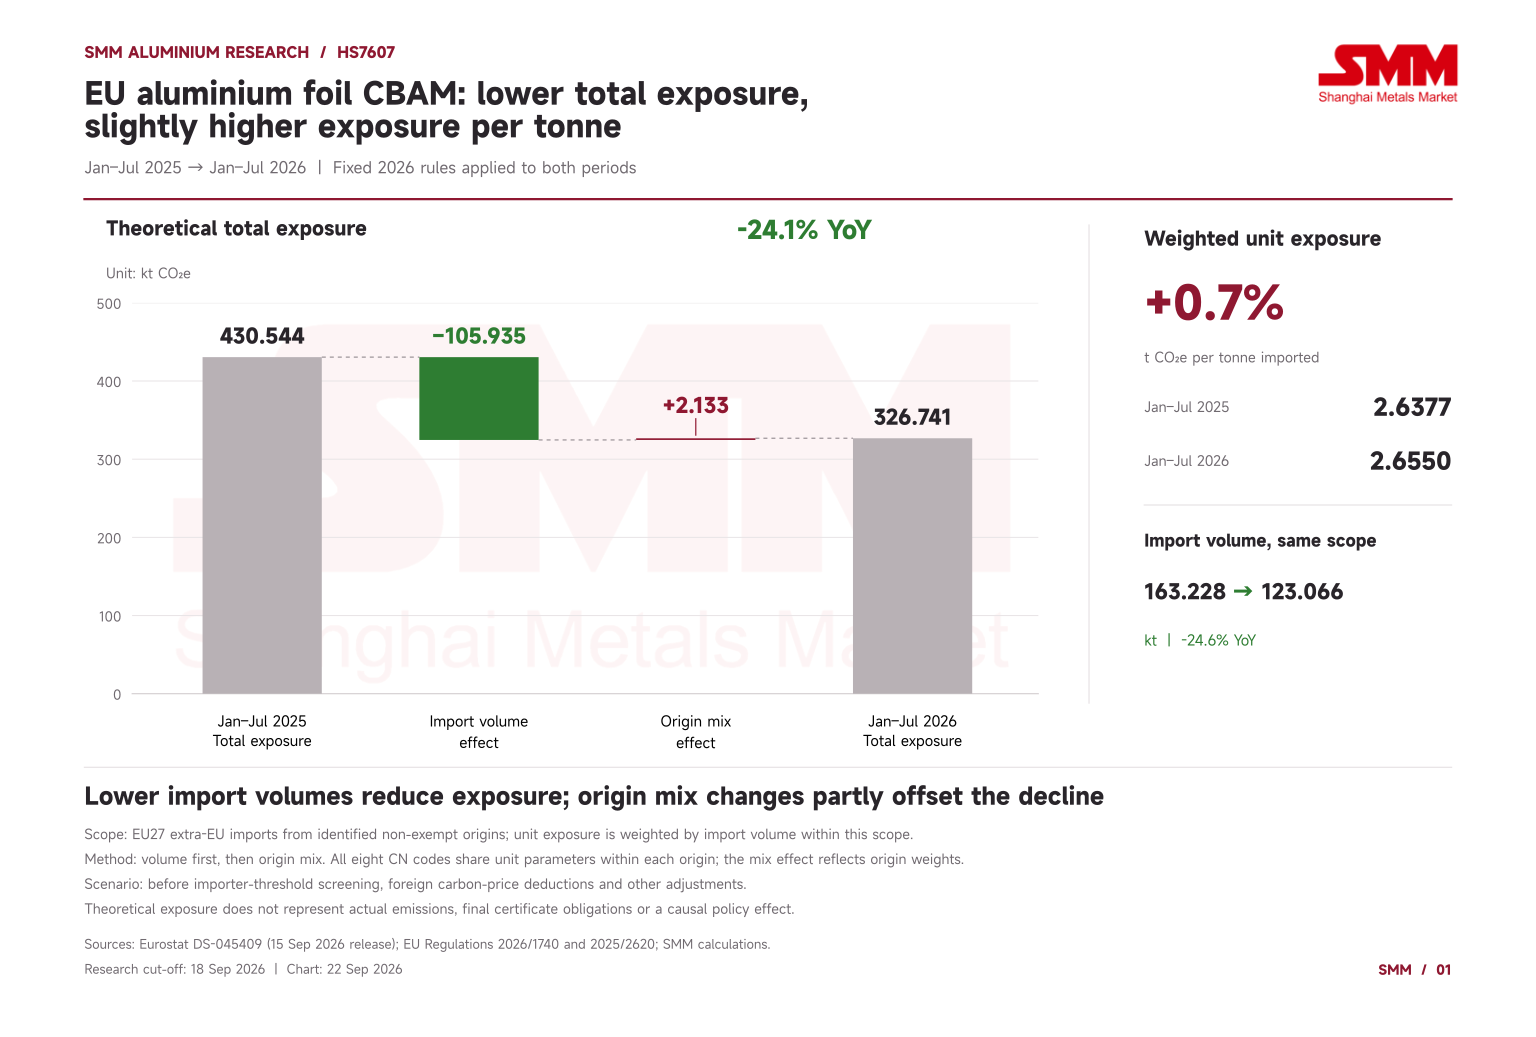
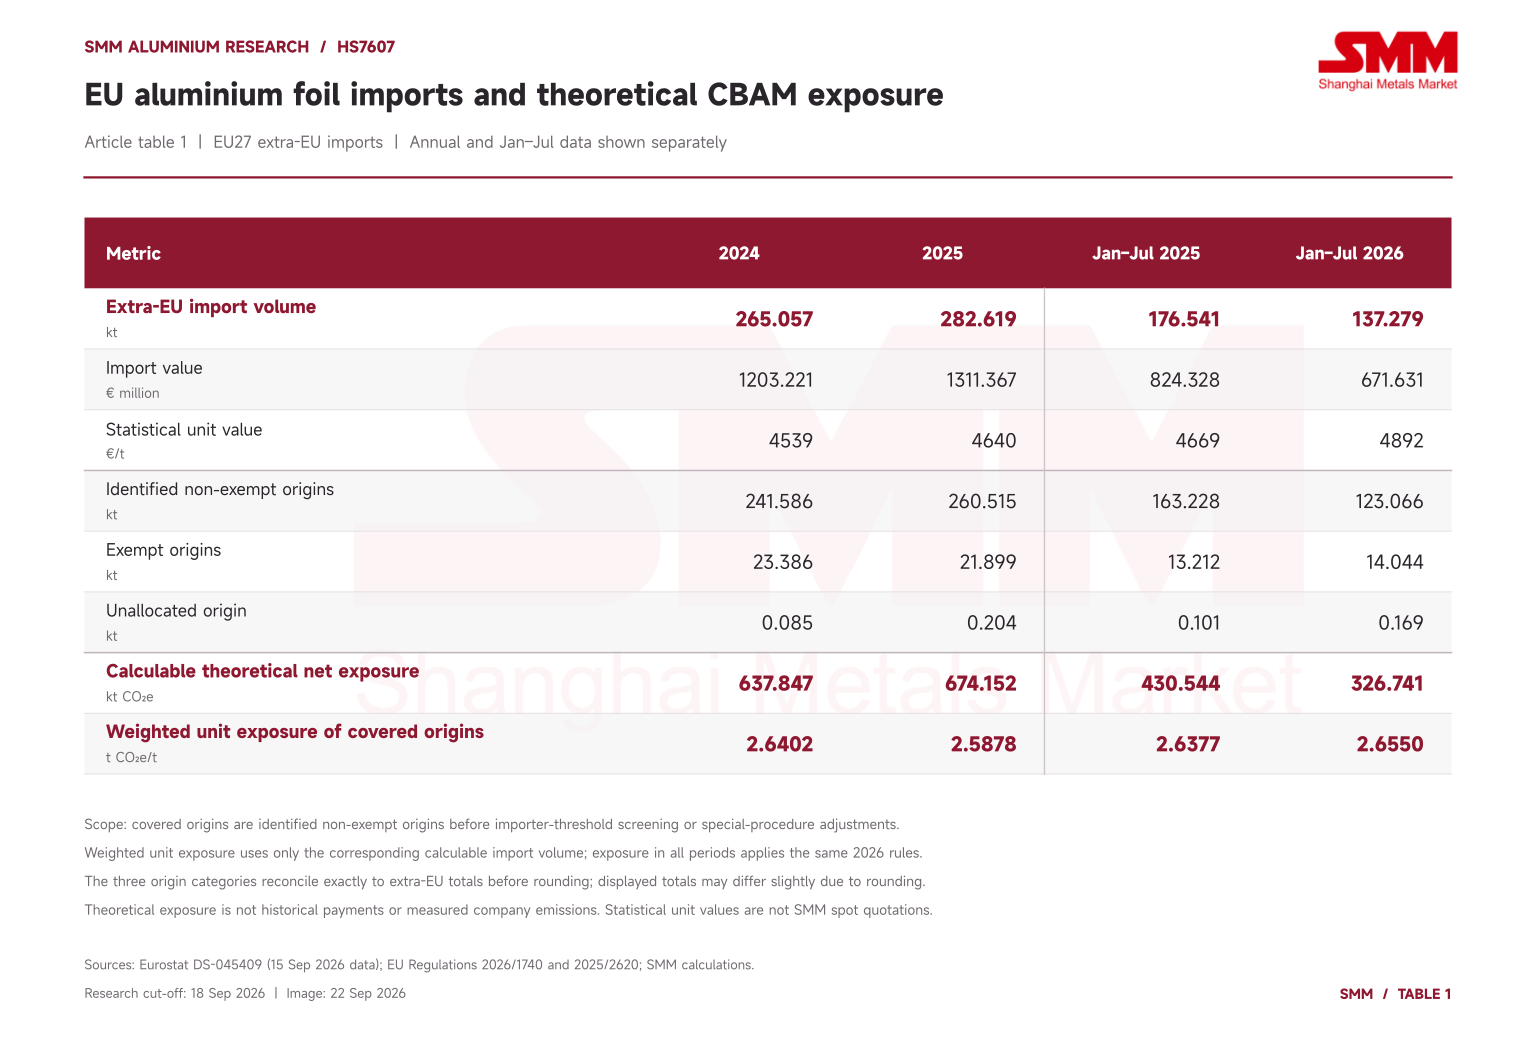
Les importations de feuilles d'aluminium de l'UE se contractent, mais l'exposition unitaire au MACF associée à la composition des importations ne diminue pas parallèlement aux volumes. Les données Eurostat Comext actualisées au 15 septembre montrent que les importations extra-UE de la position SH 7607 ont atteint 137,28 kt entre janvier et juillet 2026, en baisse de 22,2 % en glissement annuel. En appliquant un ensemble commun de valeurs par défaut 2026, de filières de production et d'ajustements d'allocation gratuite, l'exposition nette théorique en certificats pour les origines non exemptées identifiées a atteint 326,74 kt CO₂e, en baisse de 24,1 %. Pourtant, l'exposition unitaire pondérée par les échanges dans ce même périmètre calculable a augmenté de 0,7 %, passant de 2,6377 à 2,6550 t CO₂e par tonne.
La baisse des volumes d'importation explique cette réduction. Une décomposition séquentielle selon des règles fixes montre un effet volume de moins 105,94 kt CO₂e, tandis que la modification de la répartition par origine a ajouté environ 2 133 t CO₂e, compensant partiellement ce recul. La Chine et la Turquie représentaient ensemble 75,8 % de l'exposition calculable, contre 69,7 % un an plus tôt. Les acheteurs européens doivent donc encore gérer leurs principales relations d'approvisionnement et les preuves d'émissions en amont ; la seule baisse des importations ne démontre pas que l'exposition unitaire au coût carbone s'est atténuée.
 La Turquie domine en volumes d'approvisionnement, mais l'exposition aux valeurs par défaut de la Chine est plus concentrée
Pour la dernière année complète, les importations de feuilles d'aluminium de l'UE ont atteint 282,62 kt en 2025, en hausse de 6,6 % par rapport à 2024. La valeur des importations a augmenté de 9,0 % pour atteindre 1,311 milliard d'euros, tandis que la valeur unitaire statistique a progressé de 2,2 %, passant de 4 539 €/t à 4 640 €/t. Cette moyenne combine différents produits, spécifications et conditions commerciales. Elle ne constitue ni une cotation au comptant SMM ni un substitut à une évaluation des frais de transformation.
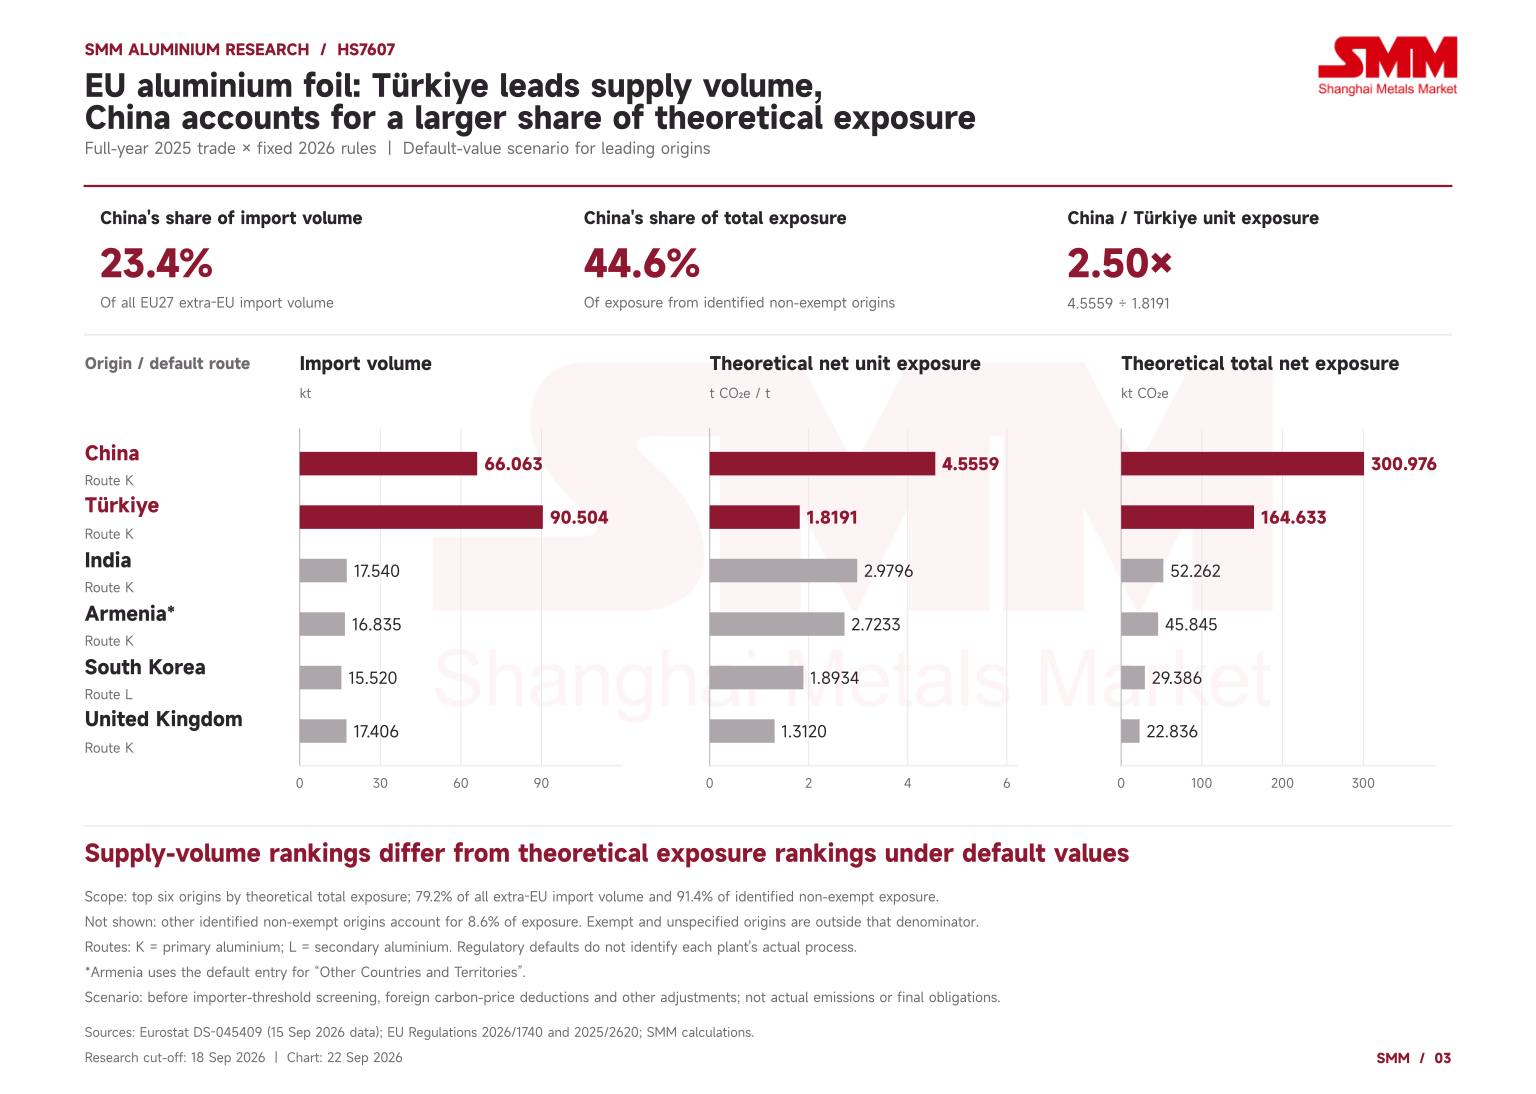
 La Turquie a fourni 90,50 kt en 2025, soit 32,0 % des importations extra-UE ; la Chine a fourni 66,06 kt, soit 23,4 %. Selon les valeurs par défaut, cependant, l'exposition nette théorique de la Chine de 4,5559 t CO₂e/t était environ 2,50 fois supérieure à celle de la Turquie, de 1,8191 t CO₂e/t. L'exposition totale de la Chine a par conséquent atteint 300,98 kt CO₂e, soit 44,6 % du total calculable, contre 164,63 kt CO₂e et 24,4 % pour la Turquie. La Chine, la Türkiye, l'Inde, l'Arménie et la Corée du Sud représentaient ensemble 88,0 % de l'exposition calculable en 2025.
Ce classement reflète les pondérations commerciales et les paramètres réglementaires, plutôt qu'une mesure de l'efficacité carbone nationale ou d'entreprise. Les expéditions de l'Inde vers l'UE ont augmenté de 102,6 % en 2025 pour atteindre 17,54 kt, correspondant à 52,26 kt CO₂e d'exposition théorique. L'Arménie a fourni 16,83 kt, correspondant à 45,85 kt CO₂e. Étant donné que l'annexe actuelle des valeurs par défaut ne prévoit pas de valeur spécifique à l'Arménie pour les feuilles, ce calcul utilise l'entrée légalement prescrite « Autres pays et territoires ». Cette valeur générique n'est pas présentée comme une mesure de la production arménienne.
L'épaisseur et la transformation définissent les catégories de feuilles ; les codes douaniers n'identifient pas directement les feuilles pour batteries
La position SH 7607 couvre les feuilles d'aluminium d'une épaisseur n'excédant pas 0,2 mm, y compris les feuilles imprimées et les feuilles doublées de papier, de carton, de matières plastiques ou de matières similaires. Le support n'est pas pris en compte pour la détermination de l'épaisseur. Les tôles, feuilles et bandes de la position SH 7606 se situent de l'autre côté de la limite d'épaisseur, au-dessus de 0,2 mm. La position SH 7607 figure déjà à l'annexe I du règlement MACF et à l'annexe II, pour lesquelles seules les émissions directes sont comptabilisées. Il ne s'agit pas d'un produit nouvellement ajouté par la proposition actuelle d'extension en aval.
Les vérifications de la nomenclature combinée 2024, 2025 et 2026 ont révélé les huit mêmes sous-positions NC8. Les feuilles sans support, simplement laminées, relèvent de la sous-position 760711 : 76071111 couvre une épaisseur inférieure à 0,021 mm en rouleaux d'un poids n'excédant pas 10 kg ; 76071119 couvre les autres produits de cette tranche d'épaisseur ; et 76071190 couvre une épaisseur de 0,021 mm à 0,2 mm. Les feuilles sans support ayant subi d'autres transformations sont réparties entre 76071910 et 76071990 selon la même limite d'épaisseur. Les feuilles avec support d'une épaisseur inférieure à 0,021 mm relèvent de la sous-position 76072010, tandis que la catégorie plus épaisse distingue les panneaux composites en aluminium, 76072091, des autres produits, 76072099. Ces codes distinguent l'épaisseur, le support, la transformation et certaines caractéristiques d'emballage, mais n'identifient pas séparément toutes les applications pour batteries, produits pharmaceutiques ou alimentaires. Une variation de la sous-position 76071119 ne peut donc pas être décrite directement comme une variation de la demande de feuilles pour batteries.
 Les valeurs par défaut et les ajustements de l'allocation à titre gratuit doivent suivre la voie spécifiée pour chaque origine
Le règlement rectificatif 2026/1740, publié en juillet 2026, remplace l'annexe des valeurs par défaut et supprime les colonnes annuelles qui incluaient déjà des majorations. La majoration doit plutôt être calculée à partir de la valeur de base des « émissions totales ». L’aluminium supporte une majoration de 10 % en 2026. Les huit sous-positions de feuilles ont toutes été vérifiées comme ayant des références de la colonne B de 1,599 t éq. CO₂/t pour la filière K et de 0,258 pour la filière L. K et L sont les libellés réglementaires des filières primaire et secondaire de l’aluminium ; ils n’établissent pas la filière de production réelle de chaque usine.
En appliquant le facteur CBAM de 97,5 % pour 2026 et un facteur de correction intersectoriel de 1, avant déduction des prix du carbone étrangers, filtrage des seuils d’importateur et autres ajustements, l’exposition unitaire nette théorique est :
N = max [valeur par défaut de base D × 1,10 − référence de la filière de la colonne B × 0,975 × 1, 0]
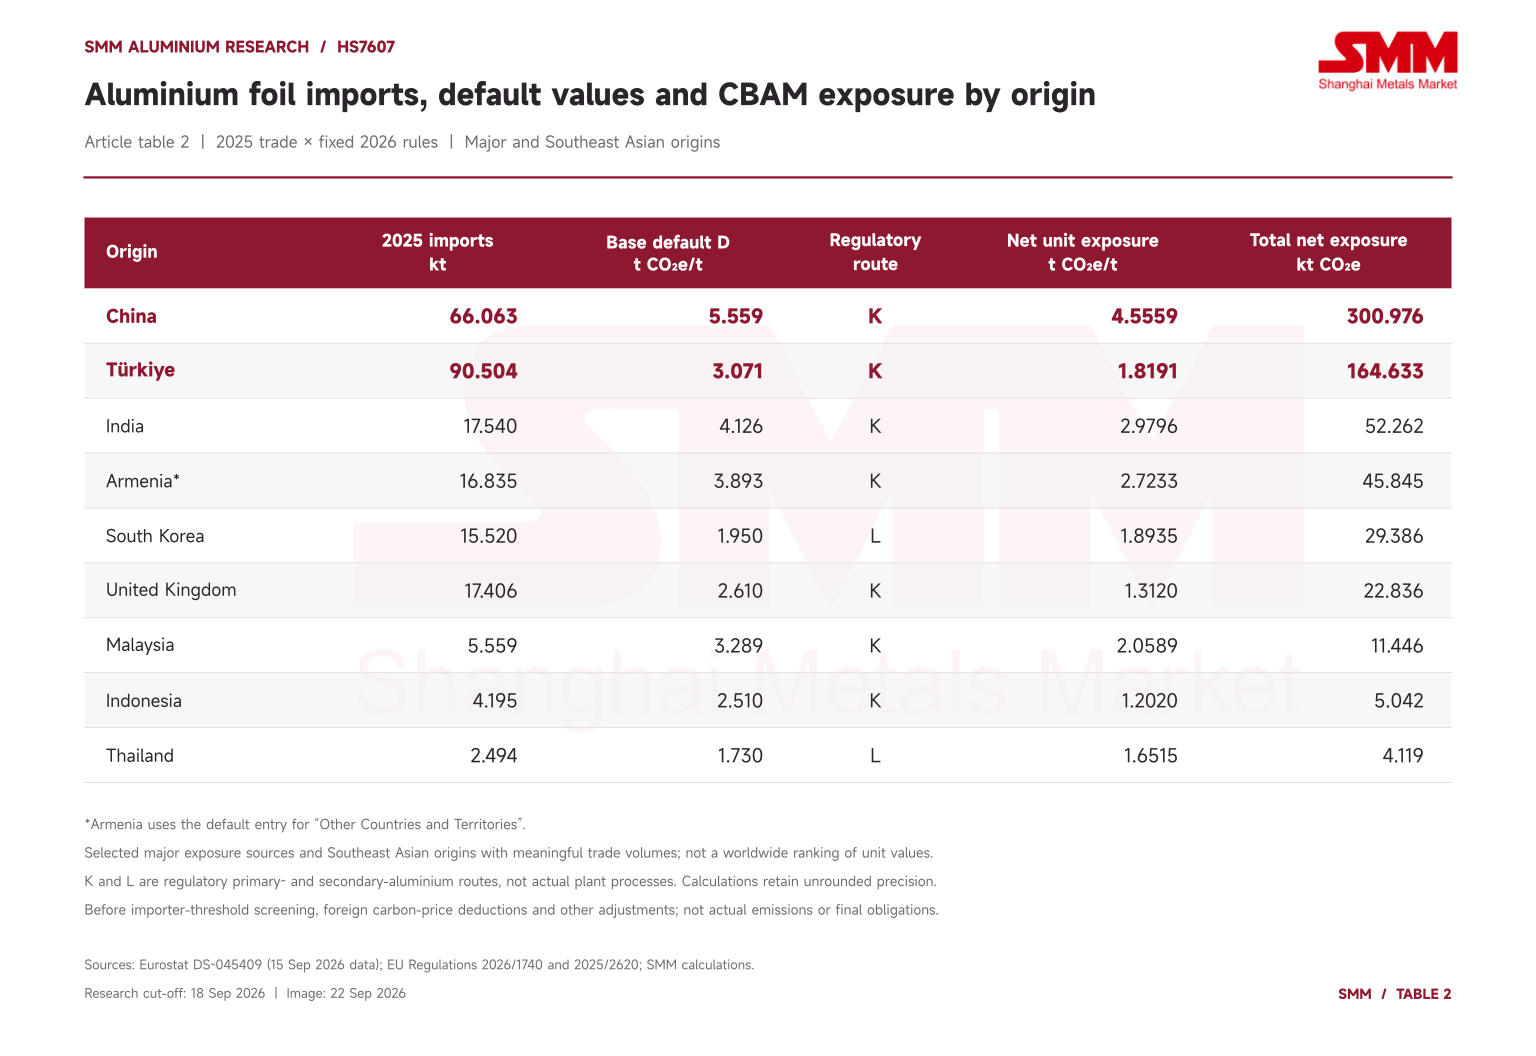 L’ajustement d’allocation gratuite qui en résulte est de 1,559025 t éq. CO₂/t pour la filière K et de 0,251550 pour la filière L. La valeur par défaut de base de la Chine de 5,559 devient 6,1149 après majoration et 4,555875 après ajustement. La valeur de base de la Turquie de 3,071 donne 1,819075 dans la même filière K. Le facteur de 97,5 % s’applique à l’ajustement de la référence ; il n’exonère pas 97,5 % de toutes les émissions intrinsèques par défaut.
La valeur par défaut de base de la Corée du Sud est inférieure à celle de la Turquie, mais son ajustement plus faible dans la filière L laisse une exposition nette légèrement supérieure. De même, la valeur par défaut de base de la Thaïlande de 1,730 est inférieure à celle de l’Indonésie de 2,510, mais leurs expositions nettes sont respectivement de 1,6515 et 1,2020. Une étiquette de filière secondaire seule ne garantit donc pas une exposition nette en certificats plus faible dans la méthode par défaut.
La contraction est concentrée dans les feuilles minces non ouvrées ; les produits contrecollés progressent encore
En 2025, les feuilles laminées mais non ouvrées relevant du 760711 représentaient 63,2 % des importations extra-UE de feuilles, les feuilles ouvrées relevant du 760719 14,7 %, et les produits contrecollés relevant du 760720 22,0 %, y compris leurs sous-catégories statistiques non précisées respectives. De janvier à juillet 2026, ces parts sont passées à 55,9 %, 17,4 % et 26,8 %. Les volumes ont reculé de 33,2 % et 8,1 % dans les deux premiers groupes, mais ont augmenté de 2,5 % pour les produits contrecollés.
Les importations relevant du 76071119 sont passées de 67,43 kt à 42,52 kt, soit une baisse de 24,91 kt qui a représenté 63,5 % de la baisse nette du volume HS7607. Les importations relevant du 76071190 ont diminué d’environ 9 597 tonnes, contribuant pour 24,4 % supplémentaires. En revanche, le 76071990 a progressé de 2,7 % et les panneaux composites en aluminium relevant du 76072091 ont augmenté de 11,6 %. La contraction globale masque donc de nettes différences entre produits et n’établit pas une baisse uniforme de la demande pour chaque catégorie de feuilles. La hausse simultanée de 4,8 % de la valeur unitaire statistique à 4 892 €/t reflète également des changements de produits, d’origines et de prix ; elle ne peut pas être interprétée uniquement comme une hausse des prix des feuilles.
 Les évolutions par origine ont également été inégales. De janvier à juillet 2026, la Chine a fourni 35,39 kt, en baisse de 18,1 %, et la Turquie 47,51 kt, en baisse de 16,4 %. Toutes deux ont reculé moins que le total des importations extra-UE, portant leurs parts d’importation à 25,8 % et 34,6 %. Les expéditions de l’Arménie sont passées de 10,75 kt à environ 2 068 tonnes, en baisse de 80,8 % ; l’Inde et la Corée du Sud ont reculé respectivement de 29,9 % et 30,3 %. Les importations d’origine britannique ont augmenté de 4,9 % pour atteindre 10,81 kt.
En Asie du Sud-Est, la Malaisie est passée d’environ 4 213 tonnes à 2 462 tonnes, en baisse de 41,5 %, et l’Indonésie de 2 857 tonnes à 807 tonnes, en baisse de 71,7 %. La Thaïlande a progressé de 1 599 tonnes à 1 869 tonnes, en hausse de 16,9 %. Les importations vietnamiennes enregistrées ont augmenté de 66,8 %, passant de 54,720 tonnes à 91,250 tonnes, mais le volume annuel complet du Vietnam pour 2025 n’était que de 72,386 tonnes, soit environ 0,026 % des importations extra-UE. Un taux de croissance élevé à partir de cette base n’en fait pas un fournisseur de remplacement majeur. La filière réglementaire du Vietnam est L et son exposition unitaire nette est de 2,4765 t éq. CO₂/t ; ni la valeur thaïlandaise ni la valeur indonésienne ne peuvent être substituées.
Les origines exemptées ajoutent une autre dimension. Elles ont fourni 21,90 kt en 2025, principalement depuis la Suisse, la Norvège et l’Islande, représentant 7,7 % des importations extra-UE. Leur volume de janvier à juillet 2026 a augmenté de 6,3 % pour atteindre 14,04 kt, portant leur part à 10,2 %. Cela contribue à expliquer pourquoi les volumes identifiés non exemptés ont reculé de 24,6 %, plus rapidement que la baisse de 22,2 % des importations totales. Cela ne démontre pas que les acheteurs ont activement modifié leurs approvisionnements en raison du CBAM.
Les huit codes CN8 ont tous été vérifiés individuellement comme partageant la même valeur par défaut et la même référence de filière au sein d’une origine donnée. Par conséquent, modifier la composition CN au sein de cette origine ne change pas à elle seule son exposition unitaire dans ce scénario à règles fixes. Les variations de l’exposition unitaire pondérée proviennent des pondérations par origine. L’effet de composition positif de janvier à juillet 2026 exclut de décrire le total théorique plus faible comme la preuve que la composition des importations est devenue uniformément moins intensive en carbone, et a fortiori comme la preuve de réductions réelles des émissions des entreprises.
Les décisions d’approvisionnement exigent des données sur les précurseurs et des données vérifiées
À des fins de comparaison de sensibilité à prix uniforme uniquement, le prix publié des certificats du T2 2026 de 75,28 €/t éq. CO₂ implique environ 343 € par tonne de feuille pour la Chine et 137 € pour la Turquie selon les valeurs par défaut, soit une différence de 206 €/t. Cette comparaison peut aider à hiérarchiser la vérification des données des fournisseurs. Elle exclut le fret, les droits de douane, les frais de transformation et les déductions de prix du carbone étrangers, et ne constitue pas un différentiel final de coût rendu.
Les prix des certificats doivent être mis en correspondance avec le trimestre d’importation. Le prix publié du T1 est de 75,36 € et celui du T2 de 75,28 €. En faisant correspondre l’exposition théorique de chaque trimestre à son prix correspondant, on obtient un montant d’environ 20,54 millions d’euros pour le S1 2026. Le prix du T3 n’avait pas été publié au 18 septembre, de sorte que cet article ne fournit pas de montant complet janvier-juillet utilisant les prix trimestriels réels applicables. L’application des paramètres 2026 aux structures commerciales de 2024 et 2025 reste également une comparaison à règles fixes, et non une affirmation selon laquelle ces années auraient généré des paiements correspondants.
Les valeurs par défaut constituent un point de départ de filtrage. Avec des émissions réelles vérifiées, la feuille d’aluminium est un bien complexe. Son calcul doit relier les émissions des procédés de l’usine dans le périmètre défini aux émissions intrinsèques de l’aluminium non corroyé consommé et des autres précurseurs pertinents de produits en aluminium. Les ratios de consommation de précurseurs, l’origine, les périodes de production et les données d’émissions applicables affectent le résultat. Ne déclarer que les émissions de combustible de l’usine de laminage est insuffisant. La méthode actuelle prévoit également des émissions intrinsèques nulles pour les précurseurs originaires de l’UE ou des pays et territoires exemptés de l’annexe III ; l’application de cette disposition exige des preuves d’origine.
L’ajustement d’allocation gratuite doit également suivre la méthode des données réelles. La feuille a une référence de procédé de la colonne A de 0,166, mais un bien complexe doit aussi inclure les ajustements d’allocation gratuite intrinsèques de ses précurseurs comme prescrit. Il est incorrect de déduire uniquement 0,166, ou de transférer la référence totale de la colonne B de la méthode par défaut sans vérifier les exigences des données réelles. Le périmètre des émissions directes inclut les combustibles pertinents, la chaleur et les émissions de procédé applicables. L’aluminium ne compte actuellement que les émissions directes, de sorte que les émissions indirectes liées à l’électricité achetée ne peuvent pas être simplement ajoutées à ce calcul de certificats. La méthodologie exclut expressément la découpe, le soudage et la finition des produits en aluminium ; l’attribution doit suivre le périmètre légal.
Pour les fournisseurs chinois et les autres grands fournisseurs, les données vérifiables liées à des installations spécifiques, à des lots de précurseurs et à des périodes de déclaration ont plus de valeur commerciale qu’une simple étiquette « bas carbone » ou « recyclé ». Les acheteurs doivent d’abord établir la classification CN et l’origine douanière, puis comparer les scénarios par défaut avec des calculs de données réelles correctement étayés et définir dans les contrats les modalités de soumission des données, de vérification et de partage des écarts. Les données commerciales ne permettent pas d’établir combien une entreprise donnée économiserait en passant aux valeurs réelles.
Enfin, le seuil de 50 tonnes s’applique à la masse nette annuelle globale de l’importateur pour les marchandises CN concernées, et non séparément à chaque origine ou code de feuille. Son dépassement fait entrer les importations pertinentes de l’année complète dans le champ d’application. Comext ne dispose pas de données au niveau des importateurs, ce qui empêche le filtrage par seuil ici. Les régimes douaniers particuliers, les marchandises en retour et les déductions de prix du carbone étrangers ne sont pas non plus ajustés. Avec les émissions intrinsèques par défaut, les déductions de prix du carbone étrangers doivent suivre le mécanisme annuel de prix du carbone par défaut de l’article 9 ; une cotation arbitraire du marché du carbone ne peut pas être simplement soustraite. Les volumes d’origine non précisée de 204,143 tonnes en 2025 et de 168,698 tonnes de janvier à juillet 2026 restent dans les totaux du marché mais ne se voient pas attribuer de valeur par défaut par pays.