Le prix moyen des NPI à haute teneur de 10-12 % de SMM a baissé de 33,1 yuans/unité de nickel en glissement hebdomadaire pour s'établir à 1 062,4 yuans/unité de nickel (départ usine, taxes comprises), et l'indice de prix FOB moyen des NPI indonésiens a reculé de 4,06 $/unité de nickel en glissement hebdomadaire pour atteindre 137,08 $/unité de nickel. Cette semaine, le marché des NPI à haute teneur a continué de s'orienter globalement à la baisse, le bras de fer entre acheteurs et vendeurs s'intensifiant.
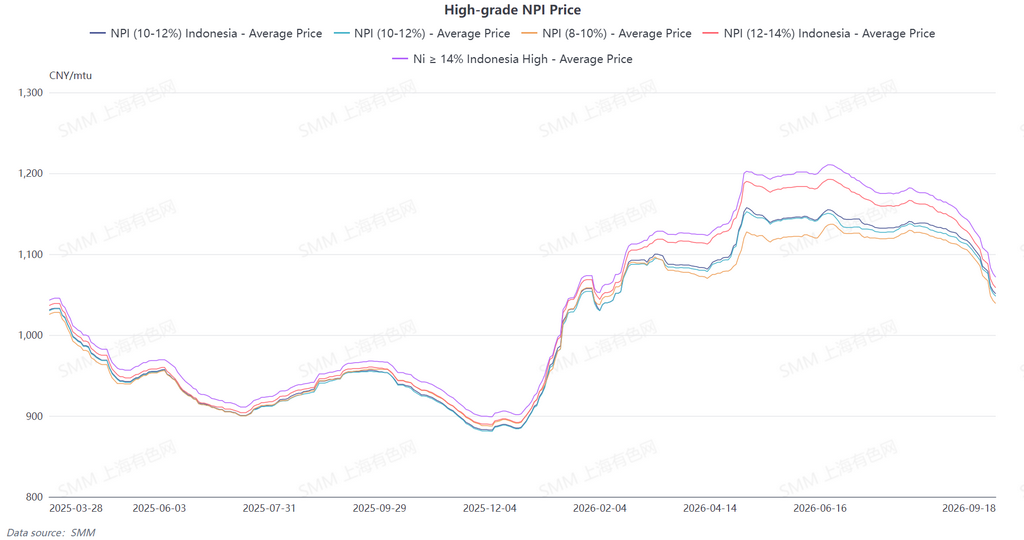
Côté offre, les stocks portuaires ont augmenté et l'offre sur le marché était abondante, certains négociants continuant de vendre dans la panique. Les détenteurs en amont disposaient de planchers de coûts, et les cotations divergeaient, certains s'en tenant à des prix proches des niveaux de coût, mais des cargaisons à bas prix ne cessaient d'apparaître. Côté demande, les aciéries en aval détenaient généralement des stocks suffisants et manifestaient une faible volonté d'achat, abaissant continuellement leurs prix d'offre. Certaines entreprises ont reporté, voire suspendu, leurs plans d'achat au comptant. Alors que les prix continuaient de chuter, le sentiment d'achat en aval restait prudent, et les cargaisons à prix élevé rencontraient une résistance importante à la conclusion de transactions. L'écart de prix entre acheteurs et vendeurs était difficile à réduire, seules quelques petites transactions au comptant éparses étant conclues. Dans l'ensemble, la liquidité du marché était faible, le pessimisme s'intensifiait et les attentes des acteurs quant au plancher du marché ne cessaient de baisser. Les avis sur le marché divergeaient : certains acteurs estimaient que les prix avaient encore un potentiel de baisse, tandis que certains acteurs en amont et négociants pensaient que les prix approchaient progressivement du plancher, avec l'émergence d'attentes de stabilisation des prix. Le marché attendait encore que les transactions confirment le soutien du plancher, et une reprise nette était peu probable à court terme.
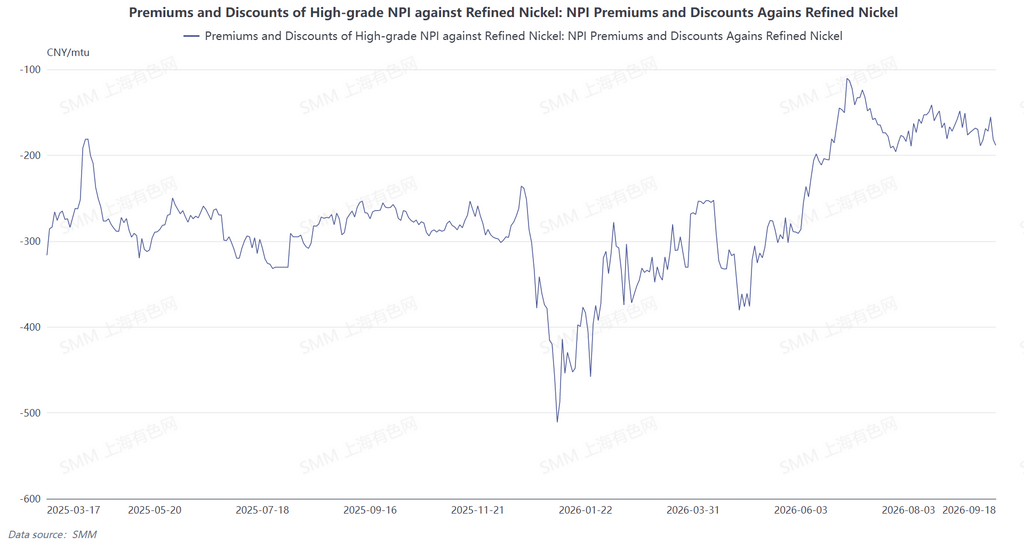
Du point de vue de la conversion des NPI en matte de nickel à haute teneur, la décote des NPI à haute teneur par rapport au nickel raffiné était de 173,3 cette semaine, la décote se resserrant légèrement. Cette semaine, les contrats à terme sur le nickel raffiné et les prix au comptant des NPI ont baissé de concert, avec des replis similaires et des fluctuations limitées de l'écart de prix. Pour la semaine prochaine, dans la structure fondamentale actuelle, il est peu probable que la décote des NPI à haute teneur par rapport au nickel raffiné s'élargisse de manière significative, ce qui reste insuffisant pour inciter à la conversion des NPI en matte de nickel à haute teneur. Les NPI offrent toujours une rentabilité supérieure en comparaison.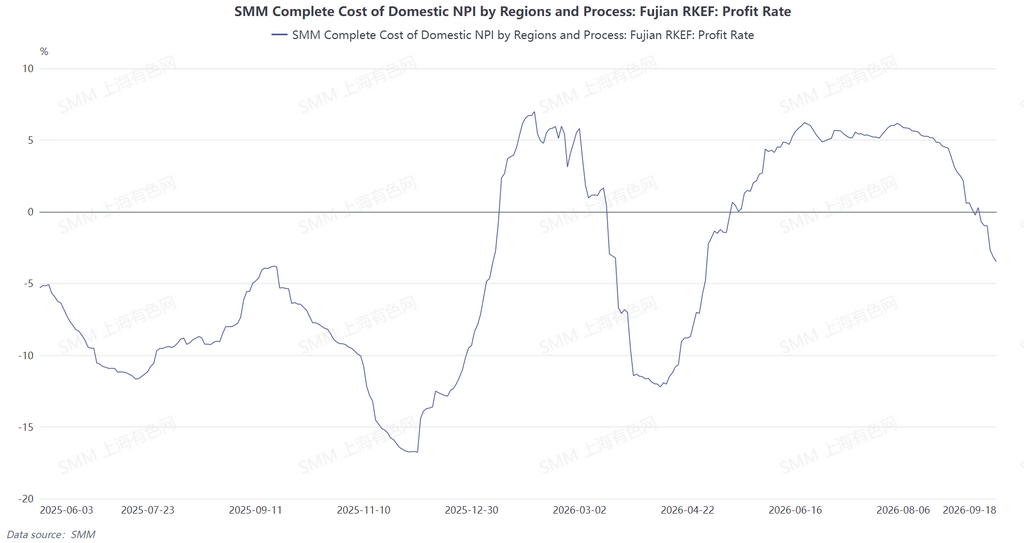
Cette semaine, les prix du minerai de nickel, du coke et des autres minerais et matières auxiliaires utilisés dans la fusion nationale des NPI à haute teneur sont restés globalement stables. En Indonésie, les coûts des matières premières ont légèrement diminué parallèlement aux prix du minerai de nickel, mais la légère baisse des coûts des matières premières n'a pas suffi à compenser le repli continu des prix au comptant des NPI à haute teneur. Affectées par la baisse des prix, les marges de fusion en Chine et en Indonésie se sont simultanément réduites, et les deux régions affichent désormais des pertes marginales, les fonderies étant confrontées à une pression croissante sur la production.