Revue hebdomadaire du marché
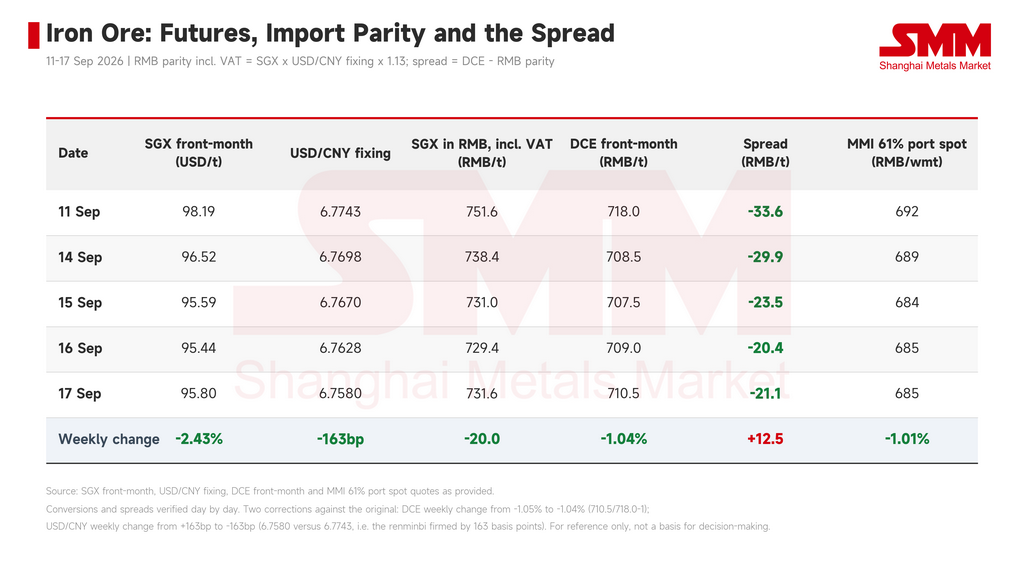
Les prix du minerai de fer ont affiché une nette divergence entre les marchés domestique et international cette semaine. Le contrat le plus actif du SGX a reculé de 98,19 USD/t le 11 septembre à 95,80 USD/t le 17 septembre, soit une perte hebdomadaire cumulée de 2,39 USD ou 2,43 %, touchant un creux intraday hebdomadaire de 95,44 USD le 16 septembre. Sur la même période, le contrat le plus actif du DCE est passé de 718,0 RMB/t à 710,5 RMB/t, en baisse de 1,05 %, tandis que l'indice spot du minerai de fer 61 % MMI s'est replié de 692 RMB/tonne humide à 685 RMB/tonne humide, en baisse de 1,01 %.
La baisse à l'étranger a été deux fois plus marquée que sur le marché domestique. Le DCE a touché un creux à 707,5 RMB le 15 septembre avant de rebondir pendant deux séances consécutives, les prix spot portuaires se stabilisant également le 16 septembre, tandis que le creux du SGX est survenu une séance plus tard. Les baisses des contrats à terme et du spot domestiques étaient étroitement alignées autour de 1 %, indiquant que la chaîne de formation des prix domestique a fonctionné sans heurts et que le moteur de cette faiblesse provenait principalement de l'extérieur de la Chine.
Fondamentaux : la pression du côté de l'offre devient visible
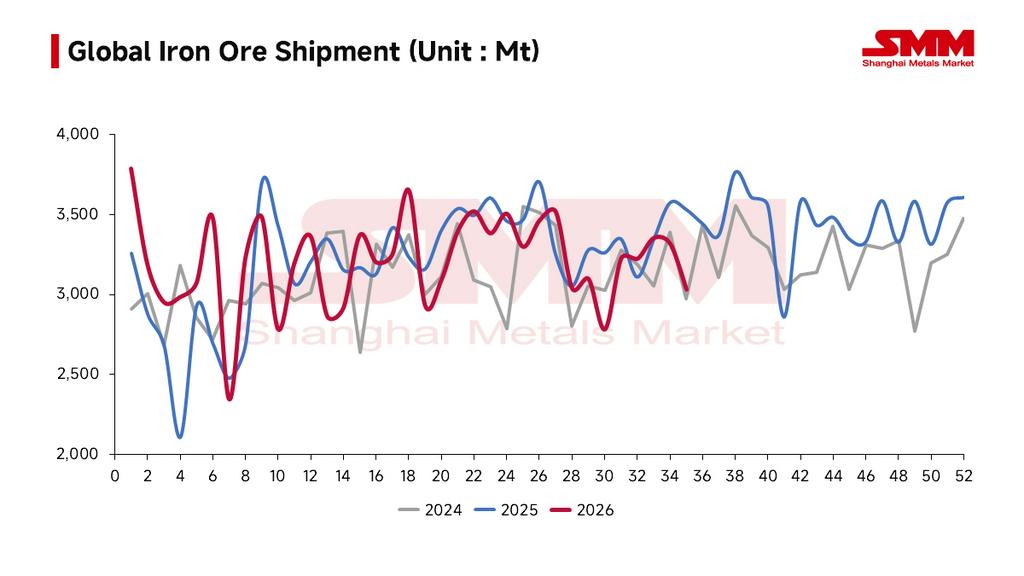
Les expéditions ont bondi pour une deuxième semaine consécutive. Les départs de minerai de fer des 123 ports sont passés de 30,3182 millions de tonnes au cours de la semaine du 28 août à 34,4481 millions de tonnes au cours de la semaine du 4 septembre, puis ont encore augmenté pour atteindre 37,4058 millions de tonnes au cours de la semaine du 11 septembre, soit un gain cumulé d'environ 23 % sur deux semaines. Les arrivées aux 61 ports ont progressé en parallèle, passant de 22,6493 millions de tonnes à 26,9126 millions de tonnes, se maintenant à un plateau élevé de 26,9105 millions de tonnes au cours de la semaine du 11 septembre.
Les stocks sont passés de la baisse à la hausse. Les stocks de minerai de fer importé SMM s'élevaient à 143,91 millions de tonnes le 4 septembre, ont légèrement diminué à 143,49 millions de tonnes le 11 septembre, puis ont rebondi à 144,33 millions de tonnes le 18 septembre — une hausse hebdomadaire de 840 000 tonnes qui a rompu la tendance antérieure au déstockage. La transmission des expéditions élevées vers les arrivées puis vers les stocks portuaires est désormais complète, ce qui en fait la variable fondamentale la plus clairement établie pesant sur les contrats à terme cette semaine.
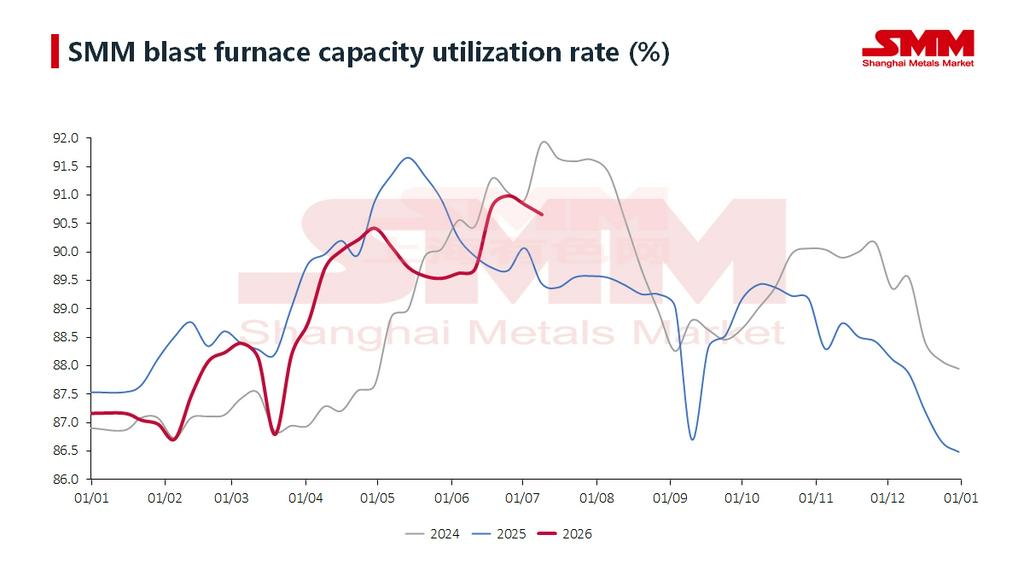
La demande est restée stable et n'a pas contribué à la marge. La production quotidienne moyenne de fonte brute des 242 aciéries a légèrement reculé de 2,4028 millions de tonnes le 9 septembre à 2,3991 millions de tonnes le 16 septembre, en baisse de 3 700 tonnes/jour en glissement hebdomadaire, tandis que le taux d'utilisation des capacités s'est replié de 88,69 % à 88,55 %. Les marges des aciéries restent comprimées par les coûts du coke, mais le rythme des réductions a été progressif et la demande n'a pas été un moteur indépendant cette semaine.
Facteurs macroéconomiques et événementiels
La hausse des taux de la Fed est intervenue. Le 16 septembre, le FOMC a voté à 12 voix contre 0 pour relever les taux de 25 points de base, portant la fourchette cible des fonds fédéraux à 3,75 %–4,00 % — la première hausse depuis 2023 — le diagramme de points indiquant également la possibilité d'une nouvelle hausse cette année. L'indice du dollar s'est renforcé autour de 100 en réaction, tandis que le rendement du Trésor à 10 ans s'est maintenu au-dessus de 5 %. Les contrats libellés en dollars négociés offshore sur le SGX sont considérablement plus sensibles aux conditions de liquidité que le DCE, et la coïncidence du creux hebdomadaire du SGX avec la date de la décision de politique monétaire indique un lien clair.
Les anticipations de grève à Port Hedland ont été démenties. Le 15 septembre, les syndicats portuaires de BHP ont annoncé qu'après plus de neuf mois de négociations sur un accord de quatre ans sans parvenir à un accord, ils demanderaient à la Fair Work Commission australienne une « déclaration de négociation insoluble ». Une telle déclaration ne peut être demandée qu'une fois les négociations bloquées depuis neuf mois ; une fois accordée, si le différend reste non résolu, la Commission déterminera directement les conditions d'emploi. Le marché a interprété cela comme un échec des négociations mais une suppression du risque de grève à court terme. Port Hedland a traité 580,4 millions de tonnes au cours de l'exercice 2025-26, et une seule journée d'arrêt affecte environ 80 millions AUD d'expéditions ; les contrats à terme avaient précédemment intégré une prime de risque correspondante, qui a été systématiquement éliminée cette semaine. En tant qu'événement d'offre maritime, il a été à peine intégré par le DCE.
Perspectives et points à surveiller
Dans l'ensemble, le sentiment du marché cette semaine a été dominé par le double facteur de la hausse des taux et du démenti des anticipations de grève, aggravé par la pression d'offre à terme résultant de la flambée des expéditions — un fondement logique ample pour la baisse indépendante du marché international. La baisse domestique plus modérée reflétait le soutien des transactions portuaires et de la demande de réapprovisionnement avant les congés, ainsi que l'absence d'effondrement marqué de la production de fonte brute. Cela dit, les stocks de minerai de fer des aciéries sont relativement abondants, de sorte que le volume de demande que le réapprovisionnement avant les congés peut libérer pourrait être assez limité.
Le centre de gravité des prix du minerai s'incline légèrement à la baisse à court terme. Tout déplacement à la hausse du centre des prix nécessiterait une reprise des marges des aciéries et une stabilisation puis un rebond de la production de fonte brute. Points à surveiller la semaine prochaine : la durabilité de la demande de réapprovisionnement avant les congés, et la persistance des anticipations de hausse des taux avant la réunion du FOMC qui continuent de peser sur les contrats libellés en dollars.