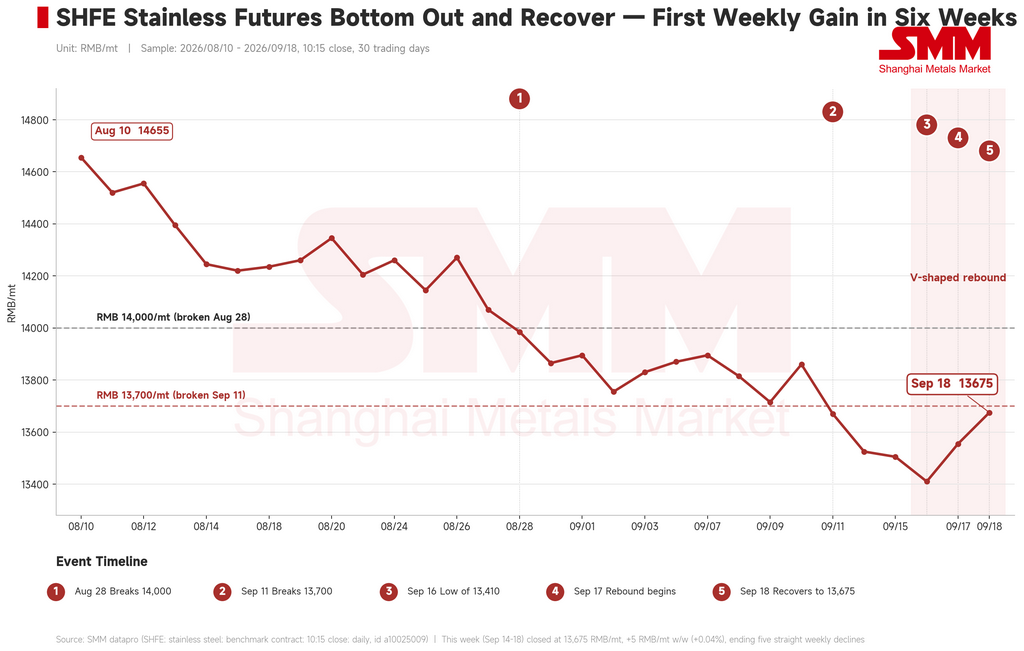
Les contrats à terme sur l'acier inoxydable en Chine ont interrompu cette semaine leur série de cinq semaines de baisse, même si l'élément le plus significatif se situe du côté des coûts. Le contrat de référence au SHFE a tracé un V : en baisse jusqu'à 13 410 RMB/t (environ 1 995 $/t) mercredi — le point bas de la correction actuelle — puis en reprise jeudi et vendredi pour clôturer à 13 675 RMB/t (environ 2 035 $/t), en hausse de 5 RMB/t (environ 0,7 $/t), soit 0,04 %, par rapport au vendredi précédent. Ce gain est négligeable pris isolément. Ce qui importe, c'est qu'il s'est arrêté, et qu'il s'est arrêté alors que les intrants de nickel chutaient à leur rythme le plus rapide du cycle.
L'inflation américaine élevée a porté la probabilité d'une hausse à 90 %, et la Maison-Blanche a riposté
La variable macroéconomique dominante de la semaine a été une surprise nettement haussière de l'inflation américaine. L'IPC non ajusté d'août a progressé de 0,4 % en glissement mensuel, son plus haut niveau depuis juin et bien au-dessus des 0,1 % précédents ; l'IPC de base corrigé des variations saisonnières a augmenté de 0,3 %, sa plus forte progression depuis mai, dépassant à la fois le consensus et les 0,2 % antérieurs. La probabilité implicite d'une hausse de la Fed lors de la réunion de cette semaine a bondi à environ 90 %, et les banques d'investissement qui avaient maintenu l'hypothèse d'aucune hausse cette année ont capitulé.
La réponse politique est allée dans l'autre sens. Le président Trump a déclaré publiquement que les États-Unis devraient avoir les taux d'intérêt les plus bas du monde, et le conseiller économique de la Maison-Blanche Kevin Hassett a affirmé qu'il n'y avait aucune raison de relever les taux — laissant un écart visible entre la position de l'administration et ce que les marchés intégraient. La hausse des anticipations de taux comprime les valorisations de l'ensemble des métaux de base libellés en dollars, et ce fut le principal moteur externe de la poursuite de la baisse du contrat jusqu'à mercredi.
Le risque au Moyen-Orient s'est déplacé du détroit vers les infrastructures saoudiennes
L'attention géopolitique s'est recentrée sur le territoire. L'Arabie saoudite a annoncé que son oléoduc Est-Ouest avait été frappé à plusieurs reprises et a pris des mesures préventives d'arrêt ; des sources ont estimé que la perturbation pourrait retirer environ 4 % de l'offre mondiale de pétrole, et l'AP a rapporté que l'oléoduc endommagé resterait en grande partie hors service pendant des semaines de réparations. Les forces houthies ont officiellement revendiqué des « opérations militaires à grande échelle et de haute qualité » contre l'Arabie saoudite ainsi qu'une attaque contre la base aérienne de Khamis Mushait, tout en affirmant que le transit par Bab el-Mandeb demeure largement normal.
La diplomatie n'a guère progressé. Une réunion régionale du Golfe prévue le 14 septembre a été reportée après que l'Arabie saoudite a demandé des amendements, le secrétaire américain à l'Énergie a déclaré qu'il ne fallait pas s'attendre à une percée rapide sur le détroit d'Ormuz, et les responsables iraniens ont réitéré qu'ils ne négocieront pas tant que leurs conditions ne seront pas remplies. Des signaux compensateurs sont toutefois apparus : l'Arabie saoudite cherche à accroître les flux pétroliers via le détroit, les États-Unis commenceront à reconstituer leur réserve stratégique de pétrole dans les mois à venir, et Trump a déclaré que la Russie et l'Ukraine ont convenu de ne pas frapper leurs cibles énergétiques respectives. Le membre du conseil des gouverneurs de la BCE, Kocher, a averti que des prix du pétrole élevés pourraient contraindre la BCE à un resserrement supplémentaire — un enjeu de coût immédiat pour les producteurs européens d'acier inoxydable.
La liquidité chinoise est restée accommodante ; une politique de consommation cible un débouché de l'acier inoxydable
La Banque populaire de Chine a effectué le 15 septembre une prise en pension inversée ferme à six mois de 500 milliards de RMB (environ 74,4 milliards de dollars). La masse monétaire M2 d'août s'établissait à 356 810 milliards de RMB, en hausse de 7,5 % sur un an, tandis que le financement social total sur les huit premiers mois atteignait 23 910 milliards de RMB — soit 2 640 milliards de RMB de moins qu'un an plus tôt, indiquant que l'expansion du crédit reste mesurée.
Sur le plan politique, le MOFCOM et sept autres ministères ont publié un plan d'action pour promouvoir la consommation d'appareils électroménagers intelligents. Les appareils électroménagers intelligents constituent un débouché aval significatif pour l'acier inoxydable, ce qui soutient la demande à moyen terme, bien que la transmission prenne du temps et qu'aucun effet ne se soit manifesté dans les transactions au comptant cette semaine. Le ministère de l'Industrie et des Technologies de l'information a par ailleurs convoqué des réunions provinciales sur la performance industrielle, élevant la priorité de la stabilisation de la production industrielle.
Les stocks ont enregistré leur plus importante contraction du cycle
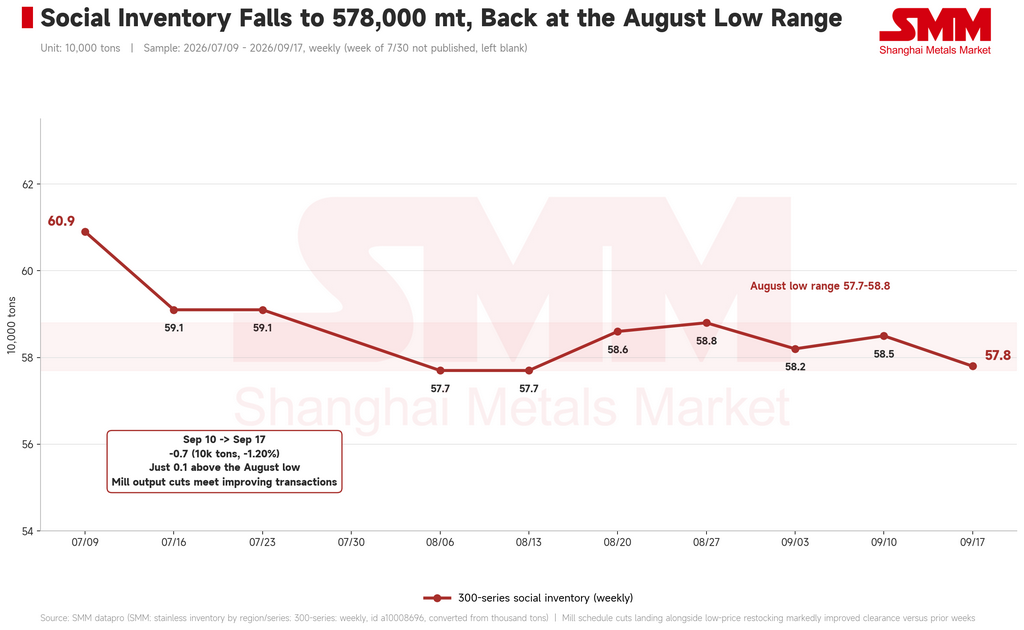
Les données hebdomadaires de SMM situaient les stocks sociaux de série 300 à 578 000 t au 17 septembre, en baisse de 7 000 t par rapport aux 585 000 t de la semaine précédente — un recul de 1,20 % qui les laisse à seulement 1 000 t au-dessus du point bas d'août de 577 000 t, de retour dans la fourchette d'août.
La composition est meilleure que la contraction de début septembre, qui provenait de sorties de warrants plutôt que de la consommation. Celle-ci repose sur deux piliers plus solides : les réductions de production annoncées plus tôt par les aciéries se matérialisent désormais, atténuant l'offre supplémentaire, et les prix à ces niveaux absolus ont suscité suffisamment d'intérêt en aval pour améliorer l'écoulement par rapport à la faiblesse des échanges des semaines précédentes.
La réserve est importante. Le réapprovisionnement concentré du « septembre doré » ne s'est toujours pas matérialisé. Cette contraction reflète une offre en repli rencontrant des achats à bas prix, et non une reprise tendancielle de la demande des utilisateurs finaux, et sa durabilité nécessite encore quelques semaines de données pour être confirmée.
Le front des coûts s'est inversé — et les aciéries ont retrouvé leurs marges
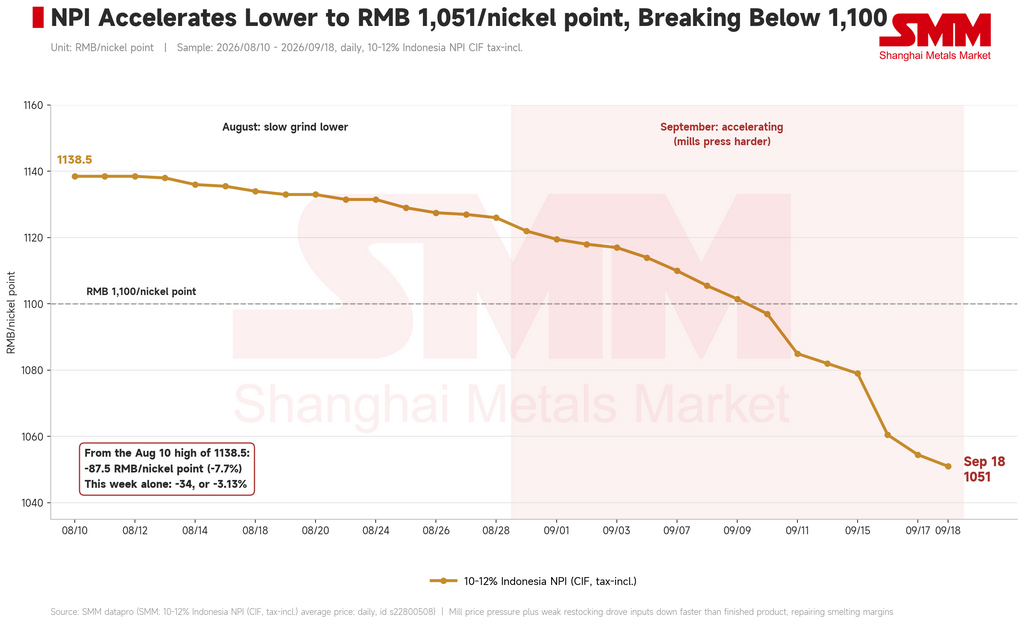
La FNI a chuté fortement et rapidement. Elle a ouvert la semaine à 1 082 RMB/point de nickel (environ 161 $), est passée sous les 1 060 RMB mercredi, et a clôturé vendredi à 1 051 RMB/point de nickel (environ 156 $) — en baisse de 34 RMB, soit 3,13 %, en glissement hebdomadaire. Depuis le sommet du 10 août de 1 138,5 RMB/point de nickel, la FNI a désormais cédé 87,5 RMB, soit 7,7 %, cette seule semaine contribuant à plus d'un tiers de cette baisse. La moyenne hebdomadaire du ferrochrome à haute teneur en carbone, publiée pour la dernière fois pour la semaine close le 11 septembre, s'établissait à 7 850 RMB par tonne de base de 50 mt (environ 1 168 $), en baisse de 50 RMB par rapport aux 7 900 RMB (environ 1 176 $).
Le mouvement relatif est l'essentiel. Le produit fini a progressé de 0,04 % tandis que les intrants chutaient de 3,13 % — un écart de 3,17 points de pourcentage, le plus large de cette correction et la troisième semaine consécutive où les matières premières baissent plus vite que le produit fini. En indice au 28 août, date à laquelle l'industrie est formellement entrée en inversion des coûts, le produit fini se situe désormais à 97,8 et les intrants à 93,3, soit un écart de 4,4 points. La marge de manœuvre se rouvre.
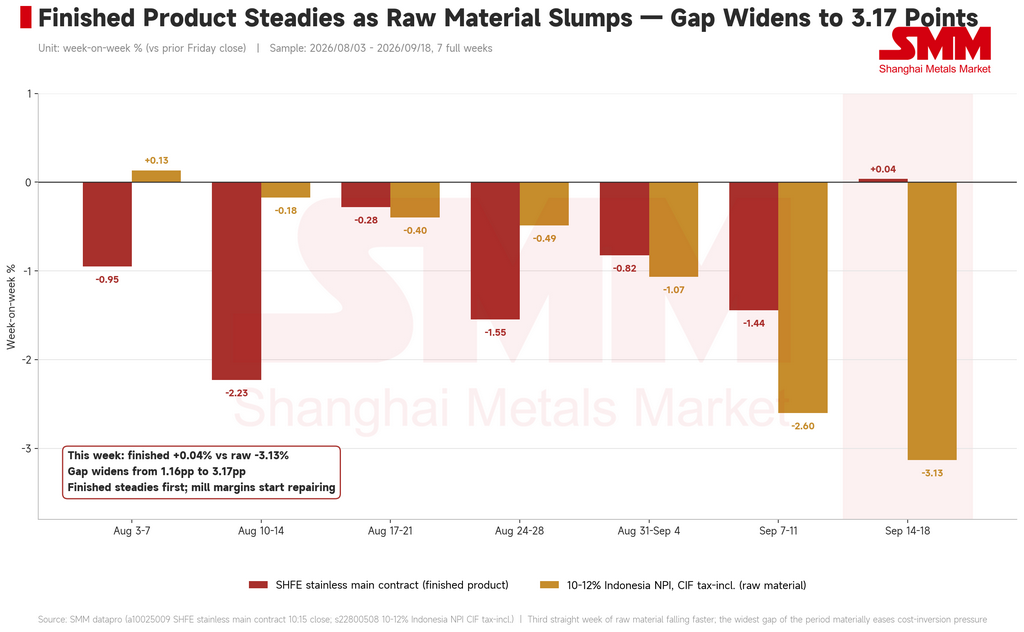
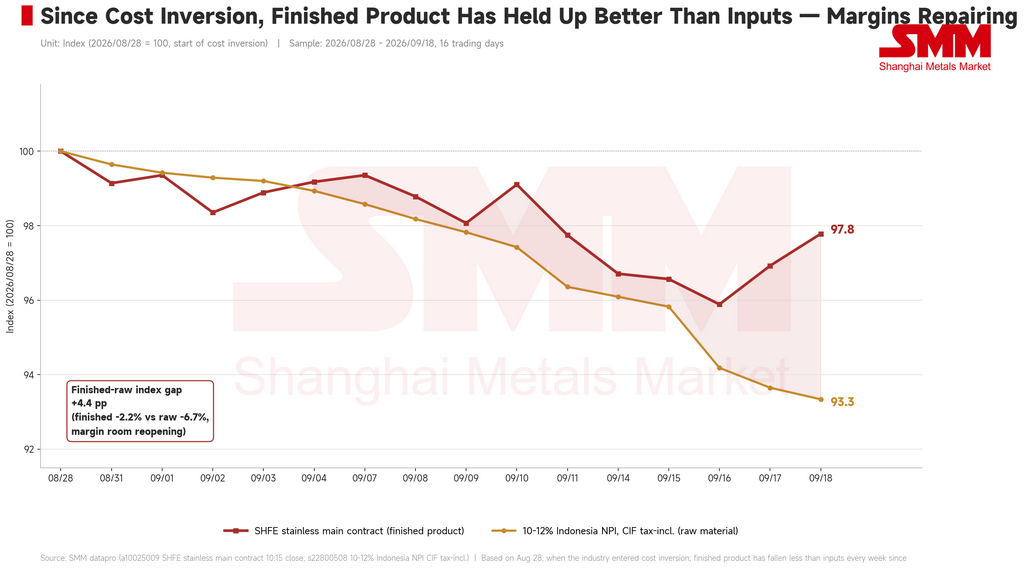
Cela résout, du moins pour l'instant, le risque signalé dans les deux précédentes revues : que le plancher des coûts glissait vers le bas au même rythme que les prix et offrait donc un soutien plus faible que lors des cycles précédents. Le produit fini s'est stabilisé en premier cette semaine, ce qui a rompu cette dynamique. Mais le niveau absolu des coûts continue de baisser, et si le produit fini reprend sa baisse, la prochaine inversion se formera simplement à un niveau de prix inférieur.
Perspectives
Trois changements marginaux définissent cette semaine par rapport aux cinq qui l'ont précédée : le contrat a trouvé un soutien près de 13 400 RMB/t et a rebondi pendant deux séances, affichant son premier gain hebdomadaire en six semaines ; les stocks sociaux sont revenus dans la fourchette basse d'août grâce aux réductions de production plutôt qu'aux sorties de warrants, ce qui en fait une contraction de meilleure qualité que début septembre ; et les matières premières ont baissé plus vite que le produit fini pour une troisième semaine consécutive avec la marge la plus large à ce jour, atténuant sensiblement l'inversion des coûts.
Le soutien s'accumule, mais les conditions d'un retournement ne sont pas encore réunies. Le réapprovisionnement concentré de haute saison ne s'est jamais matérialisé, les preuves d'une reprise tendancielle de la demande des utilisateurs finaux font toujours défaut, et cette amélioration tient davantage à un rebond de survente et à une réévaluation des coûts qu'à la demande. Si le réapprovisionnement à bas prix s'avère être une libération ponctuelle, la dynamique haussière pourrait s'estomper rapidement.
À suivre désormais : les orientations de politique monétaire de la Fed en septembre et leur transmission aux valorisations des métaux de base ; la fermeté et la durabilité avec lesquelles les aciéries exécutent leurs réductions de production ; la question de savoir si le déstockage induit par les bas prix se prolonge en octobre ; la stabilisation éventuelle de la baisse de la FNI — une baisse soutenue aide les marges à court terme mais tire l'ensemble de la structure des prix vers le bas à moyen terme ; et le rythme des réparations de l'oléoduc saoudien et leur répercussion sur les coûts énergétiques.