I. La conclusion d'abord : l'UE a fermé l'usine, pas le four
Cette série de politiques européennes sur l'acier inoxydable présente une frontière remarquablement nette.
D'un côté se trouve le produit fini. Les bobines laminées à froid (SH 7219/7220), les bobines laminées à chaud, les tôles, les barres et le fil machine sont désormais confrontés à six couches à la fois : droits antidumping, droits compensateurs, extensions anti-contournement, une réduction de quota d'environ 47 %, un droit de 50 % hors quota, l'obligation de preuve de fusion et de coulée qui entre en vigueur le 1er octobre, et une obligation MACF qui commence à monter en puissance.
De l'autre côté se trouvent les brames d'acier inoxydable, SH 7218. Elles ne supportent aucune de ces six mesures. Pas de droit antidumping, pas de droit compensateur, aucune place sur la liste anti-contournement, et aucune exposition aux trois catégories de produits où les quotas de sauvegarde ont été le plus réduits. Le MACF couvre bien les brames, mais seulement 2,5 % des émissions incorporées doivent être restituées en 2026.
Ainsi, pour le même exportateur et la même coulée d'acier, la filière des produits finis coûte jusqu'à 41,6 % de droits plus une lutte pour les quotas, tandis que la filière des brames circule largement sans entrave. Personne n'a besoin d'orienter le marché vers cette ouverture. Il la trouve.
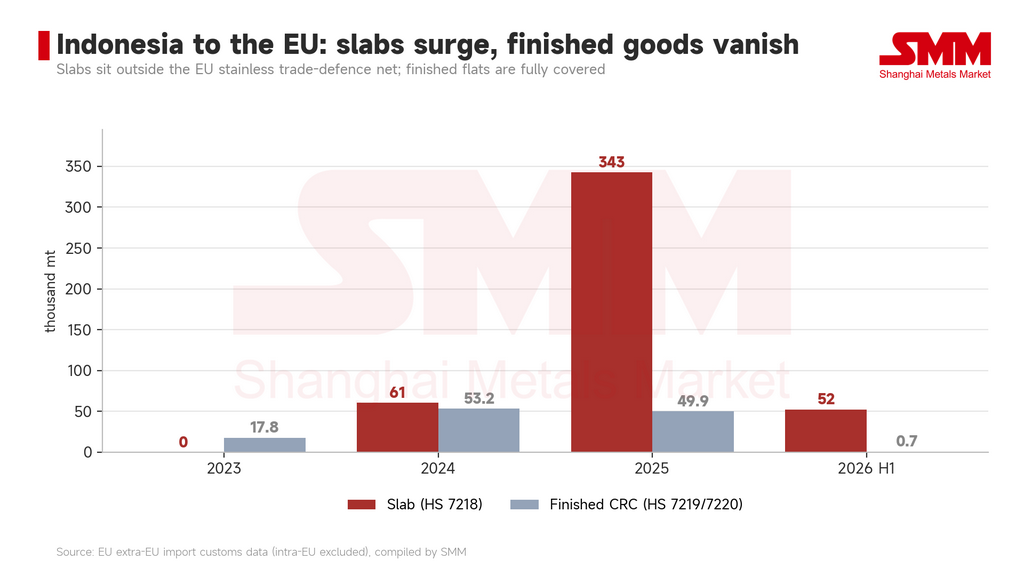
Les deux courbes de l'Indonésie sont devenues exactement opposées. En 2023, les expéditions indonésiennes de brames vers l'UE étaient pratiquement nulles tandis que les expéditions de produits finis s'élevaient à 17 800 tonnes. En 2025, les brames atteignaient 342 900 tonnes contre 49 900 tonnes de produits finis. Au premier semestre 2026, les brames ont atteint 52 400 tonnes et les produits finis sont tombés à 737 tonnes.
Cette ligne de produits finis ne faiblit pas. Elle est tombée à zéro. Six mois d'expéditions en 2026 représentent environ une semaine du volume de 2025.
II. De nulle part à la première place en deux ans
La mesure la plus claire de l'ouverture du canal des brames provient de la propre composition des importations de l'UE.
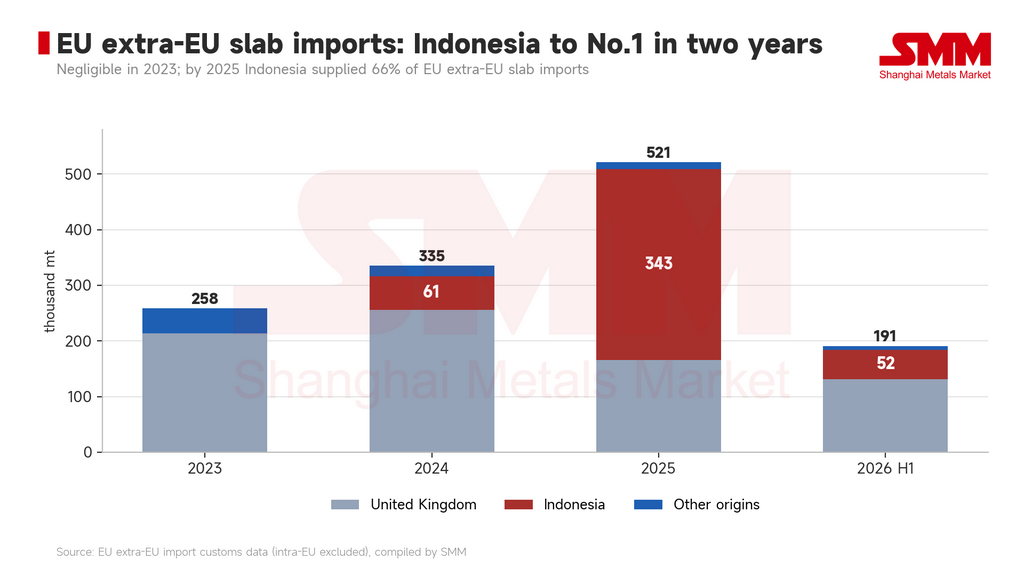
En 2023, les importations totales de brames extra-UE de l'UE s'élevaient à 258 300 tonnes. Le Royaume-Uni à lui seul en fournissait 213 500 tonnes, le reste étant réparti entre le Kazakhstan, l'Ukraine et la Corée du Sud. L'Indonésie n'atteignait pas le seuil de déclaration.
En 2024, l'Indonésie est apparue à 60 600 tonnes.
En 2025, les importations totales de brames extra-UE de l'UE ont bondi à 521 400 tonnes. L'Indonésie en a fourni 342 900 tonnes, soit 66 % du total, et plus du double du volume du leader de longue date, le Royaume-Uni, à 165 700 tonnes. Les expéditions de brames britanniques vers l’UE ont chuté la même année.
Un fournisseur qui ne figurait pas sur la liste il y a deux ans assure désormais les deux tiers des importations européennes de brames. Cette position n’a pas été acquise par les prix. Elle a été trouvée dans une brèche du calendrier tarifaire.
Un point de définition importe ici. La brame est la seule catégorie d’acier inoxydable pour laquelle l’UE dépend principalement d’importations hors du bloc : les échanges intra-UE ne représentent que 34 % des flux, contre 50 % à 90 % pour les cinq catégories de produits finis. L’Europe ne peut pas fondre suffisamment d’acier brut inoxydable pour alimenter ses propres laminoirs et doit acheter des produits semi-finis à laminer. C’est la raison industrielle pour laquelle le canal des brames est ouvert, et la raison pour laquelle il ne peut pas être fermé rapidement.
III. 71x : le chiffre qui en dit plus que les textes juridiques
Diviser les volumes de brames indonésiennes entrant dans l’UE par les volumes de produits finis donne l’expression la plus condensée de ce que cette série de mesures a produit.
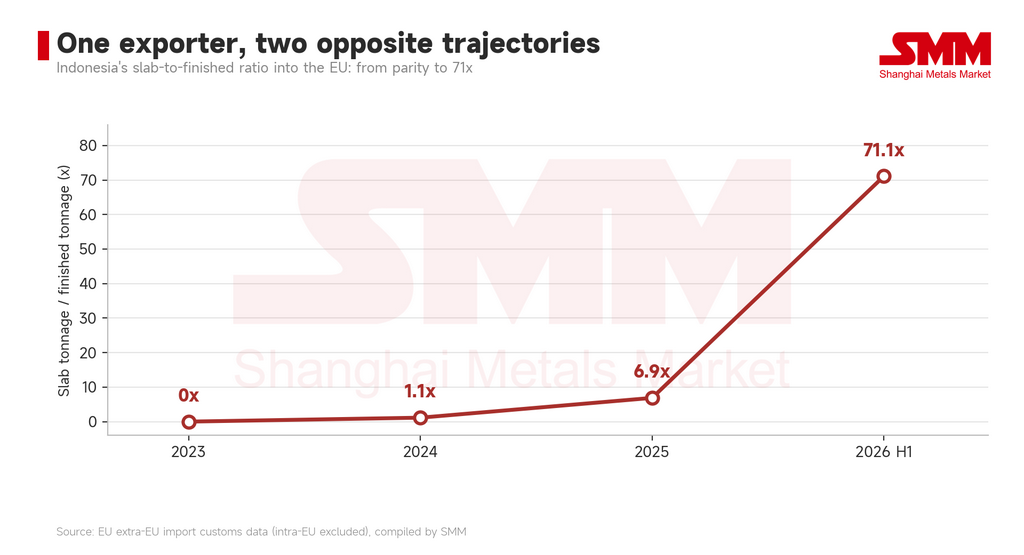
En 2024, le ratio était de 1,1x — brames et produits finis circulant en volumes comparables sur des voies distinctes. En 2025, il était de 6,9x. Au premier semestre 2026, il a atteint 71,1x.
Le basculement n’a pas été progressif. Il a bondi dans la fenêtre entre fin 2025 et début 2026, coïncidant avec le moment où le règlement (UE) 2026/1384 est passé de proposition à loi.
Ce que montre cette courbe, c’est un écart de vitesse. Les entreprises se réorganisent plus vite que la législation n’est modifiée. Chaque série de règles déforme la structure du commerce, et la déformation s’oriente toujours vers la barrière la plus mince du moment. Chaque droit ajouté du côté des produits finis rend la courbe des brames plus raide.
Il convient d’ajouter que la brame ne disparaît pas une fois débarquée. Elle entre dans les laminoirs européens et ressort sous forme de bobines laminées à froid d’origine UE. Pour l’utilisateur final, c’est le même acier. Pour les douanes et le droit de la défense commerciale, elle a désormais une identité différente. Ce que l’industrie européenne de l’acier inoxydable protège, c’est l’étape du laminage, pas celle de la fusion — et cette distinction sous-tend tout ce qui suit.
IV. Les réexamens au titre de l’expiration ne créent pas de nouveaux droits — ils verrouillent les droits existants
Le 15 septembre, la Commission européenne a ouvert deux réexamens au titre de l’expiration concernant l’acier inoxydable laminé à froid. L’affaire R871 concerne la Chine continentale et Taïwan (PoC) ; l’affaire R872 concerne l’Inde et l’Indonésie. Les deux ont été demandées par l'Association européenne de l'acier (EUROFER) avant l'expiration des mesures.
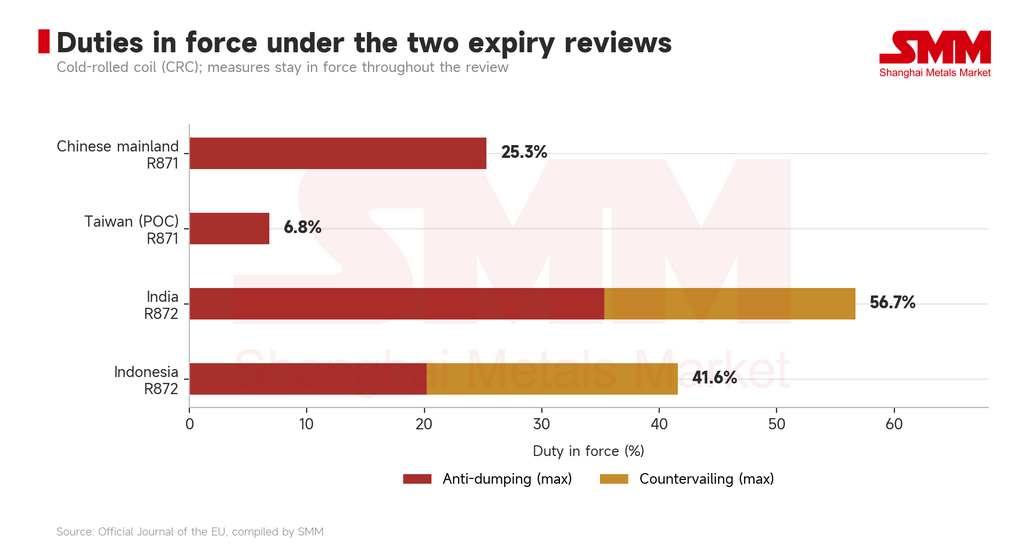
Une confusion fréquente mérite d'être dissipée d'emblée. Un réexamen au titre de l'expiration n'est pas une nouvelle enquête. Il ne fixe aucun nouveau taux de droit et il n'existe aucune période pendant laquelle les droits seraient suspendus le temps du réexamen. Le mécanisme juridique est simple : si personne ne demande de réexamen avant l'expiration des mesures, celles-ci deviennent automatiquement caduques ; dès qu'un réexamen est ouvert, les mesures existantes restent pleinement en vigueur pendant toute la durée de la procédure, jusqu'à ce qu'une décision soit rendue. Pour les exportateurs, la seule certitude dès le jour de l'ouverture est que les taux actuels resteront en place pendant au moins un an encore, et généralement cinq.
Classés par taux maximal actuel : l'Inde à 56,7 % (35,3 % d'antidumping plus 21,4 % de droits compensateurs), l'Indonésie à 41,6 % (20,2 % plus 21,4 %), la Chine continentale à 25,3 % et Taïwan (PoC) à 6,8 %.
L'Indonésie est le cas atypique des quatre. Ses expéditions de produits finis vers l'UE sont déjà tombées à zéro, de sorte que le réexamen n'a quasiment aucun effet marginal sur ce qu'elle expédie aujourd'hui — les droits maintiennent déjà le produit hors du marché, et cinq années de plus ne le feront pas baisser davantage. L'effet réel porte sur les anticipations. Cela indique que, pendant les cinq prochaines années, il n'y a aucune perspective de retour de l'acier inoxydable fini indonésien en Europe par la porte d'entrée. Restent deux voies : les brames, ou le relaminage dans un pays tiers. Et à partir du 1er octobre, la voie du relaminage se heurte à la preuve de fusion et de coulée.
Taïwan (PoC) se situe à l'opposé. Son taux de 6,8 % est le plus bas des quatre, et elle a expédié 299 900 tonnes de produits finis vers l'UE en 2025, ce qui en fait la première source extra-UE de laminés à froid. Le réexamen met donc un volume réel en jeu. Son contingent de laminés à froid fonctionne également entièrement sur la filière NPF unique : une fois l'allocation épuisée, les expéditions sont soumises au tarif hors contingent de 50 %, sans réserve commune d'ALE sur laquelle se replier. Un droit faible combiné à un contingent sans amortisseur signifie que toute réévaluation de ce droit est amplifiée.
V. La liste des fournisseurs se recompose, et la règle de tri a changé
Avec les réexamens au titre de l'expiration, les contingents, la preuve de fusion et de coulée et le MACF désormais superposés, la composition par origine des importations extra-UE de laminés à froid en acier inoxydable a commencé à évoluer.
En comparant l'année pleine 2025 avec le premier semestre 2026 annualisé : Taïwan (PoC) -62 %, la Chine continentale -47 %, l'Indonésie -97 %, l'Inde -21 % et la Thaïlande -9 % ; contre la Corée du Sud +27 %, l'Afrique du Sud +91 %, la Malaisie +19 %, la Turquie +10 %, le Vietnam +6 % et le Japon +50 %.
Si l’on rapproche ce tableau de la situation de chaque origine en matière de défense commerciale et de contingentement, la logique est limpide.
Toutes les origines du groupe en recul font directement l’objet de mesures antidumping ou compensatoires. La Chine continentale, Taïwan (PoC), l’Inde et l’Indonésie sont précisément les quatre parties visées dans les deux réexamens au titre de l’expiration.
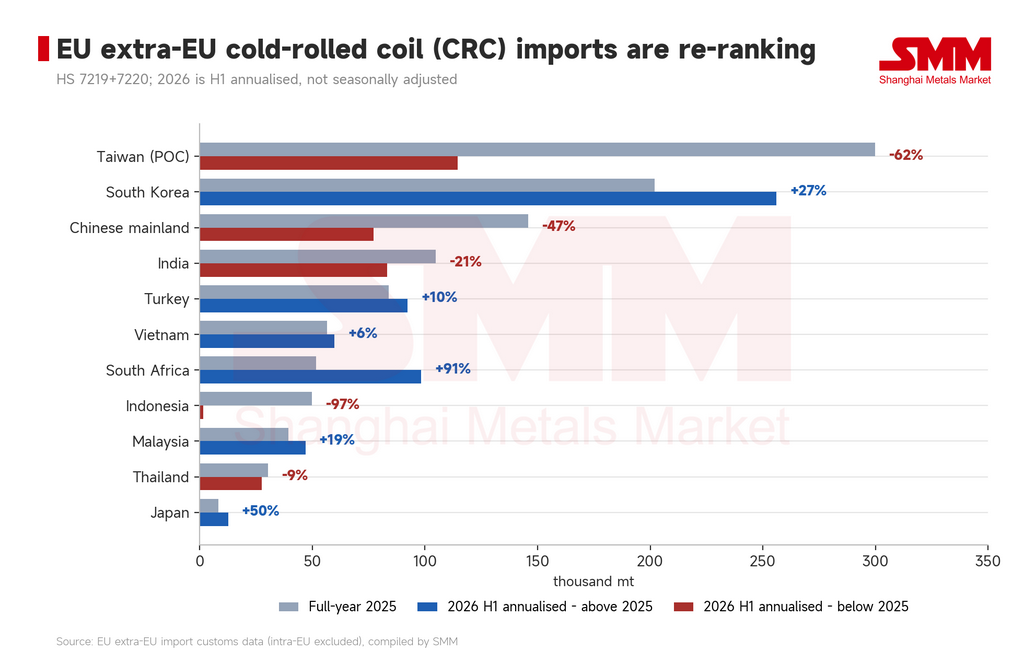
Le groupe en progression présente l’une de deux caractéristiques : un contingent ALE à double voie, ou aucune couverture de défense commerciale. La Corée du Sud relève de la voie ALE avec la structure de contingentement la plus complète et affiche le gain absolu le plus important. L’Afrique du Sud dispose d’un volet ALE sous-jacent et a presque doublé. Le Japon a connu la croissance la plus rapide à partir d’une base modeste.
Une lecture contre-intuitive mérite d’être soulignée. La Turquie et le Vietnam n’ont pas reculé — ils ont progressé. Tous deux ont été soumis à l’extension anticontournement de 2024 et auraient dû être les plus visiblement freinés ; pourtant, leurs expéditions du premier semestre 2026 ont augmenté de 10 % et 6 % respectivement. L’explication probable est que les mesures anticontournement ciblent le contournement de l’origine, tandis que leur croissance provient d’un approvisionnement conforme : des brames provenant d’origines autres que l’Indonésie, y compris hors de l’UE, et des chaînes d’approvisionnement reconstruites autour de celles-ci. Si cette lecture se confirme, alors, une fois que les éléments relatifs à la fusion et à la coulée prendront effet, ces deux marchés deviendront le test le plus direct de la viabilité du modèle de relaminage conforme.
Une réserve méthodologique s’impose. L’annualisation du premier semestre 2026 est une simple multiplication par deux, sans ajustement saisonnier. Les importations européennes d’acier inoxydable sont souvent concentrées en début d’année, lorsque les fenêtres de contingentement s’ouvrent, de sorte que le chiffre annualisé surestime toute origine ayant fortement sollicité ses contingents au premier semestre. Ce que ce tableau indique de manière fiable, c’est le classement et la tendance, et non les niveaux absolus.
VI. MACF : la facture n’arrive véritablement qu’après 2029
Le MACF est souvent présenté comme un coût actuel. Le calendrier de restitution montre qu’il n’en est rien pour l’instant.
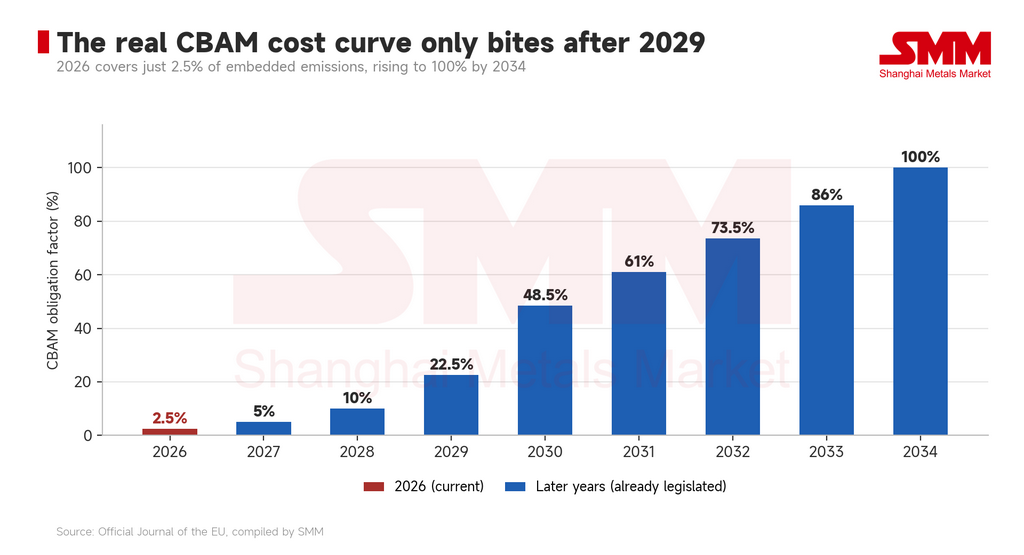
Seuls 2,5 % des émissions incorporées doivent être restitués en 2026, puis 5 % en 2027 et 10 % en 2028. Le véritable point d’inflexion intervient en 2029 (22,5 %) et 2030 (48,5 %), pour n’atteindre 100 % qu’en 2034. Autrement dit, au cours des trois prochaines années, l’effet du MACF sur le commerce de l’acier inoxydable résidera surtout dans les coûts de conformité liés à la déclaration et à la vérification, plutôt que dans le coût du carbone lui-même.
Cette courbe progressive est aussi la deuxième clé pour comprendre le canal des brames. Les brames en inox comptent parmi les catégories les plus émettrices de la chaîne, car la fusion de l’acier brut concentre l’essentiel des émissions de procédé — et une ligne alimentée en fonte brute de nickel (NPI) et en électricité au charbon est nettement plus intensive en carbone que la filière électrique européenne. À un taux de restitution de 2,5 %, cet écart est presque invisible dans le coût rendu. À 48,5 %, il devient une différence d’un tout autre ordre.
La fenêtre des brames est donc limitée, et son expiration figure déjà dans un calendrier publié. Avant 2029, l’avantage tarifaire des brames l’emporte largement sur leur désavantage carbone. Après 2030, les deux commencent à s’annuler.
La position adoptée par le Parlement européen le 15 septembre fait de l’extension du MACF aux produits en aval contenant de l’acier une priorité ; EUROFER a proposé séparément un amendement intégrant les ferroalliages, dont le ferronickel et la NPI, dans le champ d’application. Ces deux éléments restent des positions et non des textes de loi. Mais ils pointent dans la même direction : les étapes non encore couvertes sont désignées une à une. Le vide dans la chaîne de l’inox — amont exclu, aval exclu, seul le milieu compté — se comble systématiquement. Ce processus et l’exemption dont bénéficient aujourd’hui les brames sont les deux extrémités d’une même histoire.
VII. Le quota de l’Inde : un accord, deux chiffres en circulation
À la mi-septembre, l’accord de quota sur l’acier dans le cadre de l’accord de libre-échange Inde–UE est entré dans le débat public, et deux séries de chiffres sont apparues, qui ne concordent pas.
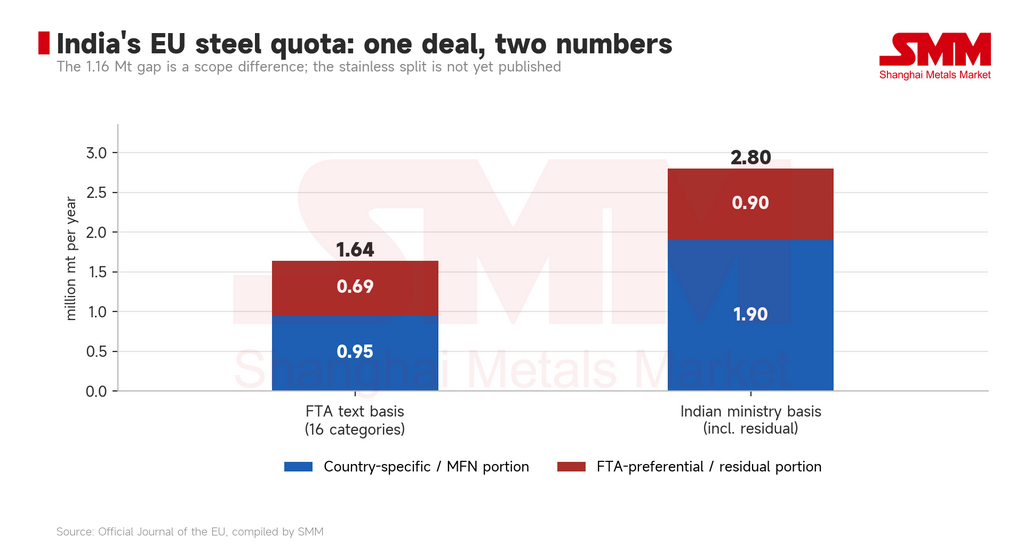
Sur la base du texte de l’accord, le quota annuel est de 1,64 million de tonnes réparties en 16 catégories, dont 950 000 tonnes aux conditions NPF et 690 000 tonnes aux conditions préférentielles de l’ALE. Selon les chiffres communiqués par le ministère indien du Commerce et de l’Industrie le 17 septembre, il s’agit de 1,9 million de tonnes spécifiques au pays plus 900 000 tonnes résiduelles, soit un total de 2,8 millions de tonnes.
L’écart est de 1,16 million de tonnes, et il provient de la limite que chaque définition trace. Le chiffre du ministère inclut la part du contingent résiduel (les « autres pays ») pour laquelle l’Inde pourrait concourir ; le texte de l’accord ne compte que l’allocation spécifique au pays. Le contingent résiduel est concurrentiel et attribué selon le principe du premier arrivé, premier servi, de sorte que la disponibilité théorique n’équivaut pas au volume réalisé. Les deux chiffres sont défendables. Ils répondent simplement à des questions différentes.
Pour l’inox en particulier, le point le plus important est que ni l’un ni l’autre chiffre n’a été ventilé par catégorie de produits. Que le total soit de 1,64 million de tonnes ou de 2,8 millions de tonnes, aucun texte officiel ne précise encore quelle part revient aux laminés à froid en inox, aux barres, au fil machine ou aux tubes sans soudure. Tant que cette répartition n’est pas publiée, tout calcul convertissant le quota global en opportunité pour l’inox ne repose sur rien.
La direction, en revanche, est claire. L’Inde supporte le taux de droit le plus élevé des quatre économies examinées (56,7 %) tout en détenant la position de quota la plus forte dans les produits longs et les tubes, sur la double voie de l’ALE. Une fois l’ALE en vigueur, l’Inde se trouvera dans deux situations à la fois : les laminés à froid finis freinés par des droits élevés, et les produits longs et tubes bénéficiant d’un quota ample avec un contingent partagé en dessous. La manière dont elle répartira ses capacités entre ces deux segments déterminera les flux réels bien plus que le fait que le chiffre global soit de 1,64 ou de 2,8 millions de tonnes.
VIII. Tout ce qui reste à venir a déjà une date
La caractéristique de ce cycle politique qui importe le plus aux entreprises est qu’il ne s’agit pas d’un événement unique. C’est un calendrier déjà fixé.
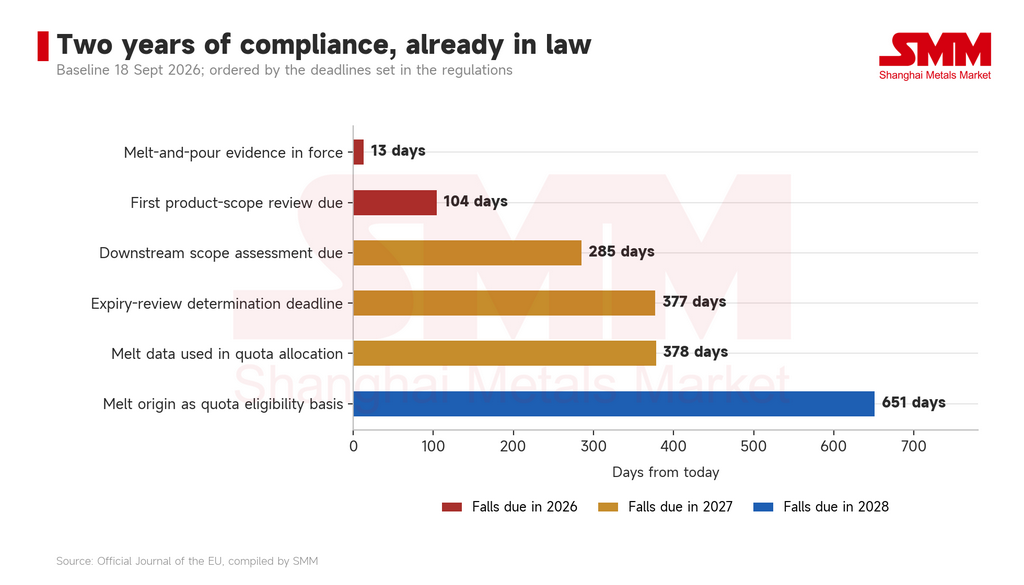
À compter d’aujourd’hui : l’obligation de preuve de fusion et de coulée entre en vigueur dans 13 jours ; la première révision du champ des produits est attendue dans 104 jours ; l’évaluation de l’inclusion des produits en aval contenant de l’acier dans le champ d’application est attendue dans 285 jours ; l’échéance légale des déterminations dans les deux réexamens au titre de l’expiration tombe à 377 jours ; les données de fusion et de coulée devraient être utilisées plus activement dans l’allocation des quotas à partir de 378 jours ; et à 651 jours, la Commission doit évaluer s’il convient d’établir formellement l’origine de fusion comme base d’éligibilité aux quotas.
Superposez ce calendrier au canal des brames et le jugement central de cette analyse s’ensuit : l’exemption actuelle des brames n’est pas un arrangement établi. C’est un point qui n’a pas encore été traité.
Trois raisons le confirment. Premièrement, toute la logique législative de la règle de fusion et de coulée consiste à retracer l’acier jusqu’au lieu de sa première fusion — et la brame est la première forme solide que prend l’acier en fusion. La logique interne de la règle et l’exemption des brames sont en tension directe, et cette tension finira par être résolue. Deuxièmement, la révision du champ des produits attendue avant le 31 décembre 2026 et l’évaluation en aval attendue avant le 30 juin 2027 sont toutes deux des exercices obligatoires ; l’entrée des brames dans la discussion est une question de calendrier, non de principe. Troisièmement, le taux de restitution du MACF grimpe fortement après 2029, érodant l’arbitrage des brames du côté des coûts sans nécessiter aucune nouvelle législation.
Le canal est ouvert. Mais l’instrument juridique et le calendrier pour le fermer existent déjà.
IX. Ce que cela signifie pour chaque grand exportateur
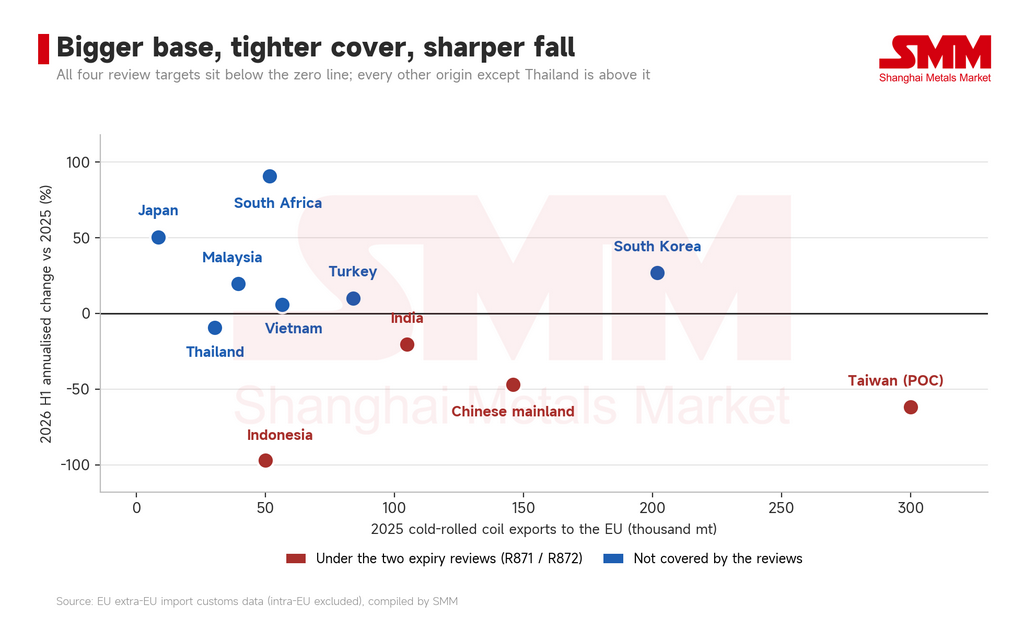
En reportant les onze origines sur deux axes — volume expédié vers l’UE en 2025 et variation annualisée en 2026 —, on obtient une distribution qui n’a rien d’aléatoire. Les quatre origines soumises à un réexamen au titre de l’expiration se situent toutes sous la ligne zéro, et plus la base est importante, plus la chute est profonde. Toutes les origines non soumises à réexamen se situent au-dessus, à la seule exception de la Thaïlande, dont le recul de 9 % est proche de la stabilité et ne contredit pas le schéma.
Indonésie. Zéro expédition de produits finis est désormais un résultat établi, la brame est la seule porte d’entrée ouverte, et l’Indonésie a pris la première place dans l’approvisionnement extra-UE de l’UE en brames. Le risque réel n’est pas cette année ; il se situe à l’intersection de la révision du champ des produits et de la montée en puissance du MACF. La part conquise par les brames est une part assortie d’une date d’expiration, non une structure stable. Il existe aussi une seconde exposition : une fois que l’origine de fusion régira l’attribution des quotas, l’acier indonésien relaminé dans un pays tiers sera comptabilisé en retour contre l’Indonésie, réduisant du même coup la voie indirecte. Du côté des produits finis, l’Indonésie fait face non pas à une porte qui se ferme, mais à deux.
Taïwan (PoC). La plus grande source extra-UE de laminés à froid, pourtant déjà en baisse de 62 % en rythme annualisé, et simultanément soumise à un réexamen au titre de l’expiration, à un quota NPF à voie unique et à l’obligation continue de démontrer qu’elle n’a pas augmenté sensiblement ses achats de matière d’origine indonésienne au titre de son exemption anti-contournement. Elle porte l’exposition la plus concentrée de ce cycle : le plus grand volume en jeu et la moindre marge pour absorber un choc.
Chine continentale. Les expéditions de laminés à froid vers l’UE sont en baisse de 47 % en rythme annualisé. Comme Taïwan (PoC), elle fonctionne sur la voie NPF unique et, selon les règles de quota, ne peut pas puiser dans l’allocation résiduelle. Avec la reconduction des droits, la prévisibilité de la voie directe des produits finis diminue encore, et l’incitation à déplacer le poids des exportations vers des marchés aux structures de quota plus souples persiste.
Corée du Sud. La position la plus solide de ce cycle. Elle dispose d’une capacité nationale de fusion d’inox brut, de sorte que la preuve de fusion et de coulée ne présente aucun obstacle technique ; son quota fonctionne sur la double voie de l’ALE avec un contingent partagé disponible une fois l’allocation nationale épuisée ; et elle n’est partie à aucun des deux réexamens. En hausse de 27 % en rythme annualisé et avec le plus fort gain absolu — une position appuyée par un soutien structurel.
Afrique du Sud, Japon et Malaisie. Ce que ces trois pays ont en commun, c’est l’absence de couverture par des mesures de défense commerciale. L’Afrique du Sud est en hausse de 91 % en rythme annualisé, le Japon de 50 % et la Malaisie de 19 %, et la croissance ressemble davantage à une substitution comblant un espace libéré qu’à une demande réelle. La Malaisie mérite un signalement distinct : son secteur du laminage à froid est une opération de pure finition, avec des bobines laminées à chaud et des brames achetées à l’extérieur. À partir du 1er octobre, chaque expédition vers l’UE devra être traçable jusqu’à un four de fusion en amont, et cette obligation est continue et s’applique expédition par expédition. La poursuite de la croissance malaisienne dépend de la capacité de ses matières premières à s’établir de manière fiable sur des origines qu’elle peut documenter.
Turquie et Vietnam. Tous deux relèvent de l’extension anti-contournement, mais tous deux ont connu une croissance modeste au premier semestre 2026. Ils constituent le cas test pour vérifier si le relaminage conforme fonctionne. Si la croissance se poursuit après l’entrée en vigueur de la règle de fusion et de coulée, l’alternative de matières premières non indonésiennes aura été validée. Si elle s’inverse, le coût de conformité du modèle de relaminage dépasse sa marge de transformation. Les données du quatrième trimestre trancheront.
Inde. Le seul marché qui cumule les deux extrêmes à la fois : le taux de droit le plus élevé et le quota de produits longs le plus généreux. La destination réelle de sa matière dépend de la répartition par catégorie — qui n’a pas été publiée.
Conclusion
Considérés ensemble, les quatre événements de cette semaine sont les facettes d’une seule et même chose.
Tout ce que l’UE a construit autour de l’inox en trois ans — droits antidumping, droits compensateurs, mesures anti-contournement, réductions de quotas, droit hors quota de 50 %, fusion et coulée, MACF — agit avec précision sur une seule étape : le mouvement transfrontalier des produits finis laminés. L’étape de la fusion, c’est-à-dire la brame, n’a jamais vraiment été intégrée.
Le résultat était prévisible. Lorsqu’une route compte six points de contrôle et que l’autre n’en compte aucun, la cargaison ne s’arrête pas. Elle change de route. Le facteur 71 de l’Indonésie est le résultat quantifié de ce changement. Environ 343 000 tonnes de brames sont entrées dans les laminoirs européens et en sont ressorties sous forme de bobines laminées à froid d’origine UE, tandis que les statistiques commerciales enregistrent les exportations indonésiennes de produits finis vers l’UE comme pratiquement nulles.
La politique a-t-elle fonctionné ? Si l’objectif était d’empêcher les produits finis en inox d’origine indonésienne d’entrer en Europe, elle a fonctionné. Si l’objectif était d’empêcher l’acier indonésien d’entrer en Europe, l’acier est simplement arrivé sous une forme différente.
C’est précisément cette distinction que les deux prochaines années de politique devront résoudre. La révision du champ des produits fin 2026, l’évaluation en aval en 2027 et l’évaluation de l’éligibilité aux quotas en 2028 tournent toutes autour de la même question : l’UE protège-t-elle le laminoir, ou le four ?
Pour les exportateurs, la préparation requise ne dépend pas de la réponse. Le canal des brames est ouvert aujourd’hui, mais l’instrument juridique et les dates pour le fermer existent déjà. Cartographiez dès maintenant la chaîne documentaire complète, de la coulée à l’exportation, et reclassez les matières premières selon ce qui peut être documenté plutôt que selon ce qui est le moins cher. Ni l’une ni l’autre ne se révélera avoir été une mauvaise décision, quelle que soit la réponse.
Les quatre jours de septembre n’ont modifié aucun taux de droit en vigueur. Ce qu’ils ont fait, c’est inscrire les deux prochaines années dans le calendrier d’un seul coup.