I. Fonctionnement du marché spot de l’électricité
Du 7 au 13 septembre, les températures en Chine ont présenté un net schéma « plus frais au nord, plus chaud au sud ». De l’air froid s’est déplacé vers le sud sur la Chine du Nord et du Nord-Est du 7 au 9 septembre, entraînant une baisse notable des températures au Shandong et dans les régions voisines, tandis qu’une dépression tropicale sur la mer de Chine méridionale a apporté de nouvelles pluies en Chine du Sud en fin de semaine. Au-delà de la météo, les coûts des combustibles sont devenus un soutien de plus en plus important pour les prix spot de l’électricité. Au 11 septembre, le charbon thermique CCTD de Qinhuangdao à 5 500 kcal est monté à 754 RMB/t, tandis que les charbons à 5 000 kcal et 4 500 kcal ont augmenté respectivement à 684 RMB/t et 617 RMB/t. Les prix d’arrivée du GNL en Chine selon SMM sont passés de 26,16 USD/MMBtu le 7 septembre à un sommet hebdomadaire de 28,81 USD/MMBtu le 10 septembre, tandis que les prix moyens du GNL dans l’est du Guangdong sont passés de 5 860 RMB/t à 6 005 RMB/t le 9 septembre. La hausse des coûts du charbon et du gaz a relevé les coûts marginaux de la production thermique et au gaz, tandis que la production renouvelable, les conditions de charge et les flux interprovinciaux d’électricité ont continué de façonner les mouvements de prix à court terme.
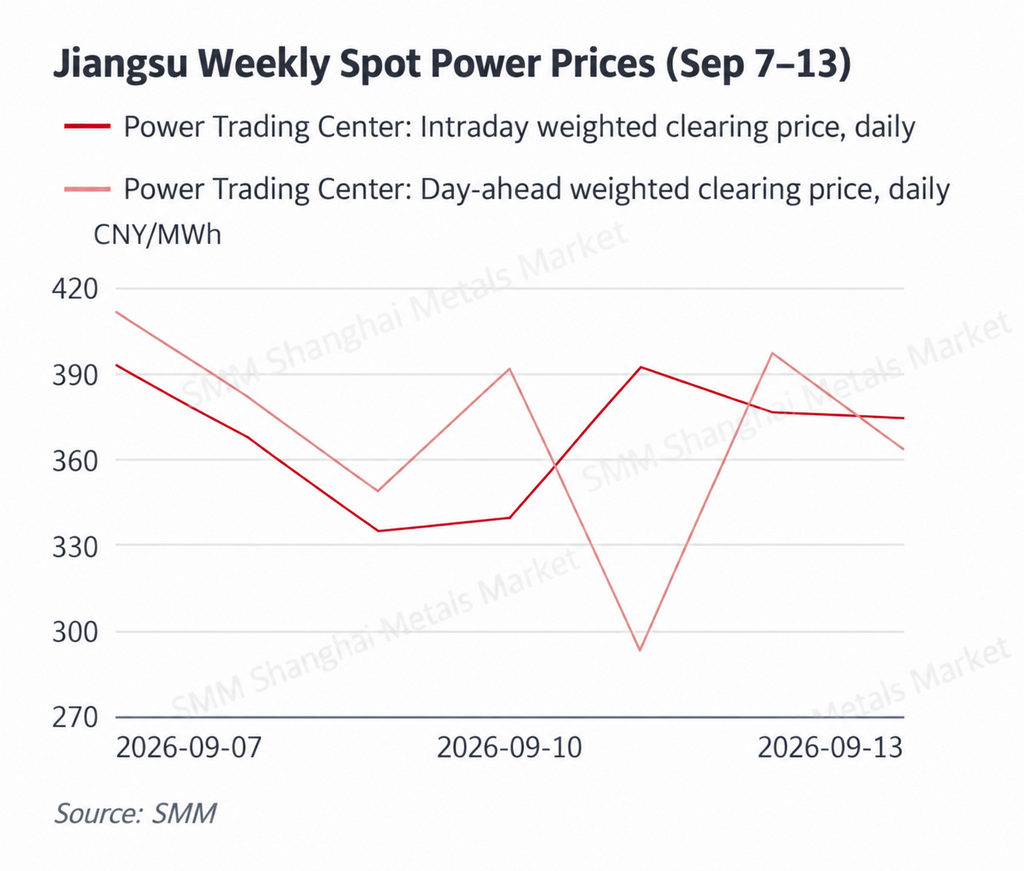
Les prix au Shandong ont d’abord baissé puis rebondi, le refroidissement ayant réduit la charge tandis que la hausse des coûts du charbon limitait la baisse. Le prix moyen côté production en temps réel au Shandong est tombé de 398,27 RMB/MWh le 7 septembre à 287,52 RMB/MWh le 9 septembre, puis est resté relativement bas à 298,58 RMB/MWh le 10 septembre. Les prix ont ensuite rebondi à 412,64 RMB/MWh le 11 septembre et à 413,72 RMB/MWh le 13 septembre. La moyenne hebdomadaire s’est établie à environ 352,08 RMB/MWh. L’air froid a fait baisser les températures d’environ 4 à 6 °C du 7 au 9 septembre, les températures minimales dans le nord du Shandong tombant à environ 14 à 16 °C, réduisant sensiblement la demande de climatisation. Avec le retour des températures en fin de semaine, la charge s’est également améliorée. Parallèlement, le charbon CCTD de Qinhuangdao à 5 500 kcal a encore progressé de 741 RMB/t à 754 RMB/t. La production au charbon jouant toujours un rôle important dans la fixation des prix marginaux au Shandong, la hausse des coûts des combustibles a surtout servi de plancher aux offres, tandis que les variations de la production renouvelable et des conditions de charge ont entraîné le rebond en cours de semaine.
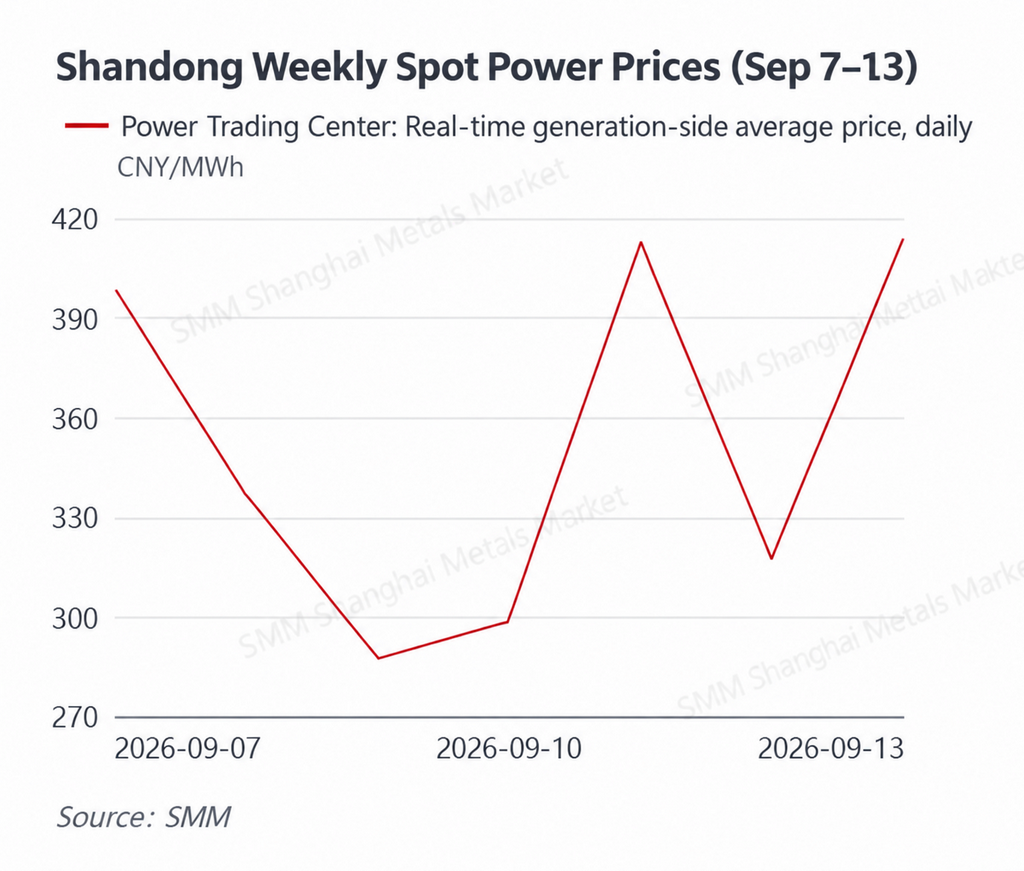
Le Guangdong est passé de niveaux élevés en début de semaine à des prix plus bas par la suite, la forte demande de climatisation et les coûts de la production au gaz ayant d’abord soutenu les prix avant que les pluies n’affaiblissent la charge. Le prix moyen journalier de l’électricité côté production au Guangdong est passé de 456,52 RMB/MWh le 7 septembre à 481,47 RMB/MWh le 8 septembre, avant de reculer progressivement à 353,27 RMB/MWh le 11 septembre et de clôturer à 372,13 RMB/MWh le 13 septembre. La moyenne hebdomadaire du day-ahead s’est établie à environ 417,06 RMB/MWh. Les prix en temps réel ont été plus volatils, atteignant respectivement 611,49 RMB/MWh et 601,14 RMB/MWh les 7 et 8 septembre, avant de retomber à 359,83 RMB/MWh le 10 septembre et de se stabiliser autour de 376–394 RMB/MWh pendant le week-end. La moyenne hebdomadaire du temps réel s’est établie à environ 451,57 RMB/MWh. Le temps ensoleillé et chaud du 7 au 10 septembre a maintenu une demande de refroidissement relativement soutenue, mais les précipitations se sont intensifiées à partir du 11 septembre, la dépression tropicale touchant l’ouest du Guangdong et les zones côtières, ce qui a affaibli la demande de climatisation. Dans le même temps, les prix du GNL dans l’est du Guangdong sont passés de 5 860 RMB/t à 6 005 RMB/t, tandis que les prix d’arrivée du GNL en Chine selon SMM ont atteint jusqu’à 28,81 USD/MMBtu. La hausse des coûts du gaz a donc apporté un soutien plus marqué aux coûts marginaux de production des centrales au gaz.
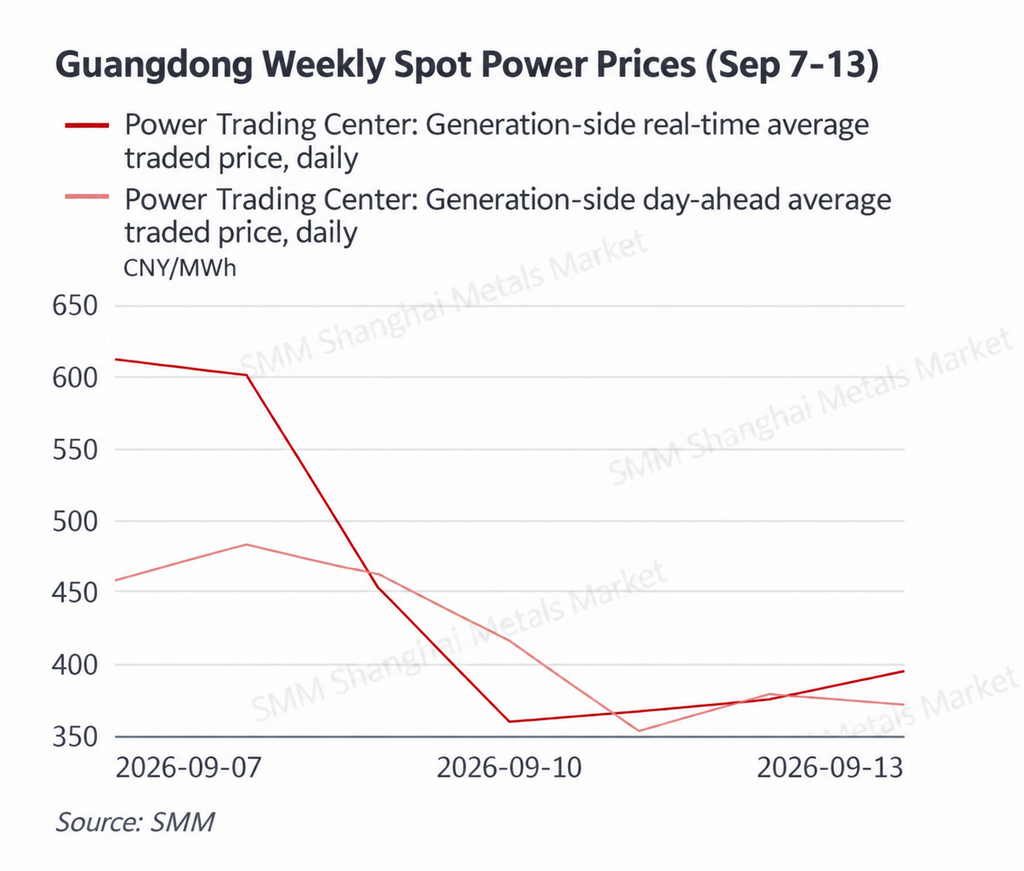
Le Jiangsu est resté volatil, la faiblesse saisonnière de la demande étant compensée par la hausse des coûts de production au charbon.Le prix moyen pondéré day-ahead du Jiangsu est passé de 411,46 RMB/MWh en début de semaine à 293,28 RMB/MWh le 11 septembre, avant de remonter à 397,30 RMB/MWh le 12 septembre et de terminer à 363,64 RMB/MWh le 13 septembre. La moyenne hebdomadaire du day-ahead s’est établie à environ 369,84 RMB/MWh. Les prix infrajournaliers ont principalement évolué entre 335 RMB/MWh et 393 RMB/MWh, avec une moyenne hebdomadaire d’environ 368,39 RMB/MWh. L’air froid a fait baisser les températures d’environ 30 °C à 25–27 °C du 8 au 10 septembre, réduisant la demande de refroidissement et limitant les possibilités de hausses durables des prix. Toutefois, la demande industrielle est restée relativement résiliente, tandis que la hausse des prix du charbon a relevé le coût marginal des centrales au charbon. En conséquence, le marché du Jiangsu a reflété un bras de fer entre une demande plus faible et des coûts de production plus fermes, les moyennes day-ahead et infrajournalières restant relativement proches.
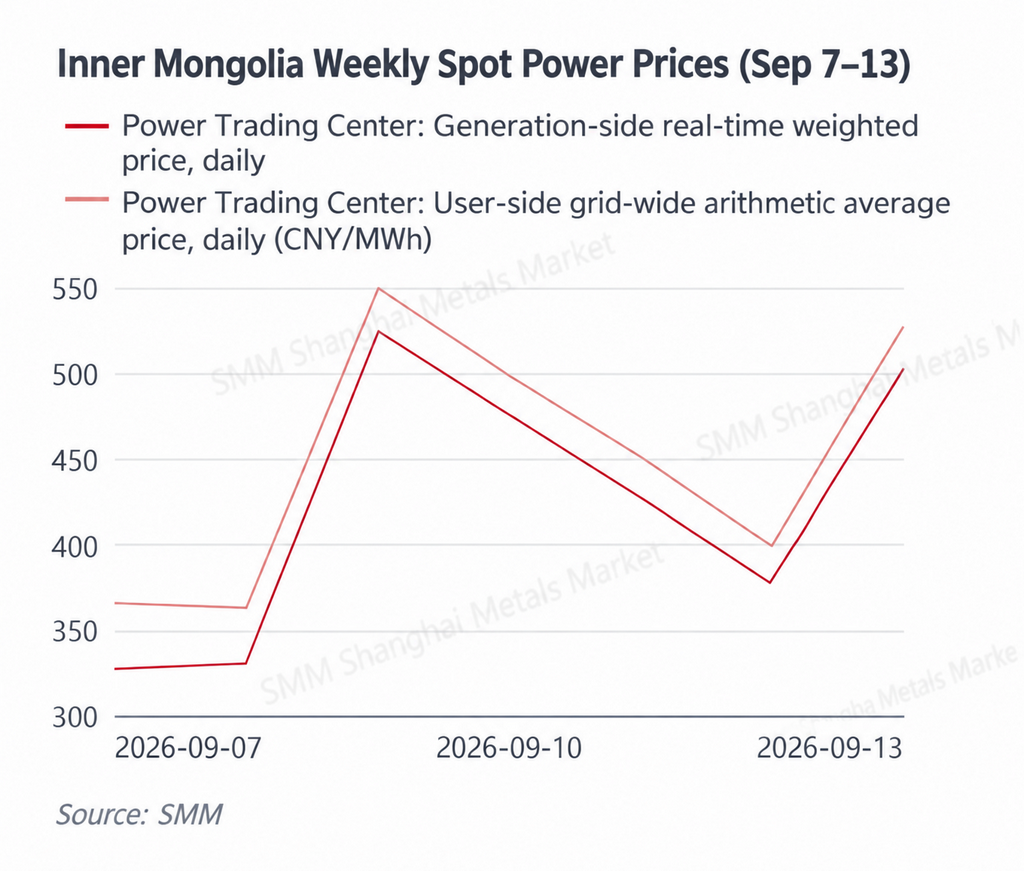
La Mongolie-Intérieure s’est nettement renforcée, les fluctuations de la production renouvelable ayant amplifié l’impact de la hausse des coûts marginaux du charbon. Le prix moyen pondéré en temps réel côté production est passé de 327,84 RMB/MWh le 7 septembre à 524,74 RMB/MWh le 9 septembre, est resté élevé à 476,43 RMB/MWh le 10 septembre, puis a de nouveau grimpé à 502,63 RMB/MWh le 13 septembre. La moyenne hebdomadaire a atteint environ 424,20 RMB/MWh, tandis que la moyenne arithmétique côté consommation à l’échelle du système s’est élevée à environ 451,04 RMB/MWh. Avec une part importante de production éolienne et solaire, le marché spot de l’ouest de la Mongolie-Intérieure reste très sensible à la production renouvelable et aux conditions d’exportation. Lorsque la production renouvelable est forte, les prix peuvent chuter rapidement ; lorsque la production est inférieure aux prévisions et que les centrales thermiques sont davantage sollicitées, la hausse des prix du charbon peut se répercuter plus directement dans les offres marginales. La hausse hebdomadaire ne reflétait donc pas seulement des coûts du charbon plus élevés, mais l’interaction entre la volatilité des énergies renouvelables et le recours accru à la production thermique d’équilibrage.
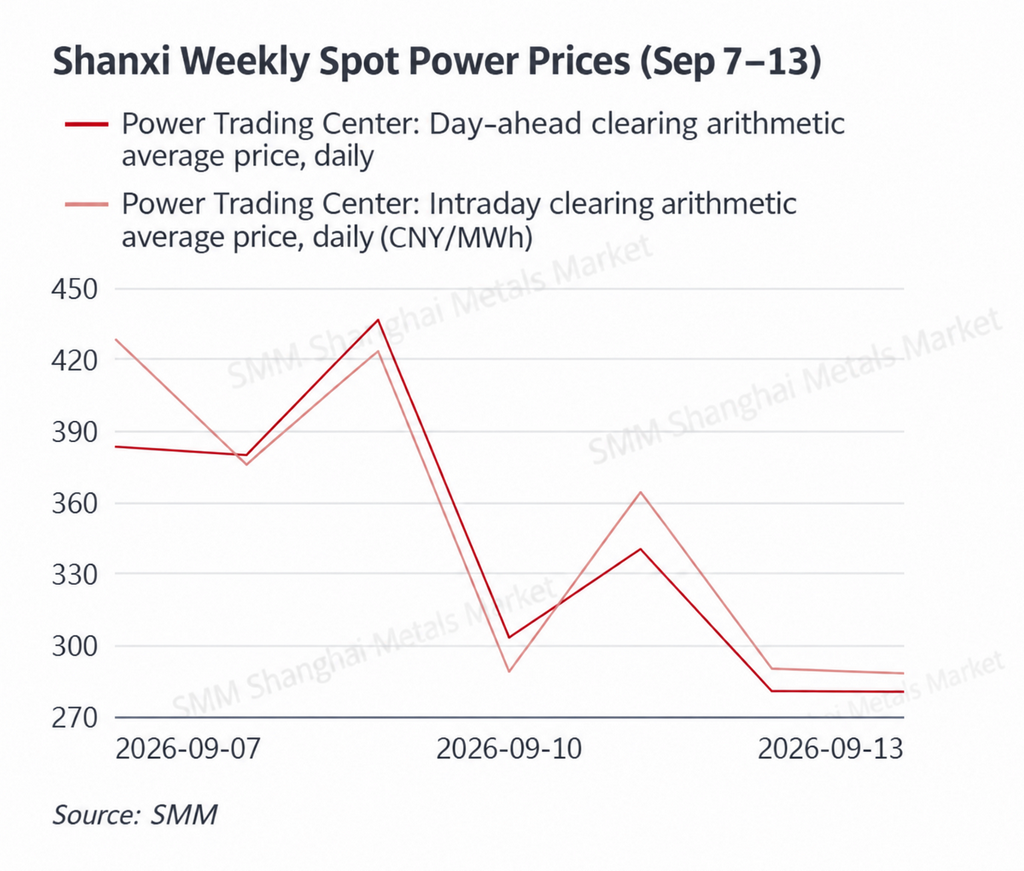
Le Shanxi est passé de niveaux élevés en début de semaine à un net repli par la suite, le soutien accru des coûts du charbon ayant été compensé par des conditions d’offre et de demande plus souples. Le prix moyen arithmétique journalier du Shanxi est resté élevé, entre 379 et 437 RMB/MWh du 7 au 9 septembre, atteignant 436,56 RMB/MWh le 9 septembre, avant de chuter brutalement à environ 281 RMB/MWh les 12 et 13 septembre. La moyenne hebdomadaire du prix journalier s’est établie à environ 343,38 RMB/MWh. Les prix infrajournaliers ont également reculé, passant de 428,47 RMB/MWh le 7 septembre à environ 288–290 RMB/MWh pendant le week-end, avec une moyenne hebdomadaire d’environ 351,34 RMB/MWh. Le Shanxi ayant une part relativement élevée de production au charbon, le resserrement de l’offre de charbon et la hausse des prix du combustible ont continué de soutenir les coûts marginaux de production. Cependant, avec la baisse des températures et l’assouplissement des conditions du système en fin de semaine, la faiblesse de la charge a pesé davantage que le soutien des coûts et a fait baisser les prix spot. Les prix du charbon ont donc renforcé le plancher du marché, tandis que les pics de prix à court terme restaient dépendants de la charge réelle et de la demande d’exportation interprovinciale.
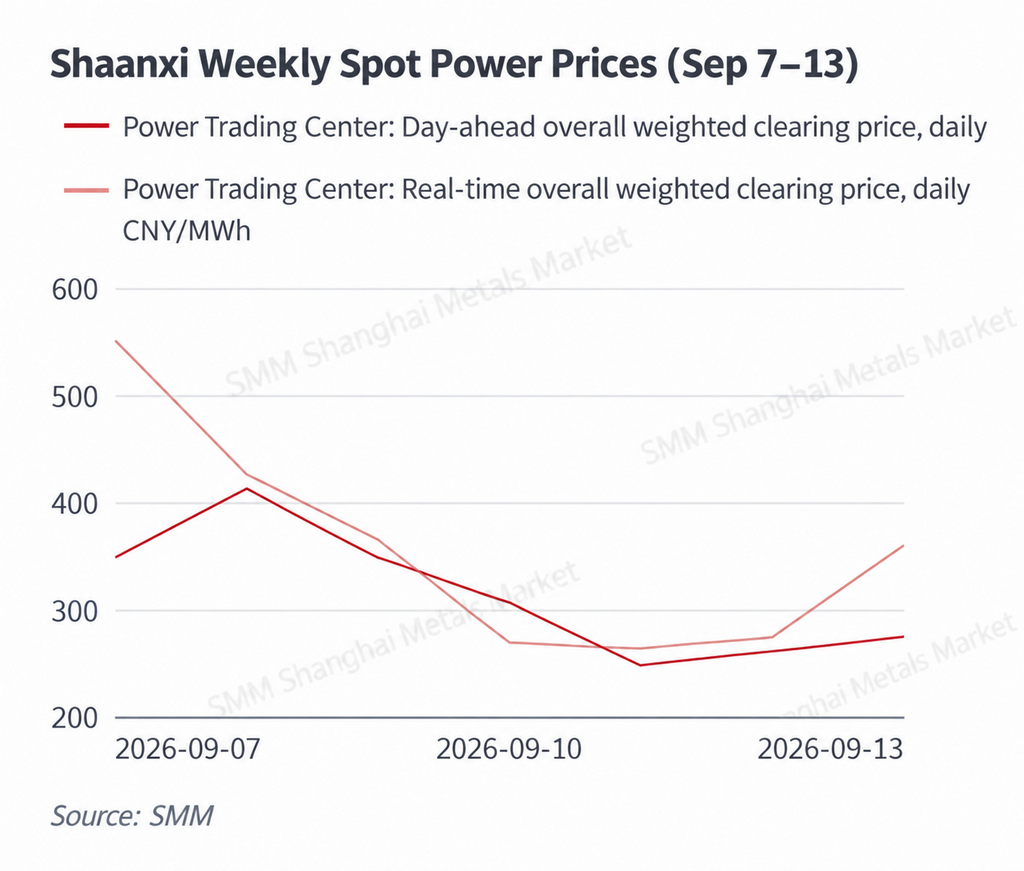
Le niveau des prix du Shaanxi a globalement progressé, tandis que les conditions tendues en temps réel en début de semaine ont amplifié l’impact des coûts de production au charbon. Le prix moyen pondéré journalier du Shaanxi est passé de 348,35 RMB/MWh le 7 septembre à 412,76 RMB/MWh le 8 septembre, avant de retomber à 248,45 RMB/MWh le 11 septembre. La moyenne hebdomadaire s’est établie à environ 314,60 RMB/MWh. Les prix en temps réel ont atteint 550,73 RMB/MWh le 7 septembre, puis ont progressivement reculé pour s’établir autour de 263–274 RMB/MWh du 10 au 12 septembre, avant de rebondir à 359,74 RMB/MWh le 13 septembre. La moyenne hebdomadaire en temps réel s’est élevée à environ 358,43 RMB/MWh. L’écart d’environ 44 RMB/MWh entre les moyennes hebdomadaires en temps réel et celles du day-ahead indique que les conditions d’exploitation réelles ont généralement été plus tendues que prévu dans les prévisions day-ahead. Les fluctuations à court terme de la production renouvelable ont accru la sensibilité du marché à la production thermique d’appoint, tandis que la hausse des prix du charbon a relevé le coût marginal des centrales thermiques lorsque la production renouvelable était insuffisante.
Dans l’ensemble, les prix hebdomadaires moyens sur les six marchés suivis ont généralement été plus élevés que la semaine précédente, mais les évolutions intra-semaine dans plusieurs provinces ont montré un net schéma de hausse suivie d’un repli. Le refroidissement a réduit la demande d’électricité au Shandong, au Shanxi et sur d’autres marchés du nord, ce qui pèserait normalement sur les prix spot, tandis que la hausse des prix du charbon a limité l’ampleur de la baisse. Le Guangdong a subi une pression haussière supplémentaire due à la hausse des coûts du GNL, renforçant le soutien des coûts de la production au gaz. Dans l’ouest de la Mongolie-Intérieure et au Shaanxi, les prix du charbon n’ont pas déterminé à eux seuls l’orientation des prix, mais la hausse des coûts du combustible a amplifié les prix marginaux pendant les périodes de plus faible production renouvelable et de plus fort recours au thermique. À mesure que les températures continuent de baisser jusqu’à la mi-septembre, le marché se concentrera de plus en plus sur le rythme de reprise de l’offre de charbon, la persistance des prix élevés du GNL, la production renouvelable et l’évolution des flux électriques interprovinciaux.
Énergie primaire
7–13 septembre
Charbon thermique : la demande du secteur électrique est entrée dans la saison intermédiaire, mais une lente reprise de l’offre a maintenu les prix CCTD sur une tendance haussière.
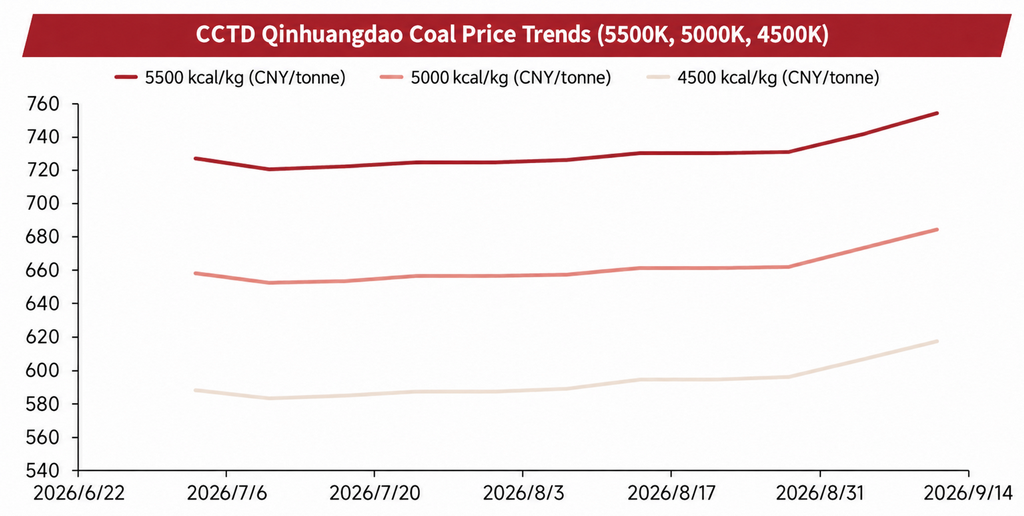
Au 11 septembre, le charbon thermique CCTD de 5 500 kcal à Qinhuangdao était évalué à 754 RMB/t, en hausse de 13 RMB/t par rapport au 4 septembre. La qualité 5 000 kcal a progressé de 11 RMB/t pour atteindre 684 RMB/t, tandis que la qualité 4 500 kcal a augmenté de 11 RMB/t pour s’établir à 617 RMB/t. Après la saison de pointe estivale, la consommation thermique a déjà commencé à décliner, mais les prix du charbon ont continué de monter, ce qui suggère que la dernière hausse a été davantage tirée par des contraintes d’offre et des tensions dans la chaîne de circulation que par une demande finale plus forte. La production nationale de charbon est restée inférieure aux niveaux de l’année précédente en août et, bien que la contraction se soit réduite par rapport à juillet, le rythme de reprise de l’offre est demeuré relativement lent.
Demande : avec le renforcement de l’air froid dans le nord de la Chine, la demande de refroidissement a rapidement diminué et la consommation de charbon des centrales côtières est entrée dans une tendance saisonnière à la baisse. Les achats se sont de plus en plus concentrés sur les livraisons contractuelles à terme et sur des réapprovisionnements spot limités. Dans le même temps, la hausse de la production hydroélectrique au début de l’automne a remplacé une partie de la demande de production thermique. La demande de transport maritime côtier s’est également affaiblie, reflétant une moindre volonté des centrales de courir après des prix spot plus élevés. Dans l’ensemble, le soutien de la demande aux prix du charbon s’est nettement affaibli par rapport à la période de pointe estivale.
Offre : les inspections de sécurité dans les principales régions productrices sont restées relativement strictes, tandis que certaines mines n’avaient pas encore entièrement rétabli leur production après des perturbations antérieures. Cela a maintenu une élasticité limitée de l’offre à court terme. Les hausses antérieures des prix à la mine avaient également comprimé les marges des expéditions vers les ports du nord, limitant la reconstitution des stocks portuaires. Plus récemment, l’économie des transports a commencé à s’améliorer et certaines offres de charbon importé se sont assouplies, ce qui suggère que la phase la plus tendue de l’offre pourrait progressivement s’atténuer. La poursuite de la hausse des prix du charbon dépendra de plus en plus du rythme de reprise de la production nationale et du calendrier de constitution des stocks hivernaux.
Stocks : au 11 septembre, les stocks des neuf ports de la périphérie de la mer de Bohai s’élevaient à environ 24,13 millions de tonnes, en baisse d’environ 0,30 million de tonnes par rapport à la semaine précédente, tandis que les stocks des centrales électriques de huit provinces côtières ont augmenté pour atteindre environ 35,57 millions de tonnes. Cette divergence reste importante : des stocks portuaires relativement tendus continuent de soutenir les offres spot, tandis que des stocks confortables chez les utilisateurs finaux réduisent l’urgence d’acheter à des prix plus élevés. Le marché reste donc caractérisé par « des ports tendus mais des centrales électriques suffisamment approvisionnées ». Les prix du charbon devraient conserver un soutien à court terme, bien que la faiblesse saisonnière de la demande et la reprise progressive de l’offre puissent limiter le rythme des gains supplémentaires.
GNL : les prix du GNL livré en Chine ont augmenté rapidement, tandis que les prix de l’est du Guangdong ont commencé à suivre la hausse.
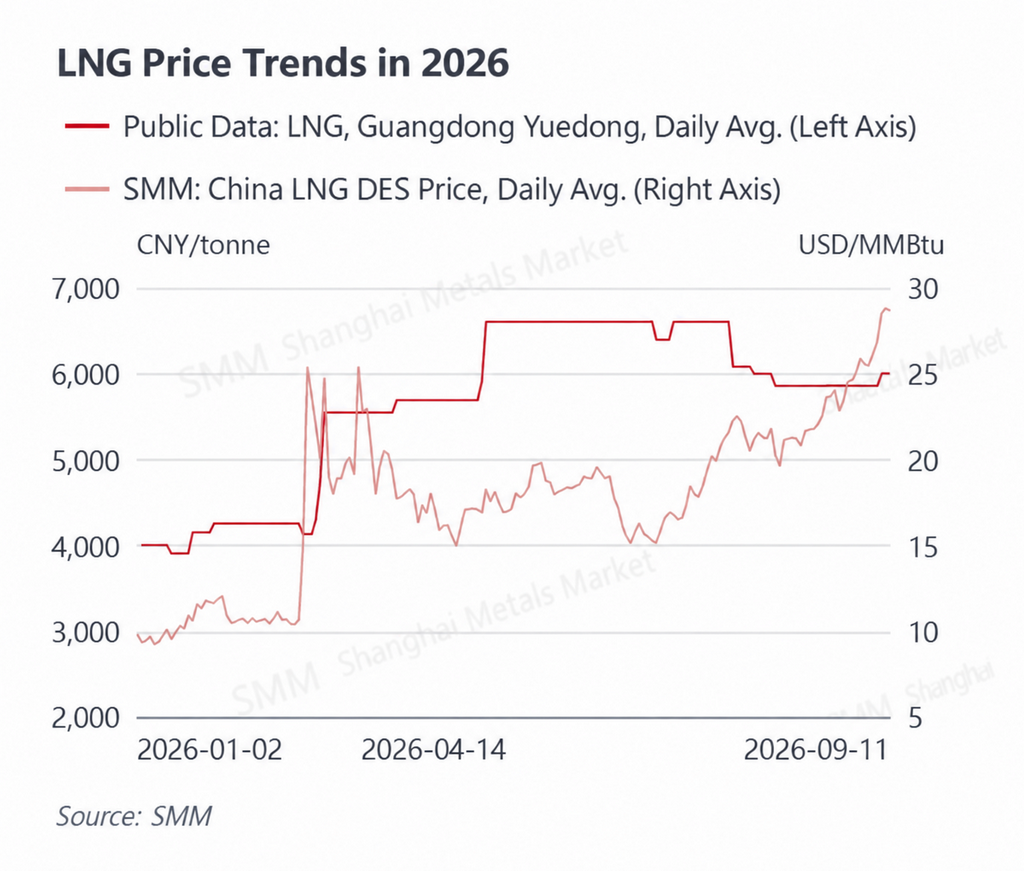
Les prix d’arrivée du GNL en Chine de SMM ont continué de progresser au cours de la semaine, passant de 26,16 USD/MMBtu le 7 septembre à 26,88 USD/MMBtu le 8 septembre, 28,51 USD/MMBtu le 9 septembre et un sommet hebdomadaire de 28,81 USD/MMBtu le 10 septembre. Les prix sont restés élevés à 28,65 USD/MMBtu le 11 septembre. Les prix du GNL dans l’est du Guangdong sont passés de 5 860 RMB/t à 6 005 RMB/t le 9 septembre et sont restés à ce niveau par la suite, indiquant que la hausse antérieure des coûts spot internationaux avait commencé à se répercuter sur les prix du GNL côtier national.
Marché intérieur : la hausse des coûts du gaz d’alimentation en amont, ainsi que la maintenance de certaines installations de liquéfaction, ont temporairement resserré l’offre nationale de GNL et renforcé le pouvoir de fixation des prix des vendeurs. Cependant, la Chine reste dans une période saisonnière de demande de gaz relativement modérée, et les utilisateurs industriels ont montré une volonté limitée d’accepter des prix nettement plus élevés. Les prix nationaux du GNL ont donc augmenté plus lentement que les coûts spot importés. Dans le même temps, les contrats de GNL à terme et le gazoduc continuent de représenter une part importante de l’offre nationale, réduisant la dépendance aux cargaisons spot coûteuses et ralentissant la transmission des flambées de prix internationaux.
Marché international : les prix spot asiatiques du GNL ont continué de se renforcer dans un contexte de primes de risque d’approvisionnement élevées, d’anticipations d’achats hivernaux et de concurrence pour les cargaisons flexibles. La maintenance de certaines installations d’approvisionnement et la disponibilité plus limitée des cargaisons spot ont accentué la pression haussière. Pour le marché électrique du Guangdong, la hausse des prix du GNL dans l’est du Guangdong à 6 005 RMB/t augmente directement le coût marginal de production des centrales au gaz, renforçant le soutien des coûts aux prix spot de l’électricité pendant les périodes de forte charge ou lorsque la production renouvelable est faible.
Bilan météorologique
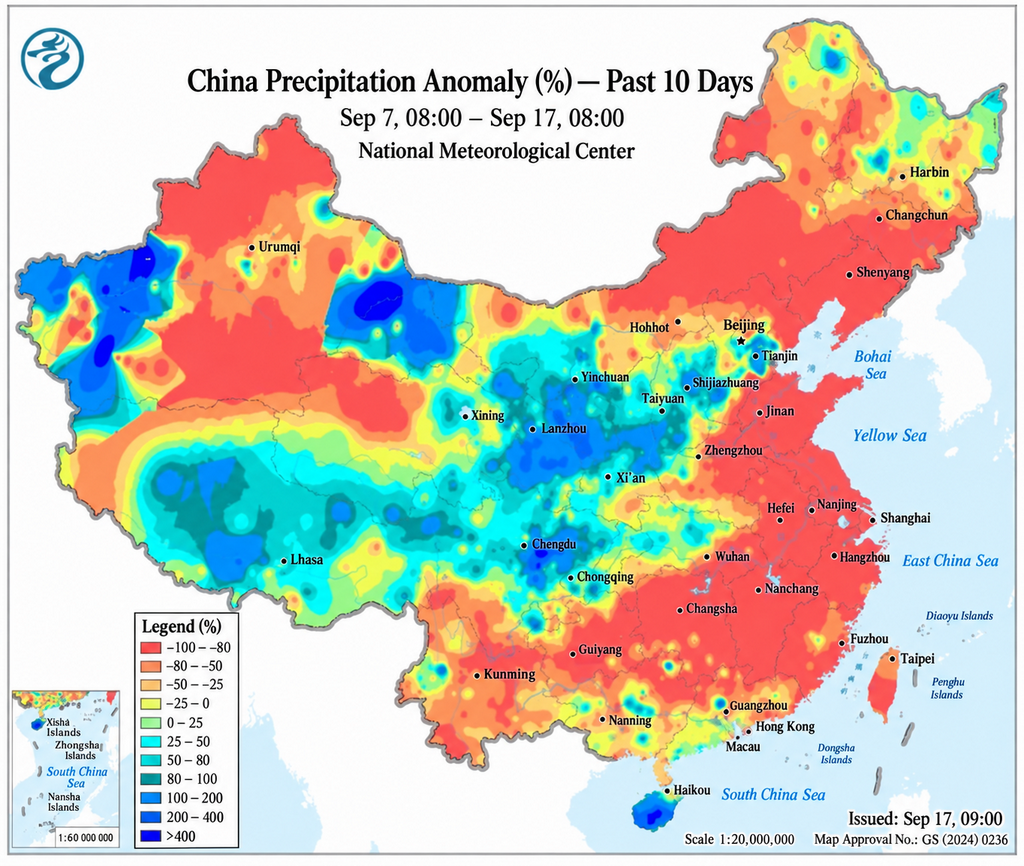
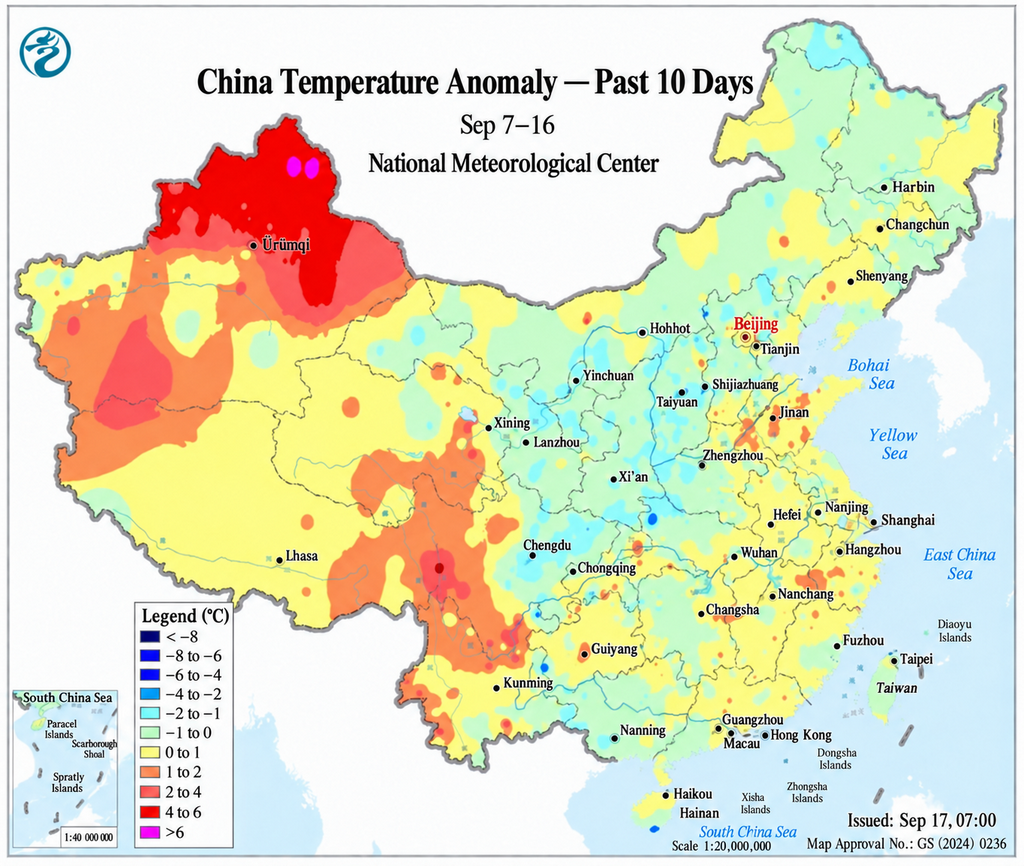
Du 7 au 13 septembre, la Chine a connu un schéma général de « nord plus frais, sud plus chaud », avec un refroidissement dans le nord accompagné de précipitations plus abondantes dans certaines parties du sud de la Chine. Du 7 au 9 septembre, un système d’air froid modéré s’est déplacé vers le sud à travers le nord et le nord-est de la Chine, entraînant des baisses de température d’environ 4–6 °C. Les zones côtières du Shandong ont également connu des vents du nord plus forts, tandis que l’amplitude thermique jour-nuit s’est nettement élargie dans les régions du nord.
Dans le sud de la Chine, la principale perturbation météorologique provenait d’une dépression tropicale sur la mer de Chine méridionale. Du 11 au 13 septembre, les précipitations ont augmenté dans le sud du Guangdong, à Hainan et dans le sud du Guangxi, certaines zones du Guangdong enregistrant des pluies fortes à torrentielles. Le Guangdong est resté chaud et humide pendant la première moitié de la semaine, avec des températures maximales autour de 34 °C soutenant la demande de refroidissement. Une fois les pluies intensifiées en fin de semaine, la charge de climatisation s’est affaiblie. Au Shandong, les températures maximales se sont situées principalement autour de 29–33 °C, chutant fortement en début de semaine avant de se redresser. Le Jiangsu s’est également refroidi pour atteindre environ 25–27 °C du 8 au 10 septembre, avant que les températures ne se redressent progressivement à partir du 12 septembre.
À l’avenir, l’attention météorologique principale continuera de se déplacer de la chaleur estivale persistante vers l’activité d’air froid automnal et les systèmes tropicaux. À mesure que la demande de refroidissement s’estompe davantage dans le nord de la Chine, les impacts météorologiques sur les prix spot de l’électricité devraient se transmettre davantage par la production éolienne et solaire, les précipitations et les écarts de prévision de charge à court terme que par une demande soutenue de températures élevées.
II. Principales évolutions du marché électrique chinois
Le 9 septembre, le Bureau de régulation de l’énergie de la Chine de l’Est a annoncé que le marché spot de l’électricité de l’Anhui était entré en exploitation officielle. L’Anhui est devenu le neuvième marché spot provincial de l’électricité en Chine, et le deuxième dans le delta du Yangtsé, à passer en exploitation officielle. Le marché était en exploitation d’essai avec règlement continu depuis le 31 décembre 2024, pendant plus de 18 mois. Toutes les centrales au charbon publiques réparties au niveau provincial participent en soumettant à la fois les quantités et les prix, les producteurs d’énergie renouvelable participent pleinement au marché, tous les utilisateurs commerciaux et industriels participent sur la base des quantités uniquement, et le stockage d’énergie indépendant est autorisé à soumettre à la fois les quantités et les prix.
Le 9 septembre, le Bureau de régulation de l’énergie du Jiangsu de l’Administration nationale de l’énergie a publié l’« Avis de consultation publique sur les règles de mise en œuvre du marché des services auxiliaires de ramping de l’électricité du Jiangsu (projet pour commentaires) ». Le mécanisme proposé vise à répondre aux variations rapides de la charge nette du système à mesure que la pénétration des énergies renouvelables augmente, tout en élargissant les canaux de revenus fondés sur le marché pour la production thermique, le stockage d’énergie et d’autres ressources flexibles. L’introduction d’un service de ramping dédié élargirait encore la structure de revenus du stockage du Jiangsu au-delà du simple arbitrage pointe-creux et améliorerait la flexibilité du système à court terme.
Début septembre, Tianjin a ouvert une consultation publique sur l’« Avis sur la promotion de la participation directe complète au marché de l’électricité des utilisateurs d’électricité à 35 kV et plus (projet pour commentaires) ». Le projet propose d’exiger des utilisateurs commerciaux et industriels à 35 kV et plus qui sont encore sous contrat d’achat par l’intermédiaire du réseau de terminer leur enregistrement sur le marché d’ici la fin de 2026, soit en tant qu’utilisateurs de gros, soit en tant qu’utilisateurs de détail. Cette mesure élargirait encore la participation directe au marché des grands utilisateurs et augmenterait la demande de transactions à moyen et long terme, de formules de détail et de gestion des risques de marché.
Le 11 septembre, la Commission provinciale du développement et de la réforme du Guizhou a ouvert une consultation sur les « Règles de mise en œuvre du mécanisme d’enchères pour le développement durable des projets d’énergie renouvelable supplémentaires » et les « Règles de mise en œuvre du mécanisme de règlement des prix de développement durable pour les énergies renouvelables ». Les projets de règles précisent davantage le cadre d’enchères et de règlement des prix de mécanisme pour les énergies renouvelables. Pour les projets supplémentaires, les volumes et les prix d’électricité du mécanisme seraient déterminés par appel d’offres concurrentiel, le volume du mécanisme étant plafonné à 90 % de la production totale injectée sur le réseau du projet pendant la période applicable. Cela lierait davantage les revenus des projets renouvelables à la fois aux prix du marché et au règlement des prix de mécanisme.
La 16e réunion ministérielle de l’APEC sur l’énergie s’est tenue à Pékin les 10 et 11 septembre. La réunion s’est concentrée sur trois priorités : un accès à l’énergie de haute qualité, une autonomisation bidirectionnelle entre l’intelligence artificielle et les systèmes énergétiques, et un approfondissement de la coopération énergétique en Asie-Pacifique. Les discussions ont également porté sur le soutien mutuel transfrontalier en matière d’électricité, la sécurité énergétique et la coordination de systèmes électriques de plus en plus riches en énergies renouvelables. Ces thèmes soulignent l’importance croissante de l’optimisation régionale des ressources et de la capacité flexible des systèmes électriques à mesure que la pénétration des énergies renouvelables continue d’augmenter.