La semaine dernière (31 août-4 septembre), les prix au comptant de l'indium affiné SMM (≥99,99 %) se sont maintenus dans la fourchette de 5 300 à 5 400 yuans/kg, le prix moyen hebdomadaire évoluant latéralement entre 5 340 et 5 350 yuans/kg, pratiquement stable par rapport au vendredi précédent (0 %). En début de semaine (31/08), SMM cotait 5 300 à 5 400 yuans/kg, avec un prix moyen d'environ 5 350 ; mercredi (02/09), la cotation était de 5 300 à 5 380 yuans/kg, avec un prix moyen de 5 340, inchangé à 0, et elle est restée stable jusqu'à vendredi (04/09).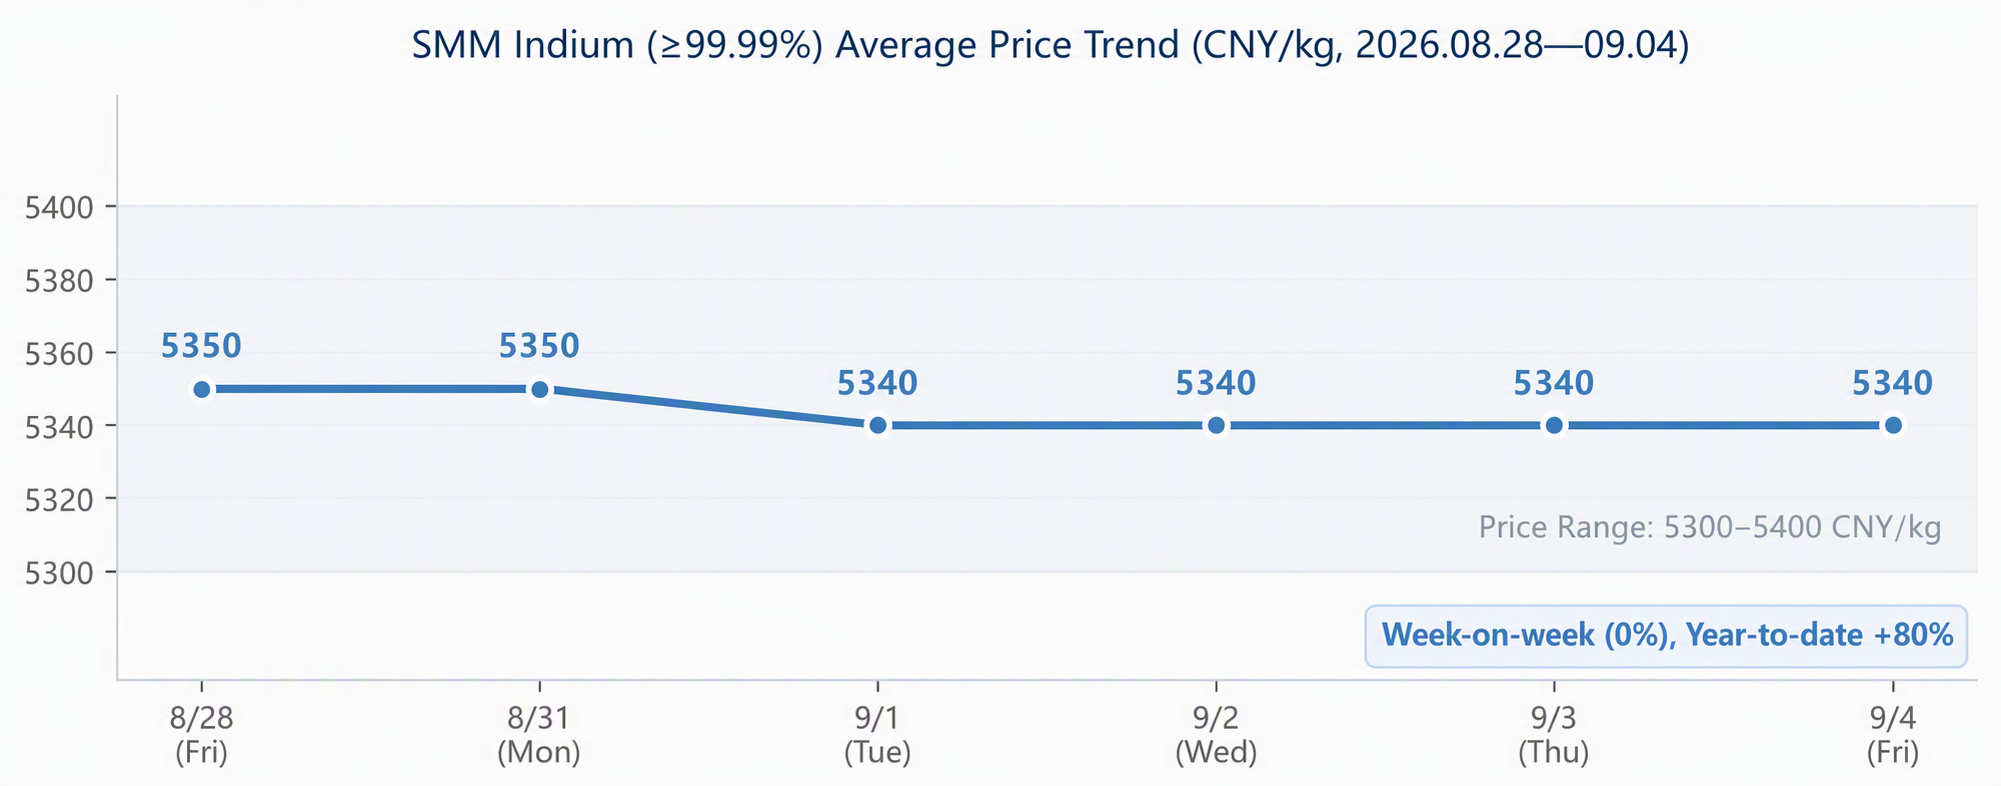
Les caractéristiques du marché étaient essentiellement les mêmes que la semaine précédente : les vendeurs maintenaient principalement leurs prix, tandis que les acheteurs achetaient selon leurs besoins. Le marché de l'indium était globalement stable avec une activité modérée, une acceptation limitée des cargaisons à prix élevé et des transactions réelles peu nombreuses ; le bras de fer entre vendeurs et acheteurs restait dans l'impasse, avec un fort attentisme. En revenant sur les tendances récentes : début août, l'indium affiné a brièvement testé le niveau de 5 400 yuans/kg, puis a reculé après la hausse rapide et s'est stabilisé autour de 5 300, entrant dans une phase de « consolidation à un niveau élevé ». Depuis le début de l'année, le prix moyen de l'indium affiné SMM a augmenté d'environ +80 % en cumulé, presque doublé par rapport à la même période l'an dernier, le centre des prix restant dans la fourchette haute de la dernière décennie.
Côté offre : production primaire rigide + production secondaire accrue, stocks en amont élevés
Structure de l'offre : l'indium primaire manque d'élasticité, l'indium secondaire contribue à la croissance marginale
L'indium ne possède pas de gisements exploitables de manière indépendante et est principalement associé aux minerais de zinc, de plomb et d'étain, les gisements polymétalliques plomb-zinc représentant environ 81 % des réserves mondiales d'indium. La production mondiale d'indium primaire est d'environ 1 100 tonnes par an, la Chine représentant environ 69 à 73 %, ce qui lui confère un avantage absolu en ressources, mais la production d'indium primaire est rigidement contrainte par les taux d'exploitation de la fusion du zinc — des frais de traitement des concentrés de zinc bas et une volonté insuffisante des fonderies de fonctionner limitent la libération de la production d'indium primaire. La croissance marginale provient principalement du côté secondaire : le 31 août, Feinan Resources a annoncé la production en série d'indium affiné de qualité 4N7 (pureté 99,997 %) grâce à un projet de transformation technologique, améliorant encore la capacité d'approvisionnement national en indium de haute pureté ; ST Jinglan a produit 75,91 tonnes d'indium affiné au premier semestre (principalement issues de la récupération secondaire), se classant parmi les premières sociétés cotées en bourse ; le projet d'indium de haute pureté de 40 tonnes/an de Yunnan Chihong Zn & Ge Co., Ltd. devrait être achevé d'ici fin 2026.
En termes de structure des stocks, on observe une « accumulation en amont et un déstockage en aval ». La hausse des stocks des producteurs s'explique principalement par des exportations restées faibles en juillet et une absorption limitée par les ventes intérieures ; parallèlement, les producteurs cibles d'ITO détiennent actuellement des stocks bas, ce qui signifie qu'une fois la demande repartie, il existe une marge de manœuvre considérable pour reconstituer les stocks.
Évolution des importations et exportations : les exportations ont rebondi depuis des niveaux extrêmement bas, mais restent en forte baisse en glissement annuel
Selon les données de l'Administration générale des douanes : en juillet 2026, les exportations chinoises d'articles liés à l'indium (indium sous forme brute et ouvrée et ses produits) se sont élevées à environ 20,3 tonnes, en hausse de 4,2 tonnes en glissement mensuel (+26,1 %), mais en baisse de 40,8 tonnes en glissement annuel (-66,8 %), se maintenant dans la fourchette extrêmement basse observée depuis l'imposition des contrôles à l'exportation. Les importations en juillet n'ont atteint que 1,1 tonne, stables en glissement mensuel et en baisse de 63,3 % en glissement annuel, quasi négligeables — la Chine est largement autosuffisante en indium, avec une dépendance aux importations extrêmement faible.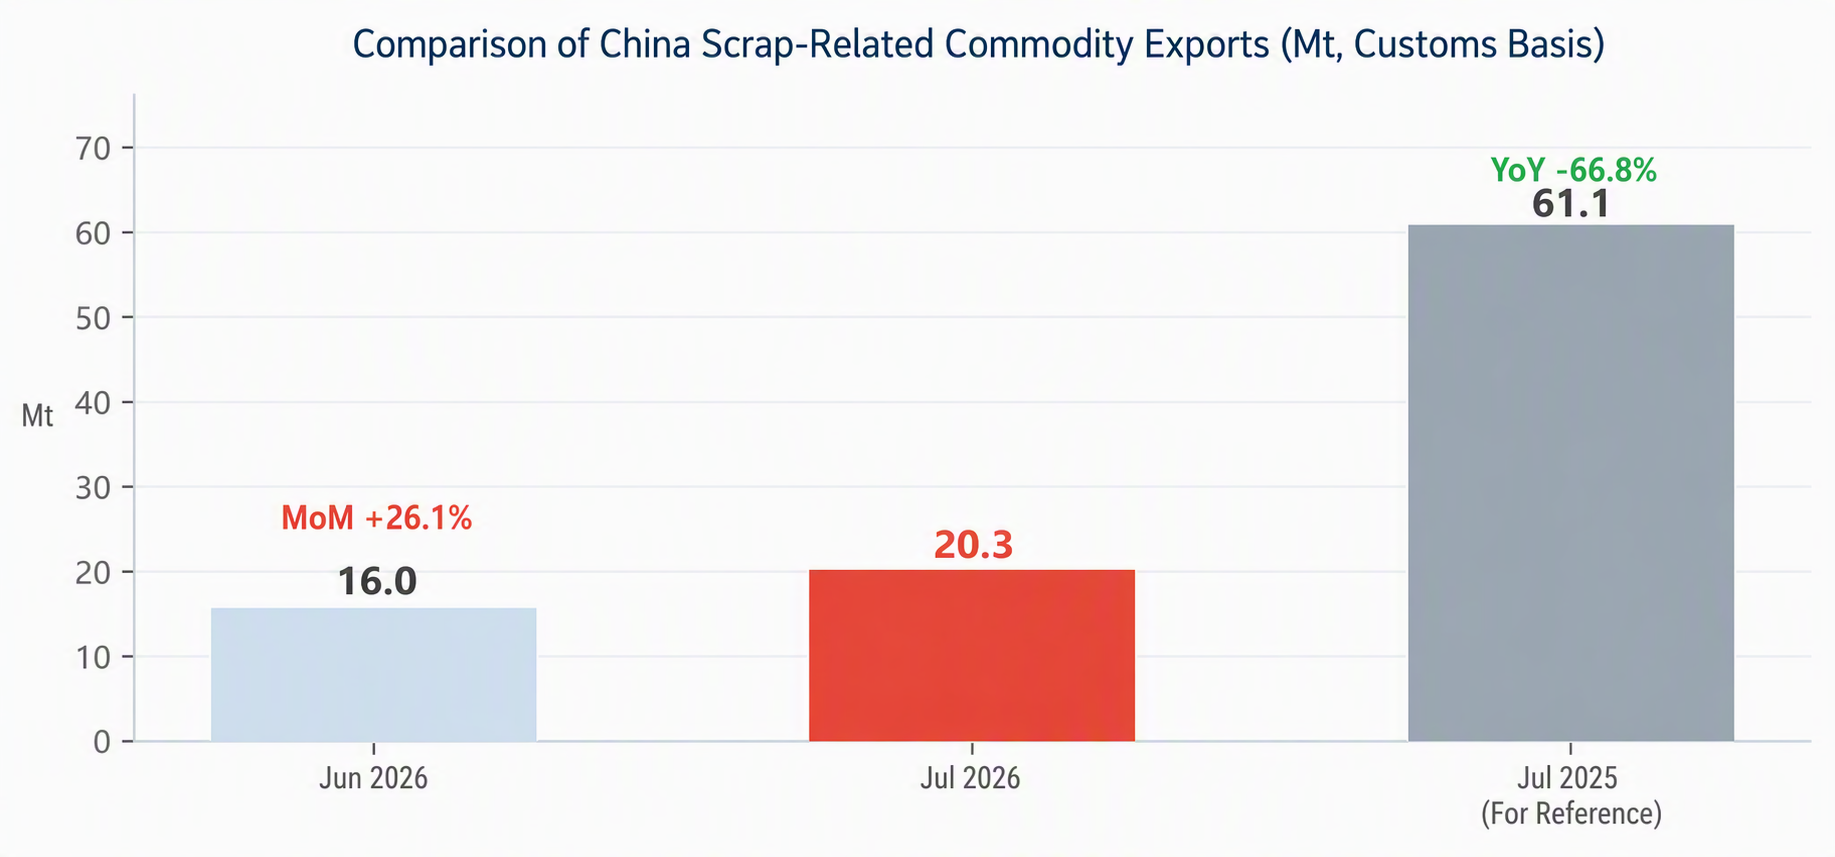
Contexte politique
- Février 2025 : le ministère du Commerce et l'Administration générale des douanes ont soumis le phosphure d'indium (InP) et d'autres articles à double usage liés à l'indium à des contrôles à l'exportation, entraînant une forte hausse des prix des substrats de phosphure d'indium à l'étranger (les plaquettes de 6 pouces ont augmenté d'environ 250 % par rapport aux niveaux antérieurs aux contrôles) ;
- 4 février 2026 : le champ des contrôles à l'exportation a été encore élargi, avec une annonce imposant des contrôles à l'exportation sur le tungstène, le tellure, le bismuth, le molybdène et les articles liés à l'indium, renforçant continuellement les attributs de ressource stratégique de l'indium et les contraintes politiques ;
- 26 juin 2026 : le ministère du Commerce a détaillé les règles de traitement des signalements de violations des contrôles à l'exportation des articles à double usage de minéraux stratégiques (en vigueur le 1er juillet), avec une couverture clé du gallium, du germanium, du tungstène, du molybdène, des terres rares, de l'indium, du bismuth et d'autres variétés.
L'impact des politiques se reflète déjà directement dans les flux commerciaux : les exportations de juillet ont chuté de 66,8 % en glissement annuel, et les exportations mensuelles moyennes de janvier à juillet se sont contractées de 57,7 % par rapport à la même période de l'année dernière, les acheteurs étrangers se tournant vers des achats diversifiés (le Japon, la Corée du Sud et les États-Unis se réapprovisionnant via des canaux hors de Chine ; les importations japonaises d'indium d'avril ont augmenté de 69,7 % en glissement mensuel, à titre d'exemple). Le 7 septembre, le PDG d'IQE a publiquement averti que les contrôles des exportations de phosphure d'indium de la Chine évoluent vers une « crise de sécurité d'approvisionnement » pour l'industrie des puces — des contrôles plus stricts combinés à des manœuvres géopolitiques ont fait de la tarification internationale et des flux commerciaux de l'indium un point focal.
IV. Côté demande : essor structurel des communications optiques IA vs ITO traditionnel stable
|
Application |
Part/Statut |
Derniers développements |
|
Cibles ITO (conducteur transparent pour panneaux d'affichage) |
Environ 60 à 70 % de la demande |
La consommation s'est améliorée en glissement annuel (+23,65 % en juin), mais les achats ont reculé en glissement mensuel, avec des stocks en aval faibles ; environ 80 % de la capacité mondiale de cibles est concentrée au Japon et en Corée du Sud, la Chine exportant principalement des matières premières ; la demande de panneaux est stable et le stockage de haute saison n'a pas encore clairement commencé |
|
Phosphure d'indium InP (modules optiques IA/puces optiques) |
Environ 10 % de la demande, avec la plus grande élasticité et la croissance la plus rapide |
Demande mondiale de 2,6 à 3 millions de plaquettes en 2026 contre une capacité effective d'environ 750 000 plaquettes, soit un déficit supérieur à 70 % ; substrats de 4 pouces à environ 6 500 yuans/pièce, en hausse de 50 % depuis le début de l'année, 6 pouces au-dessus de 2 500 $/pièce (haut de gamme à environ 5 000 $) ; Yunnan Lincang Xinyuan Germanium Industry a annoncé le 4 septembre une expansion de 150 000 à 450 000 plaquettes/an (durée de construction de 18 mois) ; Bojie Corporation a acquis Dingtai Xinyuan pour entrer dans le secteur des substrats ; Nvidia exige que la capacité de lasers au phosphure d'indium soit multipliée par 20 d'ici 2030 |
|
PV (CIGS)/Alliages, etc. |
Soutien stable |
La demande d'indium pour les cellules à couches minces CIGS est modérée ; l'Université Soochow et d'autres ont publié en juin une « cellule tandem sans indium » avec un rendement supérieur à 30 %, créant un potentiel de substitution à long terme mais un impact limité à court terme |
La contradiction centrale en une phrase : la base traditionnelle de l'indium (ITO) est stable, tandis que la nouvelle histoire de croissance (phosphure d'indium) voit un écart offre-demande se creuser continuellement. Les estimations de l'industrie suggèrent que la demande de phosphure d'indium des centres de données IA devrait passer d'environ 600 000 plaquettes en 2025 à environ 13 millions de plaquettes d'ici 2030, correspondant à une demande d'indium passant d'environ 19 tonnes métriques à environ 419 tonnes métriques. Compte tenu des contraintes rigides sur l’offre d’indium primaire, l’écart entre l’offre et la demande à moyen et long terme est appelé à se creuser, ce qui soutiendra durablement les prix de l’indium.
Perspectives du marché
À court terme (1 à 3 mois) : les prix devraient se consolider à des niveaux élevés, la direction restant tributaire de la confirmation de la demande. Les facteurs haussiers et baissiers s’entremêlent — facteurs haussiers : les contrôles à l’exportation et la prospérité du phosphure d’indium offrent un plancher, les stocks en aval sont faibles et la volonté des vendeurs de stabiliser les prix est forte ; facteurs baissiers : les stocks des producteurs en amont sont élevés, la circulation au comptant est abondante, les prix élevés freinent les achats et les échanges sont atones pendant la morte-saison traditionnelle. L’indium affiné SMM devrait continuer à se consolider dans la fourchette de 5 300 à 5 400 yuans/kg. Si le réapprovisionnement de haute saison de l’ITO en septembre-octobre entre en résonance avec les nouvelles commandes de phosphure d’indium, une cassure à la hausse est possible ; sinon, les prix évolueront probablement latéralement dans une fourchette étroite.
À moyen et long terme (6 à 24 mois) : dans la logique de l’écart offre-demande, le centre des prix devrait continuer de se déplacer vers le haut. L’offre d’indium primaire manque d’élasticité (contrainte par la fusion du zinc), et le raffinage de l’indium recyclé au grade semi-conducteur (7N) est difficile, ce qui rend malaisé le remplacement de l’offre primaire. Parallèlement, la demande de phosphure d’indium portée par les communications optiques de l’IA n’en est encore qu’aux premiers stades d’une croissance explosive, et le secteur partage des anticipations relativement convergentes d’une pénurie offre-demande en 2027. Le centre des prix de l’indium devrait se consolider et progresser au rythme des dépenses d’investissement dans l’IA. Il conviendra de suivre les prévisions de capex des fournisseurs de cloud et l’avancement de l’expansion des capacités de phosphure d’indium.
Points clés à surveiller
- Données d’importation et d’exportation d’août : les données douanières d’importation et d’exportation d’indium d’août (mi à fin septembre) pourront-elles maintenir la tendance aux faibles volumes ;
- Avancement de l’expansion des capacités de phosphure d’indium : la ligne de production de 450 000 wafers de Yunnan Lincang Xinyuan Germanium Industry, ainsi que le rendement et le rythme de montée en puissance des expansions à l’étranger de Sumitomo/JX/Coherent ;
- Mise en œuvre des licences d’exportation : quotas d’exportation réels et changements de destinations après l’entrée en vigueur des règles de contrôle détaillées, ainsi que le comportement de réapprovisionnement à l’étranger ;
- Taux d’exploitation de la fusion du zinc et offre d’indium primaire : l’évolution des TC du concentré de zinc déterminera la production marginale d’indium en sous-produit des fonderies ;
- Réapprovisionnement de haute saison de l’ITO : l’impact du rythme de réapprovisionnement des fabricants de panneaux en septembre-octobre sur la demande d’indium pour les cibles.