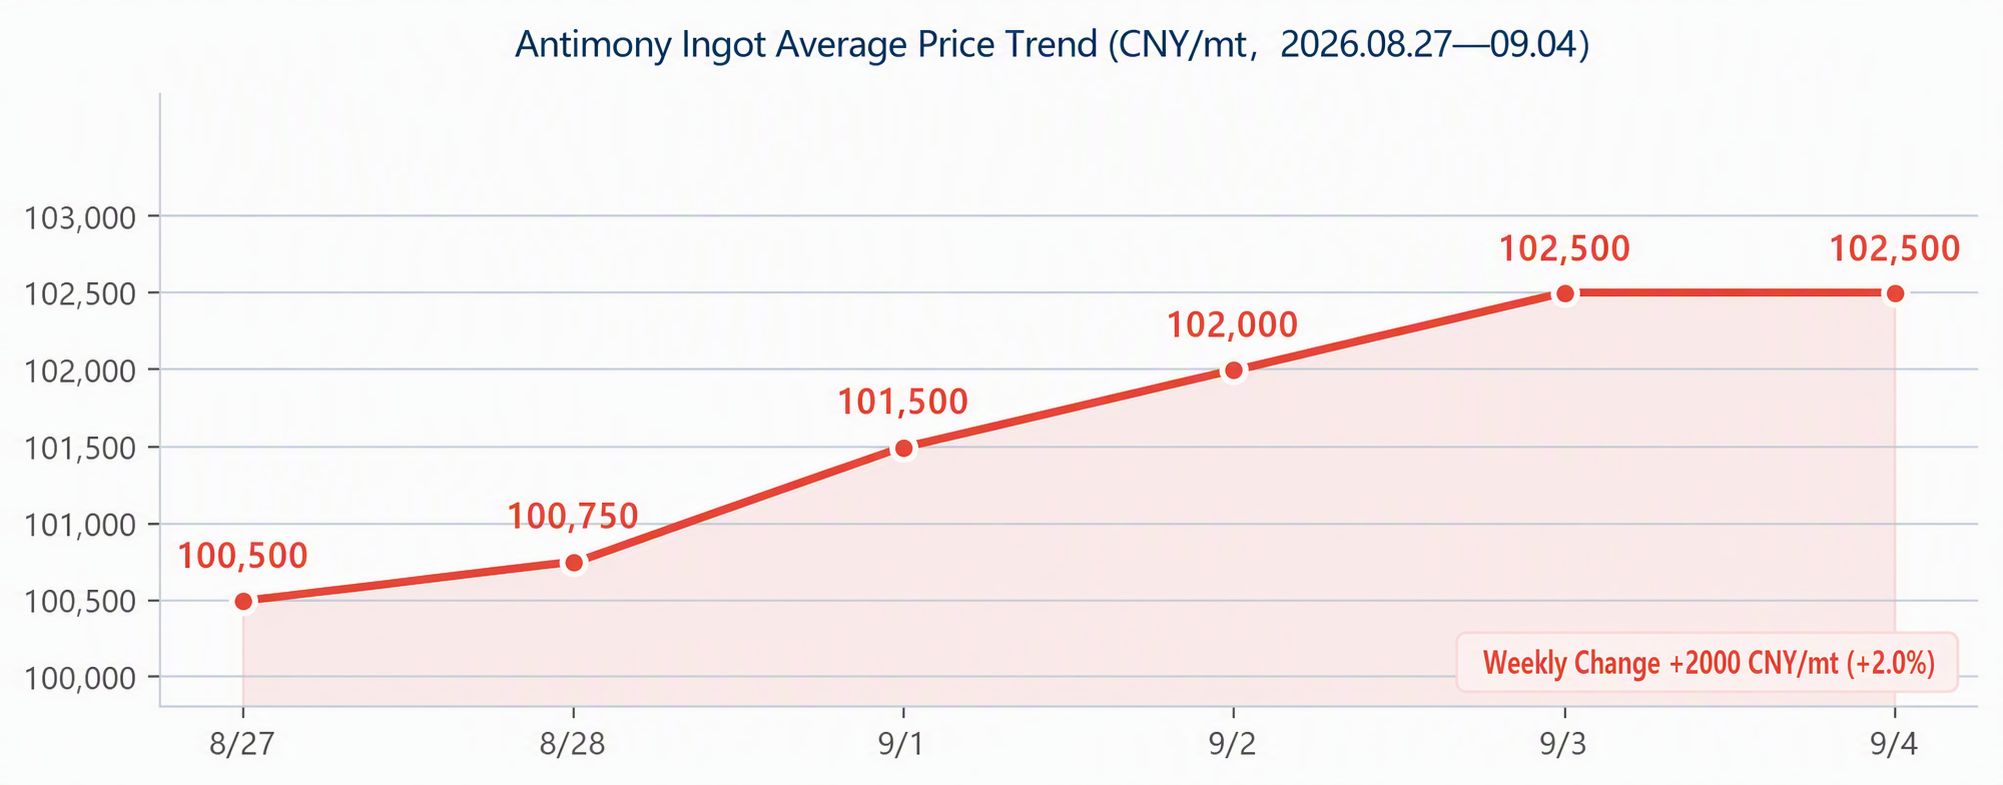
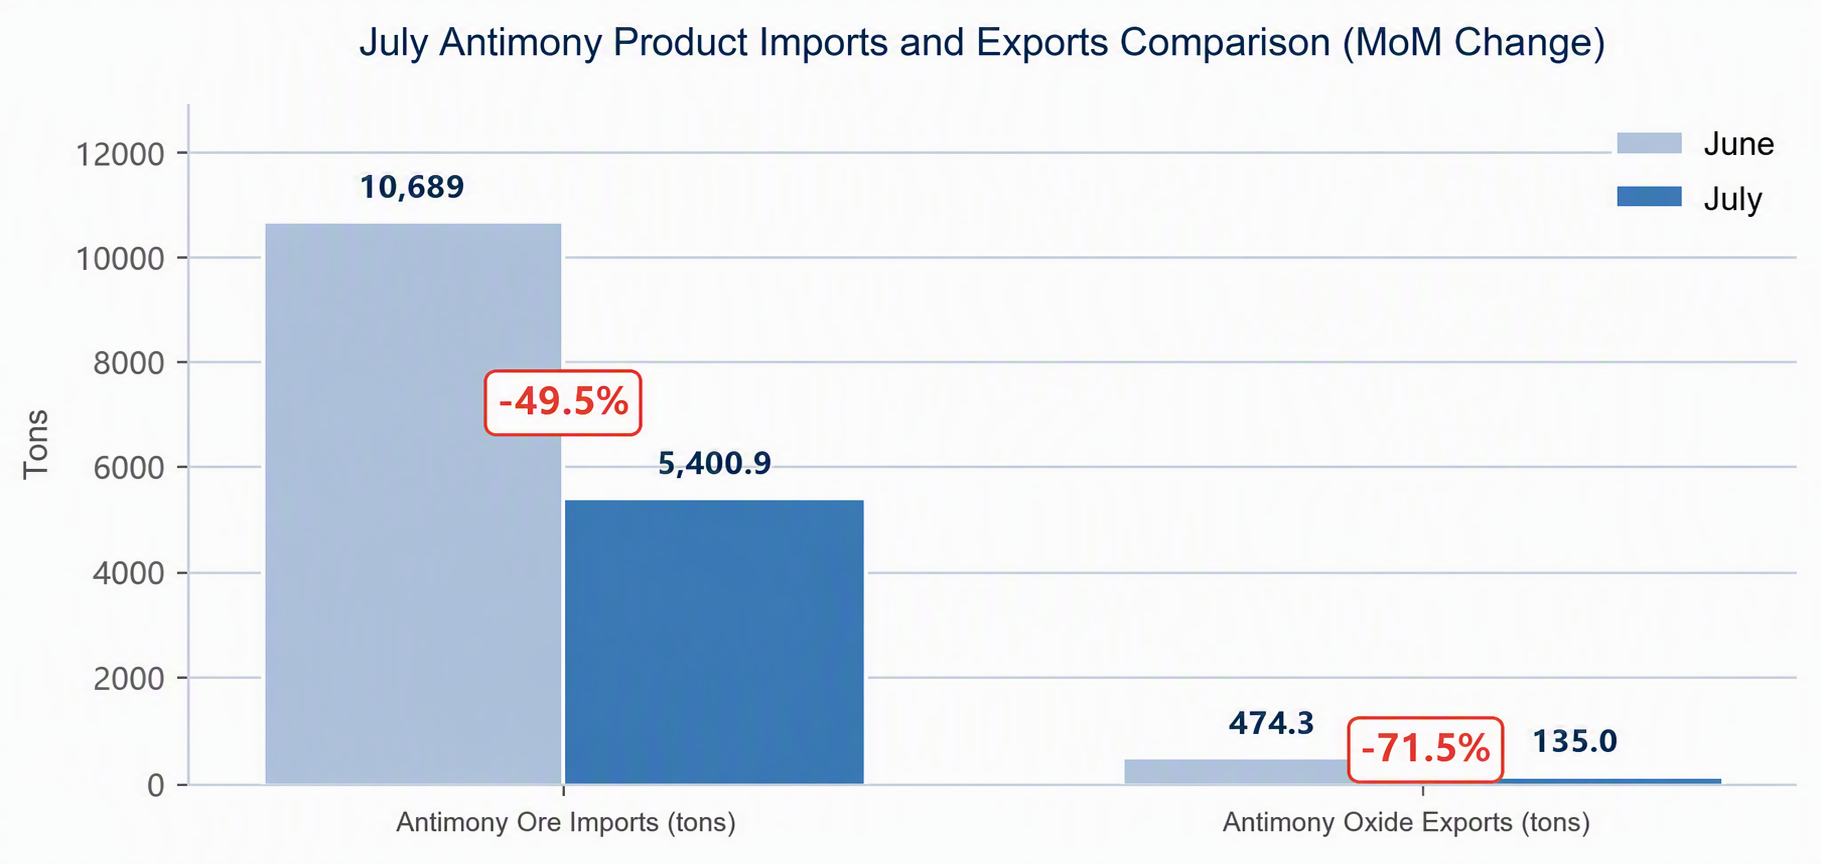
Cette semaine, le lingot d'antimoine n° 1 s'est consolidé au-dessus du seuil des 100 000 avant de progresser, clôturant à 102 500 yuans/tonne vendredi, en hausse de 2 000 (+2,0 %) en glissement hebdomadaire ; le trioxyde d'antimoine à 99,8 % a clôturé à 92 000 yuans/tonne vendredi ; les arrêts de production et les rectifications dans certaines grandes mines d'antimoine du Hunan + la production de lingots d'antimoine d'août en baisse de 9 %, de nouveaux facteurs haussiers du côté de l'offre ont été révélés ; les importations de minerai d'antimoine de juillet à 5 400,89 tonnes (-49,5 % en glissement mensuel) sont restées faibles, les exportations de trioxyde d'antimoine à seulement 135 tonnes (-71,5 %), les contrôles à l'exportation se poursuivant.
I. Revue des prix cette semaine
Cette semaine (28 août – 4 septembre), le marché des produits d'antimoine a poursuivi sa tendance de « stabilisation à des niveaux élevés et de hausse lente ». Après que le lingot d'antimoine n° 1 s'est consolidé au-dessus du seuil des 100 000 yuans/tonne, le centre des prix a continué de progresser : lundi (1er septembre), il est passé de 100 750 yuans/tonne le 28 août à 101 500 yuans/tonne, a atteint 102 500 yuans/tonne mercredi (3 septembre), et s'est maintenu jeudi (4 septembre) ; les signaux de resserrement de la circulation au comptant se sont renforcés.
Facteurs moteurs : ① Arrêts de production et rectifications dans les mines d'antimoine du Hunan, plusieurs grandes mines d'antimoine produisant plus de 100 tonnes par mois étant arrêtées pendant au moins un mois, ajoutant de nouvelles variables à l'approvisionnement en matières premières de la Chine ; ② Production de lingots d'antimoine d'août en baisse de 9 % (évaluation SMM début septembre), la forte baisse des importations de minerai d'antimoine de juillet se répercutant sur la production d'août ; ③ Les attentes de constitution de stocks de la « haute saison septembre-octobre » apportant un soutien ; ④ Cependant, les acheteurs en aval de retardateurs de flamme et de pyroantimoniate de sodium sont restés prudents face aux cargaisons à prix élevés, maintenant un rythme de hausse modéré.
II. Offre du marché (côté production)
Cette semaine, l'attention du côté de l'offre est passée des « importations » à la « production ». La dernière évaluation SMM de début septembre a montré que la production chinoise de lingots d'antimoine d'août (y compris les lingots d'antimoine, l'antimoine brut converti, la cathode d'antimoine, etc.) a chuté d'environ 9 % en glissement mensuel, affichant un repli. Les acteurs du marché estiment généralement que la baisse de production d'août était normale — la forte baisse des importations de minerai d'antimoine d'outre-mer en juillet (-49,5 %) devait inévitablement se traduire par une baisse de la production de lingots d'antimoine en août.
Plus remarquable encore, l'information SMM publiée le 28 août concernant « les arrêts de production et les rectifications dans certaines grandes mines d'antimoine du Hunan » : le rapport montrait que plusieurs grandes mines d'antimoine du Hunan avec une production mensuelle dépassant 100 tonnes ont arrêté leur production, l'arrêt devant durer au moins un mois, ce qui aura un certain impact sur l'approvisionnement en antimoine du Hunan à court terme. Combiné aux contrôles miniers de long terme, aux exigences de protection environnementale et à la maintenance périodique des entreprises dans les principales zones de production telles que le Hunan et le Guangxi, la production de concentré d'antimoine des mines reste limitée.
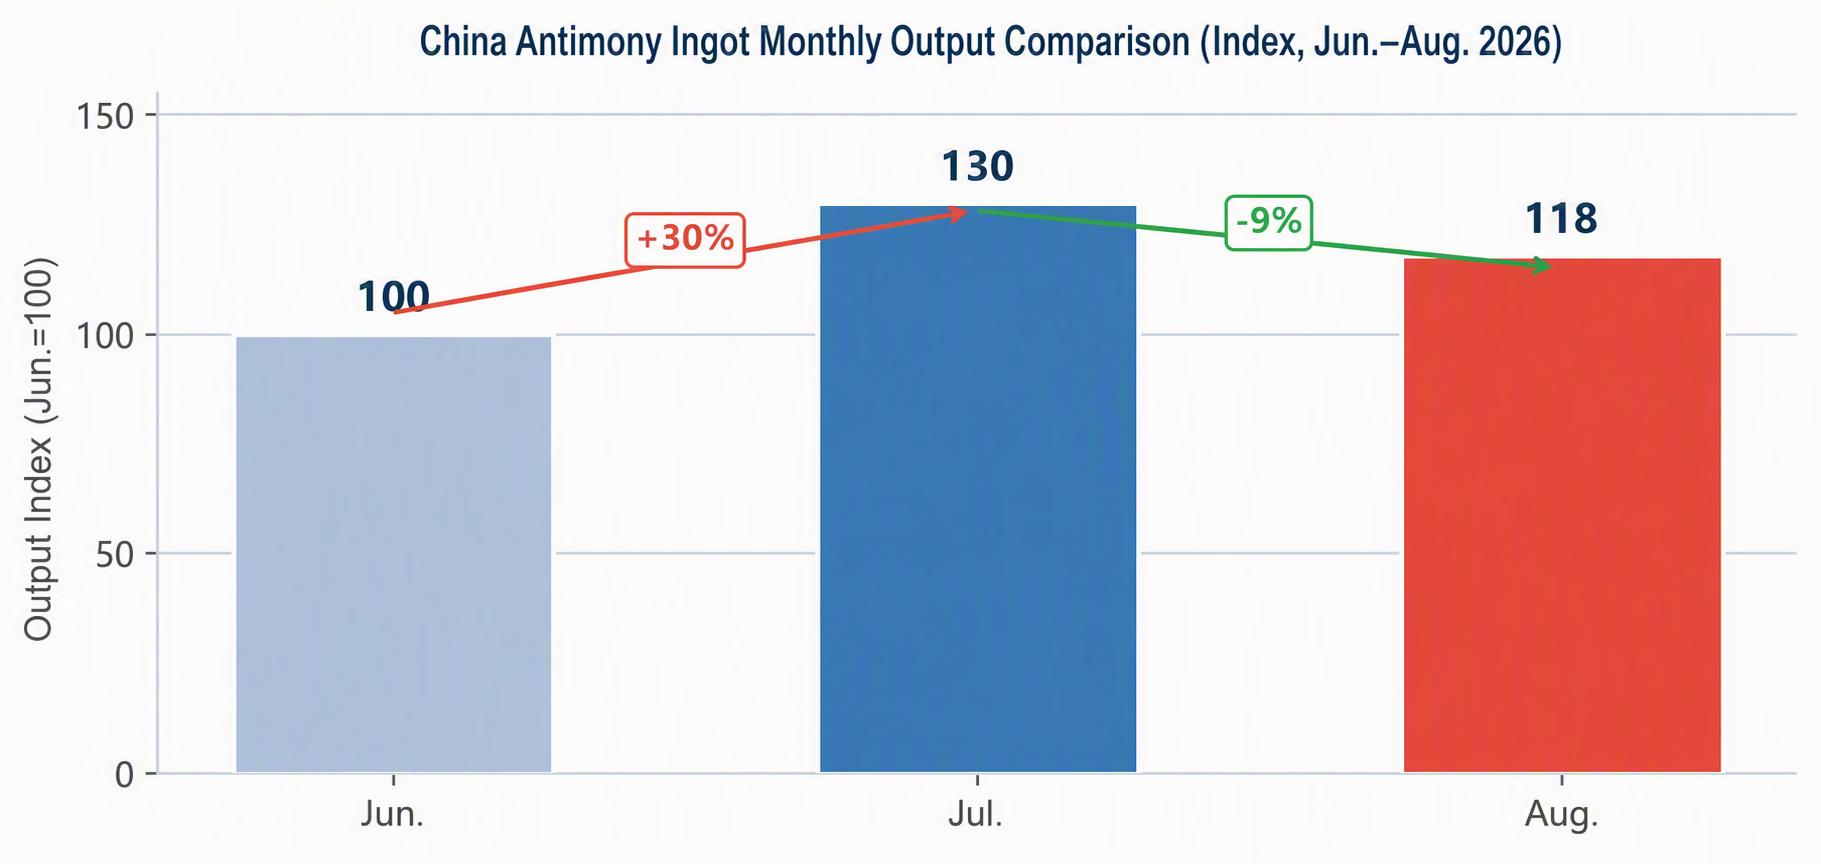
En termes de rythme, en prenant la production de juin comme référence d'environ 100, juillet a bondi de +30 % (correspondant à la conversion des importations cumulées de minerai d'antimoine du S1 de 59 347,5 tonnes en contenu physique, dépassant les importations de l'année 2025 entière), et août a reculé de -9 % ; la flambée de juillet et le repli d'août correspondent globalement au décalage temporel par rapport à la forte baisse des importations de minerai d'antimoine en juillet. Le projet proposé de fonderie de lingots d'antimoine n° 1 de 10 000 tonnes/an à Xiaoerkule au Xinjiang reste une variable d'offre à long terme et ne constitue pas un choc pour les prix à court terme.
III. Évolution des importations et des exportations
Les données douanières de juillet (publiées le 20 août) ont montré une double tendance à la baisse de « chute des importations + contraction des exportations ». Les évaluations de SMM confirment que la forte baisse des importations de matières premières a renforcé le soutien des coûts de fonderie, constituant le moteur principal de la hausse continue des lingots d'antimoine cette semaine.
IV. Demande finale
La demande finale a montré une tendance divergente cette semaine. Les retardateurs de flamme se sont légèrement améliorés, les prix du brome atteignant un sommet de 36 500 yuans/tonne et se consolidant à des niveaux élevés dans un contexte de resserrement de l'offre, offrant un soutien des coûts aux prix de l'antimoine. Cependant, l'acceptation par l'aval de l'offre après hausse des prix reste prudente, créant une résistance dans la transmission vers le segment de fonderie en amont. Pyroantimoniate de sodium : la production chinoise de pyroantimoniate de sodium de première qualité en août 2026 devrait fortement augmenter d'environ 58 % en glissement mensuel. La hausse notable de la production en août a conduit de nombreux acteurs du marché à s'interroger sur l'arrivée éventuelle de la haute saison de septembre-octobre, le stockage de pyroantimoniate de sodium par l'industrie du verre photovoltaïque étant susceptible d'augmenter progressivement.
V. Perspectives du marché
En combinant les données de production, d'importations et d'exportations et de demande, les facteurs positifs du côté de l'offre (arrêt de production au Hunan + production d'août en baisse de -9 % + faibles importations) continuent de s'accumuler, tandis que la vérification du côté de la demande (rythme réel de réapprovisionnement pendant la haute saison de septembre-octobre) nécessite encore du temps. Au cours des 1 à 2 prochains mois, le marché de l'antimoine devrait maintenir une configuration relativement solide à mesure que la demande de haute saison se matérialise. De la fin du T3 au début du T4, c'est la saison de consommation de pointe traditionnelle pour les produits à base d'antimoine, l'industrie des retardateurs de flamme entrant dans son pic de production, ce qui stimulera la consommation de trioxyde d'antimoine et de lingots d'antimoine. Bien que le verre photovoltaïque réduise sa production, il est peu probable que cela modifie la structure globale de la demande. Du côté de l'offre, le minerai d'antimoine domestique est contraint par les limitations des ressources et il est peu probable qu'il connaisse des augmentations de volume significatives, les contrôles à l'exportation continuent de se renforcer, et le rôle de la Thaïlande en tant que plaque tournante de transbordement se renforce, de sorte que les prix ne peuvent pas exclure de montrer progressivement de la vigueur.
Points de surveillance clés
- Acceptation réelle en aval des prix des lingots d'antimoine après augmentation et durabilité de la croissance du volume des transactions
- Rythme des reprises de production dans les mines d'antimoine arrêtées au Hunan et si d'autres grandes régions productrices en Chine suivent le mouvement
- Vérification réelle de la demande de pointe de septembre-octobre (taux d'exploitation des retardateurs de flamme, calendriers de production des modules photovoltaïques)
- Évolution des importations de minerai d'antimoine en août (si elles touchent le fond après avoir déjà chuté de 49,5 %)
- Évolution de la capacité de trioxyde d'antimoine à l'étranger et rythme de la reprise des exportations nationales
- Avancement du projet de fonderie de lingots d'antimoine de 10 000 tonnes à Xiaoerkule au Xinjiang
- Tendances des prix du brome et soutien des coûts
- Application des politiques de contrôle des exportations de minéraux stratégiques