Les prix du magnésium augmentent pour la troisième séance consécutive ! Le côté coûts reste « brûlant » tandis que la demande peine à prendre le relais [Commentaire SMM]

Publié: Sep 03, 2026 19:26 (GMT+8)

Affectée par les réglementations de sécurité, la croissance effective de l'offre libérée par la reprise de la production des mines de charbon en Chine est limitée. Combinée à un net recul des dédouanements de camions au port de Ganqimaodu, l'offre de charbon au comptant est tendue et les prix continuent d'augmenter. La hausse des prix du charbon a entraîné celle des matières premières de fusion telles que le semi-coke et le ferrosilicium, le centre des coûts de fusion du magnésium continuant de grimper, poussant les prix du magnésium à une troisième séance consécutive de hausse. Cependant, l'acceptation par l'aval de cargaisons à prix élevés est limitée, et le marché du magnésium se trouve actuellement dans un bras de fer entre le soutien des coûts en amont qui maintient les prix fermes et la faible demande en aval avec une réticence à acheter à des prix élevés.

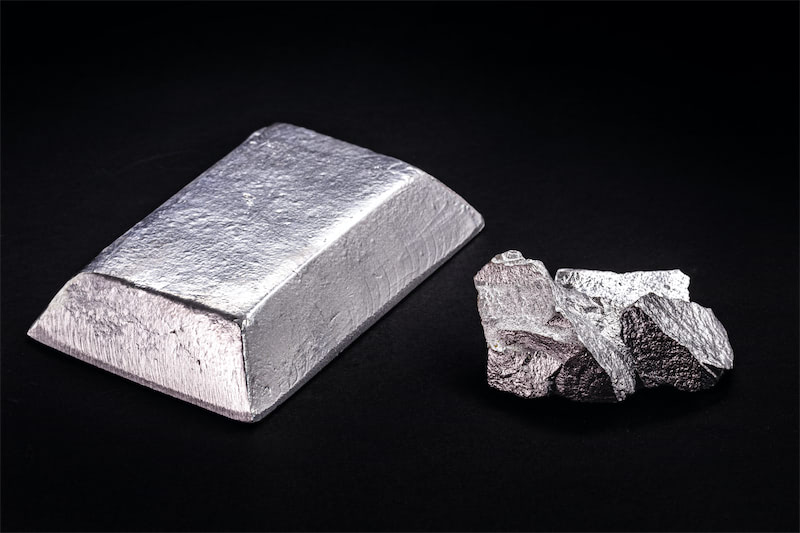
Soutenus par la hausse des coûts, les prix des lingots de magnésium ont gagné 1,86 % sur trois séances de négociation

Marché au comptant :Le 2 septembre, le marché des lingots de magnésium a montré une configuration de prix fermes sur le marché chinois et de hausses passives sur le marché du commerce extérieur. En prenant comme exemple la tendance du prix moyen du lingot de magnésium à 99,90 % (Fugu, Shenmu), le prix moyen au 2 septembre était de 161 000 yuans/tonne, en hausse de 0,31 % par rapport à la séance de négociation précédente. Le prix moyen de 161 000 yuans/tonne au 2 septembre était en hausse de 300 yuans/tonne, soit 1,86 %, par rapport aux 158 000 yuans/tonne du 28 août.

Du côté de l'offre, les fonderies ont montré une forte volonté de maintenir des prix fermes en raison de la hausse des coûts, les offres continuant de monter, mais les ventes à prix élevés ont rencontré une résistance et certains niveaux n'ont enregistré aucune transaction. Du côté de la demande, les négociants ont vendu à des niveaux inférieurs, les attitudes d'achat en aval étaient prudentes, le sentiment d'attentisme était épais sur le marché et la résistance à la hausse des prix est devenue évidente. Bien que les prix FOB du commerce extérieur aient augmenté passivement avec les prix départ usine domestiques, cette hausse des prix FOB n'a pas été motivée par une véritable reprise de la demande étrangère, laissant les prix élevés sans soutien de commandes réelles. L'acceptation des hausses de prix par l'aval étranger a été limitée, les émissions de commandes insuffisantes et les transactions du commerce extérieur ont montré des performances médiocres.

Perspectives

La reprise de la production des mines de charbon reste lente, la pression de la surveillance de la sécurité demeure élevée et l'offre effective de charbon à coke est insuffisante. La plupart des mines de charbon maintiennent des stocks de charbon à coke à des niveaux bas, avec un fort sentiment de maintenir des prix fermes et de se retenir de vendre. L'intérêt pour le marché des enchères en ligne reste élevé, et les transactions premium demeurent la norme, si bien que le marché du charbon à coke devrait bien se maintenir à court terme.

Concernant les perspectives du marché du magnésium, le déficit d'approvisionnement en charbon à court terme est difficile à combler, et les attentes quant à l'entrée en vigueur de la quatrième hausse des prix du coke se renforcent, de sorte que le soutien des coûts des matières premières sur les prix du magnésium persiste. Cependant, la demande intérieure comme étrangère manque actuellement de moteurs solides, et les prix du magnésium évolueront très probablement latéralement à court terme. À l'avenir, il conviendra de suivre de près l'évolution des prix des matières premières telles que le charbon, le ferrosilicium et le semi-coke.

Lecture recommandée :
Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[SMM Arrivages de bobines laminées à chaud] Les arrivages après les vacances ont augmenté par rapport à la période des vacances
il y a 14 heures
[SMM Arrivages de bobines laminées à chaud] Les arrivages après les vacances ont augmenté par rapport à la période des vacances
Lire la suite
[SMM Arrivages de bobines laminées à chaud] Les arrivages après les vacances ont augmenté par rapport à la période des vacances
[SMM Arrivages de bobines laminées à chaud] Les arrivages après les vacances ont augmenté par rapport à la période des vacances
il y a 14 heures
[SMM Analysis] L'approvisionnement en ferraille se détend ; le taux d'exploitation des fours électriques augmente de 2,0 % sur la période
il y a 16 heures
[SMM Analysis] L'approvisionnement en ferraille se détend ; le taux d'exploitation des fours électriques augmente de 2,0 % sur la période
Lire la suite
[SMM Analysis] L'approvisionnement en ferraille se détend ; le taux d'exploitation des fours électriques augmente de 2,0 % sur la période
[SMM Analysis] L'approvisionnement en ferraille se détend ; le taux d'exploitation des fours électriques augmente de 2,0 % sur la période
Au 13 octobre, le taux d'exploitation de 50 aciéries à four électrique à arc (EAF) produisant principalement de l'acier de construction s'établissait à 37,5 %, en hausse de 2,0 % par rapport à la semaine précédente. Le taux d'utilisation des capacités s'élevait à 38,04 %, en hausse de 2,24 % par rapport à la période précédente, tandis que la production quotidienne moyenne d'acier de construction atteignait 84 700 tonnes, en hausse de 5 000 tonnes par rapport à la période précédente.
il y a 16 heures
[SMM Revue quotidienne des tôles et plaques] Les contrats à terme ont d'abord progressé avant de reculer, avec des échanges intrajournaliers faibles
il y a 16 heures
[SMM Revue quotidienne des tôles et plaques] Les contrats à terme ont d'abord progressé avant de reculer, avec des échanges intrajournaliers faibles
Lire la suite
[SMM Revue quotidienne des tôles et plaques] Les contrats à terme ont d'abord progressé avant de reculer, avec des échanges intrajournaliers faibles
[SMM Revue quotidienne des tôles et plaques] Les contrats à terme ont d'abord progressé avant de reculer, avec des échanges intrajournaliers faibles
Aujourd'hui, les contrats à terme sur les bobines laminées à chaud (HRC) ont d'abord augmenté avant de baisser, le contrat HC2701 le plus traité clôturant à 3 254 yuans/tonne, en baisse de 0,34 % sur la journée. Le marché au comptant a reculé de 10 à 20 yuans/tonne, avec des échanges intrajournaliers moyens. Du point de vue des fondamentaux, côté offre, l'impact de la maintenance sur les HRC cette semaine s'est élevé à 193 800 tonnes, en hausse de 53 400 tonnes en glissement hebdomadaire. La semaine prochaine, l'impact de la maintenance sur les HRC devrait atteindre 144 900 tonnes, en baisse de 48 800 tonnes en glissement hebdomadaire. Côté demande, les politiques budgétaires supplémentaires pour le quatrième trimestre ont été mises en œuvre, mais leur effet de relance sur la demande finale d'acier reste à confirmer. D'après les dernières données de la chaîne industrielle, la tendance baissière du cycle immobilier est difficile à inverser, les ventes de véhicules à énergie nouvelle sont en baisse en glissement annuel, et le taux de remboursement de la taxe à l'exportation sera encore réduit de 4 points de pourcentage à compter du 1er avril de l'année prochaine. La performance de la demande finale est faible, de sorte que la pression de déstockage des HRC devrait s'accentuer, et les prix des HRC continueront de fluctuer à la baisse.
il y a 16 heures