

Notes
- Soufre : codes SH 25030000 (soufre de toutes sortes, à l’exclusion du soufre sublimé, précipité et colloïdal) + 28020000 (soufre sublimé ou précipité)
- Acide sulfurique : code SH 28070010 (acide sulfurique d’une teneur en H₂SO₄ > 80 % en poids)
- Volumes totaux : les importations de soufre au S1 2026 ont atteint 1,8481 million de tonnes (1 848 104 145 kg), en baisse de 29,4 % par rapport au S1 2025 (2,6191 millions de tonnes). Les importations d’acide sulfurique ont totalisé 560 600 tonnes (560 640 243,7 kg).
- Valeurs : la valeur totale des importations de soufre s’élevait à environ 1,270 milliard de dollars US, avec un prix moyen de 687 USD/tonne. Les importations d’acide sulfurique ont totalisé environ 111 millions de dollars US, soit 199 USD/tonne en moyenne.
1. Soufre : des volumes en repli de près de 30 % ; prix stables au début, puis envolée
1.1 Évolution mensuelle des volumes et des prix à l’importation
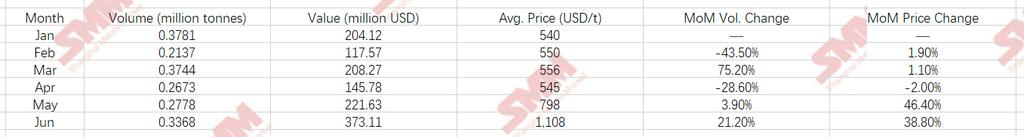
Analyse des tendances :
- Jan–Avr : les prix ont oscillé dans une fourchette étroite de 540–556 USD/t, restant globalement stables. En janvier, les volumes ont atteint 0,3781 million de tonnes (deuxième plus haut niveau du S1), en février ils ont chuté de 43,5 % par rapport au mois précédent pour s’établir à 0,2137 million de tonnes en raison du congé du Nouvel An lunaire, en mars ils ont rebondi à 0,3744 million de tonnes, puis en avril ils ont reculé à 0,2673 million de tonnes. L’offre mondiale de soufre a été abondante durant cette période et les achats indonésiens sont restés stables.
- Mai–Juin : les prix ont connu une envolée. En mai, la moyenne a atteint 798 USD/t, en hausse de 46,4 % par rapport au mois précédent ; en juin, ils ont encore bondi à 1 108 USD/t, soit une progression de 563 USD/t (+103 %) par rapport au creux d’avril. Cette flambée a été portée par le réapprovisionnement concentré des projets HPAL, la reprise de la demande internationale d’engrais phosphatés et la réduction marquée des livraisons en provenance du Moyen-Orient vers l’Indonésie. En juin, on a observé un phénomène de « hausse simultanée des volumes et des prix » (vol. +21,2 %, prix +38,8 %), indiquant que l'appétit d'achat a persisté malgré les prix élevés.
1.2 Principaux pays sources : l'Arabie saoudite en tête, le Canada émerge fortement
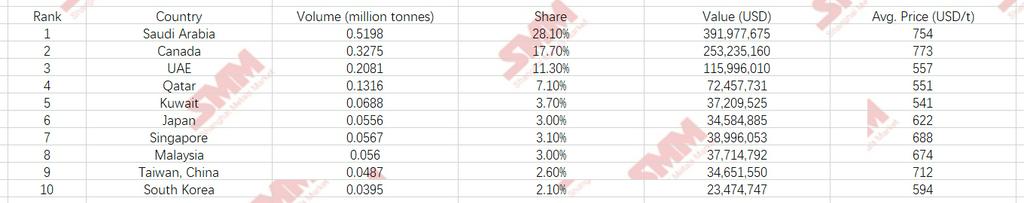
Observations clés :
- Les six pays du Moyen-Orient (Arabie saoudite, Émirats arabes unis, Qatar, Koweït, Bahreïn, Oman) ont fourni ensemble environ 0,9824 million de tonnes, représentant 53,2 % — toujours le plus grand bloc régional, mais en forte baisse par rapport aux 2,0999 millions de tonnes du S1 2025, soit une baisse de 53,2 %.
- Le Canada a vu sa part passer d'environ ~8,5 % au S1 2025 (0,2219 million de tonnes) à 17,7 %, avec des volumes en hausse de 47,6 % en glissement annuel (de 0,2219 à 0,3275 million de tonnes), devenant la deuxième source. Le soufre solide de haute pureté canadien est performant dans les applications de fusion du nickel.
- Les Émirats arabes unis, le Qatar et le Koweït ont en moyenne seulement 541–557 USD/t, nettement inférieur à l'Arabie saoudite (754 USD/t) et au Canada (773 USD/t).
1.3 Principaux ports de destination : les trois parcs nickeliers absorbent plus de 80 %
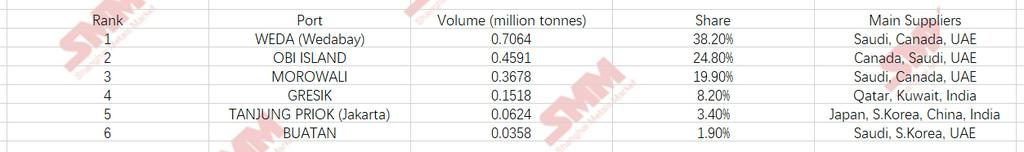
Les trois principaux parcs industriels du nickel – WEDA, MOROWALI et OBI ISLAND – ont importé ensemble 1,5333 million de tonnes, représentant 83,0 % des importations totales de soufre de l'Indonésie. Ces parcs sont les plaques tournantes du traitement en aval du nickel (HPAL et RKEF avec des unités intégrées d'acide sulfurique/d'engrais), rendant la demande d'importation de soufre fortement concentrée dans le secteur du nickel. WEDA représente à lui seul 38,2 % des importations nationales, la plus grande destination unique. GRESIK (0,1518 million de tonnes, 8,2 %) reçoit principalement du soufre qatari, koweïtien et indien, desservant les zones industrielles de l'est de Java. Tanjung Priok, le principal port de Jakarta, ne traite que 0,0624 million de tonnes (3,4 %), desservant les industries chimiques et d'engrais traditionnelles de Java.
1.4 Répartition de la baisse en glissement annuel : les six pays du Moyen-Orient enregistrent une diminution nette de 1,1175 million de tonnes
Au S1 2025, les six pays du Moyen-Orient ont exporté un total de 2,0999 millions de tonnes de soufre vers l'Indonésie, tombant à 0,9824 million de tonnes au S1 2026, soit une diminution nette de 1,1175 million de tonnes (-53,2 %). Évolution par pays :
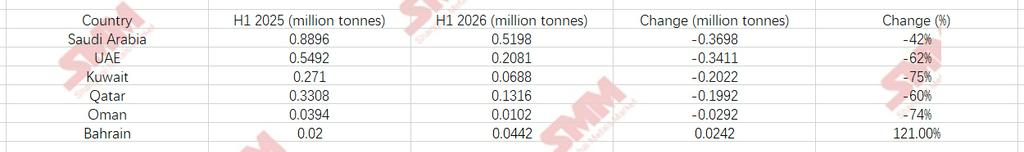
Note : Bahreïn a été le seul pays du Moyen-Orient à augmenter ses exportations vers l'Indonésie, bien que partant d'une base réduite (20 000 → 44 200 tonnes), avec un impact limité sur la situation globale.
Raisons principales du déclin : ① Les prix internationaux du soufre s'étaient renforcés de fin 2025 à juin 2026, incitant les fournisseurs du Moyen-Orient à détourner leurs cargaisons vers des marchés mieux rémunérateurs comme l'Inde, la Chine et l'Afrique du Nord ; ② Certaines nouvelles usines d'acide sulfurique par combustion de soufre en Indonésie sont entrées en service, remplaçant partiellement le soufre importé. Les augmentations en provenance du Canada (+105 600 tonnes) et des Philippines (+20 000 tonnes) n'ont couvert qu'environ 11 % du déficit.
2. Acide sulfurique : les importations augmentent contre la tendance ; la Corée du Sud devient le principal fournisseur
2.1 Volume mensuel des importations et évolution des prix
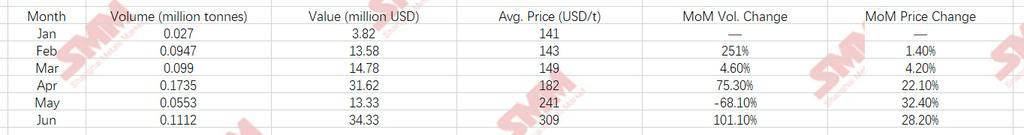
Commentaire de tendance :
- Janvier : le volume était de 27 000 tonnes à 141 USD/t, le point bas du premier semestre.
- Fév.–avr. : les volumes ont augmenté régulièrement pour atteindre un pic semestriel de 173 500 tonnes en avril, tandis que les prix sont passés de 143 à 182 USD/t. La mise en service de nouveaux projets HPAL a libéré une demande rigide.
- Mai : les volumes ont chuté de 68 % (à 55 300 tonnes), alors que les prix ont grimpé à 241 USD/t, car plusieurs fonderies japonaises et sud-coréennes sont entrées en maintenance annuelle, réduisant la disponibilité des exportations d'acide.
- Juin : les volumes ont rebondi à 111 200 tonnes et les prix ont grimpé à 309 USD/t, en hausse de 119 % par rapport à janvier. Ce niveau record a été entraîné par une conjonction de hausse des coûts du soufre (en moyenne 1 108 USD/t), de la persistance de la maintenance au Japon et en Corée, et des achats de panique des fonderies indonésiennes.
2.2 Principaux pays fournisseurs : la Corée du Sud en tête, la Chine et le Japon suivent
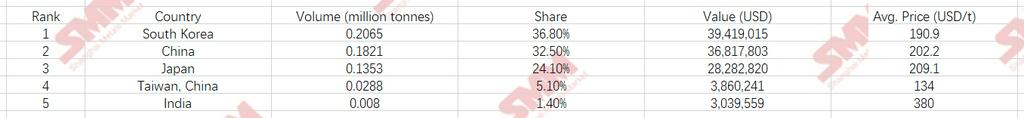
Les trois fournisseurs d'Asie de l'Est (Corée du Sud, Chine et Japon) ont livré ensemble 523 900 tonnes, soit 93,4 % des importations totales d'acide sulfurique – une concentration encore plus élevée que précédemment rapporté. La Corée du Sud s'est classée première avec 206 500 tonnes (36,8 %), en hausse de 25 000 tonnes par rapport aux données précédentes ; la Chine est montée à la deuxième place avec 182 100 tonnes (32,5 %), en hausse de 27 400 tonnes ; le Japon a importé 135 300 tonnes (24,1 %), en baisse de 28 100 tonnes. La nature corrosive de l'acide limite les distances de transport (généralement <3 000 milles nautiques), de sorte que la proximité régionale confère aux voisins asiatiques un rôle dominant. La moyenne élevée de l'Inde, à 380 USD/t, reflète des qualités d'acide spécialisé de haute pureté ou fumant, en faibles volumes. La moyenne basse de Taïwan, à 134,0 USD/t, constitue un creux de prix, bénéficiant de son acide sous-produit de raffinerie développé et des avantages du fret de courte distance.
2.3 Principaux ports de destination : OBI ISLAND capte la moitié du marché
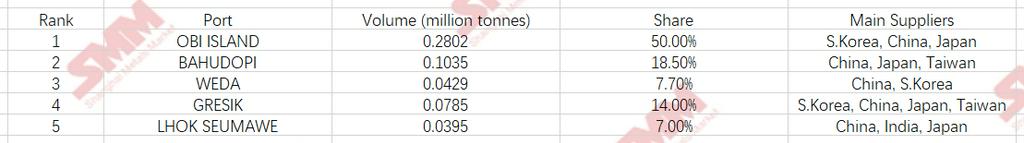
OBI ISLAND représente à lui seul 50,0 % (280 200 tonnes) de toutes les importations d'acide, car il héberge plusieurs projets HPAL de nickel-cobalt soutenus par la Chine et la Corée, avec une demande énorme d'acide fini. Les trois premiers ports (OBI+BAHUDOPI+WEDA) représentent ensemble 76,2 %, en nette hausse par rapport aux 57,5 % précédents, indiquant une concentration accrue des importations d'acide vers les grands ports – réduisant l'écart avec la concentration portuaire de 83,0 % du soufre.
3. Analyse conjointe du soufre et de l'acide sulfurique : co-mouvement volume-prix et divergence structurelle
3.1 Comparaison de l'élasticité globale du volume et du prix
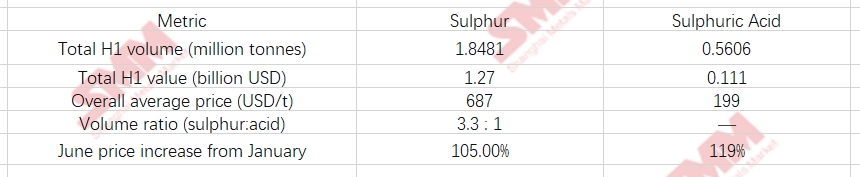
Transmission des prix et divergence d'élasticité :
- Le soufre a bondi de 568 USD/t entre janvier (540) et juin (1 108), soit un gain de 105 %, tandis que l'acide a progressé de 119 % sur la même période. L'acide présente une élasticité-prix légèrement plus élevée car ses propres fondamentaux offre-demande sont plus tendus (maintenance en Corée/Japon, demande indonésienne rigide) et son marché spot est plus petit, le rendant plus vulnérable aux variations marginales.
- Le ratio volume soufre/acide est tombé de 14:1 en janvier pour se situer entre 2,0–3,6:1 de février à juin, reflétant l'équilibre dynamique de l'Indonésie entre l'importation de soufre pour la production captive d'acide et l'importation directe d'acide fini. Lorsque le soufre est cher (par ex., 1 108 USD/t en juin), certaines fonderies préfèrent acheter de l'acide fini pour éviter de faire fonctionner leurs usines d'acide, ce qui soutient le rebond du volume d'acide en juin.
3.2 Comparaison des profils d'approvisionnement
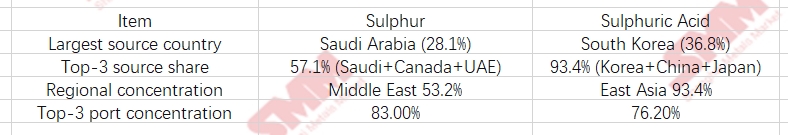
Les sources de soufre sont plus diversifiées (Moyen-Orient, Amérique du Nord, Asie du Sud-Est), tandis que l'approvisionnement en acide est fortement concentré en Asie de l'Est proche – une conséquence de leurs caractéristiques commerciales : le soufre peut être expédié sur de longues distances (Capesize/Panamax), alors que l'acide est limité par la corrosion et les coûts de fret, restreignant son rayon commercial. La concentration portuaire de l’acide (76,2 %) et celle du soufre (83,0 %) ont nettement convergé – l’écart s’est réduit de 25,5 points de pourcentage à seulement 6,8 points – ce qui indique que la concentration géographique de la demande pour ces deux produits est de plus en plus alignée.
3.3 Changements structurels de 2025 à 2026
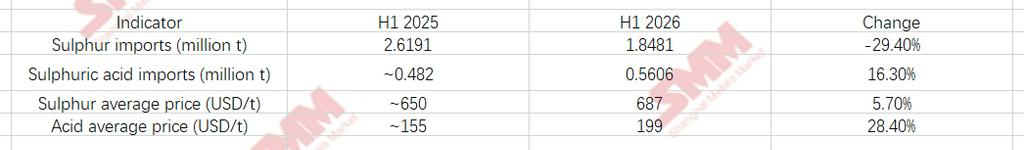
Conclusion principale : Les importations indonésiennes de soufre ont baissé en volume mais augmenté en valeur, les fournisseurs du Moyen-Orient se retirant fortement et le Canada comblant le vide. Les importations d’acide sulfurique ont augmenté tant en volume qu’en prix, les importations directes d’acide devenant un canal important pour compenser la capacité de production nationale d’acide, et la hausse de son prix a nettement dépassé celle du soufre.
3.4 Perspectives pour le second semestre 2026
- Soufre : Le prix de juin, à 1 108 USD/t, atteint un sommet historique, et les anticipations pour le second semestre indiquent une volatilité élevée continue. Les importations sur l’ensemble de l’année sont estimées entre 3,6 et 3,8 millions de tonnes, en baisse d’environ 20 % par rapport à l’année précédente.
- Acide sulfurique : Après la saison de maintenance en Corée et au Japon, l’offre pourrait se redresser, mais plusieurs projets HPAL sur l’île d’OBI et à WEDA continuent de monter en puissance. Les volumes mensuels d’importation devraient se maintenir entre 100 000 et 120 000 tonnes au second semestre, avec des prix oscillant à des niveaux élevés de 260 à 330 USD/t.
- Évolution des schémas d’approvisionnement : Le Canada est en passe de dépasser l’Arabie saoudite comme premier fournisseur de soufre de l’Indonésie d’ici 2027. Les exportations chinoises d’acide sulfurique vers l’Indonésie ont également une marge de progression, en particulier en provenance des complexes intégrés de raffinage et de pétrochimie des côtes est et sud de la Chine.



