Les exportations de minerai de chrome d'Afrique du Sud ont totalisé 2 403,95 kt en juin 2026, en légère baisse de 0,90 % par rapport au mois précédent, mais toujours en hausse de 38,86 % par rapport à l'année précédente – le dernier point de données d'une tendance qui caractérise le secteur du chrome du pays depuis bien plus d'un an : des volumes de minerai brut qui se maintiennent ou augmentent, alors même que la santé de la fonderie nationale de ferrochrome reste sous une pression distincte et séparée.
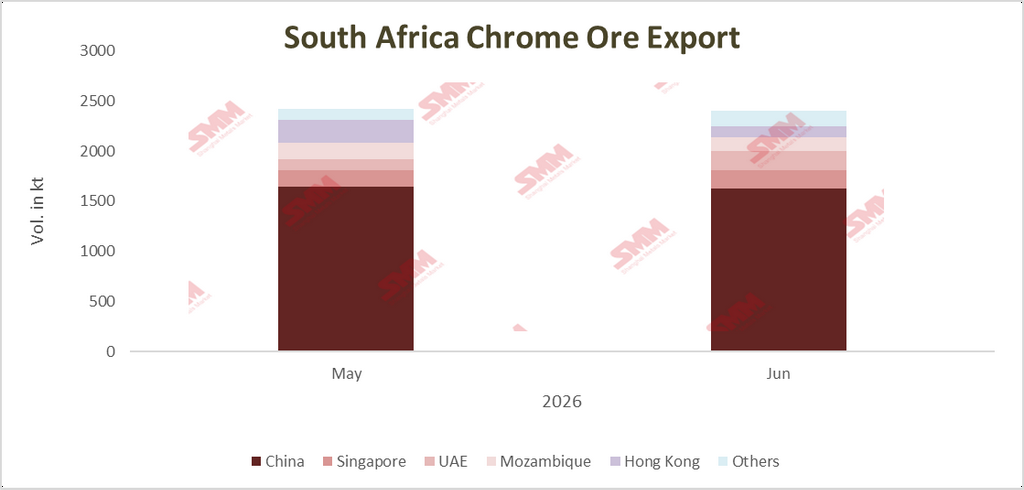
Figure 1 : Volume des exportations de minerai de chrome d'Afrique du Sud et répartition par destination, juin 2026
Une tendance modérée, mais toujours élevée
Le chiffre de juin se situe dans une fourchette étroite qui persiste depuis trois mois consécutifs. Les exportations s'élevaient à 2,47 millions de tonnes en avril et à 2,43 millions de tonnes en mai, avant de fléchir encore à 2,404 millions de tonnes en juin – une baisse progressive et légère d'environ 2,7 % sur le trimestre. Pris isolément, cela pourrait ressembler à un affaiblissement de la demande. Mais comparé à l'année précédente, cela ressemble davantage à un plateau à un niveau anormalement élevé : les volumes d'avril, mai et juin 2026 sont tous bien supérieurs à ceux des mois correspondants de 2025, avec une croissance annuelle atteignant 43 % en mai et encore près de 39 % en juin. En d'autres termes, le marché ne s'est pas refroidi – il a simplement cessé d'accélérer après une longue période de croissance exceptionnelle.
L'emprise de la Chine sur le commerce se resserre davantage
La Chine a absorbé 67,61 % du volume total des exportations sud-africaines de juin, confirmant sa position de loin le plus grand acheteur de minerai de chrome sud-africain. Cette concentration est conforme – et constitue sans doute une intensification – à la tendance observée sur l'ensemble de l'année 2025, lorsque la Chine a absorbé un volume record de 12,5 millions de tonnes de minerai de chrome sud-africain sur l'année entière, en hausse de 23,8 % en glissement annuel, grâce aux taux d'exploitation élevés des fonderies chinoises de ferrochrome alimentant l'industrie nationale de l'acier inoxydable. Les acheteurs chinois représentant plus des deux tiers des exportations d'un seul mois, le commerce du minerai de chrome sud-africain dépend désormais plus que jamais de la santé d'un marché aval : la production chinoise de ferrochrome et, par extension, la demande chinoise d'acier inoxydable. Cette concentration est une arme à double tranchant – elle a soutenu les volumes d'exportation sud-africains pendant une période de faiblesse de la fonderie nationale, mais elle expose aussi les exportateurs de minerai du pays à tout ralentissement de l'utilisation des fours chinois ou de la production d'acier inoxydable.
Singapour et les Émirats arabes unis : des plaques tournantes commerciales, non des marchés de consommation finale
Singapour (7,85 %) et les Émirats arabes unis (7,82 %) ont complété le trio de tête des destinations en juin, totalisant près d’un sixième du volume total des exportations. Aucun de ces deux pays n’est un consommateur significatif de minerai de chrome ni un producteur notable de ferrochrome ; tous deux sont des plaques tournantes établies pour le négoce mondial des matières premières et la logistique. Les Émirats arabes unis, en particulier, sont largement présentés — y compris dans la littérature économique gouvernementale — comme une porte d’entrée de réexportation et de redistribution vers les marchés plus vastes du Moyen-Orient et de l’Afrique, s’appuyant sur leur infrastructure logistique plutôt que sur une demande industrielle intérieure. Singapour joue un rôle globalement similaire dans les flux de négoce de matières premières en Asie. Leur présence dans le trio de tête doit donc être interprétée avant tout comme le signal d’une activité de négoce et de mélange — le minerai transitant par des plaques tournantes intermédiaires avant livraison finale — plutôt que de véritables nouveaux pôles de demande concurrençant la Chine pour les volumes sud-africains.
L’histoire structurelle sous-jacente aux chiffres
La persistance d’exportations robustes de minerai parallèlement à la faiblesse persistante de la capacité de fusion de ferrochrome propre à l’Afrique du Sud reflète un réalignement structurel de la chaîne de valeur du chrome dans le pays, plutôt qu’une fluctuation à court terme. Les coûts élevés de l’électricité de réseau, le vieillissement du parc de fours domestiques et les goulets d’étranglement logistiques récurrents ont progressivement érodé la compétitivité de la valorisation locale, incitant les producteurs à orienter une part croissante du chrome extrait vers l’exportation de minerai brut. Cette dynamique a été brutalement illustrée au niveau des entreprises dans le rapport de production du premier semestre 2026 de Merafe Resources, publié fin juillet, qui montrait un effondrement de 75 % de la production attribuable de ferrochrome, à seulement 28 000 tonnes, en raison de suspensions prolongées des fonderies à Wonderkop et Boshoek, tandis que la production de minerai de chrome restait pratiquement stable à 425 000 tonnes — l’activité minière continuant de performer même si le segment des alliages tournait largement au ralenti.
Dans le même temps, la base d’approvisionnement en minerai de chrome de l’Afrique du Sud s’élargit sans doute plutôt qu’elle ne se réduit, même si la capacité dédiée au ferrochrome est en difficulté. Plusieurs grands producteurs de métaux du groupe du platine — Sibanye-Stillwater, Northam Platinum, Eastplats, et le développeur de projet Southern Palladium sur son gisement de Bengwenyama — ont tous révélé cette année des plans ou des résultats montrant une croissance délibérée de la récupération de chromite en tant que sous-produit de leurs corps minéralisés UG2, considérant de plus en plus le chrome comme une source stratégique de revenus parallèle plutôt qu’un crédit accessoire. La diversification du secteur des MGP ajoute une source supplémentaire de tonnage au pool d’exportation de minerai, renforçant le même schéma visible dans les données commerciales nationales : davantage de minerai arrive sur le marché, et moins est transformé en ferrochrome sur le territoire avant de quitter le pays.
Une réponse politique toujours en cours de mise en œuvre
Cette tendance n’est pas passée inaperçue en Afrique du Sud. En juin 2025, le cabinet a approuvé un ensemble coordonné d’interventions visant spécifiquement à freiner cette évolution — notamment le réalignement des tarifs d’électricité pour l’industrie du ferrochrome, le placement du minerai de chrome sous contrôle des exportations avec un permis d’exportation administré par l’ITAC, et la mise en place d’une taxe à l’exportation sur le minerai de chrome parallèlement à des incitations élargies dans les zones économiques spéciales pour les fonderies. Le ministère du Commerce, de l’Industrie et de la Concurrence a ensuite ouvert le cadre de la taxe à l’exportation et des permis à la consultation publique en novembre 2025. Plus de six mois plus tard, les données commerciales de juin — qui montrent encore des exportations de minerai brut en hausse de près de 39 % par rapport à l’année précédente — suggèrent que, quelle que soit la combinaison de permis et d’allègements tarifaires mise en œuvre jusqu’à présent, elle n’a pas encore réorienté significativement les matières premières de l’exportation vers la valorisation nationale. La question de savoir si le cadre complet de la taxe à l’exportation, une fois finalisé, modifiera cet équilibre devrait être l’une des questions ouvertes les plus lourdes de conséquences pour la chaîne de valeur du chrome en Afrique du Sud pour le reste de 2026.
En résumé
Les données d’exportation de juin confirment que le commerce du minerai de chrome sud-africain reste structurellement orienté vers les expéditions brutes plutôt que vers la valorisation nationale, la part de la Chine dans ce commerce s’approfondissant plutôt que se diversifiant, et Singapour et les Émirats arabes unis fonctionnant comme des conduits commerciaux plutôt que de véritables marchés alternatifs. Alors que les producteurs de MGP augmentent la base d’approvisionnement en minerai même si les fonderies de ferrochrome restent contraintes, et que les mesures de contrôle des exportations du gouvernement sont encore en cours de mise en œuvre, la divergence entre les flux commerciaux de minerai de chrome et de ferrochrome semble destinée à rester une caractéristique déterminante du secteur sud-africain du chrome jusqu’à la fin de 2026.