Tissu électronique piloté par l’IA : du matériau de support à la base de puissance de calcul
Le tissu électronique (tissu de fibres de verre de qualité électronique) est le substrat de renfort de base des stratifiés cuivrés (CCL), qui entrent finalement dans les circuits imprimés (PCB). Par le passé, le tissu électronique était principalement utilisé comme matériau de support, mais à mesure que les serveurs d’IA augmentent considérablement les exigences en matière de nombre de couches de PCB, de vitesse de signal et de stabilité, le tissu électronique à faible constante diélectrique (Low-Dk) et à très faible perte est devenu une exigence incontournable, élevant le tissu électronique au rang de matériau de base essentiel pour l’infrastructure informatique et de communication.
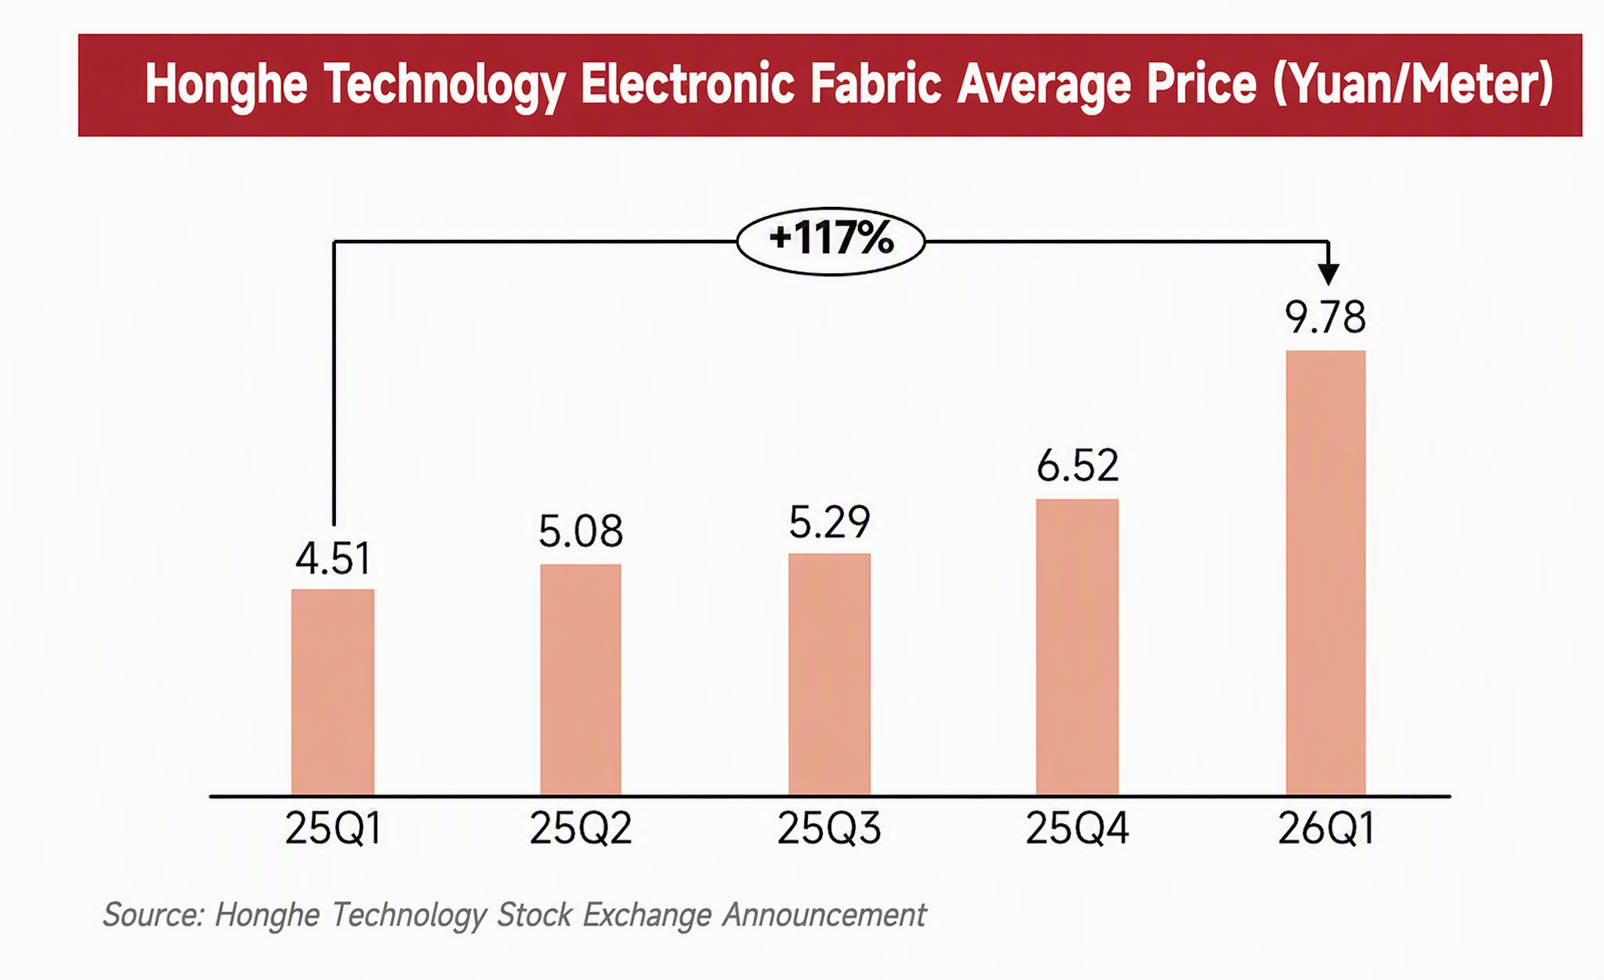
Cette augmentation de la demande a entraîné un resserrement de l’offre et une hausse des prix. Prenons l’exemple des données opérationnelles publiées par le leader du secteur Honghe Technology : le prix moyen du tissu de fibres de verre de qualité électronique est passé de 4,51 yuans/mètre au T1 2025 à 9,78 yuans/mètre au T1 2026, soit une augmentation de 116,85 % en glissement annuel.
Panorama de l’expansion 2026 : une « course aux armements du tissu électronique »
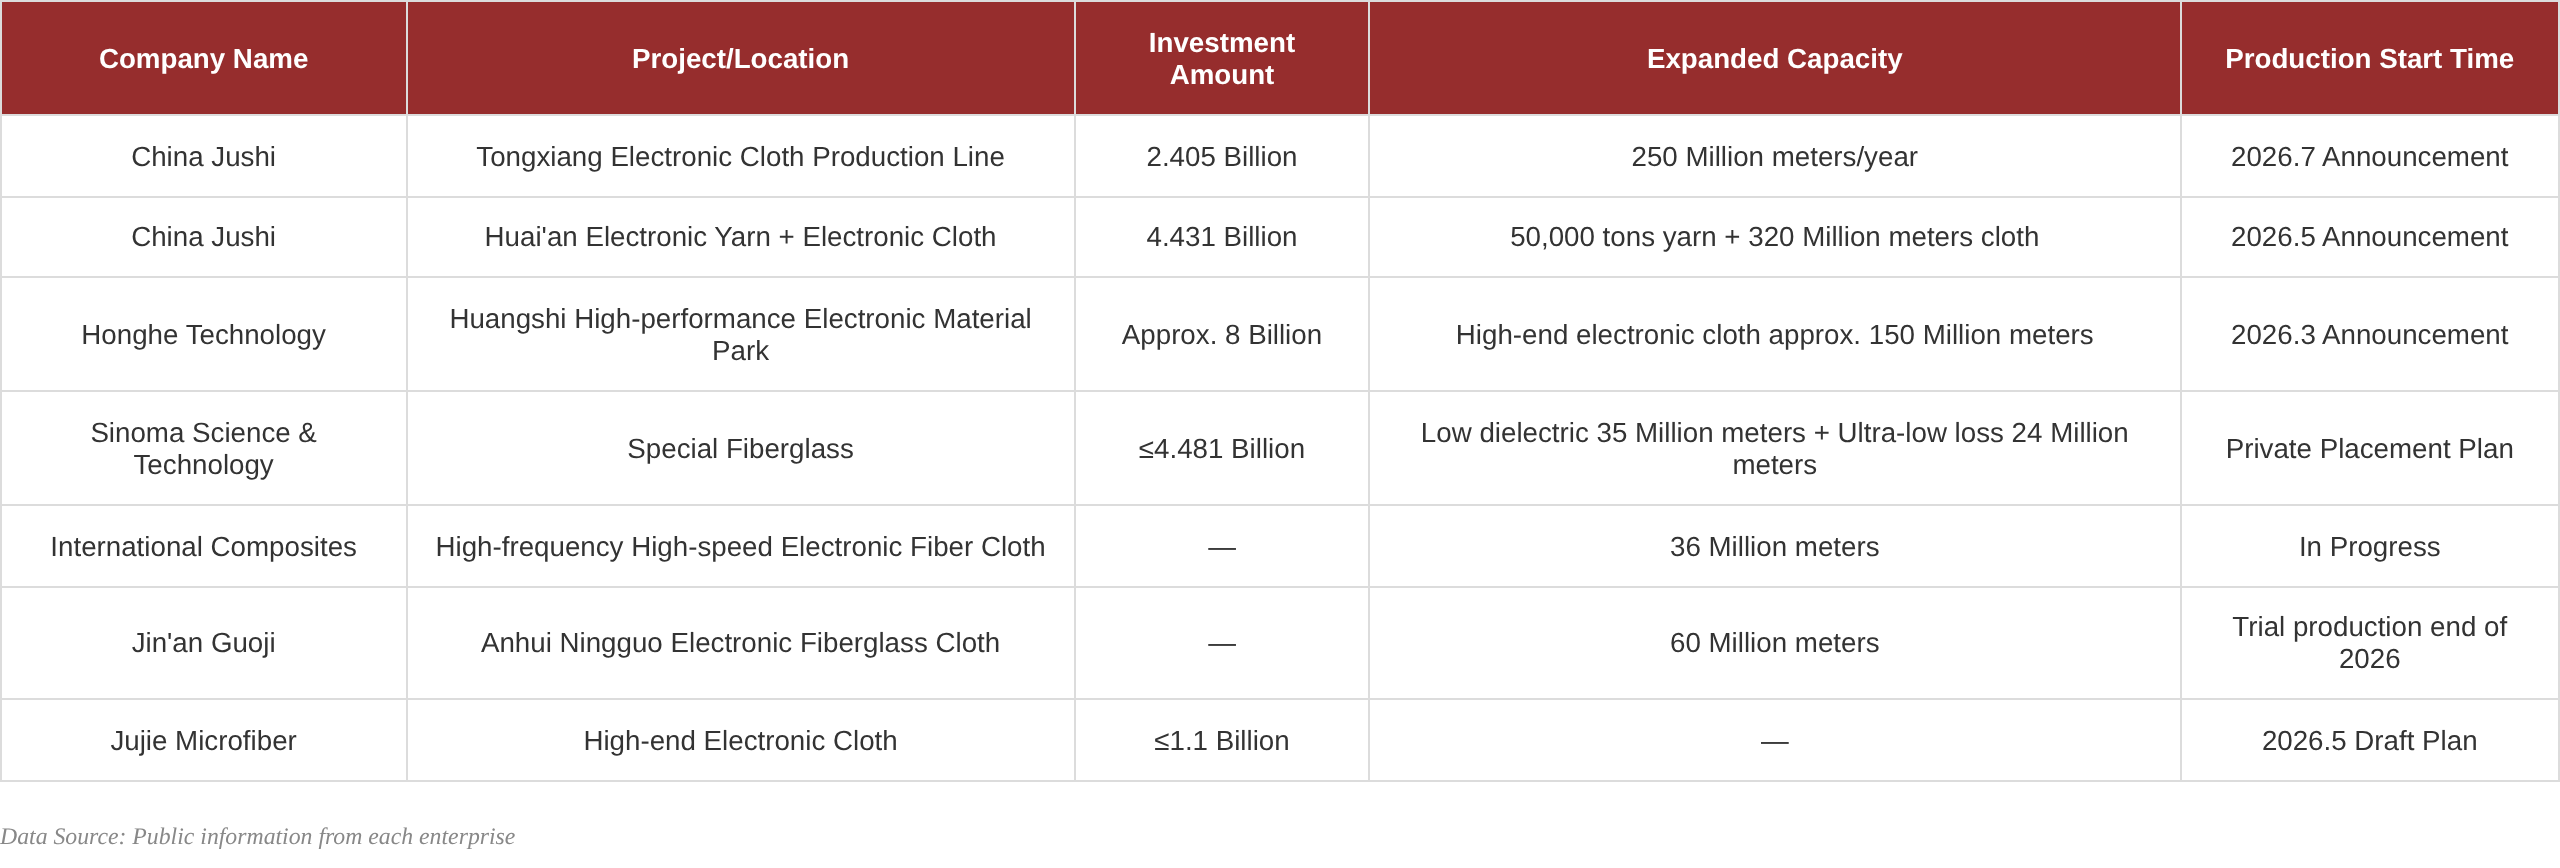
Portées par la demande en IA, les entreprises cotées de l’ensemble de la chaîne industrielle ont communiqué de manière dense en 2026 leurs projets de construction et de déploiement de capacités pour le tissu électronique, l’intensité des dépenses d’investissement atteignant un niveau élevé par rapport aux dernières années. Sur la base des seules informations publiques, les nouvelles capacités prévues par les principaux acteurs sont déjà considérables : les ventes de tissu électronique de China Jushi ont atteint 1,062 milliard de mètres en 2025, se classant au premier rang du secteur ; rien que Jushi a annoncé environ 570 millions de mètres de nouvelles capacités prévues au cours des deux derniers mois. De nombreuses entreprises fonctionnent actuellement à pleine production et pleine vente.
Étirage des fibres de verre et filières Pt-Rh
La naissance du tissu électronique débute à une température ultra-élevée d’environ 1 600 °C : les matières premières comme le sable de quartz et la pyrophyllite sont fondues en verre liquide, qui s’écoule à travers une filière en alliage de platine et de rhodium précisément dosé, jaillissant de milliers de buses à l’échelle du micron. Tirées par des machines d’étirage à haute vitesse, les fibres sont étirées en fibres de verre plus fines qu’un cheveu humain (jusqu’à moins de 9 microns). Cette filière est le composant clé d’une ligne de production de fibres de verre et le point d’entrée de la demande en platine :
- Irremplaçabilité : Dans un environnement de verre fondu à 1 300–1 600 °C, les métaux ordinaires s’oxyderaient, se corroderaient ou fondraient rapidement ; seul l’alliage Pt-Rh possède la capacité combinée de résister aux températures élevées, à l’érosion du verre fondu et de conduire le chauffage électrique pour le contrôle de la température.
- Attribut de consommable perpétuel : Les filières subissent une usure continue sous l'effet du balayage à haute température, avec une durée de vie d'environ 1 à 1,5 an (plus courte pour les filières standard ; les filières renforcées par dispersion peuvent atteindre 12 à 18 mois), ce qui génère une très forte demande de remplacement. En 2025, le stock total de filières Pt-Rh en service dans l'industrie a atteint 85,7 tonnes métriques, avec plus de 10 000 filières en exploitation.
- Seuil de dépenses d'investissement : Pour une ligne de production de stratifils à hauteur de 100 kt, l'investissement dans le seul alliage Pt-Rh est passé d'environ 200 millions de yuans à environ 450 millions de yuans ; chaque tonne de fil électronique produite nécessite un apport en filière Pt-Rh d'environ 6 300 à 6 900 yuans.
- Volume de la demande : L'industrie mondiale de la fibre de verre a une demande annuelle de platine d'environ 700 000 onces (environ 21,8 tonnes métriques). Le volume de platine en circulation impliqué dans le cycle de vie complet des filières en Chine dépasse 3,5 millions d'onces (environ 109 tonnes métriques). Le volume annuel d'alimentation des fabricants de filières a doublé au cours des cinq dernières années. En 2025, le volume mondial total de filières platine-rhodium en service était d'environ 85,7 tonnes métriques, avec plus de 10 000 filières en exploitation. La durée de vie des filières est d'environ 1 à 1,5 an, nécessitant l'entretien ou le remplacement de plus de 10 000 unités par an. La Chine représente plus de 60 % de la capacité mondiale de fibre de verre, ce qui en fait le plus grand marché de consommation ; par conséquent, la majeure partie du stock en service est concentrée dans les lignes de production nationales.
Dans l'ensemble, le tissu électronique est devenu un autre pôle clair de croissance de la demande de platine, après l'énergie hydrogène. L'alliage platine-rhodium est le consommable de base pour les filières d'étirage des fours à bassin de fibre de verre. La création de nouvelles lignes de production nécessite une première charge initiale substantielle, tandis que les pertes par volatilisation continues pendant la production constituent une consommation nette constante. Ce cycle d'expansion des capacités de PCB haut de gamme, porté par la puissance de calcul de l'IA, stimule à la fois le volume et le prix du tissu électronique, accélérant le déploiement des capacités pour les tissus spéciaux ultra-fins et à faible constante diélectrique. Cela conduit à son tour à une double augmentation des achats de nouvelles filières et des pertes à pleine production, apportant une croissance marginale à la demande de platine industriel. En termes d'échelle, la demande globale du secteur de la fibre de verre reste inférieure à celle des autocatalyseurs, mais elle présente une forte élasticité de prospérité et un lien étroit avec la chaîne industrielle de l'IA, représentant un point de croissance structurel du côté de la demande de platine à ne pas négliger. Actuellement, la tarification du platine reste essentiellement dominée par les facteurs macroéconomiques, l'offre minérale et la demande d'autocatalyseurs, tandis que le tissu électronique amplifie principalement les anticipations d'un équilibre tendu entre l'offre et la demande à la marge.