Aperçu
Pour une société minière, produire davantage de métal semble être la voie évidente vers de meilleurs résultats. Le bilan d’Implats montre pourquoi ce n’est pas si simple. La production compte, mais aussi les prix des différents métaux, leur coût de production et la fiabilité du parcours allant du minerai souterrain jusqu’au produit que les clients peuvent acheter.
Malgré son nom, Impala Platinum n’est pas une entreprise mono-métal. Les métaux du groupe du platine (MGP) comprennent le platine, le palladium et le rhodium, qui ont des usages et des cycles de prix différents. Ces métaux se trouvent ensemble dans le minerai, de sorte qu’un producteur ne peut pas simplement choisir d’extraire celui qui est devenu le plus cher.
Cette analyse utilise les données enregistrées par Implats pour les exercices financiers de 2010 à 2025, chacun se terminant le 30 juin. Elle suit la production déclarée et les prix moyens obtenus pour le platine, le palladium et le rhodium, ainsi que des références de marché distinctes pour le ruthénium et l’iridium. La leçon essentielle est qu’une entreprise de MGP prospère a besoin à la fois de marchés favorables et d’opérations fiables. Ni l’un ni l’autre ne suffit seul.
Tendances de production et composition des métaux
Les premières années montrent à quelle vitesse une perturbation peut modifier le tableau de la production. La production combinée déclarée de platine, de palladium et de rhodium était d’environ 3,29 millions d’onces au cours de l’exercice 2011 (EF2011). À l’EF2014, elle était tombée à environ 2,05 millions d’onces. Cette année-là a été marquée par la grève de cinq mois qui a touché l’industrie sud-africaine du platine. Ce déclin ne tenait pas simplement à une moindre quantité de métal sous terre : il reflétait la difficulté de maintenir les mines en activité et de livrer un produit fini.
La production s’est ensuite redressée, mais pas de façon linéaire. La pandémie a entraîné de nouvelles perturbations en EF2020, suivies d’une reprise en EF2021. Toutefois, cette reprise comprenait également une année complète d’Impala Canada, acquise en décembre 2019. Cela importe, car une entreprise plus grande peut déclarer une production plus élevée sans que ses mines existantes ne deviennent plus productives.
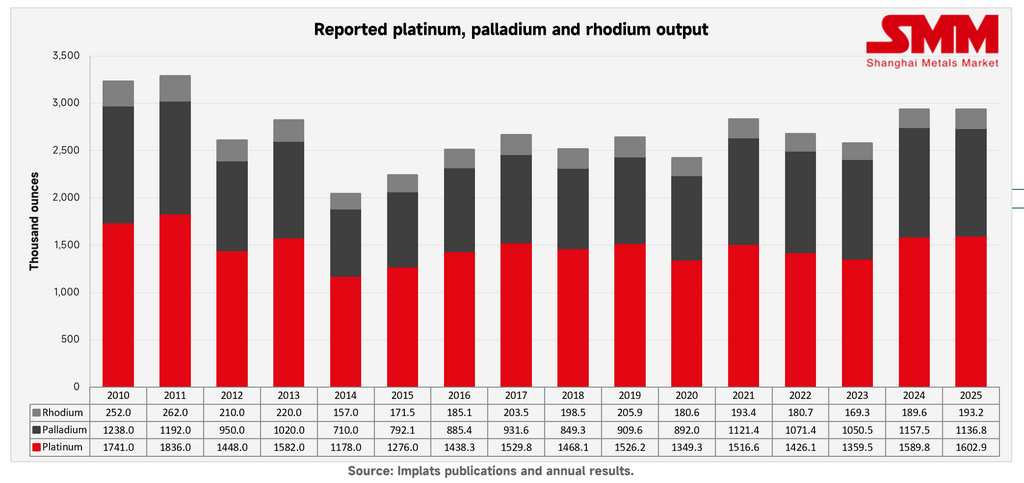
À l’EF2025, la production déclarée a atteint environ 1,60 million d’onces de platine, 1,14 million d’onces de palladium et 193 200 onces de rhodium. Ensemble, ces volumes représentaient 2,93 millions d’onces, proches du total de l’EF2024. Le platine est resté la principale composante physique, suivi du palladium. Le rhodium ne représentait qu’environ 6,6 % de ce total des trois métaux. Ces chiffres ne correspondent pas à la production totale de l’entreprise pour l’ensemble des métaux déclarés.
Il y a deux réserves importantes. Premièrement, l’entreprise a évolué au fil du temps, notamment avec l’ajout du Canada et de Bafokeng. Deuxièmement, la série historique mesure la production brute affinée, la production vendable étant incluse dans les rapports ultérieurs. Elle inclut également les matières traitées par Impala Refining Services, qui traite les approvisionnements d’autres producteurs. Il ne s’agit pas d’une mesure de la production des seules mines en propriété exclusive. Les opérations zimbabwéennes, y compris Zimplats et Mimosa, font partie de cette chaîne plus large allant de la mine au marché ; les chiffres ne doivent pas être décrits comme une production sud-africaine uniquement.
La leçon pratique est que le métal extrait, le métal affiné et le métal vendu sont des étapes différentes. La matière peut attendre entre elles. Résorber un arriéré de traitement peut augmenter la production finie sans augmentation équivalente de l’extraction cette année-là. Inversement, un problème de four peut retarder les ventes même lorsque l’extraction se poursuit. Un traitement fiable, un entretien rigoureux et des conditions de travail sûres sont donc aussi importants que le nombre d’onces annoncé.
Cycles des prix réalisés
La série des prix montre des fluctuations bien plus amples que la série de production. Un « prix réalisé » est le prix moyen que l’entreprise a reçu, et non la cotation la plus élevée du marché au cours de l’année. Dans cet ensemble de données, ces moyennes sont mesurées en dollars américains par once troy sur l’exercice financier d’Implats.
Le prix réalisé du platine a atteint 1 691 $ l’once en 2011, est tombé à 827 $ en 2019 et s’est redressé à 986 $ en 2025. Cette reprise le laisse encore bien en deçà du niveau antérieur. Le palladium et le rhodium ont suivi des trajectoires plus spectaculaires. Le palladium est passé de 376 $ en 2010 à 2 419 $ en 2021, avant de retomber à 986 $ en 2025. Le rhodium a atteint 17 610 $ en 2021, puis a décliné à 4 818 $ en 2025. Par rapport aux niveaux de 2021, les baisses ont été d’environ 59 % pour le palladium et 73 % pour le rhodium. Il s’agit de variations des moyennes annuelles de l’entreprise, et non de mesures des pics quotidiens du marché.
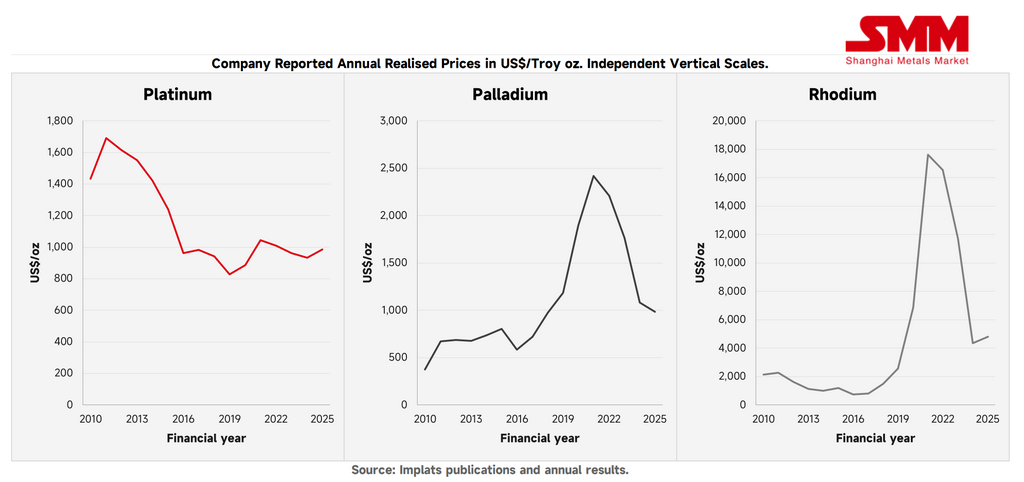
Cela explique pourquoi la composition des métaux est importante. À sa moyenne de 2021, le rhodium valait presque 17 fois plus par once que le platine. Un volume relativement faible peut donc avoir un effet important sur la valeur du panier global. De même, une forte baisse des prix peut affaiblir les résultats même lorsque l’entreprise continue de produire des volumes considérables.
Les prix élevés incitent aussi les clients à s’adapter. Johnson Matthey a documenté le remplacement d’une partie du palladium par du platine dans les catalyseurs automobiles et la réduction de l’utilisation du rhodium dans la verrerie à la suite de la flambée des prix antérieure. Un boom peut aider un producteur aujourd’hui tout en encourageant des changements qui réduiront plus tard la demande de certains métaux.
La devise ajoute une autre dimension. Au cours de l’exercice 2025, le chiffre d’affaires en dollars d’Implats par once de six métaux vendue a augmenté d’environ 3 %, mais le montant équivalent en rands est resté pratiquement inchangé. Un rand plus fort a compensé l’amélioration des prix en dollars. Pour des opérations qui règlent une grande partie de leurs factures en rands, un meilleur prix en dollars ne signifie pas automatiquement un écart plus important entre les revenus et les coûts.
Les données utilisées ne permettent toutefois pas d’établir le bénéfice en multipliant simplement la production par le prix. Les onces produites ne sont pas nécessairement des onces vendues, et les volumes bruts traités ne représentent pas tous le même intérêt économique. Les graphiques de prix expliquent l’exposition au marché, pas un compte de résultat complet.
Autres MGP et limites
Les métaux moins importants méritent de l’attention, mais les éléments doivent être replacés dans leur juste contexte. Les données utilisées contiennent des séries annuelles complètes de production et de prix réalisés pour le platine, le palladium et le rhodium. Des séries équivalentes à l’échelle du groupe pour le ruthénium, l’iridium et l’osmium n’ont pas été trouvées dans les informations examinées. Une donnée manquante ne signifie pas une production nulle, des ventes nulles ou une absence d’importance commerciale.
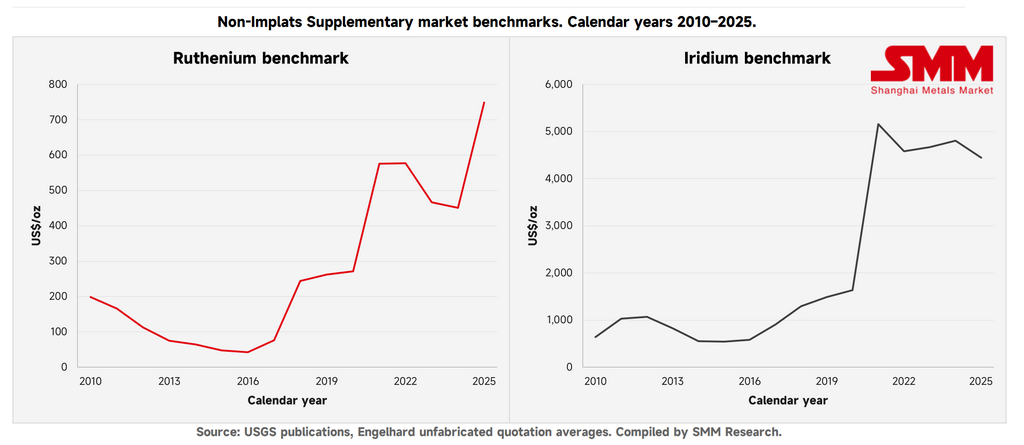
Les indices de référence distincts montrent pourquoi ces lacunes comptent. La cotation annuelle du ruthénium sur le marché s’est établie en moyenne à 42 dollars l’once en 2016 et à environ 749 dollars en 2025. L’iridium a atteint en moyenne environ 5 158 dollars en 2021 et 4 448 dollars en 2025. Leurs cycles étaient clairement différents de ceux des métaux à plus fort volume.
Ces métaux ont aussi des rôles industriels différents. L’iridium, par exemple, est utilisé dans certains systèmes qui décomposent l’eau pour produire de l’hydrogène. Son histoire de demande dépasse donc les catalyseurs d’échappement des véhicules.
Cependant, les prix de référence sont des cotations de marché par année civile publiées par l’USGS, et non les prix reçus par Implats. Sans volumes de vente et prix de transaction correspondants de l’entreprise, ils ne peuvent pas indiquer dans quelle mesure ces métaux ont contribué au chiffre d’affaires ou à la génération de trésorerie. La terminologie exige également de la prudence. La mesure « 6E » d’Implats combine le platine, le palladium, le rhodium, le ruthénium, l’iridium et l’or. L’or n’est pas un MGP, tandis que l’osmium est exclu. Un total de six métaux ne peut donc pas être traité comme un total des six métaux du groupe du platine, et aucun solde inexpliqué ne peut être attribué sans risque à l’osmium.
Enfin, les données douanières nationales mesurent les échanges commerciaux, et non la production d’une entreprise individuelle. Combiner la production minière, la production des raffineries et les exportations peut conduire à compter le même métal plus d’une fois. Ces limites ne sont pas de simples inconvénients techniques : elles déterminent les conclusions que les données peuvent réellement étayer.
Conclusion et perspectives
Le bilan 2010-2025 est une histoire de perturbations opérationnelles, de changements de taille de l’entreprise et de cycles de prix très différents au sein d’un même panier de métaux. Il ne permet pas d’affirmer simplement que davantage d’onces produisent toujours de meilleurs résultats, ni qu’une reprise des prix prouve une amélioration durable des mines.
La dernière mise à jour est constituée par les résultats annuels de l’exercice 2026 d’Implats, publiés le 3 septembre 2026. La production raffinée et commercialisable a augmenté de 5 % pour atteindre 3,56 millions d’onces 6E, tandis que le chiffre d’affaires en rands par once 6E a progressé de 51 %. Le flux de trésorerie disponible publié a atteint 22,0 milliards de rands. Ce contraste montre à quel point l’environnement des prix a compté, parallèlement à l’amélioration de la livraison de métal fini. Ces chiffres portant sur six métaux sont distincts des graphiques historiques portant sur trois métaux, et Implats a retraité sa comparaison de production de l’exercice 2025.
Il existe des raisons de rester prudent. Les coûts par once, selon la mesure ajustée des stocks de l’entreprise, ont augmenté de 8 %. Le résultat de base a également bénéficié d’une reprise de dépréciation après impôts de 8,1 milliards de rands : il s’agit d’une reprise de dépréciations d’actifs antérieures, et non de nouvelles liquidités issues de la vente de métal. Pour l’exercice 2027, Implats prévoit entre 3,30 et 3,50 millions d’onces 6E raffinées et commercialisables, en tenant compte de la remise à niveau de la sécurité à Rustenburg et de l’arrêt du traitement, ainsi que de la reconstruction prévue du four de Zimplats. Il s’agit d’une prévision de l’entreprise, et non d’un résultat garanti.
À plus long terme, la technologie des véhicules reste importante. Les véhicules à essence, diesel et hybrides utilisent des catalyseurs de traitement des gaz d’échappement ; les véhicules exclusivement électriques n’en ont pas besoin. C’est la répartition des véhicules vendus qui compte, et non le seul nombre total. Les usages industriels et la joaillerie constituent d’autres sources de demande, mais il ne faut pas supposer que ces métaux suivront une même trajectoire de prix future.
Pour Implats, le véritable test est ce qui se passe lorsque les marchés sont moins favorables : l’entreprise peut-elle fonctionner en toute sécurité, maîtriser ses coûts, convertir les encours en liquidités et investir suffisamment pour maintenir la production future ? Des prix plus élevés offrent une marge de manœuvre. La solidité durable vient de la bonne utilisation de cette marge.
Références
- .
- .
- .
- .
- .
- .
- .
- .
- , , .
- .
- , .
- , , .
- , , .
- .