I. Les livraisons de cellules de batteries de stockage d'énergie au S1 atteignent 486 GWh, le marché maintient une forte prospérité
Au S1 2026, le marché mondial des cellules de batteries de stockage d'énergie a poursuivi sa croissance rapide. Les données de SMM montrent que les livraisons cumulées de cellules de janvier à juin ont atteint 486 GWh ; les livraisons au T1 et au T2 étaient respectivement de 223 GWh et 263 GWh, les livraisons du T2 étant en hausse d'environ 17,9 % par rapport au trimestre précédent. En rythme mensuel, les livraisons de la Chine sont passées de 71 GWh en janvier à 86 GWh en juin, le niveau mensuel des livraisons augmentant régulièrement.
Du point de vue de la structure des applications, le stockage côté production/transport d'électricité et le stockage commercial et industriel restaient la principale destination des cellules, représentant 87,5 % des livraisons totales au S1, tandis que les livraisons de cellules pour stockage résidentiel comptaient pour environ 12,5 %.
Globalement, la demande de cellules de stockage au S1 2026 était toujours principalement tirée par le stockage côté production/transport et le stockage commercial et industriel, le stockage résidentiel constituant un complément important. La concentration de la structure applicative vers des scénarios de stockage à grande échelle a non seulement stimulé la croissance des volumes de livraison, mais a également poussé l'industrie à accélérer l'itération des produits vers une grande capacité, une densité énergétique élevée et un coût total de cycle de vie réduit.
Avec l'expansion rapide du marché, le paysage concurrentiel des fabricants de cellules de stockage s'est clarifié. Selon l'enquête de SMM sur les livraisons de ces entreprises, les leaders détenaient une part de marché majeure en s'appuyant sur leur portefeuille clients, leur production à grande échelle et leur capacité de livraison stable, tandis que certaines entreprises ont amélioré leur classement grâce à la mise en service de nouvelles lignes, la montée en volume des produits et l'expansion de la clientèle.
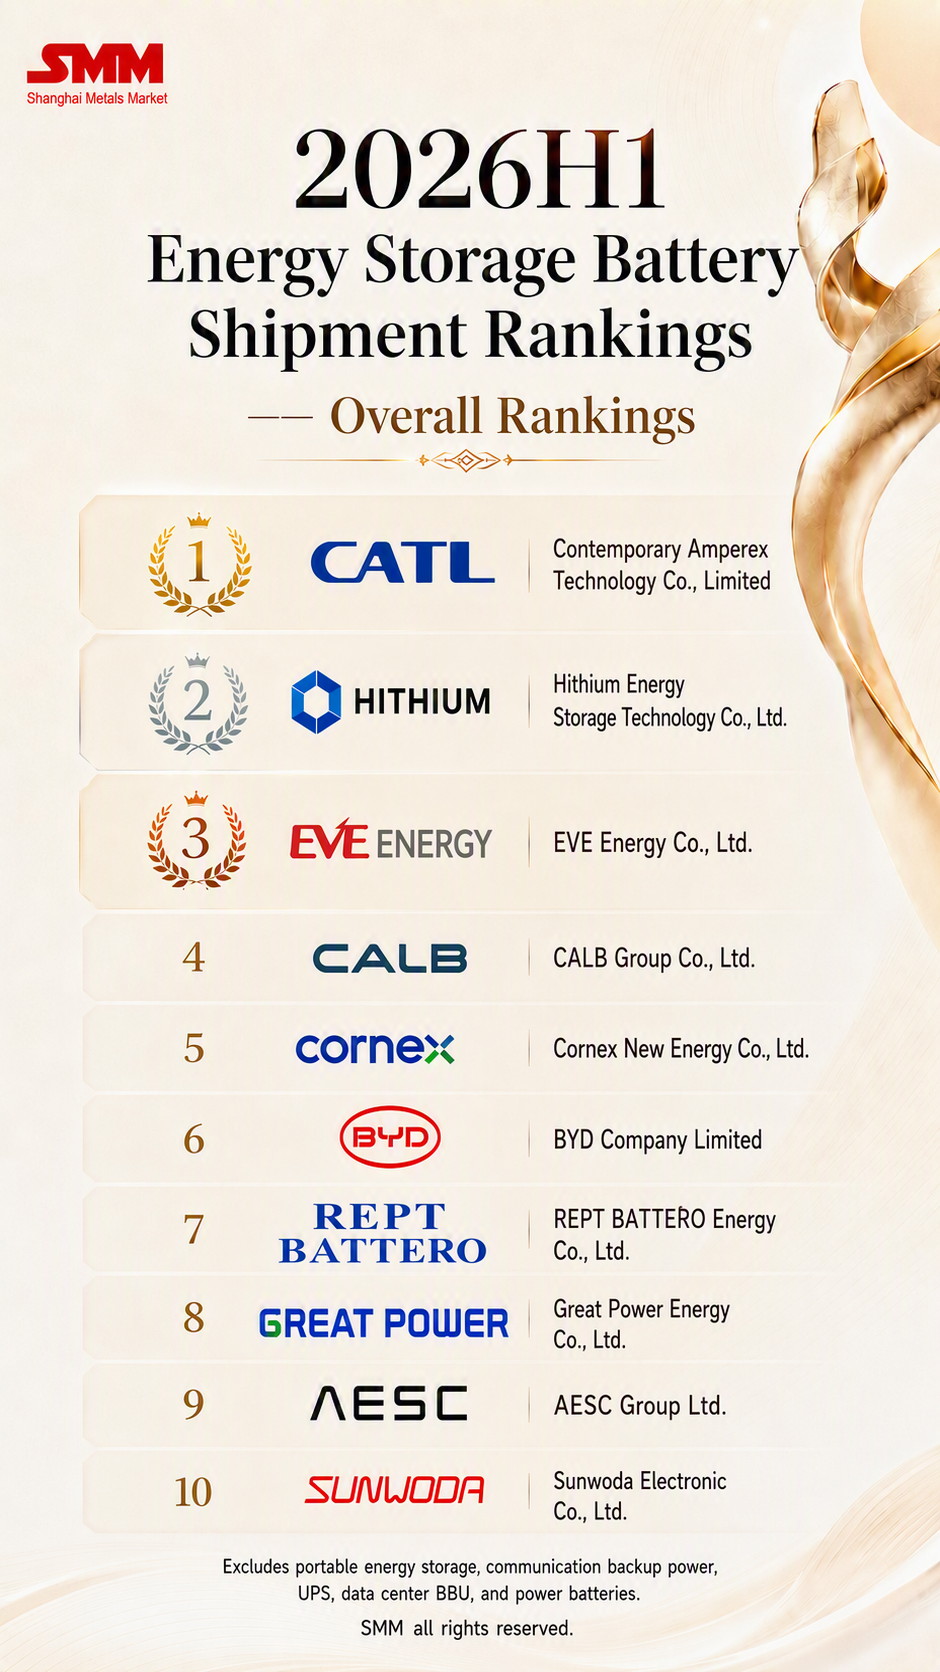
Dans le classement total des livraisons de cellules de stockage au S1 2026, CATL, Hithium et EVE occupaient les trois premières places, CALB se classant quatrième. CORNEX New Energy a vu son rang progresser nettement pour atteindre la cinquième place, et Great Power Energy est montée à la huitième place, ce qui en fait des entreprises relativement en vue dans ce classement. Globalement, le groupe de tête est resté stable, tandis que certaines entreprises de taille intermédiaire ont accéléré l'amélioration de leurs volumes de livraison et de leur position sur le marché.
Étant donné que le stockage côté production/transport et le stockage commercial et industriel représentaient plus de 80 % des livraisons de cellules, le paysage concurrentiel dans ce sous-segment a une forte influence sur le classement global. Le volume important des commandes, avec des exigences élevées en termes de cohérence des cellules, de durée de vie cyclique, de compatibilité système et de capacité d'approvisionnement en gros, en fait le marché où la concurrence entre fabricants de cellules est la plus concentrée.
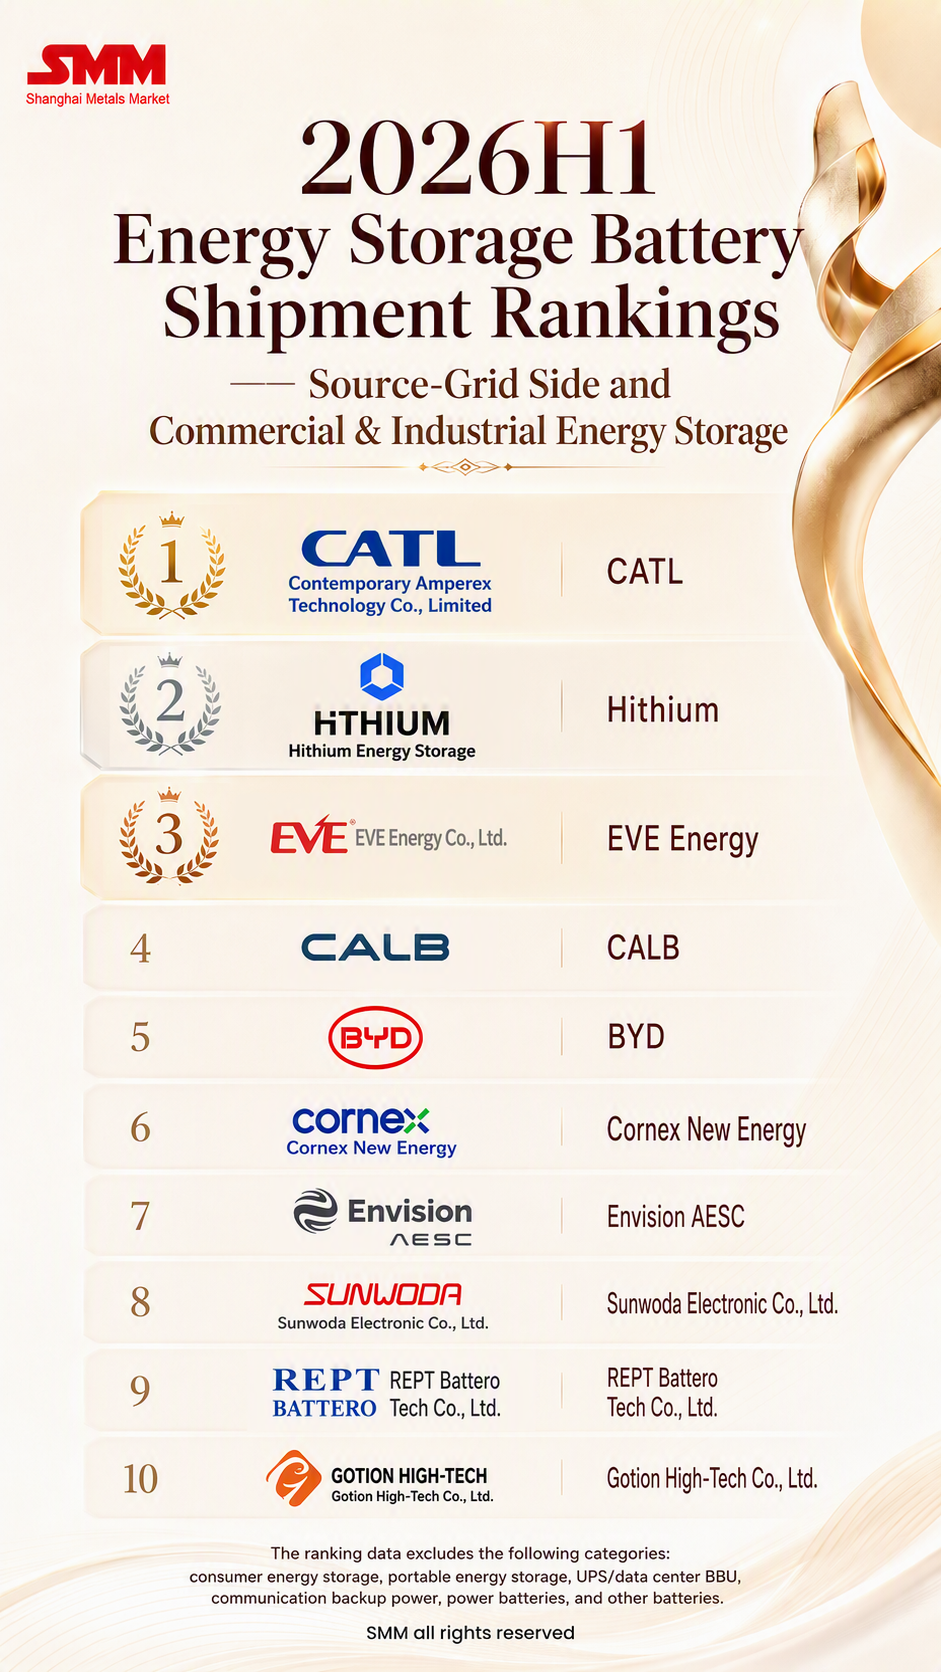
Sur le marché du stockage d’énergie côté production et réseau et C&I, CATL, Hithium et EVE se classent aux trois premières places, CALB et BYD se situant respectivement aux quatrième et cinquième rangs. CORNEX New Energy est monté à la sixième place et Sunwoda à la huitième, reflétant l’expansion accrue de ces deux entreprises en termes de volume d’expéditions et de couverture de la clientèle dans le stockage à grande échelle et le stockage C&I. L’avantage concurrentiel sur ce marché repose principalement sur l’obtention de commandes à grande échelle, la fiabilité des produits, la compatibilité des systèmes et la capacité de livraison continue.
Comparée au stockage côté production et réseau et C&I, la structure de la clientèle du marché résidentiel ESS est plus dispersée, les exigences variant selon les régions pour les spécifications des produits, les systèmes de certification et les services de distribution. La compétitivité des entreprises se reflète davantage dans des domaines tels que la compatibilité des produits, la couverture de la clientèle hors de Chine et les capacités de réponse rapide.
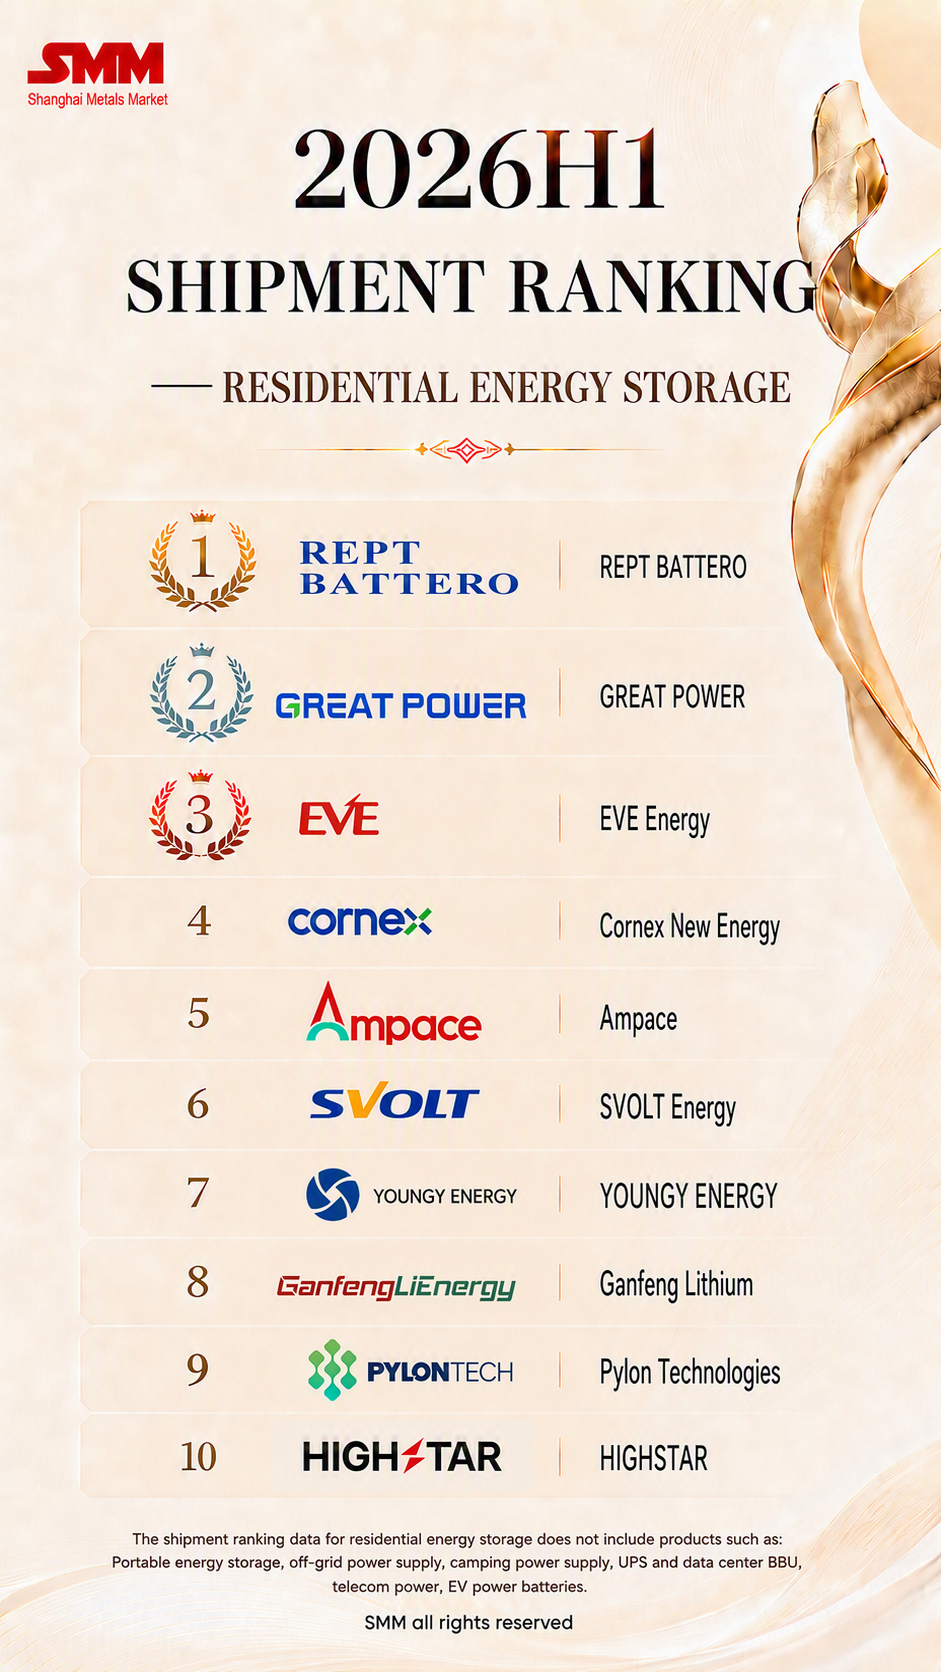
Sur le marché résidentiel ESS, REPT Battero, Great Power Energy et EVE se classent aux trois premières places. REPT Battero arrive en tête et Great Power Energy monte à la deuxième place, avec des performances d’expédition de cellules de batterie ESS résidentielles relativement exceptionnelles. CORNEX New Energy, Ampace, SVOLT Energy Technology, Rongjie Energy, Ganfeng LiEnergy, Pylontech et Highstar figurent dans le top 10, les participants au marché présentant des caractéristiques diversifiées.
En examinant les trois classements, le marché actuel des cellules de batterie de stockage d’énergie présente les caractéristiques suivantes : « les acteurs majeurs maintiennent leur leadership, certaines entreprises améliorent leur rang, et les avantages divergent selon les sous-scénarios ». À mesure que le marché passe de l’expansion des volumes à une concurrence portant sur les produits et les capacités de livraison, l’acquisition de clients, la gamme de produits, la stabilité de fabrication et la configuration interscénario deviendront des facteurs importants influençant la position des entreprises sur le marché.
II. Les expéditions de grandes cellules de batterie supérieures à 500 Ah atteignent environ 42 GWh, la montée en gamme des produits entre dans une phase de livraison à grande échelle
Parallèlement à la croissance des volumes d’expédition, les mises à niveau de la capacité des produits constituent l’un des changements structurels les plus marquants du marché des cellules de batterie de stockage d’énergie au premier semestre 2026. Les données SMM indiquent que les expéditions de cellules de batterie de stockage d’énergie de grande capacité supérieures à 500 Ah ont été d’environ 42 GWh au premier semestre, représentant 8,6 % du total des expéditions de cellules de batterie de stockage d’énergie. À mesure que les produits concernés terminent progressivement leur phase d’acceptation par la clientèle, les cellules de batterie grand format supérieures à 500 Ah sont passées de la phase antérieure de lancement et de vérification des produits à la phase de livraison à grande échelle.
L'échelle d'expédition de 42 GWh indique que les cellules de grande capacité ont déjà jeté les bases de l'industrialisation, mais le taux de pénétration du marché reste inférieur à 10 % et n'a pas encore remis en cause la prédominance des cellules de 314 Ah. À court terme, le marché conservera une configuration parallèle de « livraison à grande échelle des produits 314 Ah et pénétration accélérée des produits 500 Ah+ ».
Du point de vue système, la valeur des cellules de grand format supérieures à 500 Ah ne se limite pas à l'augmentation de la capacité unitaire. À mesure que la capacité unitaire augmente, le nombre de cellules, de connecteurs et d'unités de gestion nécessaires diminue pour une même capacité système, simplifiant les structures du pack et du système et contribuant à réduire les coûts d'intégration des composants, de l'assemblage et de la maintenance ultérieure. Parallèlement, les cellules de grande capacité de nouvelle génération optimisent généralement simultanément les systèmes de matériaux, la conception structurelle et les solutions de gestion thermique, afin d'améliorer les cycles et l'énergie utilisable sur l'ensemble du cycle de vie ; la réduction des composants inactifs dans le système permet également d'améliorer l'utilisation volumique et la densité énergétique globale. Grâce à ces améliorations conjuguées du coût d'intégration, de la durée de vie en cycles et de la densité énergétique, les cellules de grande capacité peuvent réduire encore le coût par kWh sur l'ensemble du cycle de vie et offrir un support produit pour les futurs systèmes de stockage d'énergie de longue durée.
Cependant, l'augmentation de la capacité unitaire n'équivaut pas directement à une amélioration des performances globales. La poursuite de l'expansion des expéditions de cellules de grand format supérieures à 500 Ah dépend encore de la cohérence des produits, des performances en cyclage, de la sécurité, de l'adaptabilité de la gestion thermique et de la stabilité de la fabrication en série. L'orientation de la concurrence future sur le marché passera progressivement des paramètres de capacité à la fiabilité des produits et à l'économie sur l'ensemble du cycle de vie.
III. L'expansion des cellules de batterie au-delà de 500 Ah se heurte à de multiples contraintes ; une offre effective dépend de la synergie entre les commandes et la fabrication
Au S1 2026, plusieurs fabricants de cellules ont accéléré le déploiement de produits de grande capacité supérieurs à 500 Ah, mais certaines lignes de production ont rencontré des problèmes de stabilité des procédés, de rendement de fabrication et de contrôle qualité lors de la construction, de la mise au point et de la montée en cadence, ce qui a entraîné un rythme d'expansion réel inférieur aux attentes. Cela indique qu'une ligne de production de grandes cellules ne peut pas constituer une capacité de livraison stable immédiatement après la fin de l'expansion, car un processus plus long de mise au point des équipements et de validation client est encore nécessaire entre l'installation des équipements et la production en série.
Le support des commandes est également un facteur important affectant la montée en puissance des lignes de production de grandes cellules. Certaines entreprises ont des commandes en main relativement limitées pour les produits de plus de 500 Ah, les lignes de production manquant de tâches de production continues et stables, ce qui est défavorable à l'optimisation des paramètres de procédé, à l'amélioration du rendement et à l'accumulation de données de qualité. Si l'échelle des commandes ne correspond pas au rythme de la ligne de production, même si les entreprises ont achevé le déploiement de leur capacité, il est difficile de former rapidement une offre effective stable.
En même temps, les produits de grande capacité exigent une collaboration plus approfondie entre les fabricants de cellules et les entreprises de systèmes en aval. Les dimensions des cellules, les méthodes de gestion thermique, la conception structurelle, les stratégies de contrôle et la capacité du système nécessitent toutes une réadaptation, avec des cycles de validation client et d'introduction des commandes relativement longs. Par conséquent, la capacité des cellules de grand format supérieures à 500 Ah à atteindre une livraison à grande échelle dépend non seulement de la vitesse de construction des lignes de production, mais aussi du rendement de fabrication, du contrôle qualité, de la certitude des commandes, ainsi que des capacités de développement conjoint et de coordination des livraisons avec les clients en aval.
Dans cette perspective, l'enjeu concurrentiel de l'industrie des cellules de batterie de stockage d'énergie se déplace de la capacité planifiée vers la capacité d'offre effective. L'acquisition de commandes, la maturité des lignes de production, le rendement de fabrication, les performances des produits, le contrôle des coûts et la collaboration avec les clients détermineront conjointement si les entreprises peuvent convertir régulièrement la capacité de grandes cellules en livraisons réelles.
IV. Le marché des cellules de batterie de stockage d'énergie au S2 devrait maintenir une forte croissance, la politique fiscale pouvant accélérer la demande et le rythme des livraisons
Pour le S2 2026, portées par la libération continue de la demande de stockage d'énergie en Chine et à l'étranger, les livraisons mondiales de cellules de stockage d'énergie devraient continuer à maintenir une croissance relativement rapide, le stockage d'énergie côté production, réseau et C&I demeurant les principales sources de demande. À mesure que davantage de cellules de grand format supérieures à 500 Ah termineront la validation client et entreront en livraison de masse, l'échelle des livraisons et le taux de pénétration de marché des produits de grande capacité devraient encore augmenter, et les mises à niveau de la structure des produits resteront un axe important du marché au S2.
Pendant ce temps, les ajustements de la politique fiscale pourraient avoir un impact significatif sur le rythme échelonné des livraisons. À compter du 1er septembre 2026, une taxe à la consommation sera perçue sur les batteries lithium-ion au taux de 2 % ; le taux de remboursement de la TVA à l'exportation pour les produits de batterie a été abaissé à 6 % en avril, et sera supprimé à compter du 1er janvier 2027. Dans l'attente d'une hausse des charges fiscales et des coûts à l'exportation, certains fabricants de cellules et clients pourraient avancer la confirmation des commandes, l'enlèvement des marchandises, les déclarations en douane et les modalités de livraison à l'exportation, soutenant ainsi les livraisons au T3 et au début du T4.
Dans l'ensemble, le marché des cellules de batterie de stockage d'énergie au second semestre 2026 devrait poursuivre une forte croissance, mais le rythme du marché pourrait être affecté conjointement par les ajustements de la politique fiscale et les améliorations de la structure des produits. La concurrence industrielle évoluera d'une simple expansion d'échelle vers une confrontation globale portant sur la fiabilité des produits, la stabilité de fabrication, la collaboration avec les clients et la capacité de livraison continue. La capacité des entreprises à saisir la fenêtre politique, à livrer de manière stable les commandes existantes et à stimuler les expéditions continues de cellules de grand format supérieures à 500 Ah deviendra des variables clés influençant leurs performances et le paysage du marché au second semestre.
Annexe : Méthodologie SMM pour le classement des expéditions de cellules de batterie de stockage d'énergie au premier semestre 2026 : https://imgqn.smm.cn/production/expert/attachment/xGBNp20260806144327.pdf
Département de recherche sur l'industrie des nouvelles énergies de SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lü Yanlin 021-20707875
Zhang Haohan 021-51666752
Wang Zihan 021-51666914
Wang Jie 021-51595902
Xu Yang 021-51666760
Chen Bolin 021-51666836
Yang Le 021-51595898
Li Yisha 021-51666730
Huang Chencong 021-51595860