

Points clés : À l'ère des batteries lithium à électrolyte liquide, le ternaire a été structurellement évincé par le LFP, rendant difficile le retour de sa part au courant dominant. Les batteries à l'état solide catalysent son « second positionnement » : les cathodes ternaires à haute teneur en nickel et à base de manganèse enrichi en lithium sont naturellement compatibles avec les systèmes à l'état solide, et les batteries semi-solides offrent une croissance transitoire. Des scénarios tels que les eVTOL, les robots humanoïdes et les véhicules électriques haut de gamme, qui ont une demande rigide en densité énergétique et sont insensibles aux prix, constitueront une base solide pour la voie spécialisée haut de gamme du ternaire.

SMM a récemment examiné l'avenir des batteries à l'état solide et compilé une série sur dix ans. En prenant comme référence le développement actuel de l'industrie des batteries au lithium, en particulier la relation d'amour-haine entremêlée entre les voies LFP et ternaire, un chapitre épique s'est déroulé au fil du temps. Dans le long fleuve des batteries lithium à électrolyte liquide conventionnelles, les batteries semi-solides et à l'état solide entreront en scène, esquissant une nouvelle génération de batteries à haute énergie spécifique.
La série sur dix ans sera divisée en neuf parties : introduction, mouvement vers l'ouest, structure de la chaîne industrielle, involution à l'échelle de l'industrie, moment Cendrillon, rendre le ternaire à nouveau grand, guerre des brevets dans l'ombre, horloge d'investissement et conclusion.
Introduction : Les rêves brilleront sûrement dans la réalité : pourquoi nous devons re-comprendre la logique industrielle des batteries à l'état solide - l'écart entre l'idéal et la réalité, et le résultat est que les rêves brillent dans la réalité
Première partie : Reproduira-t-elle le mouvement vers l'ouest des batteries à électrolyte liquide : la logique de concentration dans l'ouest - les batteries à l'état solide reproduiront-elles le « mouvement vers l'ouest » des batteries lithium à électrolyte liquide ?
Deuxième partie : Une bonne occasion d'inverser la structure de pouvoir déformée de la chaîne industrielle : structure de pouvoir de la chaîne industrielle - profits exceptionnels en amont, pression en milieu de chaîne, retards de paiement en aval ?
Troisième partie : Un avertissement d'involution à l'échelle de l'industrie de type photovoltaïque : les batteries à l'état solide entreront-elles dans une involution à l'échelle de l'industrie de type photovoltaïque ?
Quatrième partie : Le retour de Cendrillon dans les voies technologiques : le « moment Cendrillon » des batteries à l'état solide - quelle voie technologique suivra le chemin de retour du LFP ?
Cinquième partie : Le ternaire pourrait redevenir grand : les batteries ternaires peuvent-elles « redevenir grandes » grâce aux batteries à l’état solide ?
Sixième partie : Paysage concurrentiel mondial – la « guerre de l’ombre des brevets » et la course à l’industrialisation entre la Chine, le Japon et la Corée du Sud
Septième partie : Entrer tôt vous permettra de vous voir dix ans plus tard : horloge d’investissement – le « modèle en cinq étapes » de l’industrialisation des batteries à l’état solide
Conclusion : Une toute nouvelle piste : les batteries à l’état solide ne sont pas une « simple suite » des batteries lithium liquides
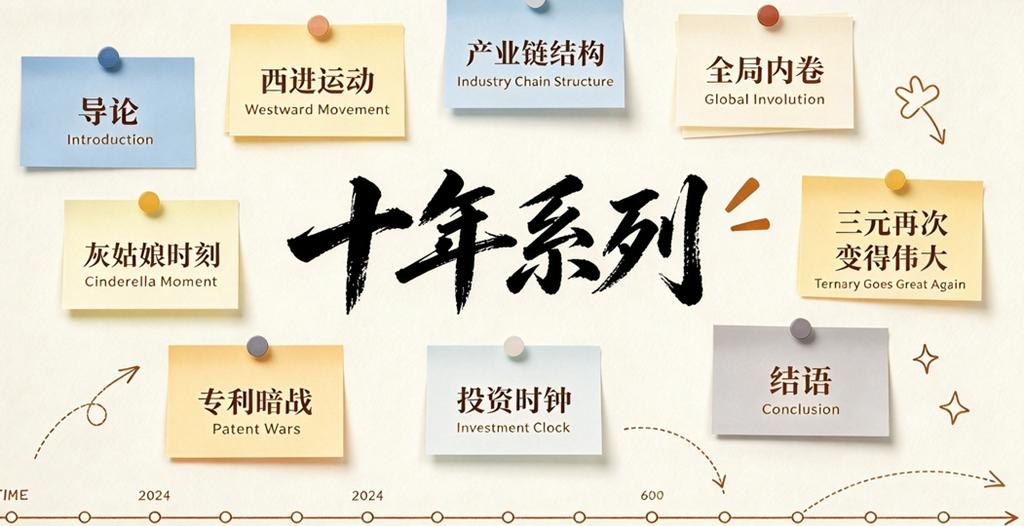
Cet article est la cinquième partie : les batteries ternaires peuvent-elles « redevenir grandes » grâce aux batteries à l’état solide ? Dans une industrie des batteries lithium liquides où la part des batteries LFP ne cesse d’augmenter tandis que la part de marché des batteries ternaires diminue progressivement jusqu’à une croissance nulle, le développement des batteries à l’état solide donnera au ternaire une nouvelle occasion d’être valorisé. Les matériaux de cathode ternaires à haute teneur en nickel et à base de manganèse enrichi en lithium, prisés par les batteries à l’état solide pour leur haute densité énergétique, pourraient regagner des parts de marché et « redevenir grands ».
Récapitulatif de l’article précédent, le cinquième des neuf de la série décennale sur les batteries à l’état solide : « Moment Cendrillon » – quelle voie technologique suivra le chemin de retour de la LFP ? La voie des oxydes est la plus susceptible de reproduire le retour de la LFP : négligée, facile à industrialiser et peu coûteuse, elle visera d’abord les véhicules utilitaires, le stockage d’énergie et les eVTOL, puis contre-attaquera dans les véhicules particuliers. Mais la fenêtre n’est que de 3 à 5 ans, et des barrières de coût et d’échelle doivent être établies avant la maturation des sulfures ; les goulets d’étranglement de performance tout-solide et la pression sur la rentabilité sont les principaux risques.
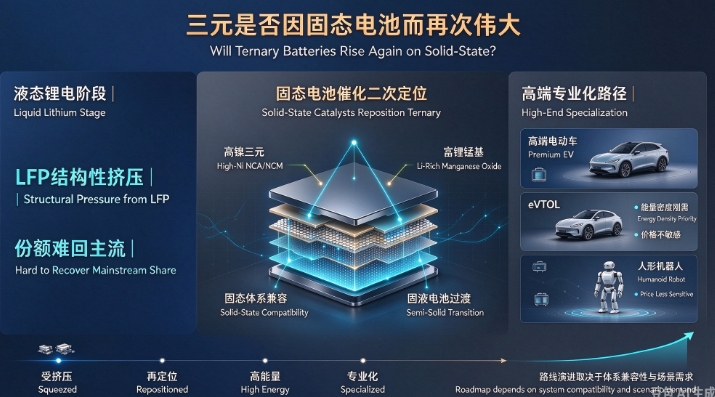
Le « second positionnement » des batteries ternaires est une voie spécialisée haut de gamme catalysée par les batteries à l’état solide !
Au stade des batteries lithium liquides, la LFP a évincé le ternaire grâce à ses avantages de coût, de sécurité et de cycle, ne laissant au ternaire presque aucune croissance. Les batteries à l’état solide changent la logique : les électrolytes à l’état solide sont compatibles avec les cathodes à haute tension et à haute énergie spécifique, supprimant les réactions secondaires interfaciales et l’emballement thermique, ce qui permet de libérer réellement le potentiel de densité énergétique des cathodes ternaires à haute teneur en nickel et à base de manganèse enrichi en lithium. Le ternaire à haute teneur en nickel améliore la capacité spécifique et l’autonomie ; les cathodes à base de manganèse enrichi en lithium combinent haute tension, haute énergie spécifique et ressources en manganèse à faible coût, et leurs défauts de cycle et de sécurité dans les systèmes liquides devraient être atténués dans les systèmes à l’état solide. À mesure que les batteries à l’état solide seront déployées dans les véhicules électriques haut de gamme, les eVTOL et d’autres scénarios, le marché paiera à nouveau pour une haute densité énergétique, et les cathodes ternaires à haute teneur en nickel et à base de manganèse enrichi en lithium pourraient regagner des parts, le système ternaire étant susceptible de « redevenir grand ».
I. Un fait structurel : le déclin du ternaire n’est pas cyclique
Les données chinoises sur les batteries de puissance pour 2025 dessinent une ligne de démarcation claire. Les installations cumulées annuelles de batteries de puissance ont atteint 770 GWh, dont la LFP représentait 625 GWh, soit 81 %, en hausse de 53 % en glissement annuel ; les batteries ternaires représentaient 145 GWh, soit 19 %, en hausse de seulement 4 % en glissement annuel. L’écart de part de marché entre les deux s’est creusé, passant du léger avantage lorsque la LFP a dépassé le ternaire pour la première fois en 2021 à plus de quatre fois.
L’implication plus profonde de cet ensemble de données est que la baisse de la part du ternaire n’est pas le résultat du sentiment du marché ou de fluctuations à court terme de l’offre et de la demande, mais plutôt un changement structurel. En s’appuyant sur ses avantages de coût et ses performances de sécurité, la LFP a achevé son positionnement de « référence » sur le marché grand public des véhicules particuliers. Depuis que la part de la LFP a dépassé celle du ternaire en juillet 2021, cette tendance ne s’est jamais inversée ; elle a au contraire été renforcée chaque année dans les données.
Le « déclin » du ternaire découle d’une contradiction fondamentale qui ne peut être éliminée par des améliorations de procédé : une haute densité énergétique exige une forte teneur en nickel et en cobalt, et une forte teneur en nickel et en cobalt signifie des coûts élevés, ainsi qu’une chimie des matériaux moins stable et des défis de sécurité plus importants. Sur le marché grand public des véhicules particuliers, la demande marginale des consommateurs en matière d’autonomie a déjà été satisfaite par la capacité de charge rapide de la LFP et la capacité croissante des packs de batteries, et l’espace de prime pour le « supplément de densité énergétique » offert par le ternaire a été comprimé à l’extrême.
Par conséquent, toute discussion sur l’avenir du ternaire doit commencer par reconnaître une réalité :il ne peut plus surpasser le LFP sur le marché grand public des véhicules de tourisme. L’écart de coût est structurel et ne disparaîtra pas avec l’arrivée des batteries à l’état solide. La voie du ternaire ne consiste pas à « reconquérir d’anciens territoires », mais à « ouvrir de nouveaux champs de bataille ».
II. Trois opportunités de croissance ouvertes au ternaire par les batteries à l’état solide
2.1 Compatibilité naturelle du système de cathode
La feuille de route technologique des batteries tout-solide converge rapidement. Ouyang Minggao, académicien de l’Académie chinoise des sciences, l’a affirmé explicitement : « La feuille de route technologique actuelle des batteries tout-solide devrait privilégier les électrolytes sulfurés comme électrolyte principal, associés à des cathodes ternaires à haute teneur en nickel et à des anodes en carbone-silicium. » Ronbay Technology a également souligné, lors d’enquêtes institutionnelles, que les matériaux à ultra-haute teneur en nickel et à base de manganèse enrichi en lithium deviendront la référence pour les cathodes à l’état solide.
Cela signifie que les matériaux ternaires présentent une compatibilité naturelle avec les systèmes de batteries à l’état solide. Les avantages de capacité spécifique élevée et de densité énergétique élevée des matériaux de cathode ternaires à haute teneur en nickel, combinés à la sécurité élevée des électrolytes à l’état solide, constituent la combinaison de matériaux la plus prometteuse pour les batteries tout-solide. À l’inverse, la compatibilité du LFP dans les systèmes à l’état solide exige en réalité davantage d’investissements en R&D : sa tension de fonctionnement plus faible et son plafond de densité énergétique créent une tension directionnelle avec l’objectif technique de « rechercher la densité énergétique ultime » des batteries à l’état solide.
Bien entendu, la compatibilité interfaciale entre le ternaire à haute teneur en nickel et les électrolytes à l’état solide demeure un défi technique à surmonter, notamment les effets de couche de charge d’espace, les réactions secondaires interfaciales et les défaillances de contact mécanique. Toutefois, ces problèmes relèvent de défis d’ingénierie plutôt que d’une incompatibilité fondamentale du système de matériaux. Des entreprises de matériaux de cathode telles que Zhenhua New Materials ont explicitement indiqué que leurs matériaux à haute/ultra-haute teneur en nickel « peuvent être directement adaptés aux systèmes de batteries à l’état solide ».
2.2 Le « présent progressif » des batteries solide-liquide
Pendant la transition vers les batteries tout-solide, les batteries solide-liquide deviennent un marché de croissance concret pour les matériaux ternaires. L’année 2026 a été définie par SVOLT comme « l’année inaugurale des batteries solide-liquide », et son PDG Yang Hongxin prévoit que les batteries solide-liquide seront d’abord appliquées à l’économie de basse altitude et aux véhicules de tourisme haut de gamme.
La batterie à état condensé Qilin de CATL, lancée en avril 2026, adopte une solution de cathode à ultra-haute teneur en nickel et une solution d’anode à base de silicium, atteignant une densité énergétique de 350 Wh/kg et 760 Wh/L, avec une autonomie pouvant atteindre 1 500 km pour les modèles équipés. Les batteries solide-liquide prismatiques à teneur moyenne et haute en nickel produites en série par SVOLT présentent une densité énergétique comprise entre 247 et 270 Wh/kg, l’objectif central n’étant pas la recherche de la densité énergétique ultime mais plutôt la résolution des problèmes de sécurité des batteries ternaires. La batterie hybride solide-liquide à haute teneur en nickel de REPT Battero atteint une densité énergétique de 280 à 400 Wh/kg et est déjà entrée en production de masse.
L’importance des batteries solide-liquide pour le ternaire réside dans le fait qu’elles offrent un débouché incrémental au « présent progressif ». Les entreprises de matériaux de cathode ont déjà réalisé des expéditions à l’échelle du kilotonne de matériaux spécifiquement destinés aux batteries solide-liquide, incluant des matériaux à teneur moyenne en nickel, à haute teneur en nickel et à base d’oxyde de nickel-manganèse-lithium, avec des produits connexes présentés à plusieurs clients leaders dans les batteries à l’état solide et appliqués avec succès en série dans des véhicules électriques haut de gamme. Il ne s’agit pas d’une « option à long terme » attendant la maturité de la technologie tout-solide, mais de commandes et de revenus déjà concrétisés.
2.3 Scénarios incrémentaux : extrêmement sensibles à la densité énergétique, insensibles au prix
L’aspect le plus remarquable du ternaire sous l’effet catalyseur des batteries à l’état solide est un ensemble de scénarios incrémentaux partageant des caractéristiques communes : une sensibilité extrême à la densité énergétique et une insensibilité au prix.
2.3.1 L’économie de basse altitude (eVTOL) en est le scénario le plus typique. La limite de masse au décollage des eVTOL fait de la densité énergétique des batteries un goulot d’étranglement central. À l’heure actuelle, les batteries des aéronefs de basse altitude sont majoritairement à base de ternaire à haute teneur en nickel, avec une densité énergétique des cellules atteignant 300 à 360 Wh/kg. Si le ternaire à haute teneur en nickel est actuellement le choix principal, c’est en raison de son excellent équilibre entre densité énergétique élevée et puissance élevée. La batterie fournie par CALB pour la voiture volante de XPeng adopte des cellules à haute teneur en silicium et en nickel, atteignant une densité énergétique de 360 Wh/kg, soit environ 1,5 fois celle des batteries de véhicules électriques ordinaires. Farasis Energy a déjà obtenu des désignations d’un client eVTOL américain de premier plan, de Shanghai TCab Tech, de XPeng AeroHT, de Zero Gravity et d’autres clients de l’économie de basse altitude.
2.3.2 Les robots humanoïdes représentent un autre marché incrémental en émergence rapide.Les batteries lithium ternaires à haute teneur en nickel constituent actuellement le choix dominant pour les batteries de robots : le Tesla Optimus Gen 2 est équipé d’un système de batterie ternaire à haute teneur en nickel de 2,3 kWh, qui ne peut soutenir qu’environ deux heures de fonctionnement dynamique. L’augmentation du poids de la batterie ajoute directement une charge aux moteurs articulaires et aux actionneurs du robot ; le système ternaire, avec sa densité énergétique plus élevée et son poids plus léger, offre donc des avantages que le LFP ne peut remplacer. Farasis Energy a déjà engagé des livraisons d’échantillons avec plusieurs clients leaders en robotique humanoïde en Chine et à l’étranger.
La logique commune de ces deux scénarios est qu’ils ne s’inscrivent pas dans le cadre « coût-sécurité » du LFP, mais dans le cadre « densité énergétique-allègement » du ternaire. Dans les eVTOL, le poids de la batterie détermine directement la capacité de charge utile et l’autonomie de l’aéronef ; dans les robots humanoïdes, le poids de la batterie affecte directement la charge articulaire et l’efficacité du mouvement. Sous ces contraintes, les « avantages de coût » du LFP ne peuvent être convertis en valeur, tandis que l’« avantage de densité énergétique » du ternaire se convertit directement en compétitivité du produit.
III. Les limites et la véritable signification du renouveau
Le ternaire ne redeviendra pas « grand » au point de retrouver sa domination de l’ère des batteries lithium liquides. Sa part de 19 % des installations domestiques en 2025 montre déjà que la position du LFP sur le marché chinois des voitures particulières grand public est difficile à ébranler. D’ici 2030, la part mondiale des batteries de puissance LFP par rapport au ternaire devrait augmenter significativement, mais dans cette croissance, l’essentiel du volume incrémental du ternaire proviendra des marchés hors de Chine, des modèles haut de gamme et des applications émergentes, plutôt que du marché chinois des voitures particulières grand public. Les matériaux à base de manganèse enrichi en lithium seront le principal matériau de cathode des futures batteries à l’état solide, et non le système ternaire.
Il s’agit d’un passage de la « banalisation » à la « spécialisation haut de gamme ». L’avenir du ternaire ne réside pas dans la reconquête de parts de marché, mais dans l’établissement d’une irremplaçabilité dans des scénarios de croissance tels que l’économie de basse altitude, les robots humanoïdes et les véhicules électriques haut de gamme. Dans ces scénarios, la mesure de la valeur du ternaire n’est pas le « coût par wattheure », mais l’« énergie par gramme de poids », une dimension dans laquelle le LFP ne peut rivaliser dans un avenir prévisible.
Gao Huan, directeur technique de CATL, a déclaré sans détour : « Choisir une batterie LFP pour un véhicule électrique vendu plus de 250 000 yuans équivaut essentiellement à une rétrogradation déguisée. » Cette affirmation révèle un jugement clé : la demande du marché haut de gamme en densité énergétique est rigide, et le ternaire est actuellement le seul système de cathode grand public capable de répondre à cette demande rigide. L’émergence des batteries solide-liquide abaisse encore le seuil de risque de sécurité pour l’application du ternaire sur le marché haut de gamme, rendant possible la combinaison « haute densité énergétique + haute sécurité ».
IV. Conclusion
Ce que traversent les batteries ternaires n’est pas un « renouveau », mais un repositionnement. Elles passent du statut de « concurrentes sur le marché grand public des voitures particulières » à celui de « facilitatrices des scénarios haut de gamme et émergents ». Les batteries à l’état solide, qu’elles soient solide-liquide ou tout-solide, fournissent l’infrastructure technologique de ce changement : la compatibilité naturelle du système de cathode permet au ternaire d’entrer dans le système à l’état solide sans « modification », tandis que les batteries solide-liquide offrent un marché de croissance transitoire déjà en cours de concrétisation.
L’avenir du ternaire ne dépend pas de sa capacité à surpasser à nouveau le LFP, mais de sa capacité à construire un fossé suffisamment profond dans des scénarios où la demande en densité énergétique est rigide et la sensibilité au prix faible. Les limites de masse au décollage des eVTOL, les contraintes de charge articulaire des robots humanoïdes et la quête extrême d’autonomie et d’allègement des véhicules électriques haut de gamme : ces contraintes constituent le fondement solide de la voie de « spécialisation haut de gamme » du ternaire.
Le prochain article abordera : le paysage concurrentiel mondial, la « guerre de l’ombre des brevets » et la course à l’industrialisation entre la Chine, le Japon et la Corée du Sud, les progrès actuels et les tendances futures.
Enfin, je souhaite recommander la conférence premium de SMM, avec les progrès actuels et quelques entreprises et représentants participants :
Tél : 021-20707860 (ou ajoutez WeChat 13585549799) Yang Chaoxing, merci !
Informations connexes



