

Les contrats à terme sur l'aluminium moulé reculent après une hausse rapide, l'aluminium au comptant évolue régulièrement en basse saison [Revue quotidienne des prix ADC12]

Publié: Jul 20, 2026 13:42 (GMT+8)
[Revue quotidienne des prix de l’ADC12 : les contrats à terme sur l’aluminium de fonderie reculent après une forte hausse, l’aluminium au comptant évolue de manière stable en basse saison] Dans un contexte d’offre et de demande atone, le marché manque de nouveaux facteurs directionnels, et les entreprises adoptent majoritairement une stratégie consistant à suivre les tendances du marché et à écouler leurs stocks à des prix stabilisés.

Contrats à terme : Le contrat d'alliage d'aluminium 2609 a ouvert en hausse aujourd'hui lors de la séance de jour avant de s'affaiblir. Le contrat a ouvert à 23 185 yuans/tonne en début de séance, a grimpé jusqu'à un plus haut de séance à 23 260 yuans/tonne avant que l'élan haussier ne s'estompe rapidement, et les prix ont continué de baisser pour atteindre un plus bas à 22 920 yuans/tonne. À midi, il a clôturé à 22 950 yuans/tonne, en baisse de 225 yuans/tonne par rapport au cours de compensation, soit un recul de 0,97 %. Le volume a brièvement bondi lors de la course initiale, après quoi les vendeurs ont régulièrement pris le relais pour faire baisser le marché. La ligne de prix intrajournalière est restée sous le prix moyen tout au long de la séance, soulignant la pression sur les contrats à terme. Le volume total de transactions pour la séance s'est élevé à 6 429 lots, et l'intérêt ouvert a légèrement augmenté de 112 lots. L'indicateur KD s'est orienté à la baisse, entrant en zone de faiblesse. À court terme, le marché à terme manque d'un élan de rebond suffisant, consolidant globalement sur une note de faiblesse après avoir reculé par rapport au plus haut intrajournalier.

Au comptant : Le marché au comptant de l'ADC12 est resté globalement stable aujourd'hui. L'évaluation SMM ADC12 est restée inchangée à 24 100 yuans/tonne par rapport à la séance précédente. Le marché de l'alliage d'aluminium secondaire reste en basse saison, avec une libération limitée des commandes en aval, des achats des utilisateurs finaux restant principalement au jour le jour, et une activité commerciale globalement modérée, offrant un soutien insuffisant aux hausses de prix du côté de la demande. Dans le même temps, les prix de l'aluminium ont évolué latéralement et ceux de la ferraille d'aluminium n'ont que peu fluctué, aucun changement significatif du côté des coûts n'incitant guère les producteurs à ajuster leurs prix. Dans un équilibre offre-demande fragile, le marché manque de nouveaux moteurs directionnels, et les entreprises adoptent largement une stratégie de suivi du marché et de livraisons régulières. Compte tenu d'une offre de ferraille d'aluminium encore quelque peu tendue et du soutien persistant des coûts, tandis que toute amélioration de la demande devra attendre la haute saison traditionnelle, le marché de l'ADC12 devrait continuer de se consolider dans une fourchette étroite à court terme, avec des prix principalement stables. Il conviendra de surveiller l'évolution des prix de l'aluminium, la disponibilité de la ferraille d'aluminium et le rythme de reprise des commandes en aval.
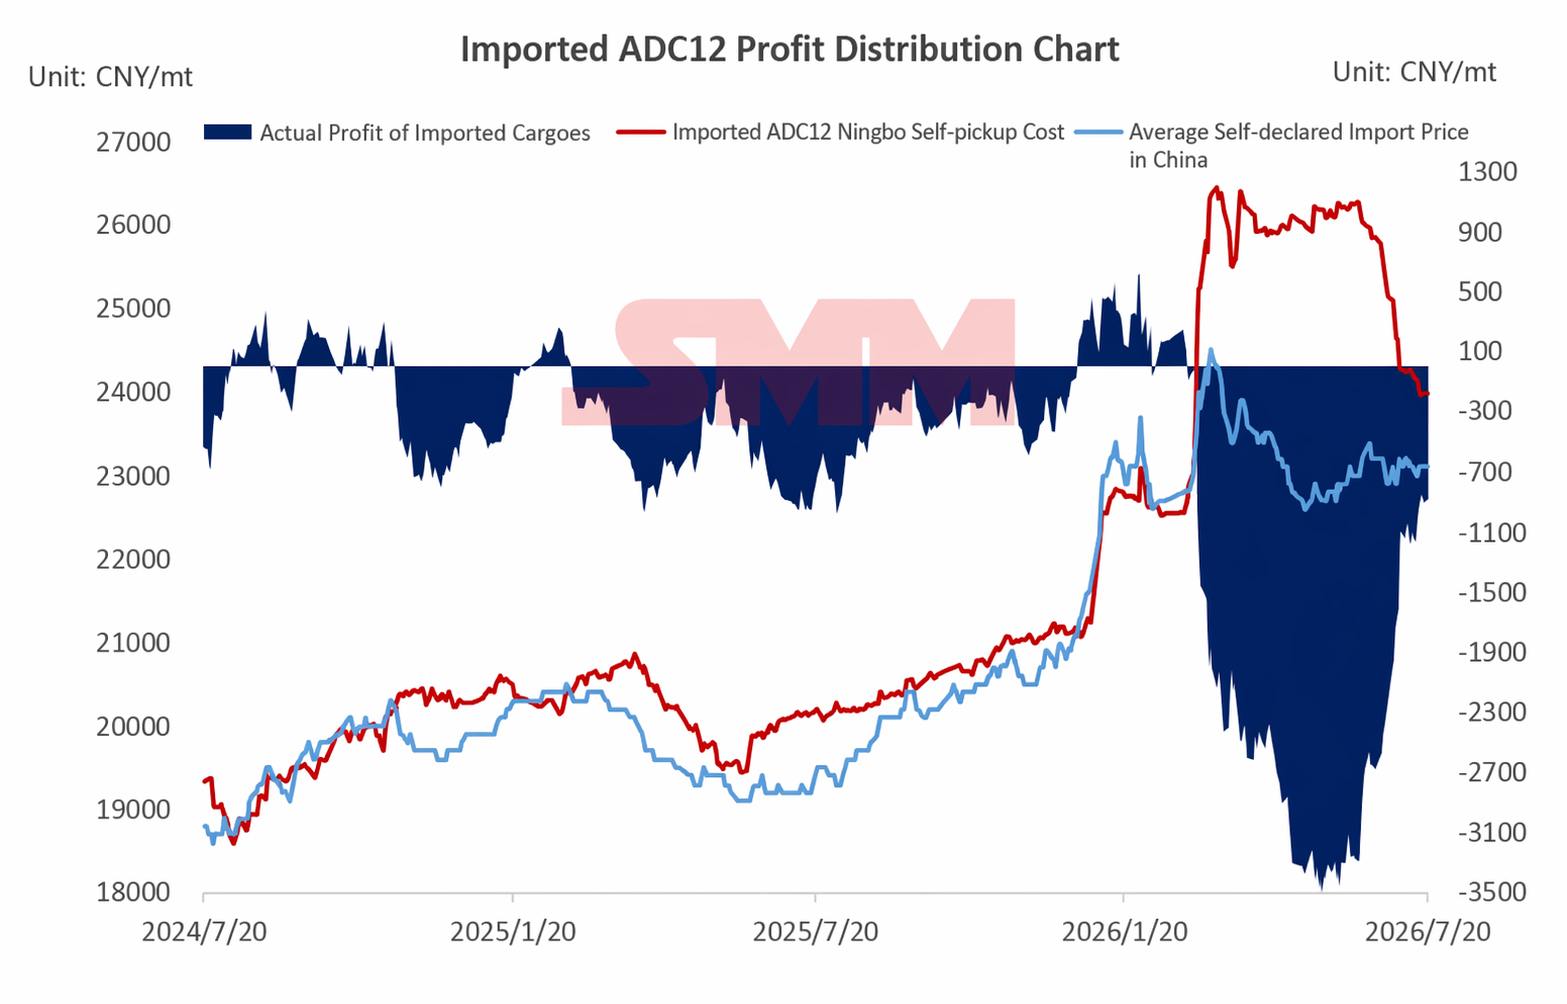
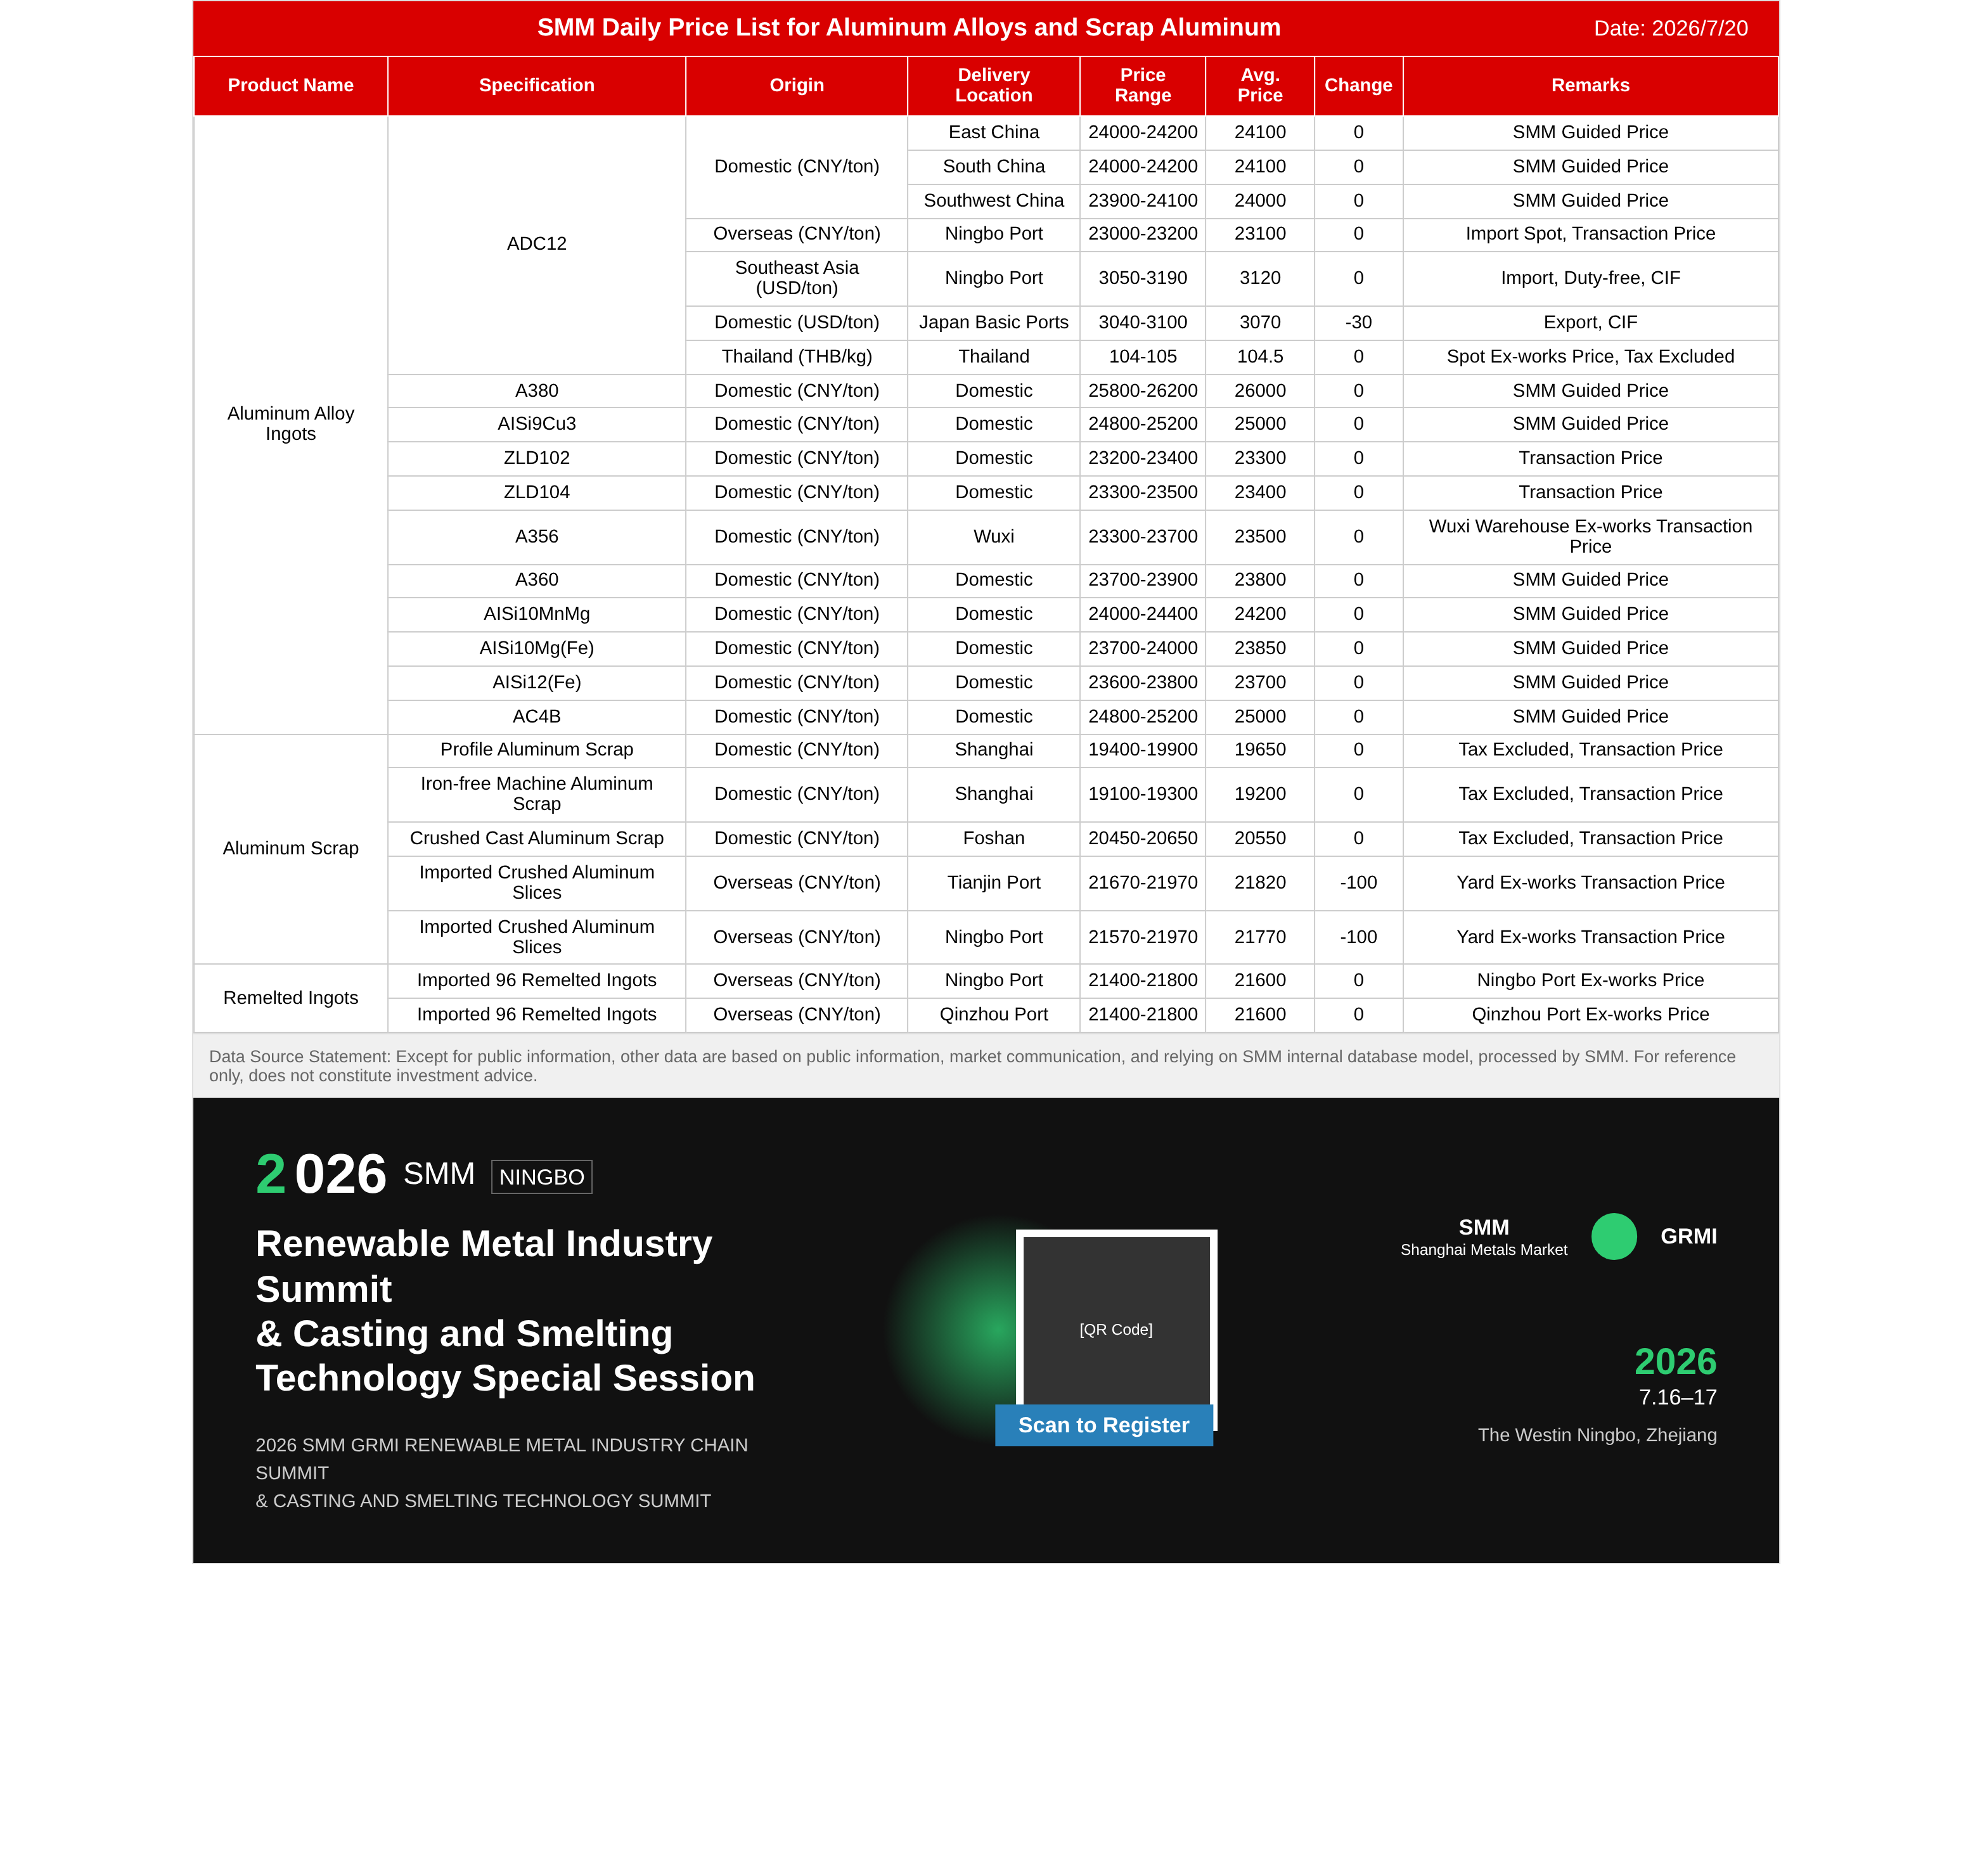
 

Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Les images de cet article contiennent des légendes traduites par IA à titre indicatif uniquement.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
Affaiblissement du soutien des coûts pour le silicone ; légère baisse des prix du DMC [Revue hebdomadaire du silicone SMM]
il y a 7 heures
Affaiblissement du soutien des coûts pour le silicone ; légère baisse des prix du DMC [Revue hebdomadaire du silicone SMM]
Lire la suite
Affaiblissement du soutien des coûts pour le silicone ; légère baisse des prix du DMC [Revue hebdomadaire du silicone SMM]
[SMM Revue hebdomadaire du silicone : le soutien des coûts pour le silicone s'affaiblit, les prix du DMC baissent légèrement] Cette semaine, les coûts globaux du silicone ont reculé, et les coûts de production globaux de l'industrie ont diminué en conséquence. Au 22 octobre, le prix moyen du silicium métal #421 destiné au silicone dans l'est de la Chine s'établissait à 9 750 yuans/tonne, restant globalement stable ; le prix de transaction moyen du silicium #421 dans l'est de la Chine était de 9 550 yuans/tonne, en baisse de 0,52 % en glissement hebdomadaire, les prix du silicium métal s'orientant à la baisse cette semaine. Parallèlement, les prix du marché du méthanol ont reculé, entraînant une baisse des coûts du chlorure de méthyle. Cette semaine, le prix moyen du marché du chlorure de méthyle était de 3 450 yuans/tonne, en baisse de 6,76 % en glissement hebdomadaire.
il y a 7 heures
【Flash | Les flux de molybdène de la Corée du Sud divergent alors que les importations de concentré chutent de 26 %】
il y a 7 heures
【Flash | Les flux de molybdène de la Corée du Sud divergent alors que les importations de concentré chutent de 26 %】
Lire la suite
【Flash | Les flux de molybdène de la Corée du Sud divergent alors que les importations de concentré chutent de 26 %】
La Corée du Sud a importé 2 707,3 tonnes de concentrés de molybdène grillés et autres en septembre 2026, en baisse de 25,9 % en glissement annuel, selon les calculs de SMM basés sur les données douanières. Les importations de concentrés grillés ont chuté de 28,8 % à 1 740,0 tonnes, dont 500,0 tonnes en provenance du Chili contre 1 410,7 tonnes un an plus tôt. Les exportations de concentrés grillés ont augmenté de 6,5 % à 516,6 tonnes, principalement vers le Japon, l'Inde et le Vietnam. Les exportations de ferromolybdène ont reculé de 29,2 % à 1 121,1 tonnes, les expéditions vers la Chine passant de 580,0 à 70,5 tonnes. Les importations d'oxydes et d'hydroxydes de molybdène ont bondi de 311,0 % en glissement mensuel à 97,2 tonnes, bien que les volumes de janvier à septembre aient diminué de 39,2 % en glissement annuel. Les flux douaniers nationaux ne permettent pas de mesurer le trafic portuaire de Busan ni les stocks en entrepôt au comptant.
il y a 7 heures
PV Upstream Multi-Segment Stalemate Holds Steady, Module Prices Continue to Decline [SMM Weekly Review]
il y a 8 heures
PV Upstream Multi-Segment Stalemate Holds Steady, Module Prices Continue to Decline [SMM Weekly Review]
Lire la suite
PV Upstream Multi-Segment Stalemate Holds Steady, Module Prices Continue to Decline [SMM Weekly Review]
[SMM Weekly Review : les segments amont du PV restent stables dans l'impasse, les prix des modules continuent de baisser] Cette semaine, les prix du marché des cellules solaires sont restés globalement stables, avec des cotations inchangées en glissement hebdomadaire pour toutes les tailles. L'offre est restée à des niveaux bas et les stocks ont continué de se résorber. Le marché a maintenu un équilibre entre le soutien des coûts et la divergence de la demande, le bras de fer entre l'amont et l'aval persistant. Les prix devraient rester stables à court terme. En termes de tarification, toutes les tailles sont restées stables. La fourchette de prix du 183 est restée à 0,29-0,301 yuan/W. La fourchette de prix du 210R s'est maintenue à 0,305-0,314 yuan/W, toujours dominée par les exportations vers les marchés hors de Chine. La fenêtre d'exportation devrait se prolonger jusqu'au début novembre, l'offre étant prioritairement réservée aux commandes à l'export. L'offre domestique disponible est limitée, ne laissant aucune base pour des ajustements de prix. La fourchette de prix du 210N s'est maintenue à 0,295-0,3 yuan/W, se stabilisant après la hausse de la semaine dernière. Bien que les producteurs de wafers aient l'intention de maintenir les prix fermes, la baisse continue récente des prix de l'argent a compensé le soutien du côté des coûts, limitant la dynamique haussière des prix. À ce stade, les acheteurs en aval reconstituent leurs stocks à un rythme basé sur les besoins, les négociations réelles des commandes étant bloquées dans un bras de fer stable. À court terme, l'impasse entre l'amont et l'aval pourrait persister jusqu'au début novembre, et les prix de toutes les tailles devraient rester stables ou évoluer latéralement.
il y a 8 heures
Inscrivez-vous pour continuer la lecture
Accédez aux dernières analyses sur les métaux et les énergies nouvelles
Vous avez déjà un compte ?Connectez-vous ici


