La production d'électrodes pour batteries sodium-ion bondit en mai : capacité limitée, pressions sur les coûts, expansion au T3 à venir

Publié: Jun 05, 2026 16:45 (GMT+8)
En mai, les matériaux clés des batteries sodium-ion ont conservé leur forte dynamique, la cathode et l’anode en carbone dur affichant une progression marquée en glissement annuel et mensuel. Les carnets de commandes des grands acteurs étaient pleins et les taux d’utilisation des capacités frôlaient leurs limites. Côté offre, la tendance à la hausse des volumes et à la stabilité des prix était nette, mais la pression pour répercuter l’augmentation du coût des matières premières s’intensifiait.

En mai, les matériaux clés pour batteries sodium-ion ont maintenu une forte dynamique, la cathode et l’anode en carbone dur enregistrant toutes deux une vive croissance en glissement annuel et mensuel. Les carnets de commandes des acteurs de premier plan étaient pleins et les taux d’utilisation des capacités approchaient leurs limites. Côté offre, la tendance à la hausse des volumes et à la stabilité des prix était marquée, mais la pression pour répercuter la hausse des coûts des matières premières s’accentuait également. Parallèlement, les perspectives d’expansion des capacités pour le troisième trimestre se précisaient, préparant le terrain pour un changement d’échelle de la chaîne industrielle des batteries sodium-ion au second semestre.

Matériau de cathode : la forte demande stimule l’utilisation des capacités, les pressions sur les coûts forcent des hausses de prix 

En mai, la production de matériau de cathode pour batteries sodium-ion a augmenté de 17 % en glissement mensuel et de 21 % en glissement annuel. La filière polyanionique a représenté jusqu’à environ 87 % de la production, la part du NFPP progressant de 5 points de pourcentage en glissement mensuel, renforçant encore sa position dominante. Les grandes entreprises de cathodes ont progressivement honoré leurs commandes, mais les capacités disponibles sont devenues un goulot d’étranglement, créant une situation de sous-offre. Simultanément, les leaders ont intensément lancé en mai des produits de nouvelle génération, offrant des améliorations globales des performances qui renforcent continuellement la compétitivité des batteries sodium-ion dans les scénarios d’application. Côté offre, les principales usines de cathodes ont commencé à préparer l’expansion des capacités, et une libération significative de capacité de cathode pour batteries sodium-ion est attendue au T3.
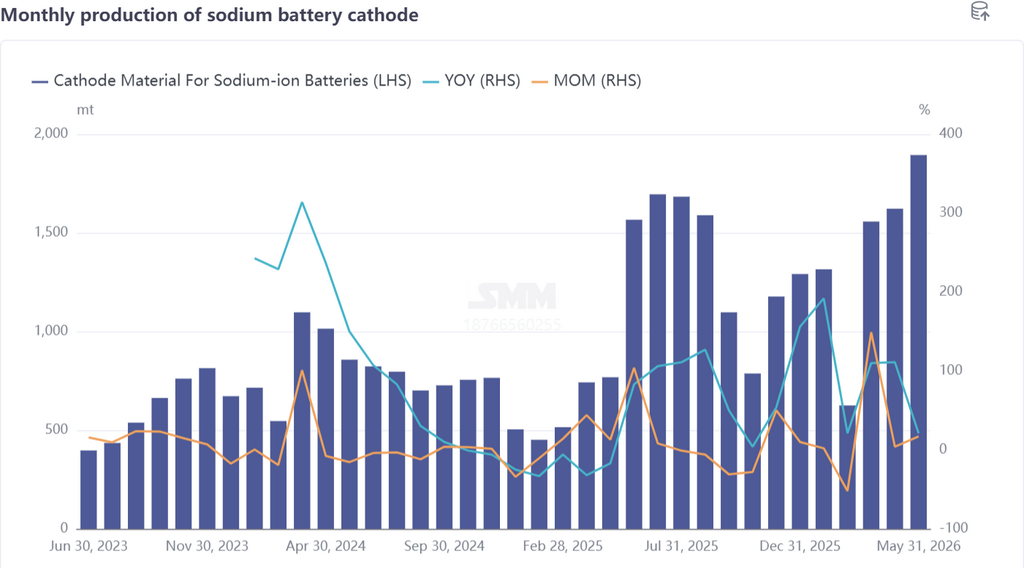
Cependant, l’afflux actuel de commandes se concentrait fortement chez les acteurs de premier plan. Les producteurs de cathodes de second rang, limités par leur échelle de capacité, continuaient à produire en fonction de la demande, à envoyer des échantillons pour validation et à développer leur clientèle à un rythme progressif, sans encore profiter pleinement de la poussée de la demande.
Côté coûts, les matières premières du NFPP ont continué d’augmenter en mai : les prix du phosphate de fer ont grimpé, et les sels de sodium comme le phosphate monosodique et le pyrophosphate de sodium ont également bondi. Bien que l’échelle de production de masse se soit améliorée par rapport à avant et que les procédés de ligne aient été modernisés, la hausse généralisée des prix des matières premières a tout de même entraîné une augmentation significative des coûts. Par conséquent, les prix du NFPP devraient augmenter à l’avenir, pour atténuer la pression sur les coûts. En termes de structure de produits, la part des cathodes à oxyde lamellaire s’est encore réduite, la concentration du marché a continué d’augmenter, et la demande s’est concentrée sur des applications de niche telles que les deux-roues et les alimentations start-stop.

Le segment de l’oxyde lamellaire est confronté au défi d’une contraction accélérée. En perspective pour juin, la demande de cathodes pour batteries sodium-ion reste sur une trajectoire ascendante, les calendriers de production devraient continuer de croître, et la production de juin devrait augmenter de 1 % en glissement mensuel et de 24 % en glissement annuel.

Anode en carbone dur : utilisation à pleine capacité, sous-traitance pour combler les lacunes, prime durable pour les produits de qualité 

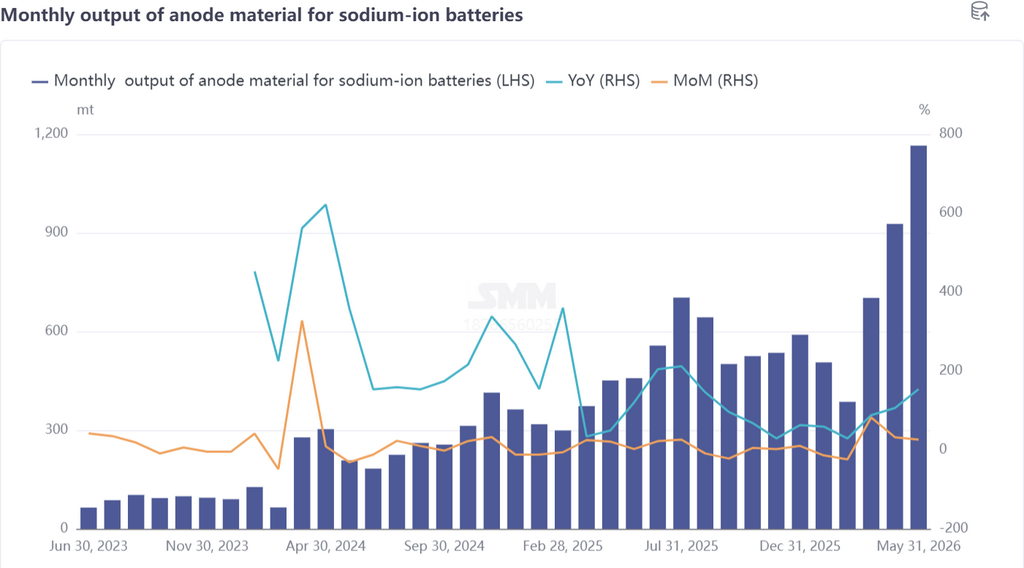
En mai, la production de matériaux d’anode pour batteries sodium-ion a augmenté de 26 % en glissement mensuel et a bondi de 154 % en glissement annuel, évoluant en phase avec la cathode. Les grandes entreprises de carbone dur sont en phase de montée en puissance, avec des carnets de commandes bien remplis et des commandes nouvelles qui continuent de s’améliorer. Les déficits dus à une capacité existante insuffisante sont comblés par de la sous-traitance externe. Récemment, certains producteurs de carbone dur ont mis en service de nouvelles capacités, et à mesure que ces capacités sont progressivement montées en puissance et libérées, l’offre d’anodes pour batteries sodium-ion devrait connaître un élan notable au T3. 
Côté prix, les primes pour les produits de carbone dur à hautes performances restent fermes. Les qualités de carbone dur présentant une durée de vie exceptionnelle, des performances à basse température et des capacités en taux de décharge sont principalement utilisées dans le stockage d’énergie, le start-stop et d’autres applications, avec des prix généralement supérieurs à 30 000 à 40 000 yuans/tonne, les produits haut de gamme atteignant 50 000 à 60 000 yuans/tonne.

L’écart de prix entre le carbone dur haut de gamme et les produits ordinaires reflète la logique de tarification différenciée du marché basée sur les performances du matériau. En perspective pour juin, la demande d’anodes en carbone dur reste favorable, la production devant augmenter de 9 % en glissement mensuel et de 128 % en glissement annuel. 

Résumé 

Dans l’ensemble, le marché des matériaux de cathode et d’anode pour batteries sodium-ion en mai a présenté trois caractéristiques principales : premièrement, un effet de premier plan prononcé, les commandes et l’expansion des capacités étant concentrées chez quelques entreprises leaders, tandis que les producteurs de milieu et de queue de peloton n’ont pas encore atteint la phase de montée en volume. Deuxièmement, une pression sur les coûts, la hausse des prix des matières premières en amont poussant les prix des produits de cathode à la hausse, mettant la rentabilité à l’épreuve. Troisièmement, le rythme d’expansion des capacités s’accélère, et la libération des capacités au T3 sera une variable clé pour le bond d’échelle de la chaîne industrielle des batteries sodium-ion au second semestre. Structurellement, la domination de la filière polyanionique s’est encore renforcée, tandis que l’espace pour les cathodes à oxyde lamellaire continue de se réduire, rendant le paysage de divergence technologique de plus en plus clair. En perspective pour juin et le T3, à mesure que les capacités sont progressivement mises en service et que la demande continue d’affluer, le marché des matériaux pour batteries sodium-ion devrait entrer dans une nouvelle phase de hausse des volumes et des prix.


Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[SMM Résumé de la réunion matinale sur le cobalt] Reprise de la demande limitée après les vacances, soutien des coûts en baisse, prix des matériaux sous pression
09 Oct 2026 10:31 (GMT+8)
[SMM Résumé de la réunion matinale sur le cobalt] Reprise de la demande limitée après les vacances, soutien des coûts en baisse, prix des matériaux sous pression
Lire la suite
[SMM Résumé de la réunion matinale sur le cobalt] Reprise de la demande limitée après les vacances, soutien des coûts en baisse, prix des matériaux sous pression
[SMM Résumé de la réunion matinale sur le cobalt] Reprise de la demande limitée après les vacances, soutien des coûts en baisse, prix des matériaux sous pression
La chaîne industrielle du cobalt est restée faible après les fêtes, la demande atone et la baisse des coûts pesant conjointement sur les prix. Le cobalt affiné s'est consolidé à des niveaux bas, les négociants ont élargi les écarts entre prix spot et contrats à terme, et les achats en aval sont restés principalement des réapprovisionnements selon les besoins. Les échanges de produits intermédiaires se sont arrêtés, avec un écart net entre le prix plancher d'achat de 14,5 $/lb et les prix d'acceptation en aval inférieurs à 13 $/lb. Les offres de sulfate de cobalt se sont maintenues autour de 60 000 yuans/tonne, mais les transactions ont été difficiles, et un coefficient de matières premières plus bas a encore affaibli le soutien des coûts. Le chlorure de cobalt et le Co3O4 ont continué de baisser progressivement, les entreprises ont étendu les réductions et suspensions de production, et les nouveaux achats ont été insuffisants. Les offres de poudre de cobalt des principaux producteurs sont tombées à environ 360 000 yuans/tonne, tandis que les petites et moyennes entreprises sont descendues à 330 000–340 000 yuans/tonne, les stocks à prix élevé en aval freinant les achats. Les prix des précurseurs de cathodes ternaires se sont affaiblis, les commandes à l'exportation ont été relativement solides, la reprise des programmes de production nationaux a été limitée, et les coefficients des commandes spot devraient tendre à la baisse. Les matériaux de cathodes ternaires se sont consolidés à des niveaux bas, les fabricants de cellules de batterie détenaient des stocks abondants et se réapprovisionnaient avec prudence ; le LCO a subi la pression à la fois de la baisse des coûts et de la faiblesse de la demande. À l'avenir, il faudra suivre de près la reprise des commandes des utilisateurs finaux, le déstockage et la durabilité du réapprovisionnement.
09 Oct 2026 10:31 (GMT+8)
[SMM Résumé de la réunion matinale Cobalt-Lithium] Après les vacances, les tendances des produits chimiques du lithium divergent ; la demande de LFP s'améliore, le marché des matériaux sous pression
09 Oct 2026 10:21 (GMT+8)
[SMM Résumé de la réunion matinale Cobalt-Lithium] Après les vacances, les tendances des produits chimiques du lithium divergent ; la demande de LFP s'améliore, le marché des matériaux sous pression
Lire la suite
[SMM Résumé de la réunion matinale Cobalt-Lithium] Après les vacances, les tendances des produits chimiques du lithium divergent ; la demande de LFP s'améliore, le marché des matériaux sous pression
[SMM Résumé de la réunion matinale Cobalt-Lithium] Après les vacances, les tendances des produits chimiques du lithium divergent ; la demande de LFP s'améliore, le marché des matériaux sous pression
Après les vacances, les tendances du marché des matériaux pour batteries ont divergé. Les cours du minerai de lithium ont légèrement rebondi, les stocks commerciaux se sont déstockés et les prix du minerai devraient se consolider à court terme, en ligne avec le carbonate de lithium. Les contrats à terme sur le carbonate de lithium ont reculé après une hausse rapide, clôturant à 117 300 yuans/tonne, en baisse de 1,28 % ; la production nationale a diminué, les stocks en aval se sont nettement déstockés et les usines de sel ont continué d’expédier principalement dans le cadre de contrats à long terme. Les cotations des commandes au comptant d’hydroxyde de lithium sont montées à 130 000–140 000 yuans/tonne, mais les achats sont restés prudents et les transactions peu actives. Les produits à base de cobalt et le sulfate de nickel sont restés sous pression, le soutien des coûts s’est affaibli et la reprise de la demande de matériaux cathodiques ternaires est demeurée limitée. Les commandes de LFP ont été relativement soutenues, les lignes de production de tête ont fonctionné presque à pleine capacité, les stocks de produits finis ont diminué et le prix moyen est monté à 50 400 yuans/tonne ; la résistance aux hausses de prix du phosphate de fer s’est accrue. Le graphite artificiel a bénéficié d’un fort soutien des coûts, les séparateurs ont été portés par la demande des véhicules à énergie nouvelle, du stockage d’énergie et des expéditions à l’exportation, avec un équilibre offre-demande tendu ; les électrolytes ont augmenté en raison de la répercussion antérieure des coûts. Sur le marché du recyclage, les demandes de renseignements ont repris, mais les volumes de transactions n’ont pas encore décollé. À l’avenir, il conviendra de suivre la durabilité du réapprovisionnement, la concrétisation des programmes de production et l’évolution des prix des matières premières.
09 Oct 2026 10:21 (GMT+8)
Saison de pointe de septembre à octobre pour les batteries sodium-ion en cours : la pause des fêtes ne modifie pas l'équilibre tendu [Analyse SMM]
08 Oct 2026 09:32 (GMT+8)
Saison de pointe de septembre à octobre pour les batteries sodium-ion en cours : la pause des fêtes ne modifie pas l'équilibre tendu [Analyse SMM]
Lire la suite
Saison de pointe de septembre à octobre pour les batteries sodium-ion en cours : la pause des fêtes ne modifie pas l'équilibre tendu [Analyse SMM]
[SMM Analyse : La « haute saison septembre-octobre » des batteries sodium-ion est en cours : la pause des vacances ne modifie pas l'équilibre tendu] SMM, 8 octobre : Pendant les vacances de la fête nationale, la chaîne industrielle des batteries sodium-ion a largement poursuivi la tendance d'avant les vacances, sans changements significatifs...
08 Oct 2026 09:32 (GMT+8)