

Récemment, des informations ont largement circulé sur le marché selon lesquelles un géant de l'énergie a pris des positions sur l'aluminium dépassant le million de tonnes métriques (mt) à la London Metal Exchange (LME). L'ampleur de cette position est impressionnante : au 15 mai, les stocks d'aluminium de la LME ne s'élevaient qu'à 397 300 mt (Rusal en détenant environ 90 %), et la position du géant est 2,5 fois plus importante que les stocks existants. Sous l'effet de cette situation, le contrat à terme sur l'aluminium de la LME à court terme est passé d'une structure de contango à 28 dollars à une légère structure de backwardation (prime au comptant), intensifiant les inquiétudes du marché quant à une hausse du prix du contrat à terme sur l'aluminium de la LME à court terme. De nombreux investisseurs commencent à se demander si l'aluminium de la LME va reproduire la précédente forte hausse du backwardation du cuivre de la LME, qui avait été déclenchée par les risques de politique tarifaire ayant entraîné des changements dans les flux commerciaux mondiaux.
SMM estime que, malgré l'incertitude entourant les droits de douane sur l'aluminium 232, qui a introduit de la volatilité dans le paysage commercial mondial de l'aluminium et, associée à la réduction continue des stocks, a entraîné des changements répétés dans les anticipations commerciales à court terme, du point de vue des fondamentaux de l'aluminium à l'étranger, la structure de backwardation de la LME ne dispose pas des conditions nécessaires pour se maintenir sur une longue période.
En termes de performance du marché au comptant, les primes au comptant des lingots d'aluminium dans le monde sont pour la plupart à la baisse, en particulier en Asie. Influencées par les anticipations de la saison morte, il n'y a pas de pénurie de lingots d'aluminium sur le marché, ce qui constitue un obstacle à la poursuite de la structure de backwardation.
Du point de vue de la logique des positions ouvertes, les participants au marché détenant d'importantes positions au comptant maintiennent généralement une certaine quantité de positions de couverture à court sur le marché à terme. On peut donc en déduire que l'objectif principal de l'opération sur la LME cette fois-ci pourrait être l'arbitrage entre les marchés à terme, plutôt qu'un simple pari sur une hausse unilatérale des prix de l'aluminium.
En ce qui concerne les politiques tarifaires, même s'il y a une avancée dans les négociations entre la Chine et les États-Unis sur les questions de droits de douane 232 sur l'acier et l'aluminium, entraînant des changements dans les flux commerciaux mondiaux de l'aluminium, il sera toujours difficile de soutenir une structure de backwardation forte. La raison en est que les États-Unis détiennent toujours une partie des stocks cachés de lingots d'aluminium et ne se sont pas encore retrouvés confrontés à une situation d'épuisement de l'offre.
Sur le plan international, la fin de la guerre entre la Russie et l'Ukraine ne signifie pas la fin des sanctions occidentales sur les métaux russes. Il y a un haut degré d'incertitude concernant la levée des sanctions sur la Russie, ce qui entraîne des pressions et des risques plus élevés sur les coûts de capital.
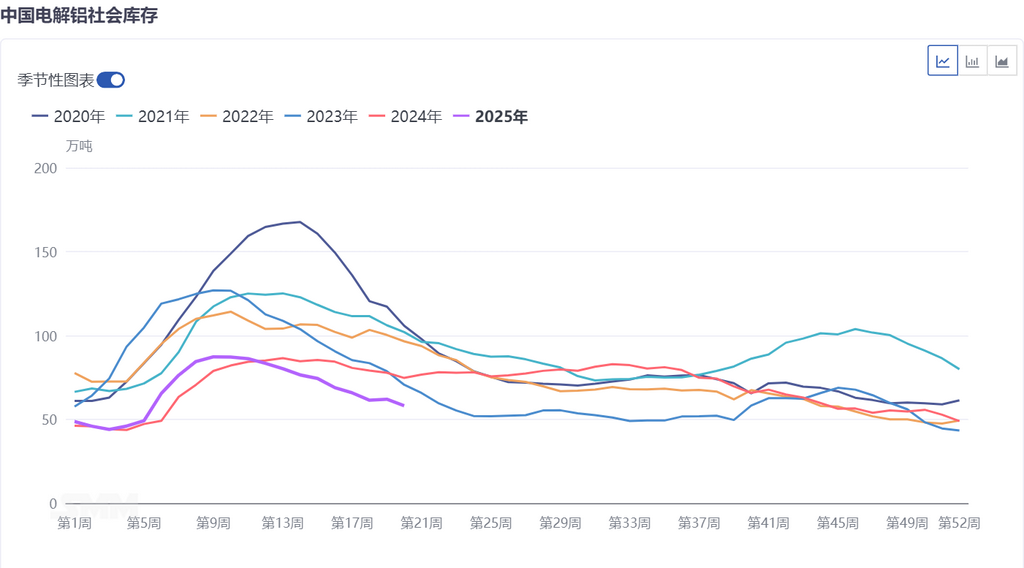
Actuellement, les frictions commerciales déclenchées par les tarifs douaniers mondiaux persistent, et la situation de faibles stocks a encore renforcé la résilience des prix de l'aluminium. Cependant, les pressions de la saison morte sur le côté de la demande limitent son potentiel haussier. Si la Chine et les États-Unis font des progrès substantiels dans les négociations sur les tarifs douaniers de l'acier et de l'aluminium 232, les flux commerciaux mondiaux de l'aluminium seront remodelés, les pressions d'approvisionnement sur les marchés en dehors des États-Unis devraient être allégées et le moral du marché sera également stimulé. Cependant, fondamentalement, cela restera difficile à entraîner un renversement substantiel des fondamentaux de l'aluminium à l'étranger. Les participants au marché doivent surveiller de près les développements pertinents et réagir avec prudence aux changements complexes sur le marché de l'aluminium de la LME.
[Les informations fournies sont à titre de référence seulement. Cet article ne constitue pas un conseil direct pour la recherche et la prise de décision en matière d'investissement. Les clients doivent prendre des décisions avec prudence et ne doivent pas remplacer leur propre jugement indépendant par ces informations. Toutes les décisions prises par les clients ne sont pas liées à SMM.]
》Abonnez-vous pour consulter les prix au comptant historiques des métaux SMM



