

Le soir du 6 janvier, CMOC a annoncé ses estimations préliminaires pour la production des principaux produits en 2024 comme suit :
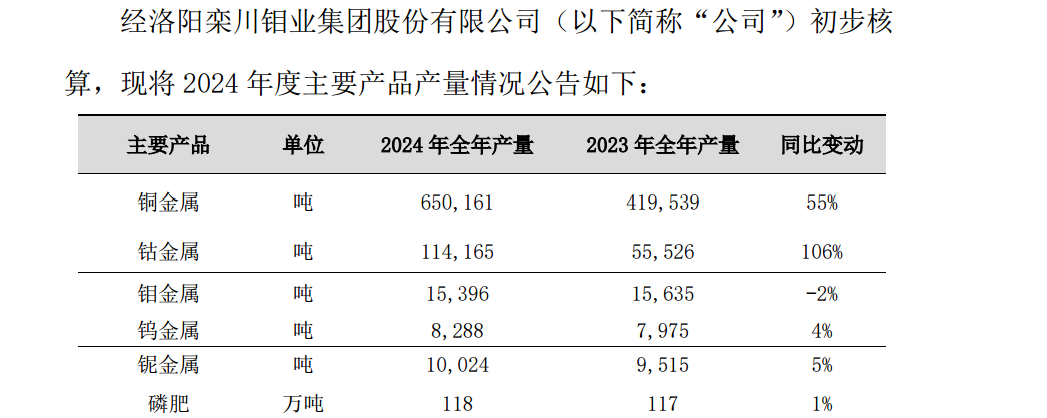
L'annonce de CMOC a révélé : En 2024, la production de cuivre raffiné de l'entreprise devrait atteindre 650,000 tonnes, en hausse de 55 % en glissement annuel ; la production de cobalt raffiné devrait atteindre 110,000 tonnes, en hausse de 106 % en glissement annuel ; la production de molybdène devrait atteindre 20,000 tonnes, en baisse de 2 % en glissement annuel ; la production de tungstène devrait atteindre 8,288 tonnes, en hausse de 4 % en glissement annuel ; la production de niobium devrait atteindre 10,000 tonnes, en hausse de 5 % en glissement annuel ; et la production d'engrais phosphatés devrait atteindre 1,18 million de tonnes, en hausse de 1 % en glissement annuel.
CMOC a déclaré que les données de production mentionnées dans cette annonce ne sont que des estimations préliminaires, et les chiffres finaux seront soumis au rapport annuel 2024 audité officiellement divulgué par l'entreprise.
Un investisseur a demandé sur la plateforme interactive : « Vers quelles régions les produits de l'entreprise sont-ils vendus ? Les risques sont-ils contrôlables ? Les stocks et la part de marché de l'entreprise sont-ils stables ? » Le 28 novembre, CMOC a répondu sur la plateforme interactive, déclarant que les produits de l'entreprise sont vendus mondialement, que les ventes sont normales et que les niveaux de stocks sont globalement stables.
Auparavant, lorsqu'on lui a demandé : « Quelles sont les principales activités de l'entreprise ? Comment l'entreprise aborde-t-elle les risques et défis futurs ? », CMOC a répondu le 28 novembre via la plateforme interactive, déclarant que l'entreprise opère dans l'industrie de l'extraction et du traitement des métaux non ferreux, principalement engagée dans l'extraction, la sélection, le raffinage et le traitement des métaux de base et rares, ainsi que dans le commerce de minéraux. Actuellement, les principales opérations de l'entreprise sont réparties en Asie, Afrique, Amérique du Sud, Océanie et Europe. Elle est un leader mondial dans la production de cuivre, cobalt, molybdène, tungstène et niobium, ainsi qu'un producteur majeur d'engrais phosphatés au Brésil. De plus, son activité de commerce de métaux de base figure parmi les premières au niveau mondial. Pour des informations plus détaillées sur les activités, veuillez vous référer au rapport annuel de l'entreprise. L'entreprise continue de consolider son avantage compétitif à faible coût grâce à la réduction des coûts et à l'amélioration de l'efficacité, aux percées technologiques, et à l'amélioration de la capacité, de la production et de l'efficacité des projets en cours. Elle renforce également la recherche de marché, utilise prudemment et raisonnablement des dérivés financiers pour atténuer les risques de fluctuation des prix, identifie les environnements macroéconomiques et les réglementations minières dans les pays ou régions où ses mines opèrent, adhère à des opérations légales et conformes, maintient des relations positives et constructives avec les parties prenantes, et assure une production et des opérations ordonnées. L'entreprise élabore et améliore les systèmes de sécurité, renforce les responsabilités en matière de sécurité et de protection de l'environnement, augmente les investissements dans ces domaines, et promeut fortement une gestion de la sécurité standardisée pour prévenir et contrôler les risques liés à la sécurité.
Le rapport du troisième trimestre précédemment publié par CMOC a montré que de janvier à septembre, l'entreprise a réalisé un revenu d'exploitation de 154,755 milliards de yuans, en hausse de 17,52 % en glissement annuel ; le bénéfice net attribuable aux actionnaires des entreprises cotées était de 8,773 milliards de yuans, en hausse de 238,62 % en glissement annuel ; et le flux de trésorerie net provenant des activités d'exploitation était de 17,28 milliards de yuans, en hausse de 71,1 % en glissement annuel.
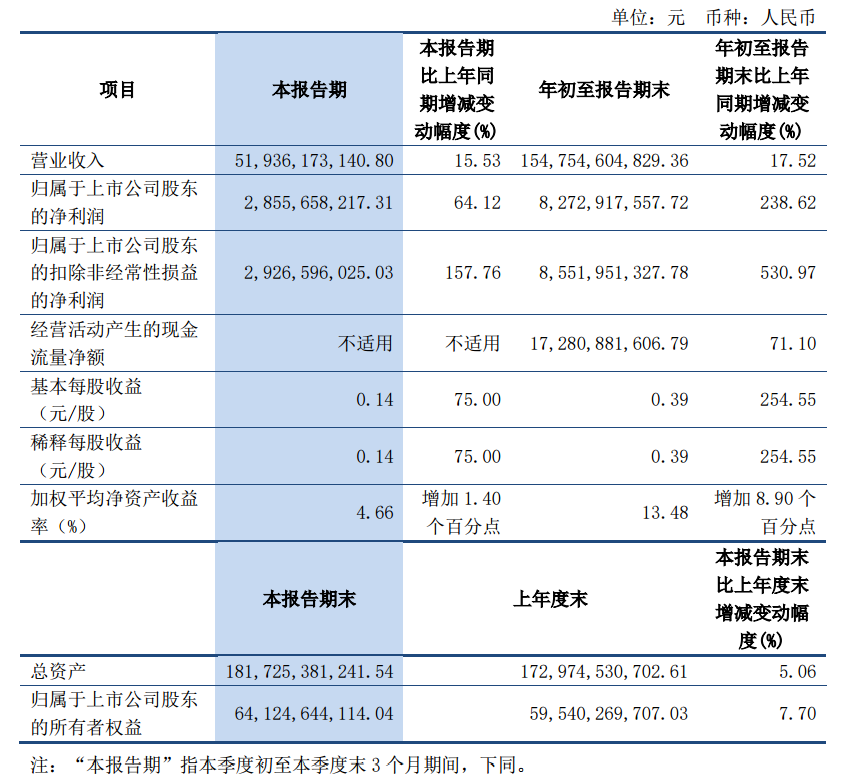
Le rapport du troisième trimestre a indiqué que pendant cette période, la production et les volumes de vente des produits de cuivre et de cobalt de l'entreprise ont augmenté, tandis que la gestion allégée a continué de s'améliorer, les coûts globaux ont diminué par rapport à la même période de l'année précédente, et les bénéfices ont augmenté en glissement annuel.
Guolian Securities a publié sa stratégie d'investissement annuelle 2025 pour l'industrie des métaux non ferreux, analysant que de début 2024 au 30 décembre 2024, l'indice de l'industrie des métaux non ferreux Shenwan a augmenté de 6,10 %, se classant 15e parmi les 31 indices sectoriels primaires Shenwan. Parmi ceux-ci, les secteurs des métaux industriels, des nouveaux matériaux métalliques et des métaux mineurs ont enregistré les plus fortes augmentations, avec des gains de 15,27 %, 10,71 % et 9,84 %, respectivement, tandis que le secteur des métaux énergétiques a connu la plus forte baisse, chutant de 18,48 %. Concernant les avoirs des fonds, le ratio d'allocation du secteur des métaux non ferreux dans les fonds était de 6,04 %, 6,11 % et 5,41 % au premier, deuxième et troisième trimestre de 2024, respectivement, restant à des niveaux historiquement élevés. Parmi ceux-ci, les secteurs du cuivre, de l'aluminium et de l'or ont vu des augmentations significatives des allocations institutionnelles, avec des avoirs au troisième trimestre 2024 évalués à 38,455 milliards de yuans, 17,885 milliards de yuans et 17,34 milliards de yuans, respectivement. Guolian Securities reste optimiste quant aux opportunités d'investissement dans le secteur des métaux non ferreux et maintient une note « surperformer » pour l'industrie. Les actions recommandées incluent : 1) Métaux industriels : dans le secteur de l'aluminium, Chalco, China Hongqiao, Yunnan Aluminum et Shenhuo Group ; dans le secteur du cuivre, Zijin Mining, CMOC, Jiangxi Copper Corporation (JCC), Minmetals Resources, JCHX Mining et Tongling Nonferrous Metals ; 2) Métaux précieux : dans le secteur de l'or, China Gold International, Chifeng Jilong Gold Mining et Shandong Gold International ; dans le secteur de l'argent, Yinxing Silver & Tin.
Un rapport de recherche de Minsheng Securities a souligné : 1) Aluminium : Se concentrer sur les attributs de ressource de la bauxite. Côté offre, la capacité domestique a atteint son plafond, avec une croissance limitée de la capacité effective. La croissance de la production d'aluminium est lente, la reprise de la production européenne d'aluminium est stagnante, et la capacité prévue de l'Indonésie est contrainte par l'approvisionnement en énergie, rendant un déploiement rapide difficile. Côté demande, la base croissante des véhicules électriques et des panneaux photovoltaïques est de plus en plus importante pour stimuler la consommation d'aluminium. Les achèvements immobiliers, soutenus par des politiques immobilières continuellement renforcées, ne sont pas une préoccupation majeure. Côté matières premières, se concentrer sur les attributs de ressource de la bauxite. La reprise de la production domestique de bauxite est lente, la stabilité de l'approvisionnement étranger de la Guinée est sous-optimale, et la tension de l'approvisionnement en bauxite ne devrait pas s'atténuer. Concernant l'alumine, la structure de backwardation persiste. À long terme, avec l'entrée en service de nouvelles capacités domestiques et étrangères et l'atténuation des perturbations de l'approvisionnement en minerai, la production augmentera progressivement. Combiné au plafond approchant de la capacité d'aluminium côté demande, la croissance de la demande d'alumine sera limitée, conduisant à un surplus progressif d'alumine. Les actions recommandées incluent Chalco, Tianshan Aluminum, etc. 2) Cuivre : Le moment est venu. Attributs financiers : La Fed américaine est entrée dans un cycle de baisse des taux d'intérêt, améliorant marginalement les attributs financiers. Côté offre, l'approvisionnement en minerai reste tendu, les frais de traitement des contrats à long terme ont atteint des niveaux historiquement bas, et la tension de l'approvisionnement en minerai est transmise au raffinage. À long terme, les dépenses d'investissement insuffisantes des mineurs de cuivre, combinées à la baisse des teneurs en minerai affaiblissant les dotations en ressources, accentuent la courbe d'offre. À court terme, les frais de traitement des contrats à long terme (TC/RC) ont chuté de manière significative, accélérant la transmission de la tension de l'approvisionnement en minerai de cuivre à la tension de l'approvisionnement en cathodes de cuivre. Côté demande, les politiques domestiques apportent un soutien, et la restructuration des chaînes d'approvisionnement étrangères assure une croissance stable de la demande. En 2025, les politiques domestiques d'assouplissement budgétaire et monétaire renforceront la demande intérieure, tandis que la demande des secteurs émergents continuera de croître. De plus, la demande étrangère restera significative en raison de la restructuration des chaînes d'approvisionnement, ce qui pourrait faire grimper les prix du cuivre. Les actions recommandées incluent CMOC, Zijin Mining, etc.



