

━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
ANALYSE SMM | CUIVRE EN AFRIQUE
La pénurie d’acide sulfurique devient une contrainte pour la croissance du cuivre en Zambie
La disponibilité limitée d’acide sur le marché intérieur se manifeste déjà dans les mesures politiques, la faiblesse de l’exploitation minière à petite échelle et la pression sur les coûts des raffineries, Jubilee Metals ayant signalé une hausse de plus de 200 % des coûts d’acide au T4 de l’exercice 2026.
25 septembre 2026 | Analyse SMM
|
>200 % Hausse des coûts d’acide au T4 de l’exercice 2026 Jubilee Metals |
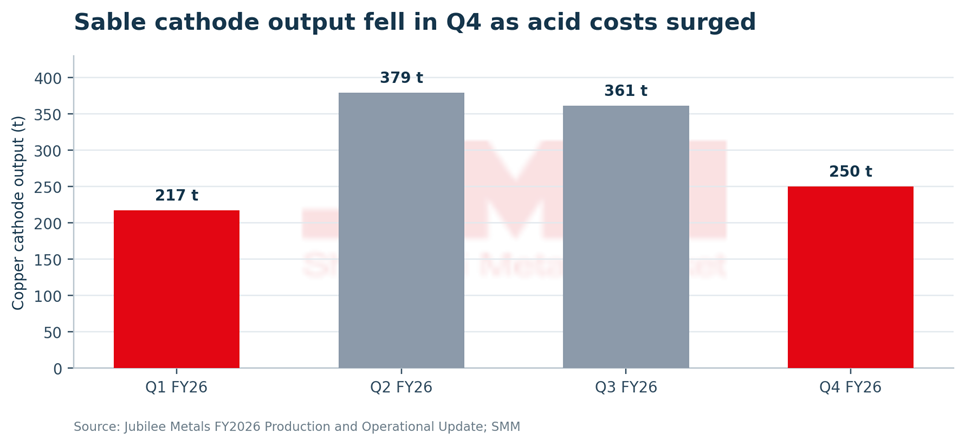
250 t Production de cathodes de Sable au T4 en baisse par rapport à 361 t au T3 |
-35,2 % Production de cuivre à petite échelle Zambie, S1 2026 en glissement annuel |
~1,1 Mt Production d’acide de Kansanshi Production 2025 |
Le secteur du cuivre en Zambie développe ses investissements et ses capacités de traitement, mais la disponibilité d’acide sulfurique devient une contrainte visible pour certaines parties de la chaîne de valeur nationale. Les données du ministère des Mines montrent que la production nationale de cuivre n’a augmenté que de 0,45 % en glissement annuel pour atteindre 447 181 t au S1 2026, tandis que la production de cuivre à petite échelle a chuté de 35,2 %. Le ministère a attribué ce déclin de la petite exploitation en partie à l’insuffisance de l’offre nationale d’acide sulfurique et à la fin tardive de la saison des pluies.
Les récentes publications des entreprises ajoutent un signal opérationnel plus immédiat. Jubilee Metals a signalé que la disponibilité d’acide sur le marché intérieur zambien a considérablement diminué au T4 de l’exercice 2026, avec des coûts d’acide en hausse de plus de 200 % et des coûts de diesel en augmentation de 90 %. L’entreprise a indiqué que ces conditions ont eu un impact marqué sur la production de sa raffinerie de Sable et ont contribué à des fermetures temporaires chez certains transformateurs de métaux dans sa zone d’exploitation.
┃ Les données de Jubilee montrent que la pression atteint le stade du raffinage
Sable a produit 1 207 t de cathodes de cuivre au cours de l’exercice 2026, en hausse de 17,5 % par rapport à 1 027 t au cours de l’exercice 2025. Cependant, le profil trimestriel s’est affaibli vers la fin de l’année : la production de cathodes est passée de 217 t au T1 à 379 t au T2, puis a reculé à 361 t au T3 avant de tomber à 250 t au T4. La production du T4 était donc inférieure d’environ 31 % à celle du T3 et de 34 % au pic du T2.
La baisse du T4 ne doit pas être attribuée uniquement à l’acide. Jubilee a également signalé des facteurs opérationnels, notamment une maintenance prolongée à Roan et des travaux de découverture à Molefe. La conclusion la plus défendable est que la disponibilité d’acide et la pression sur les coûts sont devenues l’une des nombreuses contraintes opérationnelles, et une contrainte que Jubilee a explicitement liée aux performances de Sable au cours du trimestre.
┃ La contrainte est inégale selon les producteurs de cuivre zambiens
L’impact de l’offre restreinte d’acide sulfurique n’est pas uniforme. Les grandes exploitations intégrées disposant d’une fonderie et d’une production d’acide captives sont moins exposées au marché libre que les petits opérateurs de lixiviation et les transformateurs indépendants. Cela explique en partie pourquoi la production nationale de cuivre a tout de même légèrement progressé alors que la production à petite échelle a fortement chuté.
Les publications de First Quantum illustrent cette différence. Kansanshi a généré environ 1,1 million de tonnes d’acide sulfurique en 2025, dont la quasi-totalité a été consommée sur place dans les circuits de lixiviation pour la production de cathodes. Après l’expansion de la fonderie, l’usine d’acide 5 pourrait générer de l’acide supplémentaire pour un usage interne ou une vente externe, selon la géologie de la mine et les besoins de traitement.
Cela signifie que la Zambie peut être un important producteur d’acide tout en connaissant une pénurie sur le marché libre. La capacité installée de production d’acide n’équivaut pas à une offre librement disponible. La consommation interne, le type de minerai, la disponibilité des fonderies, l’allocation contractuelle, l’économie du transport et les prix locaux influencent tous la quantité d’acide qui parvient aux consommateurs tiers.
┃ Les unités de cuivre en amont croissent plus vite que la production vendable
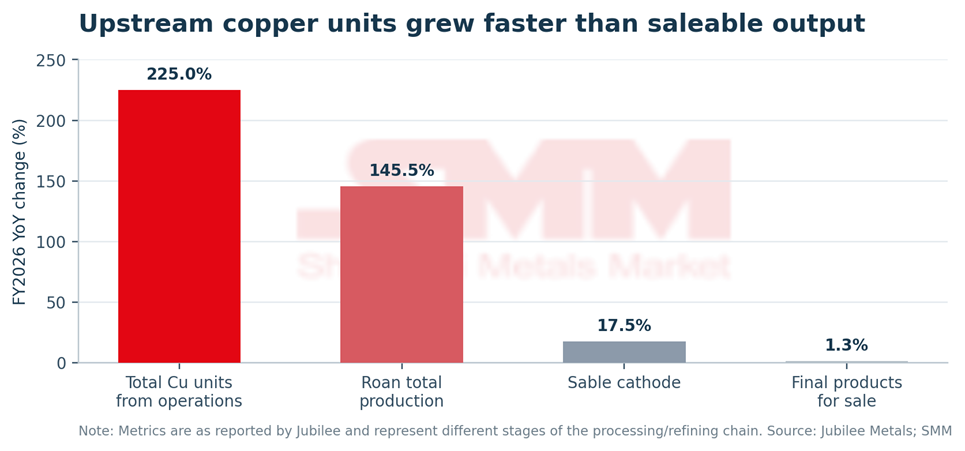
La composition de la production de Jubilee montre également pourquoi la croissance du cuivre n’est pas seulement une question minière. Les unités de cuivre combinées de Roan et Molefe ont atteint 3 739 t au cours de l’exercice 2026, en hausse de 225,0 % en glissement annuel. La production totale de Roan a augmenté de 145,5 % pour atteindre 2 823 t. Pourtant, les produits finis en cuivre destinés à la vente n’ont augmenté que de 1,3 % pour atteindre 2 120 t, tandis que la production de cathodes de Sable a progressé de 17,5 %.
Une partie de cet écart reflète l’accumulation de fines de concentré d’oxyde en attente de traitement dans le circuit de déshydratation récemment mis en service à Roan et le fait que Jubilee rapporte différents flux à différents stades de la chaîne de valeur. Malgré cela, le contraste met en évidence un problème plus large : la conversion des unités de cuivre extraites ou concentrées en métal vendable dépend de la disponibilité des raffineries, des réactifs, de l’énergie et de la logistique, et pas seulement de l’offre de minerai.
┃ Perspectives SMM
Pour le reste de l’année 2026, la disponibilité d’acide sulfurique restera probablement une variable importante pour les producteurs de cuivre d’oxyde et de minerai mixte en Zambie. Le système de permis d’exportation mis en place en mars pourrait aider à retenir davantage d’acide pour les utilisateurs nationaux, mais il ne crée pas d’offre supplémentaire. À court terme, l’équilibre du marché dépendra des taux d’exploitation des fonderies, de la consommation interne d’acide dans les mines intégrées et de la quantité de produit excédentaire que les producteurs sont disposés et capables de libérer sur le marché libre. Pour les petits opérateurs de lixiviation, la disponibilité livrée et le prix pourraient donc rester plus importants que la capacité installée d’acide affichée par la Zambie.
Il existe des signes indiquant que l’offre pourrait s’améliorer. First Quantum a déclaré que l’expansion de la fonderie de Kansanshi et l’usine d’acide 5 offrent le potentiel de générer de l’acide sulfurique supplémentaire, selon la géologie de la mine et les besoins internes de traitement. La fonderie agrandie est configurée pour une capacité d’environ 1,5 million de tonnes d’acide par an, y compris l’usine d’acide 5 à environ 900 tonnes par jour. Cependant, Kansanshi a consommé sur place la quasi-totalité des quelque 1,1 million de tonnes produites en 2025, ce qui signifie qu’une capacité supplémentaire ne se traduira pas automatiquement par une augmentation équivalente de l’offre sur le marché libre.
Le redémarrage de la fonderie de Nchanga de KCM en septembre constitue également une source potentielle de soulagement. La fonderie de 311 000 tonnes par an a repris après un programme de réhabilitation de 106 jours, et KCM identifie l’acide sulfurique comme l’un des produits fabriqués sur le complexe de Nchanga. Si la fonderie et les systèmes d’acide associés fonctionnent de manière constante, une production supplémentaire pourrait améliorer la disponibilité nationale. L’ampleur de cet avantage dépendra des besoins propres de KCM en lixiviation, des taux d’exploitation et de la quantité d’acide finalement mise à disposition des clients tiers.
La demande d’acide pourrait augmenter en même temps. Jubilee s’attend à ce que Sable reçoive des matières premières d’un portefeuille croissant de sources contrôlées par Jubilee à mesure que Molefe se développe et que le projet G progresse vers un développement ciblé à partir de février 2027. Un débit plus élevé de minerai d’oxyde et de mélange augmenterait l’importance d’un approvisionnement fiable en réactifs. À moins que l’offre d’acide sur le marché libre ne s’étende parallèlement à cette croissance du traitement, le marché pourrait rester vulnérable à de nouvelles flambées de prix ou à des contraintes temporaires de débit, même si la base de cuivre extrait en Zambie augmente.
À l’horizon 2027, l’équilibre de l’acide pourrait devenir un facteur de différenciation de plus en plus important entre les producteurs intégrés et ceux dépendant du marché libre. Une amélioration durable de la disponibilité des fonderies, des ventes supplémentaires d’acide à des tiers et une allocation nationale efficace pourraient permettre aux petites mines et aux transformateurs indépendants de redresser leur production et de participer plus pleinement au cycle de croissance du cuivre en Zambie. Si le marché reste tendu, en revanche, la croissance de la production restera probablement concentrée parmi les grands opérateurs intégrés capables de sécuriser leur acide en interne. Les indicateurs clés à surveiller seront les prix de l’acide sur le marché libre, les taux d’exploitation des fonderies, les flux de permis d’exportation, les ventes d’acide à des tiers et la capacité de Sable à convertir la hausse des matières premières en amont en produits de cuivre vendables.
Sources : Jubilee Metals Group, mise à jour sur la production et les opérations de l’exercice 2026, 14 septembre 2026 ; ministère zambien des Mines et du Développement minier, mise à jour du secteur minier du S1 2026 ; First Quantum Minerals, résultats du T1 2026 et présentation des opérations en Zambie ; ministère zambien du Commerce, de l’Industrie et du Commerce, avis de permis d’exportation d’acide sulfurique ; informations d’entreprise de Konkola Copper Mines et rapport de la ZNBC sur le redémarrage de la fonderie de Nchanga en septembre 2026 ; calculs SMM basés sur des données publiques.



