More Than 300,000 mt of Lithium Battery Scrap Was Recycled in China in 2022, Recycling Market to Embrace Both Opportunities and Challenges in 2023

Publié: Jan 20, 2023 16:24 (GMT+8)
Source: SMM
SHANGHAI, Jan 20 (SMM) - According to SMM survey, a total of 300,258 mt of lithium battery scrap was recycled in China in 2022 (including scrap in the form of battery, pole piece and black mass).

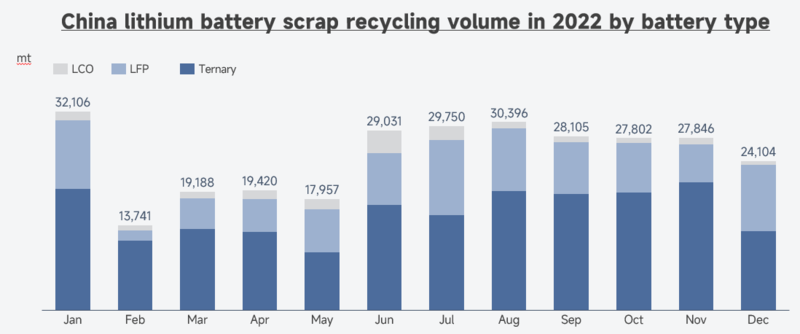
SHANGHAI, Jan 20 (SMM) - According to SMM survey, a total of 300,258 mt of lithium battery scrap was recycled in China in 2022 (including scrap in the form of battery, pole piece and black mass). Among them, 188,692 mt of ternary battery scrap was recycled, accounting for 63% of the total recycling volume, versus 94,551 mt or 31% for LFP battery scrap, and 17,015 mt or 6% for LCO battery scrap. 
Driven by lucrative profits, ternary battery scrap was favoured the most last year. Most recyclers only had ternary battery scrap dismantling facilities and hydrometallurgy production lines, while their LFP battery scrap recycling facilities were still under construction. The demand for ternary battery scrap surged with the release of recycling capacity, leaving it in short supply.  
Due to recycling capacity bottlenecks, LFP battery scrap was primarily recycled by lithium salt smelters who have recycling facilities. Since 2022, some lithium salt enterprises have accelerated the construction of LFP battery scrap recycling facilities, and some have been put into operation, boosting the demand for LFP battery scrap.
LCO battery scrap was less popular due to weaker-than-expected demand for cobalt and poor cost performance resulting from its higher content of more expensive cobalt. Some recyclers added a small amount of LCO battery scrap into their ternary battery scrap recycling facilities in order to improve the recovery of cobalt.  
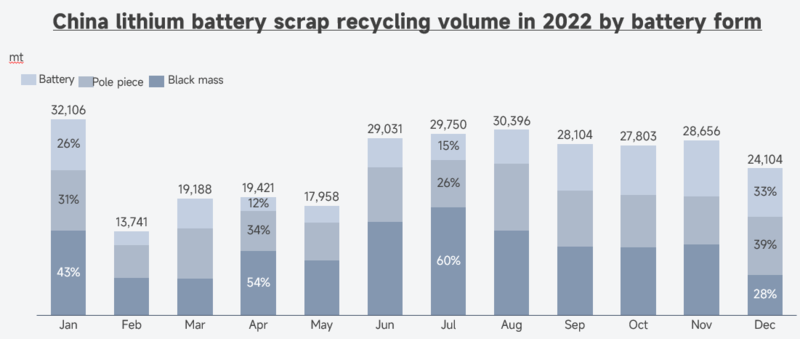
A total of 68,141 mt of lithium batteries (retired power lithium batteries and electronics  batteries) were recycled, accounting for 23% of the total recycling volume; 99,024 mt of pole pieces (pole pieces generated during battery production process) were recycled, accounting for 33%; 133,093 mt of black mass (battery powder and pole piece powder) was recycled, accounting for 44%. 
Battery scrap mainly includes retired ternary power batteries and LFP power batteries, as well as a small amount of electronics battery scrap. The wave of power battery retirement has not yet arrived. Aggressive expansions by cathode active material (CAM) producers and battery cell makers led to increased supply of battery scrap generated during the production process. As a result, retired batteries accounted for a relatively small share of the total lithium battery scrap recycled last year.  
Featured by relatively high lithium content and stable nickel-cobalt-lithium ratio, pole piece scrap can avoid the problem of doping. Moreover, pole piece scrap can be crushed into powder more easily than batteries, also making it very popular in the recycling market. However, exorbitant prices of pole piece scrap amid sky-rocketing lithium carbonate prices somehow deterred some recyclers. 
Black mass was mostly recycled by hydrometallurgy lithium salt smelters, nickel salt smelters, and cobalt salt smelters. Hydrometallurgy smelters who do not have battery scrap dismantling equipment purchased black mass directly for production.  
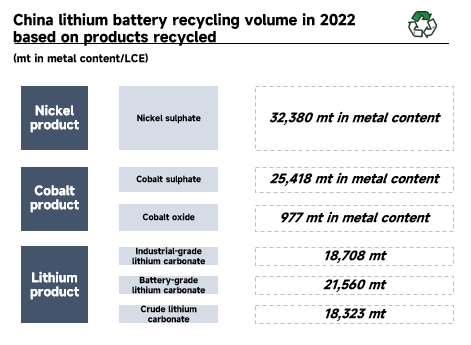
According to SMM data, in December 2022, the volume of nickel sulphate recovered stood at 32,380 mt in metal content, cobalt sulphate 25,418 mt in metal content, cobalt oxide 977 mt in metal content, industrial-grade lithium carbonate 18,708 mt, battery-grade lithium carbonate 21,560 mt, and crude lithium carbonate 18,323 mt.
Looking back on 2022, the lithium battery recycling market experienced several ups and downs. At the beginning of the year, the demand for lithium battery scrap spiked amid soaring lithium carbonate prices, driving the price coefficient of nickel and cobalt to 160% at one point. Nickel prices sky-rocketed in early March, triggering wait-and-see sentiment among recyclers. In late March, China suffered a new wave of Covid outbreak, with Shanghai in two-month lockdown, severely disrupting the supply chain and production of auto makers. As a result, the demand for ternary batteries declined, weighing on the prices of nickel salt, cobalt salt, and lithium salt. Some recyclers slowed down their purchases to minimise the risks on their costs and profits. 

After Shanghai lifted its lockdown in early June, the demand for ternary batteries gradually recovered. Recyclers restocked aggressively after running out of their inventories, shoring up battery scrap prices again. With intensified competition in lithium battery recycling market in the second half of the year, the price coefficient of nickel and cobalt contained in battery scrap rose drastically to 240%, while lithium was not priced. To tackle the chaotic market prices, an increasing number of smelters began to price lithium separately when purchasing battery scrap from late August. 

The lithium battery recycling boom came to an abrupt end in mid-November due to imminent expiration of NEV subsidies at the end of 2022 and output cuts by ternary battery makers.  Industrial-grade lithium carbonate and crude lithium carbonate produced with battery scrap barely found any buyer, while the prices of nickel sulphate and cobalt sulphate went down amid faltering demand. In response, some major smelters proposed to use SMM nickel sulphate, cobalt sulphate, and industrial-grade lithium carbonate prices as the pricing benchmark when purchasing battery scrap so as to avoid the cost risk brought about by volatile metal prices. The recycling market cooled down in December. Recyclers restocked only as needed and were in a rush to clear their inventories. 

In 2022, recyclers tried to minimise their risks by responding swiftly to the price fluctuations of battery scrap and their finished products, as well as market trends. The recycling market expanded with the entry of new players.

In 2023, the supply of battery scrap is expected to grow along with the retirement of more power batteries and increased amount of battery scrap generated in production process. It is essential for recyclers to have stable sources of battery scrap amid rapidly expanding recycling market. Some recyclers have set up power battery recycling outlets or cooperated with battery makers to enhance their supply chain stability. Several leading recyclers have emerged amid fierce market competition. 

The lithium battery recycling market will be full of opportunities and challenges in 2023, and SMM will keep a close eye on the market dynamics.
 

Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[SMM News] Solis débute un forage de lithium à Campo Grande
25 Sep 2026 15:16 (GMT+8)
[SMM News] Solis débute un forage de lithium à Campo Grande
Lire la suite
[SMM News] Solis débute un forage de lithium à Campo Grande
[SMM News] Solis débute un forage de lithium à Campo Grande
Solis Minerals a lancé un forage au diamant sur son projet de lithium Campo Grande, dans la vallée du lithium d'Araçuaí-Salinas, au Brésil. La société prévoit cinq sondages totalisant environ 1 000 m, avec des profondeurs prévues allant jusqu'à 200 m, afin de tester des pegmatites lithinifères sur un corridor de 500 m. Les cibles reposent sur des anomalies géochimiques multi-éléments coïncidentes en surface et sur les résultats historiques de forages à la tarière. Les travaux historiques de Rio Tinto, puis la cartographie et les travaux géochimiques réalisés par Solis, ont permis de définir les cibles. Solis a également cartographié un nouvel essaim de pegmatites composé de trois zones d'affleurement cohérentes entre les sondages prévus DHCG-001 et DHCG-004. Le programme testera la continuité, la géométrie et le potentiel en lithium des pegmatites sous la surface, en commençant là où les pegmatites cartographiées coïncident avec les anomalies géochimiques. Solis indique que la géologie et la géochimie de Campo Grande sont comparables à celles du projet de lithium Colina du groupe PLS, situé à environ 100 km au sud-ouest. Par ailleurs, Solis a achevé sept sondages sur son projet de lithium Mandacaru au Brésil, les résultats d'analyse étant en attente.
25 Sep 2026 15:16 (GMT+8)
[SMM News] Charger reprend le forage sur le gisement de lithium de Medcalf
25 Sep 2026 15:15 (GMT+8)
[SMM News] Charger reprend le forage sur le gisement de lithium de Medcalf
Lire la suite
[SMM News] Charger reprend le forage sur le gisement de lithium de Medcalf
[SMM News] Charger reprend le forage sur le gisement de lithium de Medcalf
Charger Metals a mobilisé une deuxième foreuse sur son projet de lithium de Lake Johnston, en Australie-Occidentale, dans le cadre d’un programme de 10 000 m visant à accroître les ressources. Des foreuses au diamant et à circulation inverse sont désormais en activité sur le gisement de lithium de Medcalf, le forage RC ayant débuté il y a un peu plus d’une semaine. Le programme doublera le nombre de mètres forés à Medcalf. Il cible les extensions et le remplissage de l’estimation de ressources minérales présumées de Medcalf, soit 10,6 Mt à 1 % de Li₂O. Le forage a également mieux défini la cible d’exploration de Medcalf West, estimée entre 3 et 5 Mt à 1–1,4 % de Li₂O. Le programme vise aussi à fournir des carottes de diamant pour des essais métallurgiques et géotechniques. À la suite de la récente mise à niveau des ressources de Medcalf, qui a augmenté de 34 % le Li₂O contenu, le conseil d’administration de Charger s’est engagé à réaliser une étude de cadrage sur le projet de Lake Johnston. La ressource actuelle repose sur une grille de forage principalement de 40 m x 80 m, incluant 10 936 m de forage pour un coût de 32 $ par tonne de Li₂O contenu. Le programme est entièrement financé par la vente par Charger du projet de lithium de Bynoe à Core Lithium pour 3,75 millions de dollars en espèces, reçus le 17 juillet 2026. Lake Johnston se situe à 450 km à l’est de Perth, dans la province de Yilgarn, à environ 70 km du projet de lithium d’Earl Grey, où Covalent Lithium a commencé l’exploitation minière et la mise en service en mars 2024.
25 Sep 2026 15:15 (GMT+8)
[SMM News] Savannah a levé plus de 40 millions de dollars pour développer le projet de lithium portugais
25 Sep 2026 15:14 (GMT+8)
[SMM News] Savannah a levé plus de 40 millions de dollars pour développer le projet de lithium portugais
Lire la suite
[SMM News] Savannah a levé plus de 40 millions de dollars pour développer le projet de lithium portugais
[SMM News] Savannah a levé plus de 40 millions de dollars pour développer le projet de lithium portugais
Le 23 septembre, Savannah Resources a levé 30 millions de dollars américains pour son projet de lithium Barroso au Portugal, via 408 millions d'actions à 0,055 £/action, dont 11,2 millions de dollars américains provenant d'accords de souscription avec des actionnaires principaux. Combinés à 15,5 millions de dollars américains de liquidités disponibles, les fonds serviront à la fabrication d'articles à long délai, aux travaux de voirie, à la passation de contrats EPCM, à l'ingénierie de l'usine, aux autorisations et aux droits d'utilisation des terrains. L'étude de faisabilité définitive de la phase 1 de Barroso, datée de juillet 2026, a défini une durée de vie de mine de 14 ans à 183 000 t/an d'oxyde de lithium, avec une teneur de 5,5 %, sur la base d'un prix de 1 788 $/t générant 3,2 milliards de dollars américains d'EBITDA, 1,9 milliard de dollars américains de flux de trésorerie disponible et 913 millions de dollars américains de VAN après impôts. Le gisement contient 39 millions de tonnes à 1,05 % de Li2O, soit 411 900 tonnes de métal contenu, ce qui en fait la plus grande ressource de spodumène en roche dure d'Europe. Ce financement fait progresser l'une des rares sources de lithium en roche dure à grande échelle en développement hors de Chine, liée aux chaînes d'approvisionnement africaines et sud-américaines, contribuant aux objectifs de diversification des matières premières critiques de l'UE.
25 Sep 2026 15:14 (GMT+8)



