[nickel-cobalt-lithium summit] New energy vehicles enter the accelerated development stage of lithium battery development for a long time to improve the lithium-ion battery industry will not change the long-term high growth trend

Publié: Jul 14, 2020 14:35 (GMT+8)

SMM7: at the 2020 (Fifth) China International Nickel-Cobalt-Lithium Summit Forum and China International Conference on New Energy Lithium Materials held by SMM, Liu Bowen, head of the Research and Development Department of Shandong Haike Chemical Group Co., Ltd., said that the development and opportunities of the industry were analyzed from the perspective of lithium battery electrolyte solvents.

New energy vehicles enter the stage of accelerated development

Mr Liu said the epidemic affected European and domestic markets; demand for Q2 bottomed out in 2020, but sales of electric cars rose sharply in the second half of the year under incremental indicators and subsidies in first-tier cities such as Beijing.

"with a low opening and a high rise in 2020, the epidemic affected sales of 450000 units, with an estimated global sales of 2.7 million units, an increase of 20 percent; a domestic forecast of 1.28 million units, an increase of 6 percent, and an increase of 1.42 million units abroad, an increase of 35 percent.

In 2021, with double credits and carbon emissions policy, global sales are expected to be 4 million units, an increase of 47%, domestic units are expected to be 1.82 million units, an increase of 42%, and 2.15 million units abroad, an increase of 43%.

In 2025, global sales of electric vehicles are expected to be 13.78 million, with a domestic electrification rate of 6.23 million and a domestic electrification rate of 20 per cent, while 7.55 million abroad and a European motorization rate of 22 per cent.

Lithium battery has been improving for a long time.
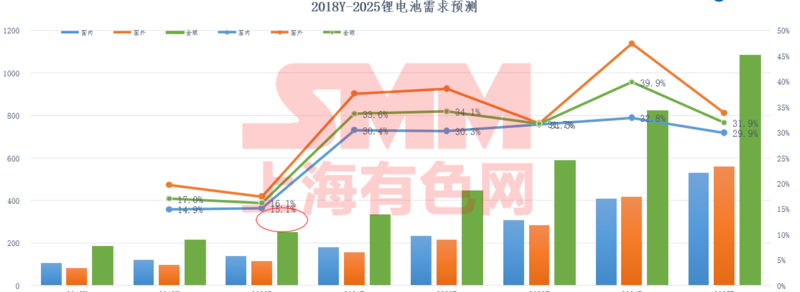
2020 A bad start in the short term: the power battery affected by the COVID-19 epidemic is expected to increase by 16%, and the 3C mobile phone battery is expected to increase by about 20%.

2020 growth highlights: energy storage ESS, is expected to be supported by 5G energy storage 9GWH, side electricity and optoelectronic storage, and UPS, with a compound growth rate of 20%.

On the eve of the outbreak of electrolyte demand
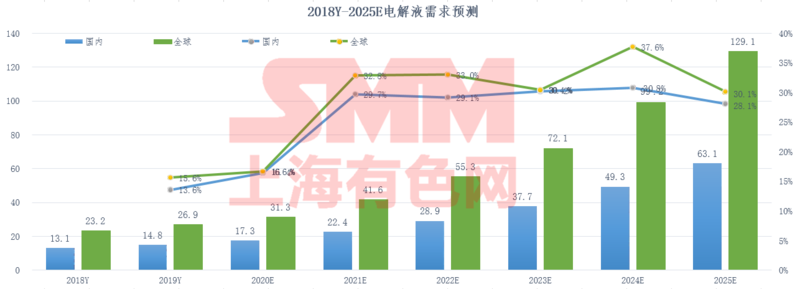
Liu Bowen said that in 2020, the global demand for electrolyte is about 313000 tons, a growth rate of about 16.7 percent; domestic demand is 173000 tons, a growth rate of 16.4 percent; from 2021 to 2022, the demand for lithium batteries is growing rapidly, with a domestic growth rate of more than 30 percent and about 533000 tons in 2023. The demand for lithium batteries abroad is expected to grow by more than 33 percent, and the demand is expected to be concentrated in Europe, with an estimated 180000 tons.

From 2019 to 2025, the average annual compound growth rate of lithium batteries is about 30% at home and about 33% abroad, and the market potential in Europe and the United States is huge.

The demand for solvents is growing steadily.

In 2020, solvent demand is affected by the slowdown of electric vehicles and the weakening demand for digital batteries, which is expected to grow by only 15.7%; but the demand for LFP batteries and energy storage will grow rapidly by 25%; it is estimated that the demand for solvents in 2023 will be 560000 tons, and the demand for electronic EMC, electronic EC and electronic DMC will increase by more than 30%. In 2025, the demand for solvents will be 1 million tons. Tesla-Panasonic, CATL, LG, SKI, and SDI industry chains lead the demand for electrolyte solvents.

Analysis of electrolyte and solvent industry

The concentration of the global lithium battery industry is 71%, and the concentration of the electrolyte industry is 73%. LG Chem is developing rapidly; the oligopoly competition pattern of the electrolyte industry is leading the development of the industry by Tianji, New Zebang and Cathay Pacific; the development of electrolyte benefits from overseas markets, and the overseas market increases by more than 30%.

2020 A bad start in the short term: the power battery affected by the COVID-19 epidemic is expected to increase by 16%, and the 3C mobile phone battery is expected to increase by about 20%.

2020 growth highlights: energy storage ESS, is expected to be supported by 5G energy storage 9GWH, side electricity and optoelectronic storage, and UPS, with a compound growth rate of 20%.

In 2020, the domestic demand for lithium batteries is about 137GWH, driven by small power and 5G energy storage, with a growth rate of about 15%; foreign demand for lithium batteries is about 113GWH, with a growth rate of about 17%; and the global demand for lithium batteries is about 249GWH, with a growth rate of about 16%.

Conclusion

Liu Bowen said that since the beginning of this year, affected by the epidemic, the growth of the electric vehicle and lithium-ion battery industry has lagged to some extent, but does not change the long-term high growth trend. Lithium-ion battery is still the most feasible way of energy storage at present, and the market life cycle of carbonate as a mainstream solvent can be expected to be 8 Mel 10 years. Although it has been 30 years since the commercialization of lithium batteries, it is still a new thing to be used in electric vehicles, including a lot to be improved.
Scan the code to apply to join the SMM Cobalt and Lithium Industry Exchange Group


Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
【SMM Express】Glencore annonce la date de cotation secondaire à l'ASX et relève ses prévisions de performance annuelle pour ses activités de marketing
il y a 2 heures
【SMM Express】Glencore annonce la date de cotation secondaire à l'ASX et relève ses prévisions de performance annuelle pour ses activités de marketing
Lire la suite
【SMM Express】Glencore annonce la date de cotation secondaire à l'ASX et relève ses prévisions de performance annuelle pour ses activités de marketing
【Glencore annonce la date de cotation secondaire à l'ASX et relève ses prévisions de performance annuelle pour ses activités de marketing】Glencore a annoncé que sa cotation secondaire à l'Australian Securities Exchange devrait débuter le mercredi 14 octobre 2026, sous le code GLC, sous forme de certificats de dépôt, chaque certificat correspondant à une action ordinaire. La société a également relevé ses prévisions, s'attendant à ce que l'EBIT ajusté de ses activités de marketing pour l'ensemble de l'année 2026 dépasse 5 milliards de dollars, contre une estimation d'environ 4,9 milliards de dollars communiquée précédemment avec ses résultats semestriels. La société a également révisé ses prévisions à long terme pour ses activités de marketing à partir de 2027, la fourchette passant de 2,3 à 3,5 milliards de dollars à environ 2,8 à 4,2 milliards de dollars, avec une valeur médiane d'environ 3,5 milliards de dollars, sur la base d'un stock réalisable à tout moment de 32,2 milliards de dollars et d'une hypothèse de coût de financement d'environ 5 %. Glencore détient d'importants actifs de cobalt en République démocratique du Congo et est l'un des principaux producteurs mondiaux de cobalt.
il y a 2 heures
Série sur la prochaine décennie des batteries à l'état solide, partie 7 sur 9 : paysage concurrentiel mondial — la « guerre de l'ombre des brevets » et la course à l'industrialisation entre la Chine, le Japon et la Corée du Sud [Analyse SMM]
il y a 2 heures
Série sur la prochaine décennie des batteries à l'état solide, partie 7 sur 9 : paysage concurrentiel mondial — la « guerre de l'ombre des brevets » et la course à l'industrialisation entre la Chine, le Japon et la Corée du Sud [Analyse SMM]
Lire la suite
Série sur la prochaine décennie des batteries à l'état solide, partie 7 sur 9 : paysage concurrentiel mondial — la « guerre de l'ombre des brevets » et la course à l'industrialisation entre la Chine, le Japon et la Corée du Sud [Analyse SMM]
[SMM Analyse : Batterie à l'état solide, série sur la prochaine décennie, 7 sur 9 : Paysage concurrentiel mondial — La « guerre de l'ombre des brevets » et la course à l'industrialisation entre la Chine, le Japon et la Corée du Sud] Le développement des batteries à l'état solide dans le monde se mesure-t-il aux brevets, déterminant ainsi l'aboutissement de la trajectoire technologique de chaque pays ? Actuellement, la concurrence mondiale se caractérise par une avance quantitative de la Chine, tandis que le Japon et la Corée du Sud détiennent des positions clés en matière de brevets. La Chine suit une approche à double voie, avec des batteries solide-liquide déjà produites en série et des batteries tout-solide en phase de rattrapage ; le Japon mise résolument sur la technologie au sulfure, la Corée du Sud vise les deux marchés, et l'Europe et les États-Unis adoptent une stratégie d'importation de technologies associée à une fabrication locale. La période 2027-2028 constitue une fenêtre critique, où les brevets, la vitesse d'industrialisation et la capacité de production de sulfure de lithium décideront de l'issue.
il y a 2 heures
Les lunettes connectées Ray-Ban Meta de troisième génération arrivent en Inde, un modèle audio sans caméra en préparation
02 Oct 2026 14:04 (GMT+8)
Les lunettes connectées Ray-Ban Meta de troisième génération arrivent en Inde, un modèle audio sans caméra en préparation
Lire la suite
Les lunettes connectées Ray-Ban Meta de troisième génération arrivent en Inde, un modèle audio sans caméra en préparation
【Lancement en Inde des lunettes connectées Ray-Ban Meta de troisième génération, un modèle audio annoncé pour le marché】Meta a annoncé que les lunettes connectées Ray-Ban Meta de troisième génération sont désormais en vente en Inde, à partir de 44 300 INR, disponibles sur son site officiel, le site officiel de Ray-Ban India et chez les détaillants locaux en électronique grand public et en lunetterie. Ce modèle offre jusqu'à 9 heures d'autonomie par charge, soit une heure de plus que son prédécesseur, ainsi qu'une caméra de 12 mégapixels prenant en charge l'enregistrement vidéo ultra-HD 3K et un ensemble de six microphones capable d'éliminer plus de 90 % du bruit de fond, avec 27 combinaisons de montures et de verres disponibles. Meta a également annoncé le lancement prochain en Inde du modèle Ray-Ban Meta Audio sans caméra, qui pèse 43 g et offre jusqu'à 12 heures d'autonomie par charge, avec 48 heures supplémentaires via l'étui de chargement ; le prix et la date de lancement en Inde n'ont pas été communiqués.
02 Oct 2026 14:04 (GMT+8)

