Galaxy Resources produces 14306 dry tons of Lithium concentrate in the first quarter, resulting in a decline in output and an increase in Transportation costs in the quarter

Publié: Apr 23, 2020 11:28

SMM: recent conditions show that Galaxy Resources Mining is taking a more flexible strategy to deal with the lithium market in 2020.

Production and sales situation in the first quarter of 2020 and production Plan for the whole of 2020
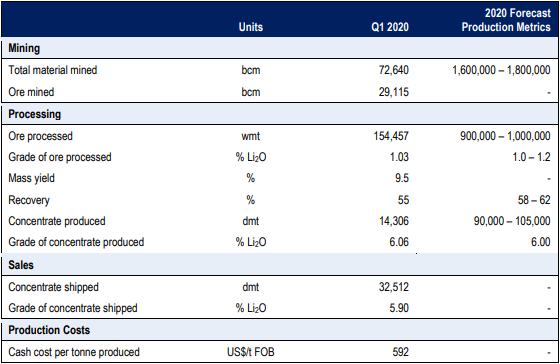
Due to the reduction in production in February, the unit transportation (FOB) cost of lithium concentrate in the quarter was $592 / dry ton, but quarterly production was on the rise, with a unit transportation (FOB) cost of $399 / dry ton in March.

As new refining equipment will be built by the end of February and put into production at the end of the summer overhaul, production is expected to gradually rise in the second quarter to meet full-year expectations.

Galaxy Resources produced 14306 dry tons of lithium concentrate in the first quarter. Meet the target production target of 14000-17000 dry tons in the previous production guidelines. On March 11, 32512 dry tons of lithium concentrate were shipped at Esperance Port, after 15000 dry tons of lithium concentrate reached a sales agreement in the fourth quarter of 2019, but was not shipped and is expected to be shipped at the end of April.

Galaxy Resources second quarter lithium concentrate production is expected to be 25000-30000 dry tons, as of the end of March, there are 46000 dry tons of inventory, can meet the needs of existing contracts, if customers have additional demand, the company can also increase production quickly.

The production of lithium carbonate is mainly carried out by Galactic Resources in the first phase of the project located in SAL DE VIDA Salt Lake.

At the end of the first quarter, Galaxy Resources had $129 million in assets and no debt. In addition, due to the current market uncertainty, management applied for a 20% pay cut.

"Click to sign up:" 2020 (Fifth) China International Nickel Cobalt Lithium Summit Forum "
To sign up for the Nickel Cobalt Lithium Summit or apply to enter the industry exchange group, please scan the code:


Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[SMM Résumé de la réunion matinale sur le cobalt] La faiblesse de la demande et la baisse des coûts maintiennent conjointement les prix de la chaîne industrielle dans le marasme
il y a 1 heure
[SMM Résumé de la réunion matinale sur le cobalt] La faiblesse de la demande et la baisse des coûts maintiennent conjointement les prix de la chaîne industrielle dans le marasme
Lire la suite
[SMM Résumé de la réunion matinale sur le cobalt] La faiblesse de la demande et la baisse des coûts maintiennent conjointement les prix de la chaîne industrielle dans le marasme
[SMM Résumé de la réunion matinale sur le cobalt] La faiblesse de la demande et la baisse des coûts maintiennent conjointement les prix de la chaîne industrielle dans le marasme
La chaîne industrielle du cobalt est restée sous pression cette semaine. Le cobalt affiné a d'abord fortement augmenté puis a reculé dans un contexte d'achats échelonnés, le prix des transactions électroniques passant de 289 000 yuans/tonne à environ 275 000 yuans/tonne. Les cotations et transactions des produits intermédiaires sont restées absentes, et la pression de vente sur les mineurs s'est progressivement accumulée. La demande en sels de cobalt était faible, et le sulfate de cobalt est tombé dans une boucle de rétroaction négative de « baisses de prix — pertes — repli des matières premières — coûts réduits », certaines cotations de sources recyclées chutant à 57 000–58 000 yuans/tonne. Le chlorure de cobalt et le Co3O4 ont continué de s'affaiblir sous l'effet des réductions de production en aval et de la consommation finale atone. Les utilisateurs en aval de poudre de cobalt digéraient encore les stocks à prix élevé, et les nouveaux achats n'avaient pas encore commencé. Les prix des précurseurs de cathodes ternaires et des matériaux de cathodes ternaires ont baissé avec les matières premières nickel, cobalt et lithium, la demande atone dans le secteur de l'énergie incitant les entreprises à la prudence dans les cotations et les achats. Les attentes de « pic de septembre » pour l'oxyde de lithium-cobalt ont échoué, avec un soutien des coûts qui s'affaiblit et un stockage insuffisant chez les utilisateurs finaux, laissant les prix à court terme encore exposés à un risque de nouvelle baisse. Certaines entreprises pourraient procéder à un stockage à petite échelle avant les congés de la fête nationale, mais la stabilisation de la chaîne industrielle dépendra encore de la reprise de la demande finale et du rythme de déstockage.
il y a 1 heure
Le régulateur de la RDC ordonne à KCC et Mutanda de Glencore de résilier les contrats avec les sous-traitants non conformes
il y a 1 heure
Le régulateur de la RDC ordonne à KCC et Mutanda de Glencore de résilier les contrats avec les sous-traitants non conformes
Lire la suite
Le régulateur de la RDC ordonne à KCC et Mutanda de Glencore de résilier les contrats avec les sous-traitants non conformes
Selon une décision publiée le 15 septembre par l’Autorité de régulation de la sous-traitance dans le secteur privé de la République démocratique du Congo, Kamoto Copper Company et Mutanda Mining, filiales de Glencore, ont reçu l’ordre de résilier les contrats existants avec les sous-traitants ne satisfaisant pas aux conditions légales d’éligibilité locales et de les retirer de leurs listes de fournisseurs. Cette décision fait suite à un contrôle réglementaire des fournisseurs et prestataires de services des deux sociétés. Sur les 1 427 fournisseurs et prestataires présentés par KCC, seuls 472 ont été enregistrés comme éligibles par l’ARSP, tandis que 955 ne remplissaient pas les conditions requises. Chez Mutanda, 548 des 1 133 fournisseurs présentés ont été jugés éligibles, tandis que 585 n’étaient pas qualifiés. Les deux sociétés sont également tenues de soumettre des plans de remédiation à l’ARSP dans un délai de 30 jours à compter de la réception de la notification, et il leur est interdit de signer de nouveaux accords de sous-traitance avec les entreprises concernées jusqu’à leur mise en conformité. KCC et Mutanda sont toutes deux des actifs majeurs de cuivre-cobalt en RDC. Le maintien de l’application de ces mesures pourrait accroître les pressions liées à l’ajustement de la chaîne d’approvisionnement et à la gestion de la conformité pour les deux opérations. La source originale est la décision officielle n° 020/ARSP/DG/2026 de l’ARSP, datée du 11 septembre et rendue publique le 15 septembre. Pour la publication, conserver « KCC et Mutanda » dans le titre permettrait d’établir immédiatement, pour les lecteurs du marché du cobalt, le lien direct avec les principaux actifs de cuivre-cobalt de Glencore en RDC.
il y a 1 heure
L&F Signs conclut un contrat de fourniture de cathodes LFP de 161,7 milliards de wons avec SK On
il y a 2 heures
L&F Signs conclut un contrat de fourniture de cathodes LFP de 161,7 milliards de wons avec SK On
Lire la suite
L&F Signs conclut un contrat de fourniture de cathodes LFP de 161,7 milliards de wons avec SK On
L&F a signé un contrat de 161,73 milliards de wons pour fournir des matériaux de cathode au phosphate de fer lithié à SK On et à ses filiales désignées. L'accord court du 17 septembre 2026 au 31 décembre 2028 et représente 7,51 % du chiffre d'affaires consolidé de L&F en 2025. L&F fournira son matériau de cathode LFP de troisième génération à haute densité. L'entreprise prévoit de démarrer la production avec une capacité annuelle de 30 000 tonnes d'ici la fin du troisième trimestre 2026, puis d'étendre l'usine de Daegu à 60 000 tonnes par an au premier semestre 2027. SK On prévoit d'utiliser ce matériau sur ses lignes de batteries LFP destinées au stockage d'énergie à Seosan, en Corée du Sud, et en Géorgie, aux États-Unis. L'entreprise convertit 3 GWh de sa capacité de 7 GWh à Seosan vers la production de LFP pour le stockage d'énergie, avec des livraisons prévues à partir du premier semestre 2027.
il y a 2 heures


