SMM Analysis: Manganese prices surged as COVID-19 hit production, demand improved

Publié: Feb 14, 2020 19:13
Prices of electrolytic manganese in China have surged about 2,000 yuan/mt since the market reopened after the Chinese New Year holiday

SHANGHAI, Feb 14 (SMM) – Prices of electrolytic manganese in China have surged about 2,000 yuan/mt since the market reopened after the Chinese New Year holiday, as China’s virus containment efforts shut producers, delayed resumption and slowed deliveries, leading to supply shortages in the spot market. Improved demand also gave a lift to manganese prices as steelmakers in China stepped up procurement in their tenders for the new month.


Quotes for spot electrolytic manganese in Guangxi were heard at 12,500-13,000 yuan/mt as of Wednesday February 13, and quotes in major trading hubs were generally offered in this range. Manganese prices are expected to remain bullish in the short term.
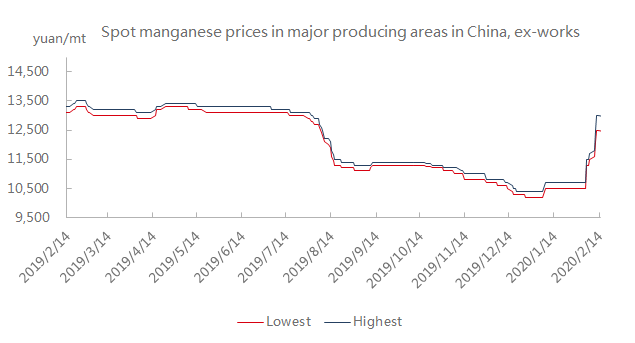
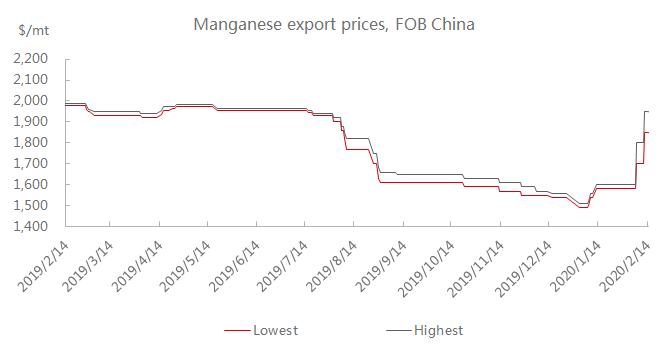
 

Producers of electrolytic manganese in major producing areas such as Hubei, Yunnan and Shaanxi suspended production after authorities intensified control amid the novel coronavirus outbreak that began in late January, ahead of the CNY holiday. They have yet to resume production as of the middle of February. Notably, manganese producers stockpiled manganese ore before the holiday to prepare for post-holiday production, as most of mines in the “Manganese Delta” at the junction of Guizhou, Hunan, and Chongqing would halt production during the CNY holiday. Logistics constraints caused by the epidemic, meanwhile, forced manganese producers to delay deliveries for orders made before the holiday, tightening supply to the spot market.

Manganese producers in the virus epicentre of Hubei are expected to remain shut for two to three months, while producers in Ningxia and Xinjiang, where felt less impact, have resumed production, with operating rates and daily output barely changed from levels seen before the holiday.


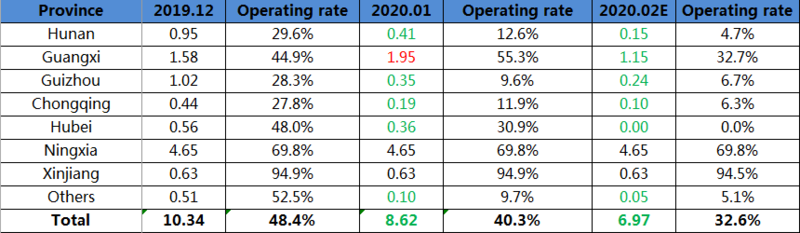
Daily production of electrolytic manganese in China stood at 3,900-4,200 mt in December, showed an SMM survey. The daily output fell to 3,700 mt in January, before declining further to about 2,400 mt in February, which was down 35.14% from January. Manganese producers in Ningxia and Xinjiang now maintain normal production, while small output is seen from Hunan, Sichuan, Chongqing and Guizhou. Tianyuan Manganese in Ningxia is the largest producer in terms of daily output, as its feedstock—ore imported from Ghana and captive sulphuric acid plant keep its manganese production from being affected.


The “Manganese Delta” at the junction of Guizhou, Hunan, and Chongqing: Daily output across all manganese producers in Hunan was below 70 mt in the middle of February, while daily output in Chongqing, where most of producers remained shut, was 20-30 mt. Major manganese producers in Guizhou have daily output of about 40 mt. Manganese producers in this region struggled to resume production as authorities tightened their approval for resumption. Required virus prevention measures and transportation restrictions also deterred manganese producers from resuming operations immediately.

Guangxi: Operating rates across manganese producers in Guangxi and daily output were slightly higher than the Manganese Delta, as Qinzhou port enabled logistics to recover faster. But strict inspections at ports subdued production, with daily manganese output in Guangxi now standing at about 500 mt.

Shaanxi: Manganese producers in Shaanxi remain shut as they face stricter control from authorities. Shaanxi is bordered by the epicentre of Hubei. Workers from other regions are restricted from returning to factories, while closed roads affected the deliveries of raw materials.


The South Korean steelmaker—POSCO (Pohang Iron and Steel Company) plans to buy 4,180 mt of electrolytic manganese in its tender for March, up 1,900 mt from February. It also raised its purchasing price by $332/mt to $1,840/mt. Demand improvement, coupled with a tight market, significantly bolstered manganese prices.

Some 200-series stainless steel producers, meanwhile, stepped up procurement of manganese metal for February, and raised purchasing prices by 1,000-1,500 yuan/mt. Most of 200-series stainless steel producers stockpiled manganese ahead of the CNY holiday, but they are likely to see raw material shipments struggling to arrive in the near term, given logistics constraints amid the outbreak. 


Prices of high-purity manganese sulphate in China inched up after the CNY holiday, and are likely to follow electrolytic manganese higher. Major producers of high-purity manganese sulphate are located in Guizhou and Hunan. Large plants in Guizhou did not suspend production, while small-scale ones shut briefly. SMM learned that large-scale high-purity manganese sulphate producers in Guizhou secured a large number of orders before the CNY holiday, but prices were low. Deliveries of some high-purity manganese sulphate orders may be delayed due to the logistics constraints.


Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
Des bénéfices plus solides, mais une élasticité de l'offre limitée : bilan des mines de molybdène des Amériques au S1 2026 [Analyse du molybdène SMM]
12 Sep 2026 00:05
Des bénéfices plus solides, mais une élasticité de l'offre limitée : bilan des mines de molybdène des Amériques au S1 2026 [Analyse du molybdène SMM]
Lire la suite
Des bénéfices plus solides, mais une élasticité de l'offre limitée : bilan des mines de molybdène des Amériques au S1 2026 [Analyse du molybdène SMM]
Au premier semestre 2026, la divergence de l'offre de molybdène dans les Amériques s'est accentuée. Malgré des bénéfices miniers plus solides, la production globale n'a pas rebondi. Si le second semestre pourrait voir des reprises dans certaines grandes mines, l'élasticité de l'offre reste limitée. Quelles opérations freinent l'offre, et où la croissance supplémentaire émergera-t-elle ? Les données de SMM révèlent un marché entrant dans une nouvelle phase de « marges plus fortes, production divergente et gains supplémentaires concentrés »...
12 Sep 2026 00:05
[SMM Revue hebdomadaire du chrome] Les flux de minerai de chrome rebondissent alors que les stocks portuaires chinois augmentent, le Zimbabwe vise une capacité de ferrochrome
11 Sep 2026 20:21
[SMM Revue hebdomadaire du chrome] Les flux de minerai de chrome rebondissent alors que les stocks portuaires chinois augmentent, le Zimbabwe vise une capacité de ferrochrome
Lire la suite
[SMM Revue hebdomadaire du chrome] Les flux de minerai de chrome rebondissent alors que les stocks portuaires chinois augmentent, le Zimbabwe vise une capacité de ferrochrome
[SMM Revue hebdomadaire du chrome] Les flux de minerai de chrome rebondissent alors que les stocks portuaires chinois augmentent, le Zimbabwe vise une capacité de ferrochrome
11 septembre 2026.
11 Sep 2026 20:21
[SMM Éclair Chrome] La transition souterraine de Tharisa dans sa mine phare de chrome-MGP reste sur la bonne voie
11 Sep 2026 20:12
[SMM Éclair Chrome] La transition souterraine de Tharisa dans sa mine phare de chrome-MGP reste sur la bonne voie
Lire la suite
[SMM Éclair Chrome] La transition souterraine de Tharisa dans sa mine phare de chrome-MGP reste sur la bonne voie
[SMM Éclair Chrome] La transition souterraine de Tharisa dans sa mine phare de chrome-MGP reste sur la bonne voie
Tharisa a confirmé que sa transition vers l'exploitation souterraine à sa mine phare de Tharisa, située sur le flanc sud-ouest du complexe de Bushveld en Afrique du Sud, reste dans les délais et le budget prévus, en parallèle du financement de la construction du projet Karo Platinum au Zimbabwe. Le développement du complexe souterrain Apollo, lancé en mars 2026, progresse vers une première production de minerai tout-venant au cours du trimestre actuel, avec une production en régime permanent de 255 000 tonnes par mois visée d'ici le troisième trimestre de l'année civile 2029. Le complexe Orion devrait suivre, avec une première production de minerai prévue pour l'exercice 2031 et une production en régime permanent d'ici le troisième trimestre de l'année civile 2033. Ensemble, a indiqué Tharisa, les deux complexes souterrains devraient prolonger l'exploitation de la mine de Tharisa, qui coproduit du concentré de chrome et des MGP à partir du même gisement, de plus de 60 ans au-delà de l'épuisement de la fosse à ciel ouvert actuelle. Le projet souterrain est entièrement financé par des prêts de développement d'Absa et de Standard Bank ainsi qu'une facilité renouvelable adossée à des actifs de Nedbank, un financement distinct de l'obligation nordique de 300 millions de dollars américains levée cette semaine pour Karo. La société n'a pas précisé la part de la future production de minerai tout-venant d'Apollo ou d'Orion qui sera constituée de matériau chromifère par rapport au matériau contenant des MGP, laissant l'impact spécifique de la transition souterraine sur les volumes de concentré de chrome de Tharisa encore à clarifier à mesure que les deux complexes montent en puissance vers le régime permanent.
11 Sep 2026 20:12

