【SMM Insight】Subsidy of New-energy Cars Slumps, Li-battery & Auto Stocks Frustrated

Publié: Nov 16, 2017 14:03
Previously, Ganfeng Lithium announced to raise price of metal lithium by 100,000 yuan per tonne.

SHANGHAI, Nov.16 (SMM)-Previously, Ganfeng Lithium announced to raise price of metal lithium by 100,000 yuan per tonne. Concerning this, SMM analyst of cobalt and lithium says this action is mainly caused by two factors. One is one supplier plant has reduced production since August. The other one is rising cost of lithium slat. Currently, SMM price of metal lithium is still rising gradually, which is closed to offer of Ganfeng Lithium.
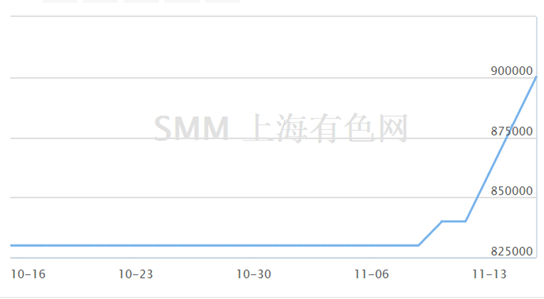
As one of the components of Li-battery, metal lithium has a good fundamentals. But concerning Li-battery concept stocks on Nov.15th, we found frustrated market on that day.

So what’s the reason of this slump of Li-battery stocks?

Market Insides says, this slump is probably related to news that the government is researching on new subsidy policy on new-energy cars, saying to bring forward 20% drop of subsidy from 2019 to 2018.

Probably caused by same news, auto stocks also slumps on Nov.15th. Up to closure, king Long Motors fell staying and FAW Car went down.

Sinolink Securities remarks on this rumor that this maybe the worst situation. Actually it should be better. Even if the rumor is true, the negative effect is far less influential than subsidy drop in 2017. Those companies having good prospect is still to be profitable with buoyant stock price.

Reasons are as follows:

Firstly, in 2017 after the subsidy dropped, the market spent quite a long time coordinating between upstream and downstream plants. It is estimated to have a much higher efficiency for this time.

Secondly, the cost of upstream plants are declining continuously with rigid demand and high price acceptance of downstream clients. Output in 2017 is expected to rise greatly compared with 2017. Gross profit rate of companies will not change a lot.

Thirdly, dropping subsidy is overall a negative news to the industry but it may lead to an intensive assembly of new-energy cars in the fourth quarter. Also, the demand of new-energy coach is expected to improve greatly next year.

Besides, Cui Dongshu, industrial analyst says, national subsidy for new-energy cars during recent years drives output of new-energy cars, especially for coach. Hence participants and capacity of new-energy cars surges greatly but technical progress is not apparent.  In 2018 the core adjustment of subsidy policy is about key indicators as battery energy density and endurance mileage rather than the drop amount of subsidy. The key of new-energy cars is improvement of battery and overall design to realize high-energy-density, long life, high efficiency, low internal resistance and good conformity.

If new subsidy policy can facilitate enterprises to choose better battery and improve technical level as subsidy drops in 2018, this will be the best way to strengthen new-energy cars enterprises. Otherwise domestic new-energy cars will face fierce competition with high-level products of foreign brands.


For news cooperation, please contact us by email: gaotian@smm.cn or service.en@smm.cn. 
Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[SMM Résumé de la réunion matinale sur le cobalt] Les coûts des matières premières faiblissent, la demande est atone et le niveau des prix continue de se replier
il y a 2 heures
[SMM Résumé de la réunion matinale sur le cobalt] Les coûts des matières premières faiblissent, la demande est atone et le niveau des prix continue de se replier
Lire la suite
[SMM Résumé de la réunion matinale sur le cobalt] Les coûts des matières premières faiblissent, la demande est atone et le niveau des prix continue de se replier
[SMM Résumé de la réunion matinale sur le cobalt] Les coûts des matières premières faiblissent, la demande est atone et le niveau des prix continue de se replier
La chaîne industrielle est restée globalement morose cette semaine, certains produits se stabilisant brièvement, mais l'amélioration du côté de la demande a été limitée. Les prix des produits d'électrolyse ont cessé de baisser et ont rebondi, principalement sous l'effet d'une augmentation ponctuelle des achats, dont la durabilité reste à confirmer. Le marché des produits intermédiaires est resté dans l'impasse, la fermeté des prix en amont et les transactions à bas prix intensifiant le blocage ; si l'offre à bas prix persiste, le niveau des prix reste exposé à un risque de baisse. Le soutien des coûts pour les produits salins a continué de s'affaiblir, les matériaux recyclés à bas coût et les ventes à bas prix de certaines entreprises intensifiant la concurrence, tandis que la prudence des acheteurs en aval maintenait une pression nette sur les prix. Le Co3O4 et le chlorure de cobalt sont restés globalement stables, mais avec une offre et une demande faibles et une digestion lente des stocks, la dynamique haussière à court terme était limitée. Les cotations de la poudre de cobalt ont continué de s'effriter, pénalisées par la faiblesse de la demande du secteur des carbures cémentés. Les précurseurs de cathodes ternaires et les matériaux de cathodes ternaires ont continué de s'affaiblir sous l'impact de la baisse des prix des matières premières de nickel et de lithium et de la réduction des commandes des utilisateurs finaux, les cadences de production s'orientant également à la baisse. La haute saison traditionnelle du LCO a déçu les attentes, avec un stockage faible des utilisateurs finaux ; la baisse des coûts et l'insuffisance de la demande ont créé une double pression, et le marché devrait se consolider sur une note faible à court terme.
il y a 2 heures
【Flash | La production de molybdène de la Mongolie de janvier à juillet augmente de 9,3 % en glissement annuel】
il y a 3 heures
【Flash | La production de molybdène de la Mongolie de janvier à juillet augmente de 9,3 % en glissement annuel】
Lire la suite
【Flash | La production de molybdène de la Mongolie de janvier à juillet augmente de 9,3 % en glissement annuel】
L'Office national des statistiques de Mongolie a fait état d'une production de concentré de molybdène, sur la base du métal contenu, de 424,4 tonnes en juillet 2026, en baisse de 1,3 % en glissement mensuel et de 17,0 % en glissement annuel. La production cumulée de janvier à juillet s'est élevée à 3 290,5 tonnes, en hausse de 9,3 % en glissement annuel.
il y a 3 heures
[SMM Éclair Chrome] Les expéditions mondiales de minerai de chrome chutent de 30,66 % en glissement hebdomadaire à 479 700 t, Richards Bay et Beira toutes deux à l'arrêt
il y a 18 heures
[SMM Éclair Chrome] Les expéditions mondiales de minerai de chrome chutent de 30,66 % en glissement hebdomadaire à 479 700 t, Richards Bay et Beira toutes deux à l'arrêt
Lire la suite
[SMM Éclair Chrome] Les expéditions mondiales de minerai de chrome chutent de 30,66 % en glissement hebdomadaire à 479 700 t, Richards Bay et Beira toutes deux à l'arrêt
[SMM Éclair Chrome] Les expéditions mondiales de minerai de chrome chutent de 30,66 % en glissement hebdomadaire à 479 700 t, Richards Bay et Beira toutes deux à l'arrêt
Les expéditions mondiales de minerai de chrome au départ des principaux ports d'exportation ont totalisé 479 700 tonnes au cours de la semaine terminée le 11 septembre, en baisse de 30,66 % en glissement hebdomadaire, selon les dernières données de SMM. Ce repli efface une partie de la forte hausse de la semaine précédente, la reprise généralisée observée à Maputo, Richards Bay, Mersin et Beira s'étant avérée de courte durée. Maputo a de nouveau absorbé l'essentiel de l'activité, avec des expéditions en repli à 438 700 tonnes contre 512 100 tonnes, soit une baisse de 14,33 % qui a néanmoins porté la part du port dans le total des expéditions à environ 91 %, son niveau le plus élevé de la série de données actuelle. La relative résilience du port face à une contraction plus marquée de l'ensemble du marché souligne son rôle continu de principal pilier des exportations régionales de minerai de chrome. Les expéditions de Mersin ont chuté plus nettement, en baisse de 70,18 % à 25 200 tonnes contre 84 500 tonnes, tandis que Richards Bay et Beira sont toutes deux revenues à zéro expédition après le rebond de la semaine dernière à respectivement 57 800 tonnes et 29 500 tonnes. Le nouvel arrêt à Richards Bay et Beira, après une seule semaine active chacun, indique le caractère intermittent et non continu des chargements dans ces corridors secondaires plutôt qu'une reprise durable de l'activité d'exportation. Maputo représentant désormais la quasi-totalité des volumes des principaux ports, les dernières données reflètent un retour au schéma de flux plus concentré observé au cours des semaines précédant la reprise plus large de début septembre.
il y a 18 heures


