Las entregas de las minas repuntan, pero los calendarios de embarque determinan las llegadas
CMOC produjo 34.389 toneladas de cobalto en el tercer trimestre y vendió 6.934 toneladas al exterior, superando sus ventas del primer semestre de 5.727 toneladas. Aun así, las ventas trimestrales representaron solo alrededor de una quinta parte de la producción. La coproducción de cobre y cobalto ha creado ritmos distintos para la producción y las ventas: los ingresos por cobre de 52.417 millones de RMB entre enero y septiembre sostuvieron las operaciones mineras, mientras que los embarques de cobalto siguieron cuotas y los ingresos por ventas se reconocieron en el momento de la entrega.
Glencore se ajustó antes en la cadena de procesamiento. Para priorizar la producción de cobre, retuvo más cobalto en solución, lo que redujo su producción de cobalto de fuentes propias a 3.500 toneladas en el tercer trimestre, 900 toneladas menos que en el segundo. CMOC ya tiene cobalto producido a la espera de embarque; Glencore aún necesita recuperar y procesar el cobalto retenido en solución. Para los compradores chinos, estas dos fuentes de materia prima tienen, por tanto, plazos de llegada diferentes.
La misma distinción se aplica a la nueva capacidad. CMOC planea poner en marcha la Fase II de KFM en 2027, con una capacidad adicional de cobre divulgada de unas 100.000 toneladas anuales. El volumen de materia prima de cobalto que llegue a las refinerías chinas dependerá de los planes de recuperación de la mina y de los embarques reales.
La caída de los precios del cobalto reduce los márgenes de refinación
A medida que las entregas de las minas se aceleraban, las plantas transformadoras aún estaban consumiendo materias primas. En octubre, los precios medios mensuales del cobalto metálico y del sulfato de cobalto se situaron por debajo de los niveles del año anterior. Los nuevos pedidos se cotizaron a precios más bajos, mientras que la materia prima existente seguía pasando por costos a su precio de compra. Este desfase temporal se reflejó primero en los resultados trimestrales de las refinerías.
01 Precios medios mensuales de los productos de cobalto (10.000 RMB/t)
|
|
|
|
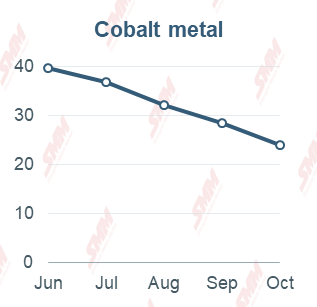
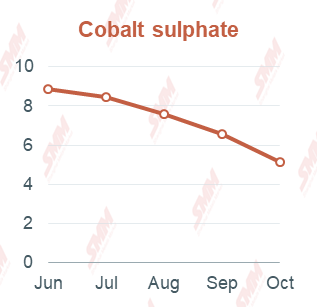
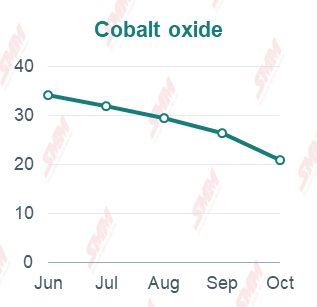
Figura 1. Promedios mensuales reales, junio–octubre de 2026. Cada panel utiliza su propia escala vertical. Fuente: SMM.
La materia prima nueva más barata alivia tras el golpe a las existencias antiguas
El beneficio neto atribuible a los accionistas de Huayou Cobalt aumentó un 2,23% interanual entre enero y septiembre. Sin embargo, el beneficio del tercer trimestre de 803 millones de RMB fue menos de la mitad de su promedio trimestral del primer semestre de 1.754 millones de RMB. La empresa citó la volatilidad de los precios de los metales y los precios más altos de materiales auxiliares como el azufre. La caída de los precios de venta de los metales y el aumento de los costos de insumos para procesos como la lixiviación ácida redujeron los márgenes de refinación por ambos lados.
El inventario fue la presión más inmediata en Tengyuan Cobalt. Los mayores volúmenes y precios de venta de cobre elevaron los ingresos de nueve meses un 66,43%, pero la empresa pasó de un beneficio trimestral medio de 441 millones de RMB en el primer semestre a una pérdida de 266 millones de RMB en el tercer trimestre. Los inventarios netos del grupo a finales de septiembre superaron en 1.029 millones de RMB los del inicio del año. Las pérdidas por deterioro de activos en nueve meses alcanzaron los 580 millones de RMB, principalmente por amortizaciones de inventario. El beneficio de la materia prima más barata surgirá a medida que se entreguen los nuevos pedidos; los inventarios más antiguos recibieron el golpe primero.
02 Beneficio neto atribuible de las refinerías (100 millones de RMB)
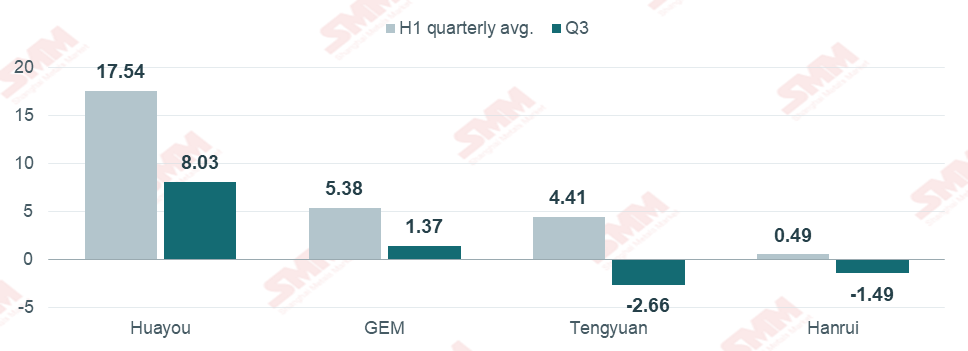
Figura 2. El promedio trimestral del primer semestre equivale al beneficio neto atribuible del primer semestre dividido por dos. Fuente: informes del tercer trimestre de las empresas y cálculos a partir de resultados acumulados.
Las ganancias y pérdidas no recurrentes también ampliaron la brecha entre empresas. El beneficio neto atribuible de nueve meses de GEM aumentó un 9,40%, ayudado por ganancias en enajenaciones de activos, mientras que el beneficio excluyendo partidas no recurrentes cayó un 29,34%. Hanrui Cobalt registró una pérdida neta atribuible de 51 millones de RMB, afectada por pérdidas de valoración de activos financieros; excluyendo partidas no recurrentes, aun así ganó 15 millones de RMB en los nueve meses. Sin embargo, solo en el tercer trimestre, Hanrui también registró una pérdida sobre esa base ajustada.
En octubre, los coeficientes de precio que los recicladores pagaron por la masa negra cayeron junto con los precios de las sales de cobalto. La encuesta de SMM encontró que la mayoría de los ajustes de coeficientes se produjeron a finales de mes, después de que los precios de las sales ya habían bajado. En el período intermedio, la masa negra comprada con los coeficientes anteriores se estaba procesando para obtener sales de cobalto vendidas a precios de mercado más bajos. Este desfase explica por qué las empresas que mantienen existencias caras aún enfrentan presión por deterioro incluso cuando las cotizaciones de materia prima caen.
Los deterioros golpean los resultados mientras las existencias y los plazos de pago inmovilizan efectivo
Huayou, Tengyuan y CNGR reconocieron pérdidas por deterioro de activos de 1.296 millones de RMB, 580 millones de RMB y 340 millones de RMB, respectivamente, entre enero y septiembre. Estos cargos reducen el valor en libros de los activos sin un pago en efectivo correspondiente en el momento del reconocimiento. El flujo de caja operativo cuenta una parte distinta de la historia: la entrada neta de GEM cayó un 45,25% interanual, principalmente porque aumentó las reservas de mineral de níquel, según la empresa. La entrada neta de CMOC cayó un 15,08% al aumentar las salidas netas de su negocio de comercio de metales básicos.
Para los productores de materiales, más efectivo quedó inmovilizado en materia prima y crédito a clientes. Easpring ganó 643 millones de RMB en los primeros nueve meses, pero registró una salida neta de efectivo operativo de 150 millones de RMB. Sus cuentas por cobrar e inventarios a finales de septiembre aumentaron en 3.273 millones de RMB y 1.807 millones de RMB respecto al inicio del año. CNGR generó 2.490 millones de RMB en efectivo operativo, por encima del beneficio neto atribuible de 1.805 millones de RMB. Zhenhua New Material generó 170 millones de RMB en efectivo operativo a pesar de una pérdida de 284 millones de RMB; sus efectos por pagar aumentaron de 460 millones de RMB a 931 millones de RMB, aplazando algunos pagos de compras hasta el vencimiento de los efectos.
Comparación financiera de empresas chinas seleccionadas
Cifras en 100 millones de RMB. 9M significa enero–septiembre de 2026. Las pérdidas por deterioro de activos son cargos consolidados, mostrados como importes positivos y excluyendo las pérdidas por deterioro crediticio. NP significa beneficio neto atribuible a los accionistas; OCF significa flujo de caja operativo neto.
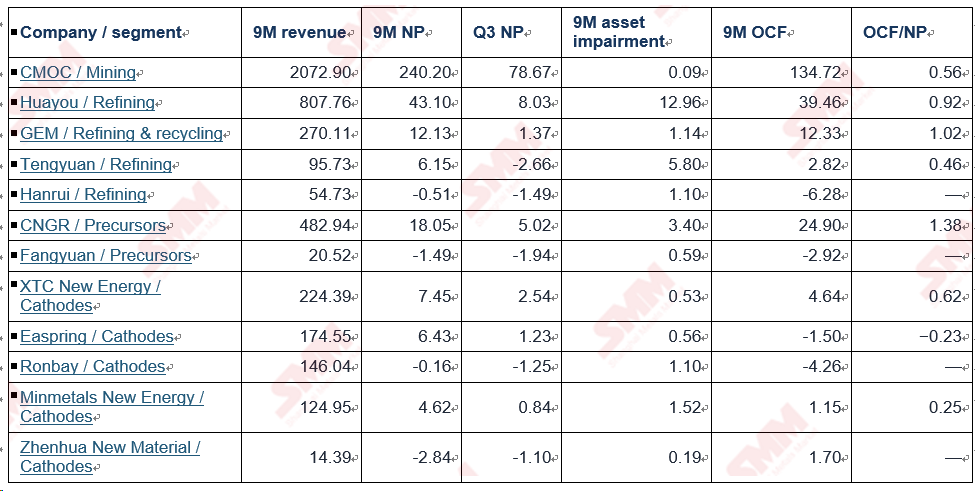
Fuente: informes del tercer trimestre de 2026 de las empresas. Las cifras de deterioro cubren el grupo consolidado, incluidos los negocios de cobalto y otros.
OCF/NP es el flujo de caja operativo neto de nueve meses dividido por el beneficio neto atribuible, expresado como múltiplo. Un guion indica que el beneficio neto atribuible fue negativo.
La mezcla de productos determina cómo los pedidos de materiales se traducen en demanda de cobalto
Cuándo pueden los productores de sales de cobalto vender sus existencias depende de los pedidos que lleguen a las plantas de materiales. La producción china de cátodos ternarios aumentó ligeramente en el tercer trimestre, con un crecimiento concentrado en los productos de alto níquel de la serie 9; la producción combinada de otros grados disminuyó. La serie 9 utiliza menos cobalto por tonelada, lo que limita el impulso a las compras de sulfato de cobalto. En octubre, los programas de producción tanto de precursores como de cátodos ternarios en China habían disminuido mes a mes.
CNGR aumentó las ventas de materiales para baterías y metales de nueva energía. El beneficio neto atribuible del tercer trimestre subió un 32,19% interanual hasta 502 millones de RMB, por debajo de su promedio trimestral del primer semestre de 651 millones de RMB. Los envíos de precursores ternarios de alto níquel de Fangyuan crecieron por tercer trimestre consecutivo, pero los envíos de sulfato de cobalto estuvieron bajo presión en el tercer trimestre. Los márgenes más estrechos en sus productos principales, las amortizaciones de inventario y las pérdidas por valor razonable dieron como resultado una pérdida trimestral de 194 millones de RMB, eliminando el beneficio acumulado en el primer semestre.
Los productores de cátodos también registraron resultados diferentes a medida que crecían los volúmenes. Los volúmenes de venta de los productos principales de Ronbay aumentaron un 78% interanual en el tercer trimestre, pero la materia prima más barata redujo el beneficio bruto por tonelada y los gastos operativos en el extranjero aumentaron, dejando una pérdida trimestral de 125 millones de RMB. En Minmetals New Energy, más pedidos elevaron la utilización de la capacidad y distribuyeron los costos fijos sobre una base de producción mayor, generando un beneficio neto atribuible en el tercer trimestre de 84 millones de RMB.
03 Beneficio neto atribuible de los productores de materiales ternarios (100 millones de RMB)
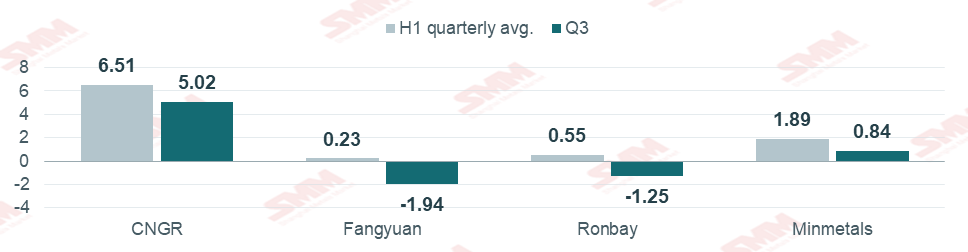
Figura 3. Cifras consolidadas del grupo. El promedio trimestral del primer semestre equivale al beneficio neto atribuible del primer semestre dividido por dos. Fuente: informes del tercer trimestre de las cuatro empresas.
Los recortes de producción de LCO frenan las compras de óxido de cobalto
Las ventas de XTC New Energy ilustran aún más el efecto de la mezcla de productos. Las ventas de cátodos en nueve meses aumentaron un 6,25%: los cátodos para baterías de potencia aumentaron un 19% hasta 63.100 toneladas, mientras que las ventas de óxido de cobalto y litio (LCO) cayeron un 8% hasta 43.100 toneladas. Para los productores de óxido de cobalto (Co3O4), los pedidos de LCO son el motor directo de la demanda. Los programas de producción de LCO en China volvieron a caer en octubre. El consumo diario de materia prima disminuyó más rápido que los inventarios, elevando la cobertura de inventario por segundo mes consecutivo.
04 Producción de cátodos ternarios y LCO (toneladas)
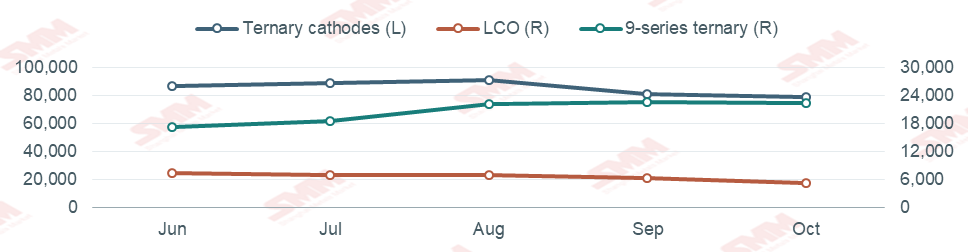
Figura 4. Producción mensual real, junio–octubre de 2026. Eje izquierdo: cátodos ternarios totales. Eje derecho: LCO y cátodos ternarios de la serie 9. Ambos ejes están en toneladas. La serie 9 está incluida en la producción ternaria total. Fuente: SMM.
Las entregas contractuales darán la primera señal de reposición de existencias en el cuarto trimestre
La caída del tonelaje de inventario normalmente impulsaría la reposición. Esta vez, los recortes de producción de LCO han hecho que la materia prima restante dure más. La encuesta de SMM muestra que algunos productores aún tienen material por recibir en virtud de contratos a largo plazo firmados previamente. Incluso cuando los productores de óxido de cobalto recortan la producción y bajan las ofertas, los compradores intermedios pueden esperar pedidos más firmes antes de aceptar la entrega. El comercio al contado sigue siendo débil.
05 Inventarios intermedios de óxido de cobalto y días de cobertura
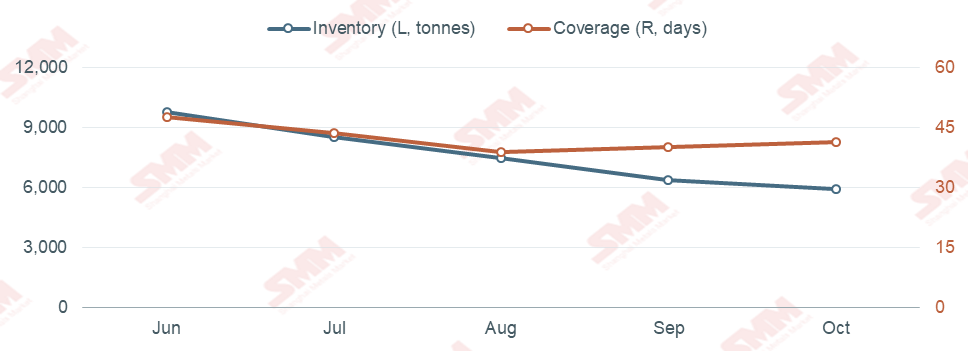
Figura 5. Inventarios y cobertura reales, junio–octubre de 2026. Eje izquierdo: toneladas. Eje derecho: días. La cobertura sigue la metodología de la encuesta de SMM para productores de cátodos intermedios. Fuente: SMM.
El LCO de alto voltaje es un área a vigilar por una demanda más fuerte. El informe intermedio de XTC New Energy indicó que su producto de 4,53 V había entrado en producción en masa, mientras que los productos de 4,55 V y 4,58 V seguían en desarrollo. Para los proveedores de materia prima, el consumo adicional vendrá tras pedidos sostenidos en volumen de los grados ya en producción comercial.
Estamos observando dos patrones de compra en el cuarto trimestre. Si los pedidos de baterías de consumo llevan a las plantas de LCO a elevar sus programas de producción, la cobertura de materia prima debería acortarse primero, seguida de una posible aceleración en las entregas de contratos a largo plazo. En baterías de potencia, una recuperación en los envíos de materiales ternarios dará un impulso menor a la demanda de sulfato de cobalto si los nuevos pedidos siguen concentrados en grados de alto níquel. Las compras reales de los productores de precursores a proveedores externos ayudarán a establecer la escala de esa demanda.