El 2 de noviembre, la firma de investigación surcoreana SNE Research publicó sus últimos datos de instalación, que muestran que las instalaciones mundiales de baterías de potencia alcanzaron 994,5 GWh en los tres primeros trimestres de 2026, un 19,7 % más que los 830,7 GWh del mismo período del año anterior.
Solo en septiembre, las instalaciones alcanzaron 145,1 GWh, un máximo mensual histórico, con un aumento interanual del 15,8 %. En medio de la continua expansión del mercado mundial, el panorama competitivo de la industria de baterías de potencia está experimentando una marcada divergencia: las empresas chinas de baterías siguen ascendiendo, mientras que los gigantes japoneses y surcoreanos enfrentan presión colectiva.
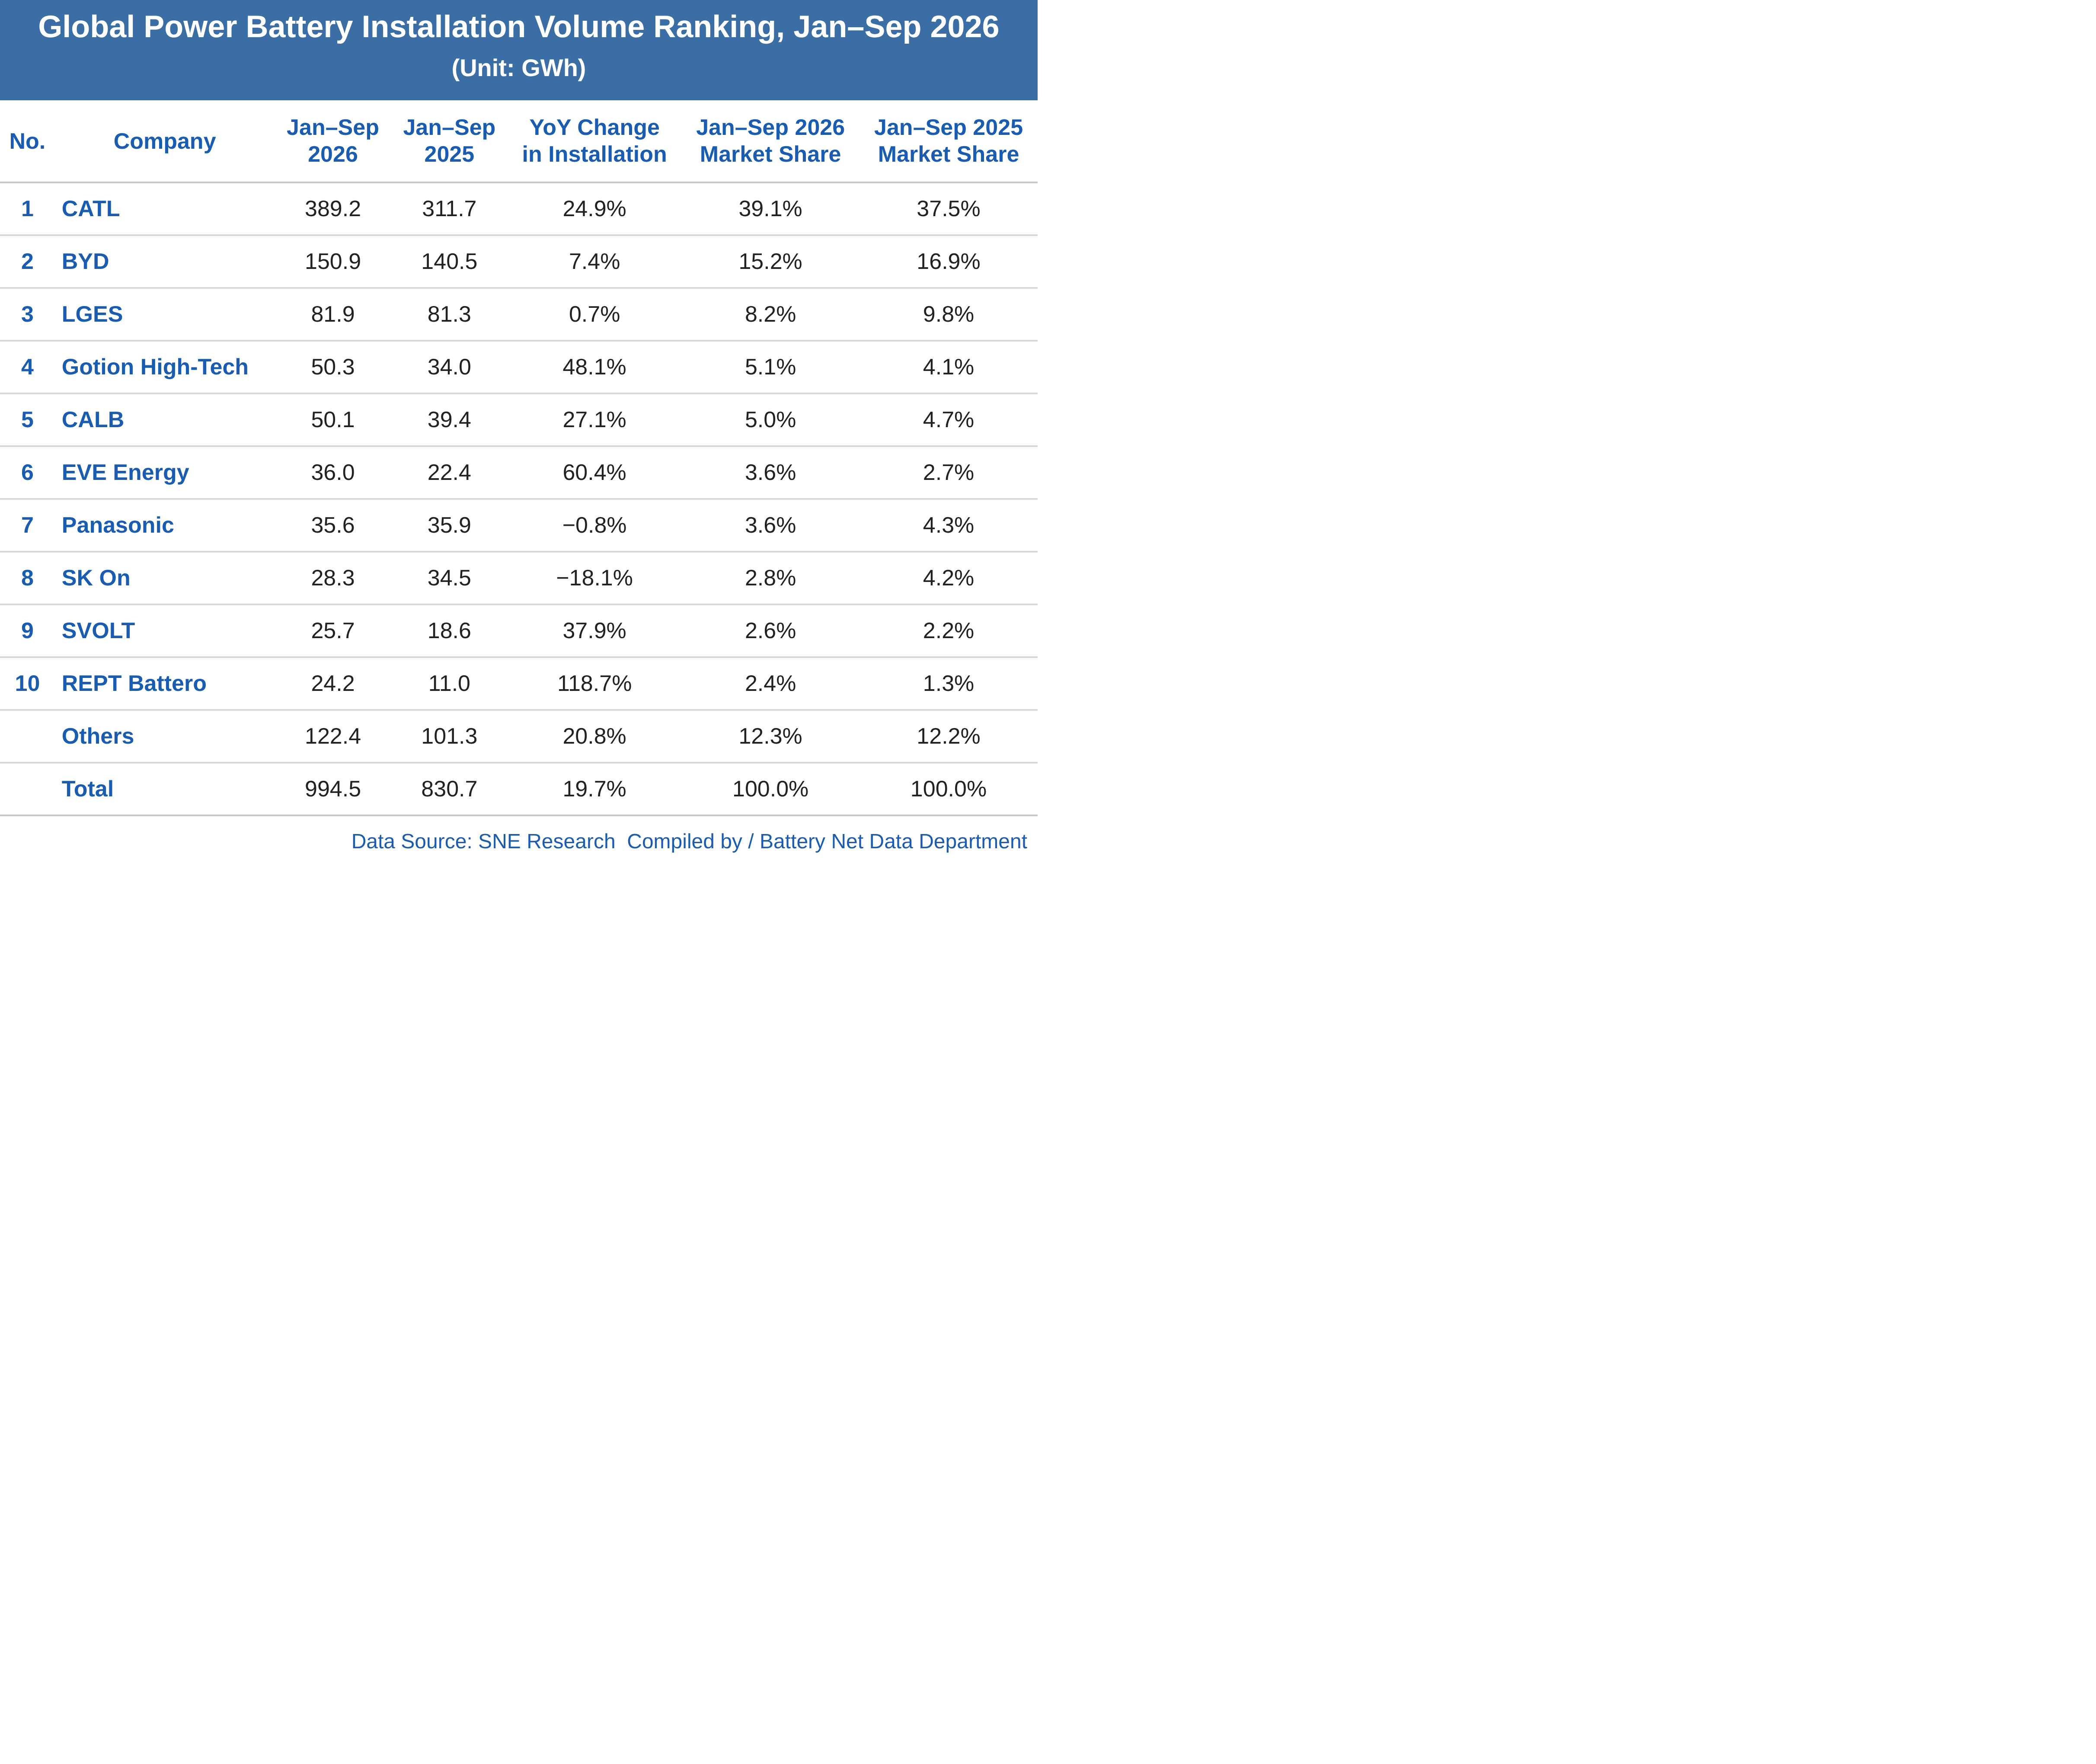
En cuanto a las variaciones interanuales de las instalaciones, entre las 10 principales empresas mundiales de instalación de baterías de potencia en los tres primeros trimestres de 2026, SK On y Panasonic registraron caídas interanuales del 18,1 % y el 0,8 %, respectivamente, mientras que las ocho empresas restantes lograron crecimiento interanual. REPT Battero mantuvo un crecimiento de tres dígitos del 118,7 % en los tres primeros trimestres, siendo la única empresa del top 10 en más que duplicar su tasa de crecimiento.
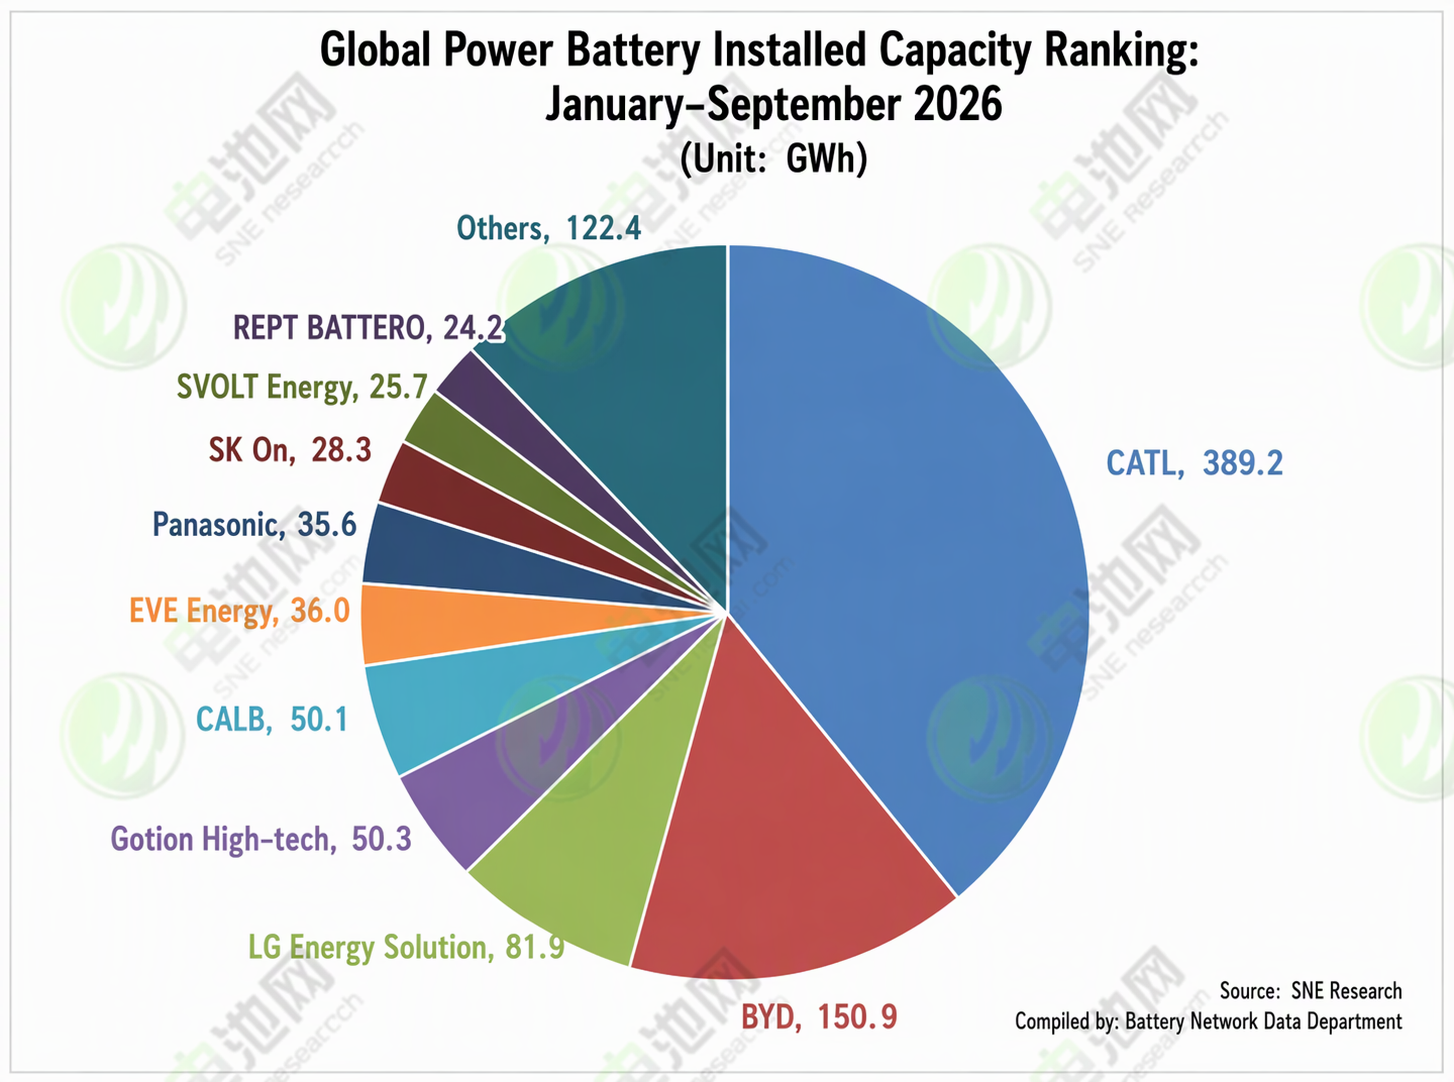
En cuanto a la cuota de mercado, en comparación con el mismo período de 2025, entre las 10 principales empresas mundiales de instalación de baterías de potencia en los tres primeros trimestres de 2026, CATL, Gotion High-tech, CALB, EVE, SVOLT y REPT Battero lograron un crecimiento interanual positivo, mientras que BYD, LG Energy Solution, Panasonic y SK On registraron descensos de diversa magnitud.
En cuanto a los cambios de clasificación, en comparación con enero-agosto de 2026, entre las 10 principales empresas mundiales de instalación de baterías de potencia en los tres primeros trimestres, Gotion High-tech y CALB intercambiaron posiciones, al igual que EVE y Panasonic, ocupando los puestos 4.º a 7.º; las clasificaciones de las otras seis empresas de baterías permanecieron sin cambios.
En comparación con el mismo período del año anterior, entre las 10 principales empresas mundiales de instalación de baterías de potencia en los tres primeros trimestres de 2026, aparte de que los 3 primeros puestos permanecieron sin cambios —aún CATL, BYD y LG Energy Solution—, otras empresas registraron cambios notables:
Impulsadas por el doble motor de los mercados de vehículos de nueva energía y almacenamiento de energía, algunas empresas chinas mostraron un crecimiento explosivo notable. REPT Battero y EVE lideraron el ranking de crecimiento, ascendiendo cada una tres puestos, con Gotion High-tech subiendo del 7.º puesto del año pasado al 4.º, y EVE ascendiendo del 9.º al 6.º.
CALB y Panasonic descendieron un puesto cada una, al 5.º y 7.º respectivamente; SK On cayó del 5.º al 8.º; SVOLT subió un puesto, del 10.º al 9.º.
Además, en comparación con el mismo período del año anterior, REPT Battero entró por primera vez en la lista en el décimo puesto, mientras que Sunwoda, en el undécimo lugar, registró instalaciones de 23 GWh, con una diferencia de 1,2 GWh entre ambos. Samsung SDI, que ocupaba el octavo puesto, salió del top 10.
En cuanto al panorama competitivo, el mercado mundial de baterías de potencia sigue en expansión, pero la competencia entre empresas se está polarizando aún más, con un desempeño especialmente destacado de las empresas chinas de baterías.
Por parte de las empresas chinas, entre las diez principales empresas de instalación de baterías de potencia a nivel mundial en los tres primeros trimestres de 2026, siete empresas chinas (CATL, BYD, Gotion High-tech, CALB, EVE, SVOLT y REPT Battero) captaron una cuota de mercado combinada del 73%, un aumento de 3,6 puntos porcentuales interanual.
En concreto, como líder indiscutible de la industria mundial de baterías de potencia, CATL se mantuvo fuerte en los tres primeros trimestres de 2026: su cuota de mercado alcanzó el 39,1%, un aumento de 1,6 puntos porcentuales interanual, manteniendo su primer puesto mundial con instalaciones de 389,2 GWh, un 24,9% más interanual.
La cuota de mercado de BYD bajó al 15,2%, pero se mantuvo firmemente en el segundo puesto con instalaciones de 150,9 GWh, un 7,4% más interanual. Junto con CATL, las dos empresas representaron más del 54% del mercado mundial, consolidando aún más el poder de negociación de la industria china de baterías de potencia en la cadena de suministro global.
Gotion High-tech ocupó el cuarto puesto con instalaciones de 50,3 GWh, un 48,1% más interanual, para una cuota de mercado del 5,1%.
CALB ocupó el quinto puesto con instalaciones de 50,1 GWh, un 27,1% más interanual, para una cuota de mercado del 5,0%.
EVE ocupó el sexto puesto con instalaciones de 36,0 GWh, un 60,4% más interanual, para una cuota de mercado del 3,6%.
SVOLT ocupó el noveno puesto con instalaciones de 25,7 GWh, un 37,9% más interanual, para una cuota de mercado del 2,6%.
REPT Battero ocupó el décimo puesto con instalaciones de 24,2 GWh, un 118,7% más interanual, emergiendo como el caballo negro de mayor crecimiento de la lista con una cuota de mercado del 2,4%.
A diferencia de la mayoría de las empresas chinas, que mantuvieron un crecimiento explosivo de dos o incluso tres dígitos, las principales empresas japonesas y surcoreanas de baterías mostraron un desempeño de mercado notablemente débil en los tres primeros trimestres de 2026. Ante los cuellos de botella en el crecimiento del segmento de baterías de potencia, las empresas japonesas y surcoreanas se ven obligadas a buscar una segunda curva de crecimiento.
En el caso de las empresas surcoreanas, Samsung SDI ha salido del top 10, mientras que las dos restantes, LG Energy Solution y SK On, registraron instalaciones combinadas de 110,2 GWh, con una cuota de mercado global que se redujo del 14 % en el mismo período del año pasado al 11 %.
Entre ellas, LG Energy Solution ocupó el tercer puesto con 81,9 GWh instalados, pero su crecimiento interanual fue de solo el 0,7 %. La compañía sigue suministrando a los principales fabricantes de automóviles, incluidos Tesla, General Motors, Hyundai Motor Group y Volkswagen, pero su crecimiento de mercado se ha desacelerado bruscamente. LG Energy Solution ha comenzado a expandirse agresivamente en el mercado de almacenamiento de energía. En Norteamérica, además de los más de 50 GWh de capacidad previstos para finales de este año, está añadiendo una nueva línea prismática para garantizar que la capacidad de ESS supere los 70 GWh a finales del próximo año. En Europa, su planta polaca convirtió parte de sus líneas de producción de vehículos eléctricos a ESS el año pasado.
SK On ocupó el octavo puesto con solo 28,3 GWh instalados, un 18,1 % menos interanual, y su cuota de mercado siguió cayendo hasta el 2,8 %. SK On está explorando activamente mercados de crecimiento más allá de las baterías de potencia: parte de su planta de Georgia se convirtió a una línea de producción LFP para ESS y se ha asociado con una empresa estadounidense de ESS para construir una planta de 9 GWh.
La japonesa Panasonicregistró una caída interanual del 0,8 % en instalaciones, hasta 35,6 GWh, descendiendo un puesto al séptimo lugar, con una cuota de mercado que también bajó 0,7 puntos porcentuales, del 4,3 % al 3,6 %. Dado que la base de clientes de Panasonic se concentra principalmente en Tesla y sus ventas en Norteamérica determinan su rendimiento, la compañía está formulando planes para estabilizar la producción en su planta de Kansas y está reconvirtiendo parte de sus líneas de producción de baterías de potencia para fabricar baterías destinadas a centros de datos de IA.
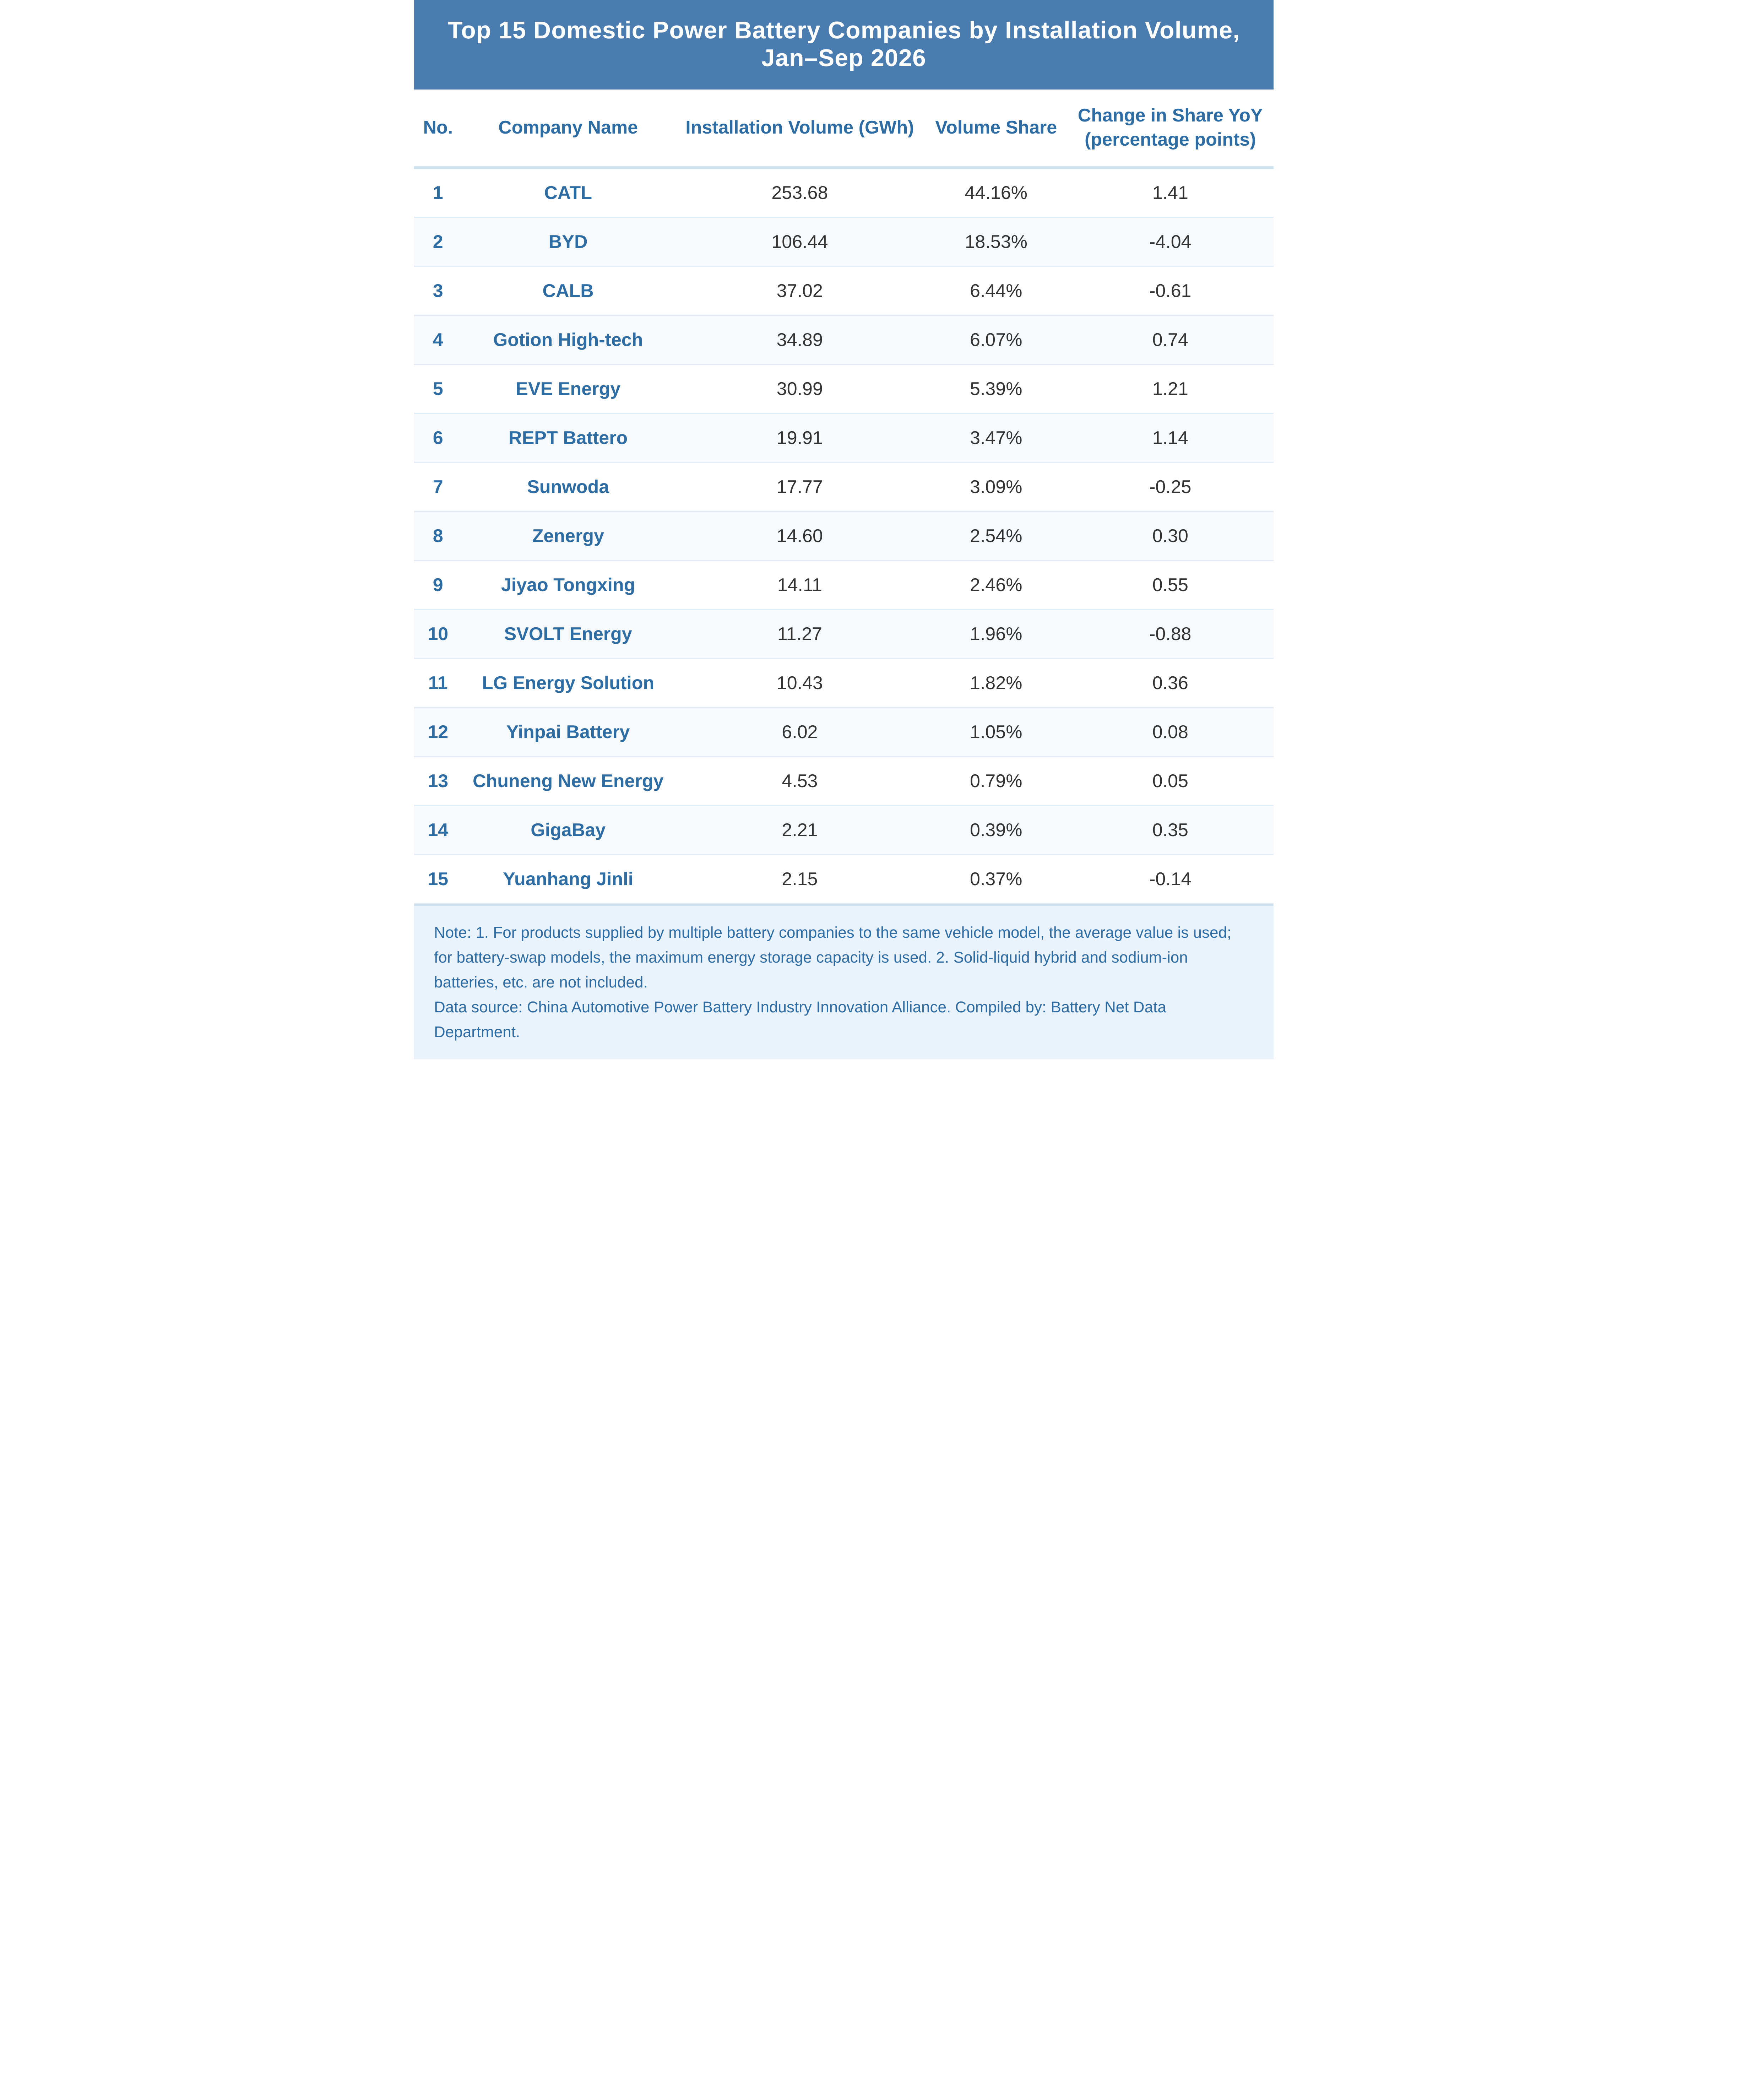
Volviendo al mercado nacional. Los datos de la Alianza de Innovación de la Industria de Baterías de Potencia para Automóviles de China muestran que, en los tres primeros trimestres de 2026, las instalaciones acumuladas de baterías de potencia en China alcanzaron los 576,3 GWh, un 16,7 % más interanual. Un total de 41 empresas de baterías de potencia del mercado chino de vehículos de nueva energía lograron instalaciones, nueve menos que en el mismo período del año anterior. Las 2, 5 y 10 principales empresas de baterías de potencia registraron instalaciones de 360,1 GWh, 463,0 GWh y 540,7 GWh, respectivamente, lo que representa el 62,5 %, el 80,3 % y el 93,8 % del total de instalaciones, con una cuota del top 10 que descendió 0,5 puntos porcentuales respecto al mismo período del año anterior.
En el ranking nacional, en comparación con el mismo período de 2025, las 5 principales empresas de los tres primeros trimestres de este año —CATL, BYD, CALB, Gotion High-tech y EVE— no registraron cambios en sus posiciones; REPT Battero ascendió del 8.º al 6.º puesto; Sunwoda bajó un lugar hasta el 7.º; Zenergy subió un puesto al 8.º; Jiyue Tongxing ascendió un lugar al 9.º; SVOLT cayó del 7.º al 10.º; LG Energy Solution, Yinpai Battery y CORNEX New Energy ocuparon los puestos 11.º a 13.º, sin cambios; Yuanhang Genlead se mantuvo en el 15.º; y Juwan Technology reemplazó a DFD como nuevo integrante en el 14.º.