|
SMM Shanghai Metals Market |
MERCADO DEL CROMO EN ÁFRICA |
Mercado de exportación de mineral de cromo | Datos comerciales de septiembre de 2026
Una segunda caída mensual lleva las exportaciones a un mínimo de seis meses
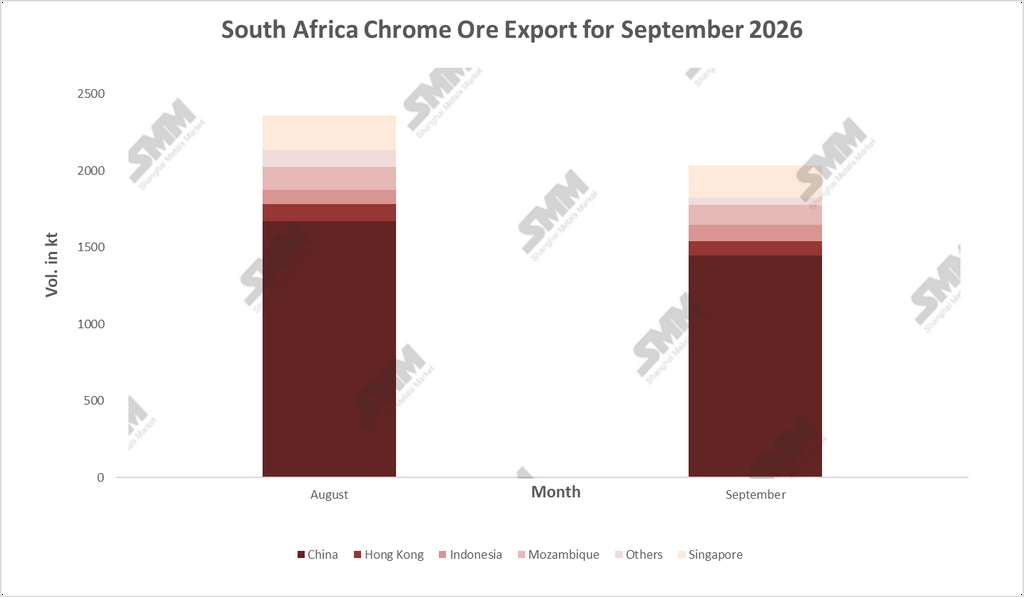
Las exportaciones sudafricanas de mineral de cromo cayeron a 2,04 millones de toneladas (2.035,0 kt) en septiembre de 2026, un 13,77 % menos intermensual frente a las 2.360,1 kt de agosto, una caída de 325,1 kt. Es el segundo descenso consecutivo y más profundo que el 10,75 % de agosto. Entre ambos meses se han restado 613,5 kt, o un 23,2 %, desde las 2.648,5 kt de julio. Septiembre es el mes más débil de la serie abril-septiembre, alrededor de un 15 % por debajo del promedio semestral de aproximadamente 2,39 millones de toneladas. Las exportaciones del tercer trimestre, de unos 7,04 millones de toneladas, terminaron un 3,5 % por debajo de los 7,30 millones de toneladas del segundo trimestre. Por tanto, la caída de agosto no marcó el punto más bajo.
El retroceso de China impulsa la caída
China recibió 1.446,1 kt, un 13,52 % menos (226,2 kt) que en agosto y representó alrededor del 70 % de la caída total. Su participación subió ligeramente del 70,85 % al 71,06 %, la más alta del período junio-septiembre, porque las exportaciones a todos los demás destinos cayeron casi al mismo ritmo, un 14,38 %, de 687,9 kt a 589,0 kt. En agosto la contracción se concentró fuera de China. En septiembre, las propias compras chinas retrocedieron. El análisis de SMM de los datos de Aduanas de China apunta en la misma dirección: Sudáfrica suministró alrededor de 1,74 millones de toneladas de los aproximadamente 2,28 millones de toneladas de importaciones de mineral de septiembre de China, una participación del 76,4 %, por debajo del 80,1 % de agosto, a medida que Turquía y otros orígenes ganaron terreno.
Indonesia se recupera mientras los centros de comercio retroceden
Indonesia fue el único destino que creció, con un aumento del 22,58 % hasta 110,3 kt y elevando su participación del 3,8 % al 5,4 %. Eso recupera parte de la caída de agosto, pero deja los volúmenes por debajo de las 150,0 kt de julio y muy por encima de las 77,8 kt de junio, en consonancia con las compras irregulares de la creciente capacidad de ferrocromo y acero inoxidable de Indonesia. Singapur cayó un 6,90 % hasta 209,0 kt, aunque su participación subió del 9,5 % al 10,3 % y sigue siendo el mayor destino fuera de China. Mozambique bajó un 13,82 % hasta 128,3 kt y Hong Kong cayó un 17,18 % hasta 93,1 kt. El grupo “Otros”, que incluye a los EAU, cayó un 56,98 % hasta 48,2 kt. Esa caída de 63,9 kt representa alrededor del 20 % del descenso total y es coherente con la menor compra de mercados pequeños y centros de comercio a medida que se debilitaba la demanda china.
La demanda china, no la oferta sudafricana, marcó el ritmo
Los informes de SMM muestran que los compradores chinos se mantuvieron cautelosos en septiembre porque tanto el mineral como el ferrocromo eran abundantes. Las existencias portuarias cerraron el mes en 4,882 Mt, solo un 2,9 % por debajo de las 5,028 Mt registradas el 28 de agosto, y las fundiciones hicieron solo pequeñas compras de reposición mientras algunos comerciantes ofrecían concesiones. La producción china de FeCr de alto carbono cayó un 3,17 % intermensual, con una utilización de la capacidad de alrededor del 56 %, y Tsingshan, TIS y otras grandes acerías recortaron los precios de licitación de octubre en 200 RMB/50 mtu. Los récords de existencias portuarias chinas, que la Asociación Internacional de Desarrollo del Cromo ha señalado que refuerzan la posición negociadora de los compradores, y la advertencia de Merafe en agosto sobre un exceso de ferrocromo por el aumento de la producción china y la débil demanda de acero inoxidable explican por qué se ajustaron los embarques. Los finos sudafricanos de 40–42 % en Tianjin (en almacén, incluido el 13 % de IVA) se cotizaron a 52,5–53 yuanes/mtu el 24 de septiembre, desde 58,5–59,5 yuanes/mtu a fines de abril, mientras que las ofertas CIF bajaron de 318 $/t a 275 $/t. La oferta no fue la limitación: la producción atribuible de mineral de cromo de Glencore fue de 906.000 tm y la producción de concentrado de cromo de Valterra de 277.000 tm en el tercer trimestre. Los reinicios de Boshoek en septiembre y Wonderkop en octubre absorberán solo una pequeña parte del mineral hacia la fundición nacional.
|
Perspectivas: Septiembre confirma que el pico de julio ha quedado atrás. El seguimiento de SMM muestra embarques firmes, con salidas mundiales de 624.900–660.600 tm semanales durante las tres semanas hasta el 2 de octubre y de 849.100 tm en la semana terminada el 9 de octubre. El apetito de reposición sigue siendo limitado, sin embargo: las existencias portuarias se situaron en 4,9712 Mt el 16 de octubre y en 5,182 Mt el 23 de octubre, y los precios del mineral enfrentan un mayor riesgo a la baja. Por lo tanto, es más probable que las exportaciones del cuarto trimestre estén determinadas por la rapidez con que se despejen las existencias chinas que por la oferta sudafricana, con la participación de China probablemente por encima de dos tercios e Indonesia y los centros de comercio siguiendo con variaciones mes a mes. El sistema propuesto de permisos de exportación del ITAC y el impuesto a la exportación seguían sin implementarse al 13 de octubre, por lo que la regulación no está determinando los volúmenes. |