La oportunidad solar de Sudamérica depende cada vez más de lo que ocurre después de instalar la capacidad de generación. El acceso a la red, el momento de entrega de la electricidad y los ingresos predecibles se están volviendo centrales para la economía de los proyectos, junto con los costos de los equipos y los recursos solares.
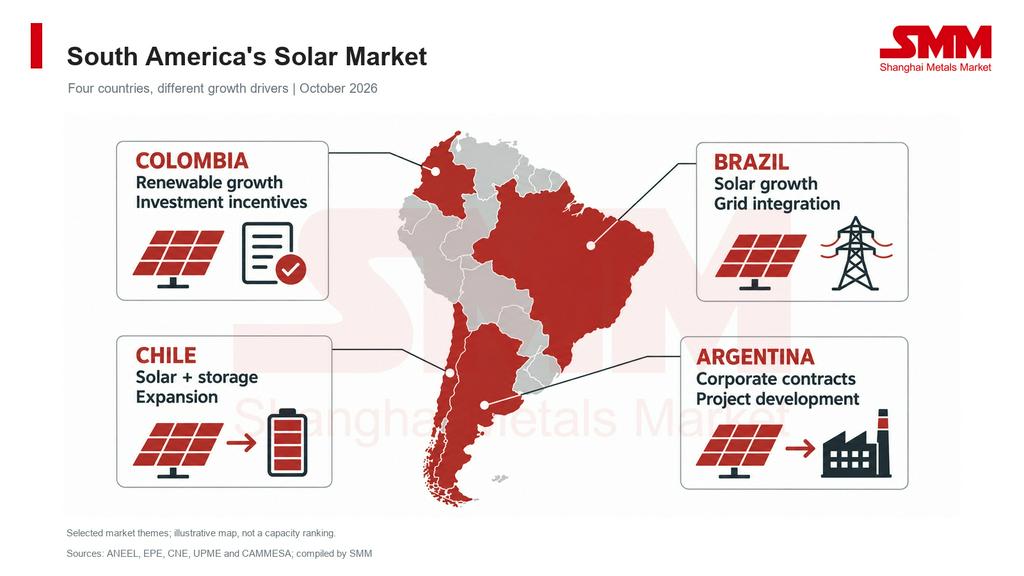
Información oficial reciente destaca diferentes condiciones de mercado. Brasil continúa sumando capacidad solar centralizada, Chile está desarrollando proyectos solares y de baterías, Colombia está expandiendo la capacidad renovable junto con reformas a los incentivos de inversión, y Argentina ofrece una vía de contratación vinculada a la demanda eléctrica corporativa. Estos desarrollos reflejan diferentes etapas de crecimiento del mercado. Las nuevas instalaciones muestran inversión completada, las cifras de construcción indican adiciones potenciales y los cambios de política moldean las condiciones de desarrollo. La demanda futura de equipos dependerá de que los proyectos aseguren financiamiento, acceso a la red y compromisos de construcción.
Brasil: el crecimiento de las instalaciones se enfrenta a los desafíos de integración
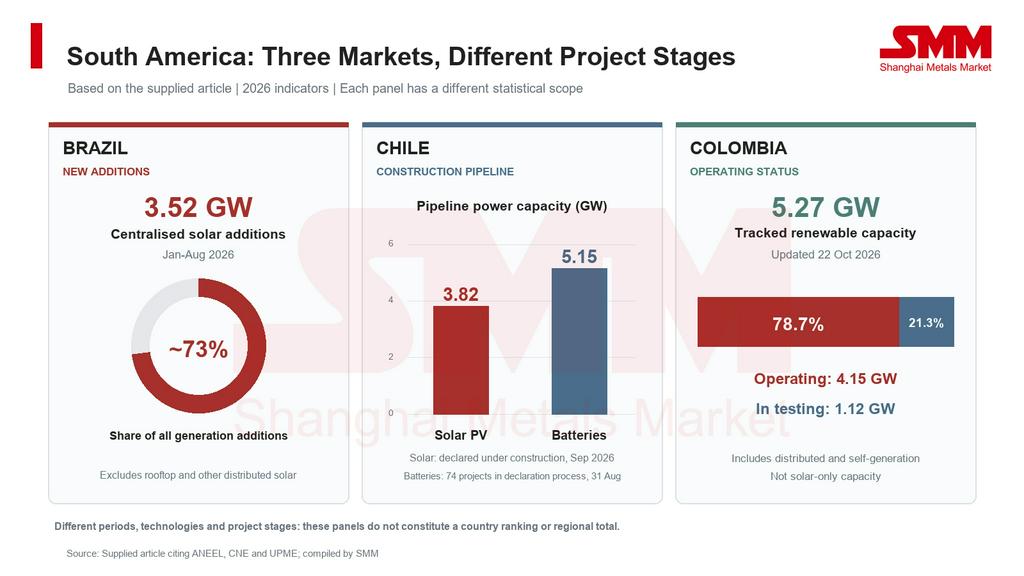
Según el regulador eléctrico de Brasil, ANEEL, las adiciones de energía solar centralizada alcanzaron aproximadamente 3,52 GW entre enero y agosto de 2026, lo que representa alrededor del 73% de las adiciones de capacidad de generación durante ese período. Las cifras excluyen la generación distribuida en techos y otras formas.
Las instalaciones continuas respaldan la actividad del mercado, pero la congestión de la transmisión y el exceso de oferta pueden restringir las ventas de electricidad. Para la nueva inversión, las condiciones de conexión y la exposición a recortes de generación importan, por lo tanto, junto con los costos de construcción.
En octubre, ANEEL aprobó las normas que rigen el orden de los recortes obligatorios de generación, con aplicación definitiva programada 18 meses después de su publicación. Una consulta de septiembre propone por separado requisitos de conexión actualizados para la energía solar distribuida, las baterías y otras tecnologías.
La contratación de almacenamiento también avanza. Bajo el marco del Ministerio de Minas y Energía, las subastas de capacidad de baterías están programadas para el 2 y 4 de diciembre de 2026, con períodos de suministro de 15 años que comienzan en agosto de 2028. La Oficina de Investigación Energética, EPE, publicó la metodología de cálculo del precio máximo el 19 de octubre.
Las próximas señales comerciales serán los resultados de las subastas y la ejecución de los proyectos. Las medidas preparatorias no constituyen por sí mismas contratos adjudicados ni construcción financiada.
Chile: el almacenamiento amplía el caso de inversión solar
La Comisión Nacional de Energía de Chile, CNE, enumeró aproximadamente 3,82 GW de proyectos solares fotovoltaicos declarados en construcción en su informe de septiembre de 2026. También identificó 74 proyectos de baterías con una capacidad neta combinada de aproximadamente 5,15 GW en proceso de declaración de construcción al 31 de agosto.
Se trata de cifras de construcción, no de capacidad operativa. No obstante, muestran una inversión que se extiende desde la generación hacia infraestructura capaz de desplazar la entrega de electricidad entre horas.
El almacenamiento puede absorber el excedente diurno y descargarlo más tarde. El marco chileno también reconoce la remuneración por capacidad para el almacenamiento elegible, lo que podría añadir ingresos más allá de la comercialización de electricidad.
El valor comercial depende de los costos de carga, los ingresos por descarga, el acceso a la red y la duración del almacenamiento. Baterías con la misma potencia en MW pueden contener distintas cantidades de energía, lo que afecta los requisitos de equipamiento y la capacidad de entrega.
Colombia: los incentivos respaldan el desarrollo, pero las pruebas no son operación
La Unidad de Planeación Minero-Energética de Colombia, UPME, informó aproximadamente 5,27 GW de capacidad renovable rastreada en su tablero actualizado el 22 de octubre de 2026. Alrededor de 4,15 GW estaban en operación y 1,12 GW en pruebas.
La cobertura incluye generación distribuida y autogeneración a pequeña y gran escala. No es un total correspondiente únicamente a la energía solar a escala de servicio público en operación comercial.
La Resolución UPME 563 de 2026 actualiza los procedimientos de certificación para los beneficios tributarios elegibles, incluidas las deducciones del impuesto sobre la renta, las exclusiones del IVA, las exenciones arancelarias y la depreciación acelerada. Las solicitudes pueden presentarse anualmente del 1 de febrero al 15 de diciembre.
La flexibilidad administrativa puede respaldar la preparación de inversiones. Sin embargo, la capacidad en pruebas aún debe completar las etapas de puesta en marcha pertinentes, mientras que la certificación de incentivos no establece que el financiamiento, los permisos o las conexiones estén asegurados.
Argentina: los contratos corporativos ofrecen una vía para la inversión
La información de mercado publicada por el administrador del mercado eléctrico mayorista de Argentina, CAMMESA, describe el MATER, el marco de contratación de electricidad renovable para grandes usuarios.
Los contratos corporativos negociados pueden mejorar la visibilidad de los ingresos y respaldar el financiamiento. Los compradores pueden adquirir electricidad renovable sin desarrollar sus propios activos de generación.
El caso de inversión aún depende del crédito del cliente, el acceso a la transmisión y los cronogramas de entrega alcanzables. La demanda corporativa respalda el desarrollo cuando los compromisos de compra se corresponden con proyectos capaces de suministrar electricidad en los términos acordados.
Perspectivas: Los hitos de los proyectos determinarán el ritmo de crecimiento
A corto plazo, los resultados de las subastas en Brasil, el avance de la construcción en Chile y la transición de pruebas a operación en Colombia ofrecerán evidencia útil del desarrollo del mercado. En Argentina, el financiamiento y los acuerdos de conexión siguen siendo importantes para los proyectos que abastecen a compradores corporativos.
A mediano plazo, la inversión en redes y los mecanismos de ingresos viables influirán en que los proyectos en desarrollo se conviertan en capacidad operativa. Para los proveedores de equipos, los compromisos de financiamiento y los cronogramas de construcción brindan señales de adquisición más sólidas que los anuncios por sí solos.
Las cifras de este artículo abarcan diferentes tecnologías y etapas de proyectos, y no deben combinarse en un total regional de instalaciones ni en una clasificación por países.
SMM seguirá monitoreando la implementación de políticas, el acceso a la red, la puesta en marcha y sus implicaciones para la demanda de equipos solares y de almacenamiento.
Recopilado de publicaciones de agencias oficiales y del mercado eléctrico verificadas el 26 de octubre de 2026. Los períodos de reporte y las definiciones de capacidad varían según el país.