El 27 de octubre, la Agencia Nacional de Energía Eléctrica (ANEEL) de Brasil aprobó por unanimidad los pliegos de licitación para dos subastas de reserva de capacidad de almacenamiento en baterías, que se celebrarán el 2 y el 4 de diciembre. Serán las primeras compras centralizadas de almacenamiento de energía en baterías de Brasil. Un día antes, la Asociación Brasileña de Energía Solar Fotovoltaica (ABSOLAR) presentó su agenda energética 2027-2030 al reelegido gobierno de Lula, proponiendo 8 GW de almacenamiento a escala de servicio público para 2030 y un mecanismo anual de subasta de capacidad tecnológicamente neutral, con las dos subastas de diciembre como punto de partida.
SMM considera que las primeras subastas son importantes principalmente porque establecerán referencias de precios y contratos para el almacenamiento a escala de servicio público en Brasil, mientras que la demanda de equipos a corto plazo dependerá del volumen de compra que finalmente anuncie el Ministerio de Minas y Energía (MME). Dado que la subasta de contenido nacional tiene prioridad y la subasta abierta cubre el resto, los sistemas importados seguirán teniendo que cubrir lo que la capacidad local no pueda suministrar. Los proveedores chinos de almacenamiento ingresarán al mercado por dos vías: alianzas locales y la subasta abierta.
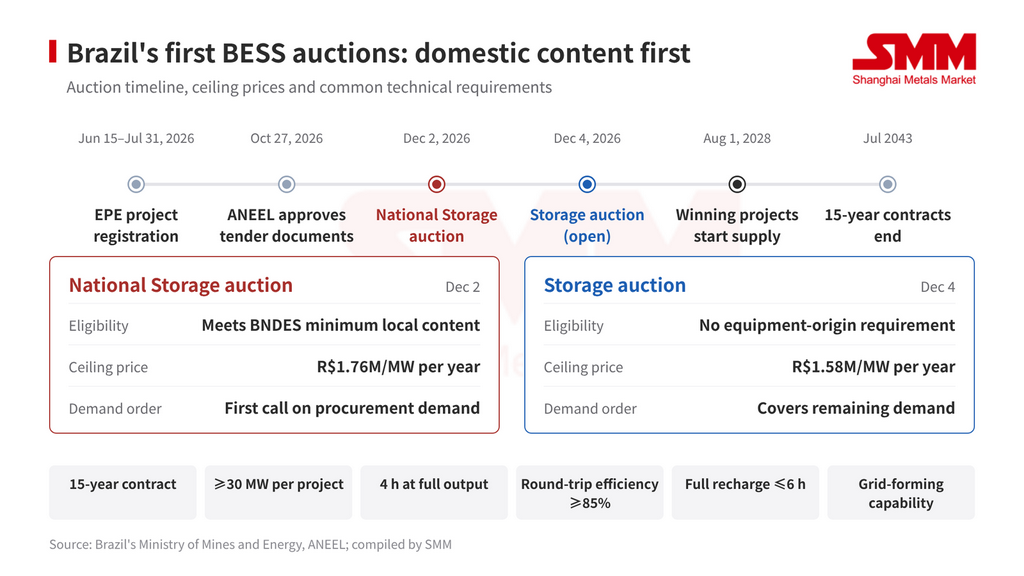
Dos subastas: primero contenido nacional, la subasta abierta cubre la diferencia
Ambas subastas contratan capacidad de reserva de nuevos proyectos de almacenamiento electroquímico conectados al Sistema Interconectado Nacional (SIN) de Brasil. La subasta "Almacenamiento Nacional" del 2 de diciembre se limita a proyectos que cumplan los requisitos mínimos de contenido local del Banco Nacional de Desarrollo Económico y Social (BNDES) y tiene prioridad para satisfacer la demanda de compra fijada por el MME. La subasta "Almacenamiento" del 4 de diciembre no tiene requisitos de origen de los equipos. El MME ha fijado precios máximos de 1,76 millones de reales/MW por año y 1,58 millones de reales/MW por año, respectivamente, lo que sitúa la subasta de contenido nacional aproximadamente un 11,4 % más alta.
Los proyectos adjudicados firmarán contratos de 15 años y comenzarán a suministrar capacidad el 1 de agosto de 2028. Recibirán un pago anual fijo por capacidad disponible, abonado en 12 cuotas mensuales independientemente del despacho, con deducciones por bajo rendimiento. Cada proyecto deberá tener al menos 30 MW, mantener la potencia máxima durante cuatro horas, operar como máximo dos ciclos al día y 366 ciclos al año, recargarse por completo en seis horas, alcanzar una eficiencia de ida y vuelta de al menos el 85 % y ofrecer capacidad de formación de red. Los proyectos que se conectan en nodos críticos de la red reciben una bonificación por ubicación en la licitación.
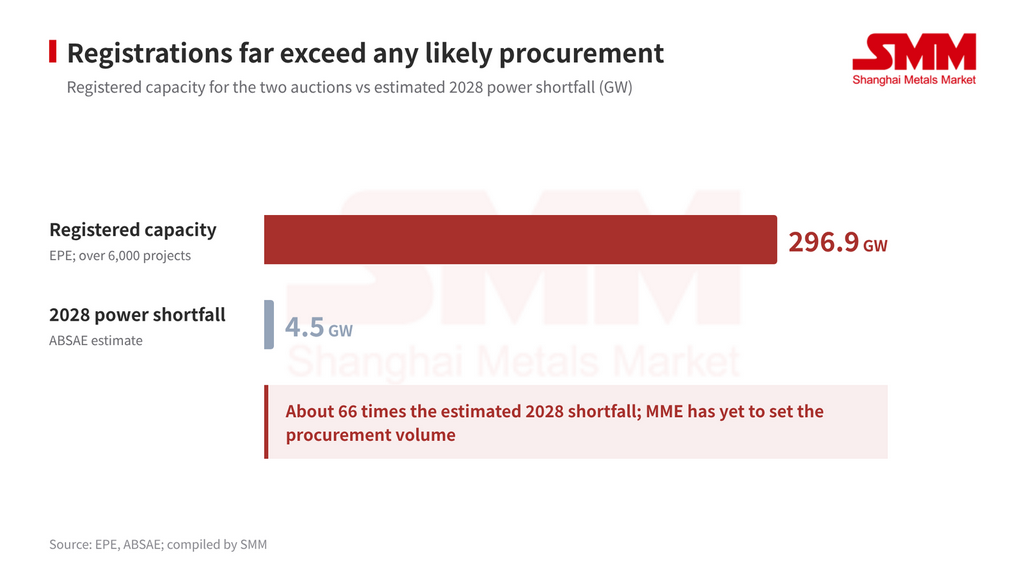
Más de 6.000 proyectos registrados, muy por encima de cualquier volumen probable de contratación
Según la Empresa de Investigación Energética (EPE) de Brasil, más de 6.000 proyectos que suman 296,9 GW se registraron para las dos subastas. El MME aún no ha anunciado el volumen de contratación. La Asociación Brasileña de Soluciones de Almacenamiento de Energía (ABSAE) estima que el déficit de energía de Brasil en 2028 será de unos 4,5 GW, lo que sitúa la capacidad registrada en aproximadamente 66 veces esa brecha.
El registro no exigía licencias ambientales, por lo que el listón estaba bajo y la capacidad registrada no debe interpretarse como oferta efectiva. ANEEL ha fijado la garantía de oferta en 60.000 reales/MW, y tanto la garantía de cumplimiento como el requisito de patrimonio neto mínimo en 600.000 reales/MW. Los promotores asumen el riesgo de conexión a la red, y los retrasos en las instalaciones de conexión no pospondrán automáticamente la fecha de inicio del suministro. La solidez financiera, el acceso a la red y la capacidad de entrega de equipos serán los principales filtros para los proyectos.
Umbral de contenido local: la capacidad nacional no puede cubrir toda la demanda
En la primera fase, que se extiende hasta finales de 2027, el BNDES divide un sistema de almacenamiento en ocho componentes, cuatro de los cuales se clasifican como estratégicos. Un sistema que cumpla los requisitos debe combinar al menos tres componentes, incluido al menos un componente estratégico, y alcanzar un índice de contenido nacional de al menos el 15% en valor. El BNDES ha acreditado hasta ahora a BYD, Gotion High-Tech, Moura, TBEA, Trina Storage, SecPower, WEG y You.On como proveedores de sistemas de almacenamiento.
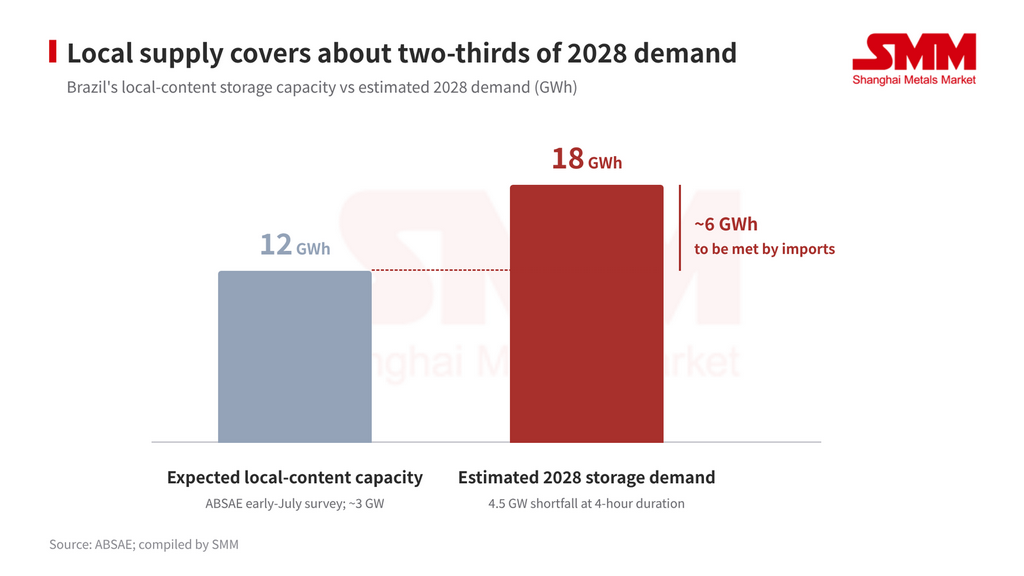
La capacidad de suministro sigue siendo la principal limitación. La encuesta de ABSAE de principios de julio situaba la capacidad nacional prevista bajo las rutas de localización existentes en unos 12 GWh, es decir, aproximadamente 3 GW. Si el déficit de 4,5 GW de 2028 se cubriera íntegramente con baterías de cuatro horas, la demanda de almacenamiento sería de unos 18 GWh, por lo que la capacidad nacional solo podría cubrir alrededor de dos tercios. El resto tendría que proceder de sistemas importados en la subasta abierta.
La diferencia de costes es igualmente pronunciada. Según la investigación de SMM, las cotizaciones iniciales de los sistemas localizados eran entre un 40% y un 50% más altas que las de los sistemas totalmente importados, aunque desde entonces se han moderado. Sobre la base de un contrato de 15 años, y con la financiación del BNDES y los préstamos de bajo coste del Fondo Climático, un sistema localizado puede acercarse a la rentabilidad de un proyecto importado si su prima se mantiene en torno al 25%. La subasta de contenido nacional tiene un precio techo solo un 11,4 % superior al de la subasta abierta, muy por debajo de la prima del equipo. Dado que los ingresos por capacidad deben cubrir el costo total del equipo, la construcción, la conexión a la red y el financiamiento, la posibilidad de que los proyectos con contenido nacional ganen dentro del precio techo depende en gran medida de cuánto de la prima del equipo pueda compensar el financiamiento de bajo costo.
Cuestiones pendientes: volumen de contratación y asignación de costos
Las mayores incertidumbres son el volumen de contratación y quién paga. El MME aún no ha publicado la demanda para ninguna de las dos subastas. Según las reglas vigentes, los costos de contratación de capacidad se asignan íntegramente a los generadores, un esquema que ANEEL mantuvo en su última revisión. Algunos generadores sostienen que esto contradice la neutralidad tecnológica y ya habían pedido postergar las subastas, mientras que un proyecto de ley en el Congreso propone trasladar el costo a los consumidores de electricidad. La agenda de ABSOLAR vuelve a pedir que se modifiquen las reglas correspondientes.
La agenda de ABSOLAR: una meta de 8 GW, subastas anuales y reducción de impuestos a las baterías
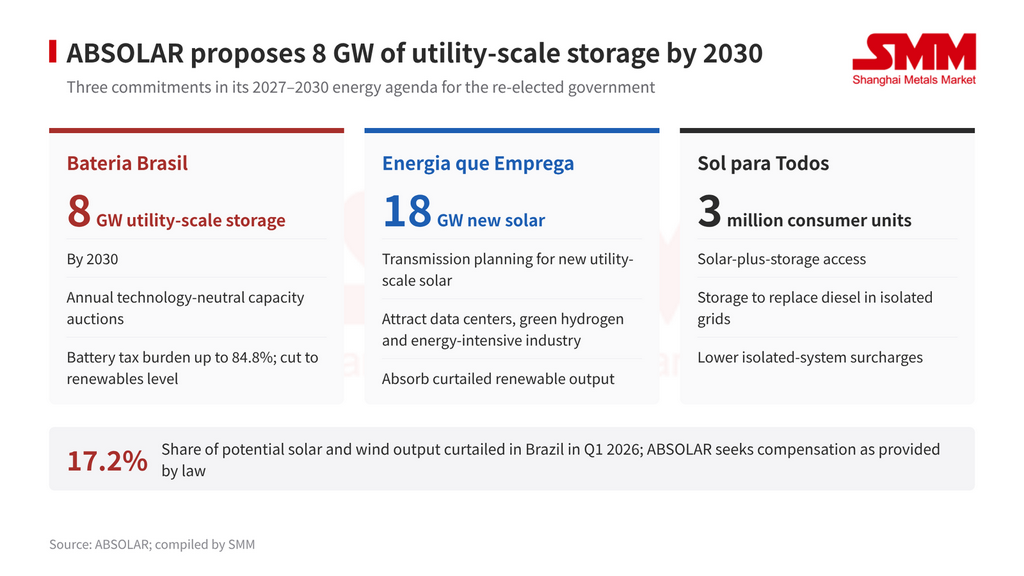
La agenda de ABSOLAR comprende tres compromisos. Bateria Brasil propone 8 GW de almacenamiento a escala de servicio público para 2030, subastas anuales de capacidad tecnológicamente neutrales y reducir los impuestos a las baterías al nivel aplicado a las energías renovables. ABSOLAR señala que la carga tributaria combinada sobre las baterías puede llegar al 84,8 %, más del doble que la de las renovables. Energia que Emprega propone una planificación de la transmisión para 18 GW de nueva energía solar a escala de servicio público y atraer centros de datos, hidrógeno verde e industrias intensivas en energía para absorber la producción renovable restringida. Sol para Todos propone ampliar los sistemas de energía solar más almacenamiento a 3 millones de unidades consumidoras y reemplazar los generadores diésel en redes aisladas por almacenamiento.
Según ABSOLAR, la restricción de despacho eliminó el 17,2 % de la producción potencial solar y eólica en Brasil en el primer trimestre de 2026. La asociación pide que las plantas restringidas sean compensadas conforme a la ley y que se agregue almacenamiento en plantas solares existentes y nuevas. La alta restricción, combinada con una pesada carga tributaria sobre el almacenamiento, es el principal argumento de la industria para una contratación regular de almacenamiento.
Visión de SMM: las primeras subastas fijan el punto de referencia y un mecanismo anual define el tamaño del mercado
SMM considera que las dos subastas de diciembre proporcionarán los primeros precios y contratos de referencia de Brasil para el almacenamiento a escala de servicio público. Sin embargo, su impacto real en la demanda de equipos depende del volumen de adquisición que anuncie el MME y de si los proyectos adjudicados pueden completar la financiación, la construcción y la conexión a la red antes de agosto de 2028. Si se adopta el mecanismo de subasta anual propuesto por ABSOLAR, Brasil podría establecer un ciclo predecible de adquisición de almacenamiento; suponiendo sistemas de cuatro horas, el objetivo de 8 GW para 2030 implica una demanda de almacenamiento de aproximadamente 32 GWh.
Para los proveedores chinos de almacenamiento, las vías de entrada al mercado están divergiendo. BYD, Gotion High-Tech, TBEA y Trina Storage ya figuran en la lista de acreditación del BNDES, mientras que CATL se ha asociado con Moura, Jinko ESS con UCB y Hyperstrong con YOU.ON. Estos acuerdos les permiten competir en la subasta de contenido nacional mediante el ensamblaje local y financiación preferencial. La subasta abierta es la principal ventana para los sistemas totalmente importados, donde la competencia se centrará en el coste por unidad de capacidad, los plazos de entrega y el rendimiento de formación de red.
Hitos clave a vigilar: primero, el volumen de adquisición que anuncie el MME y cómo se reparte entre las dos subastas; segundo, el número de proyectos que superen la calificación técnica; tercero, los precios de adjudicación en ambas subastas y la prima real en la subasta de contenido nacional; cuarto, si cambian las reglas de asignación de costes; y quinto, si el gobierno reelegido adopta subastas anuales y recortes fiscales para baterías como política. SMM seguirá de cerca las subastas.
Fuente: SMM
Redactado por:
Ryan Tey Tze Yang | Analista de PV+ESS de SMM
+60 127179370 | ryan.tey@metal.com